升息時,房地產 ETF 會變得更像股票嗎?20 年資料指向另一個地方
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
升息時,房地產 ETF 會變得更像股票嗎?20 年資料指向另一個地方
利率往上跑的那半年,手上那檔美國房地產 ETF 會怎麼動?
腦中最容易浮出來的畫面是:它變成一支高波動的股票,跟著大盤一路往下。
把 2005 年以來的日資料攤開,這個畫面猜錯了地方。房地產跟股市的關係在升息期一動也沒動。翻掉的是另外一邊。
先講升息期和降息期怎麼分
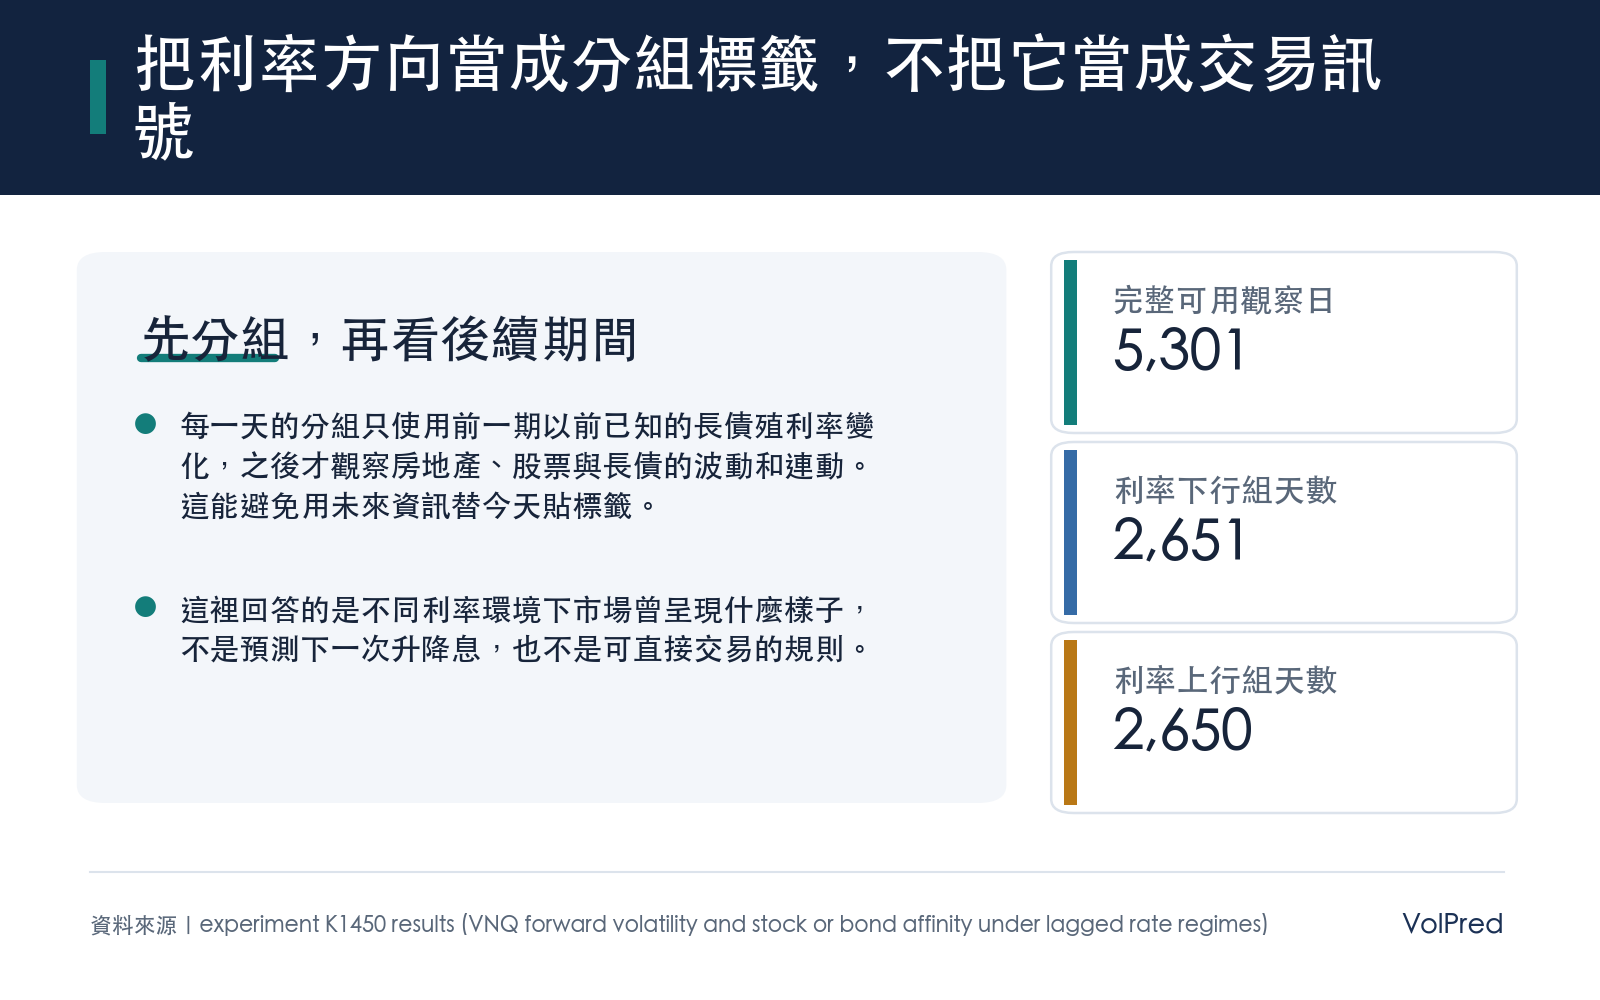
用美國 10 年期公債殖利率當溫度計。算它過去 63 個交易日(大約三個月)的變化,往上就標成升息期,持平或往下標成降息期。
時間差是關鍵。每一天的標記只用前一天為止的殖利率,看的結果則是接下來 21 個交易日(大約一個月)的表現。訊號在前、結果在後,不會偷看未來。
樣本從 2005-04-06 到 2026-05-07,共 5,301 個交易日。升息期 2,650 天,降息期 2,651 天,幾乎剛好對半。這不是拿一小撮特例在講話。
標的四檔:房地產 ETF(VNQ)、美股大盤 ETF(SPY)、20 年期以上美國公債 ETF(TLT),以及 10 年期公債殖利率(^TNX)。
房地產跟股市的連動,升息前後幾乎沒動
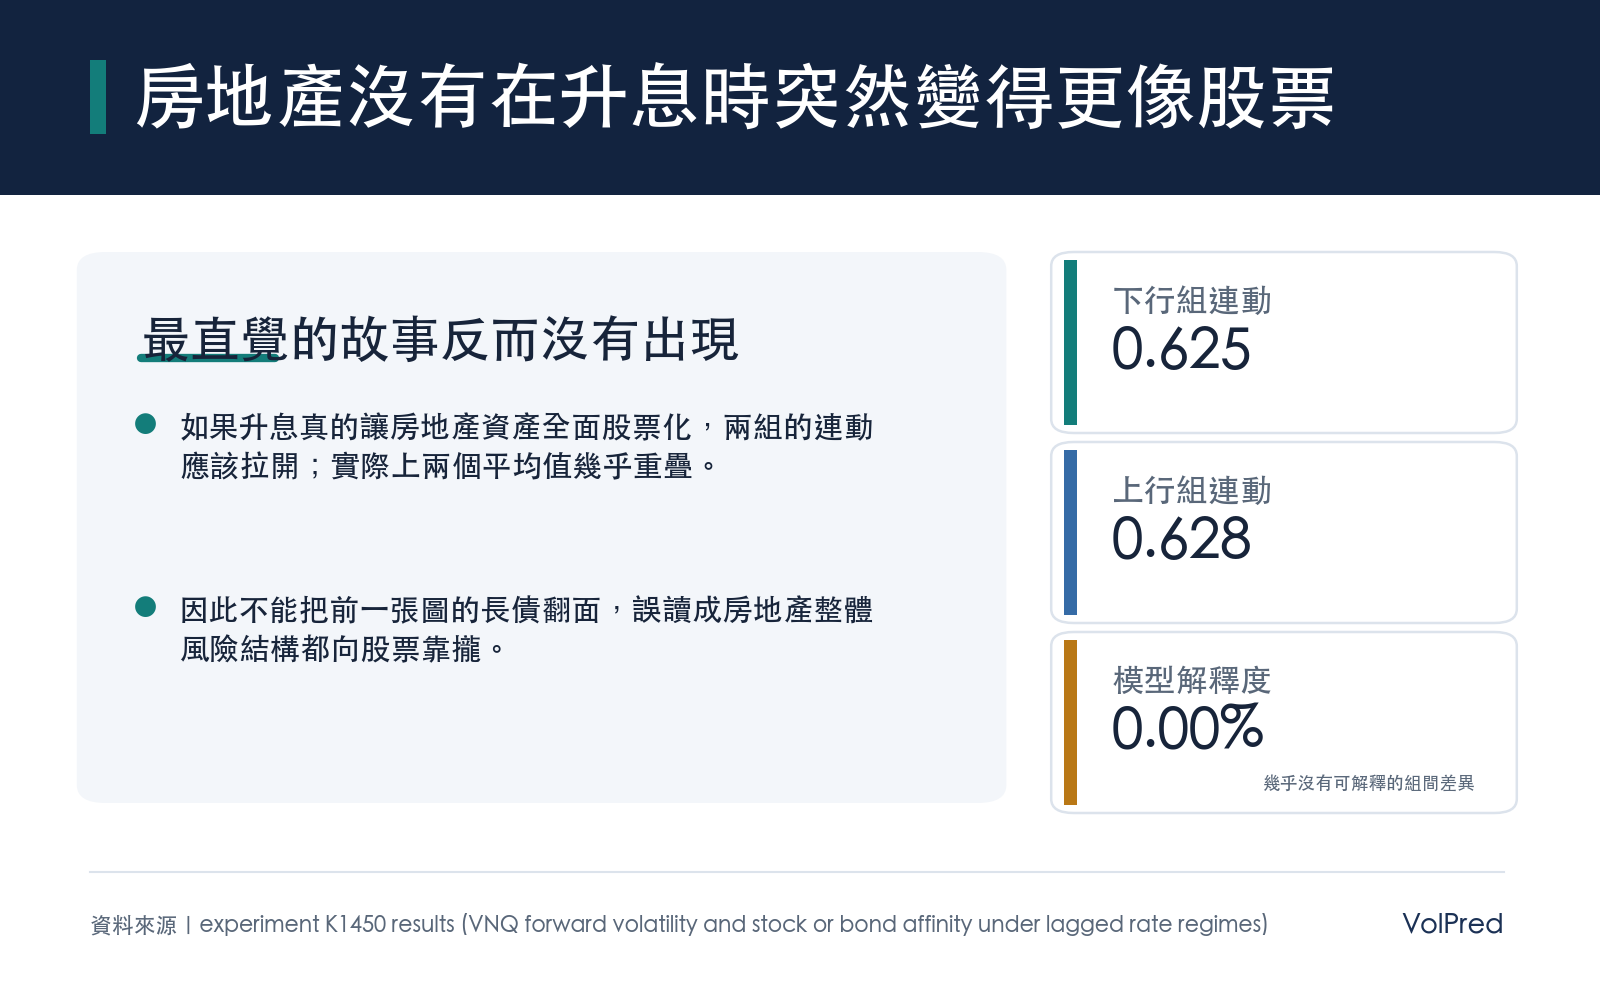
降息期,房地產 ETF 與美股 ETF 未來一個月的相關係數平均 0.625。升息期 0.628。
兩者差 0.003。這個差距純屬隨機的機率高達 0.897,是全部五項檢定裡最沒有訊號的一項。
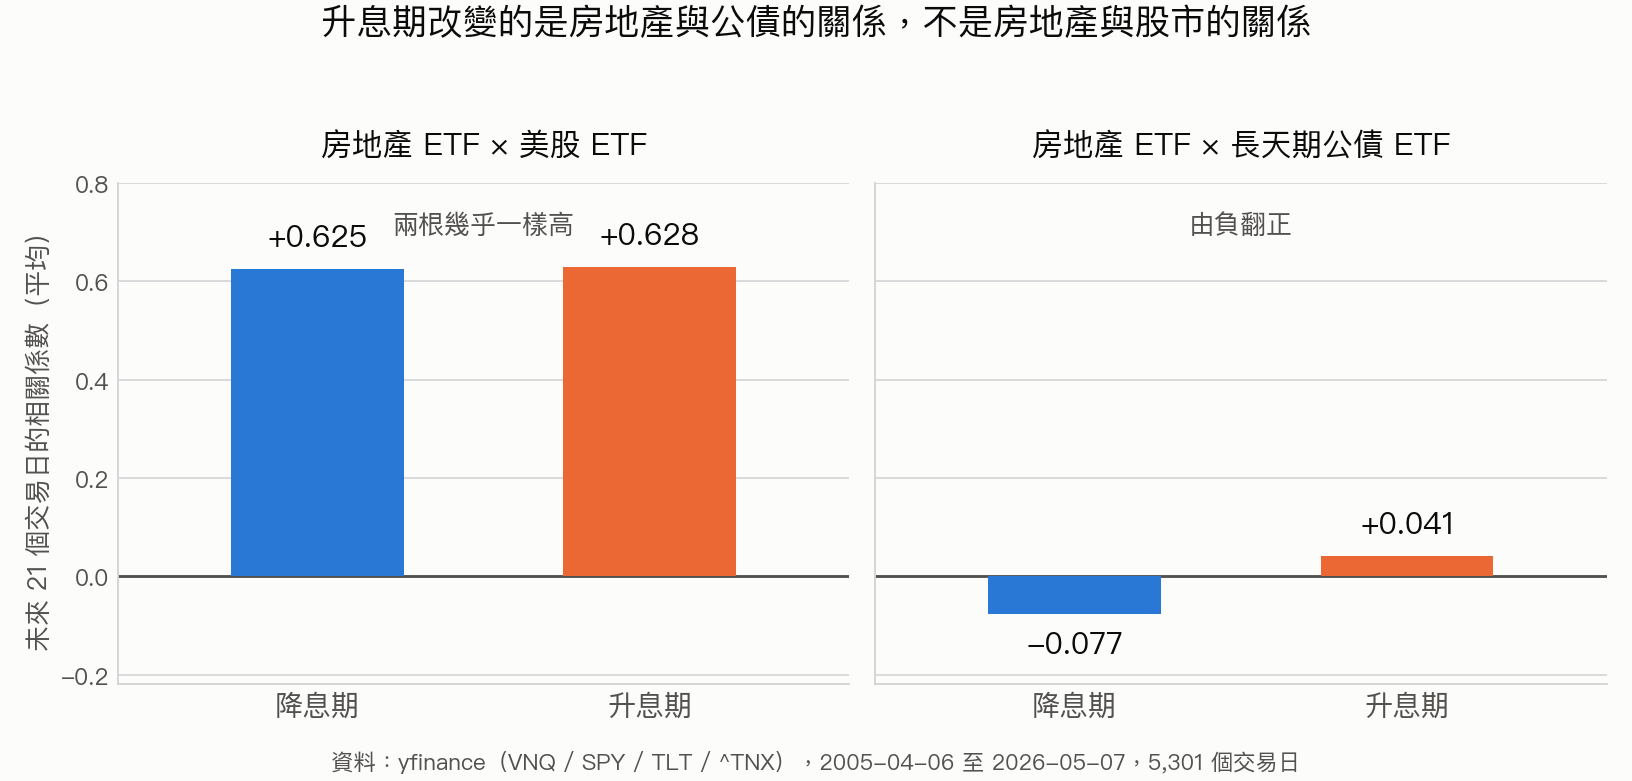
房地產 ETF 跟股市綁得很緊,這件事一直都成立,跟利率往哪走無關。升息沒有「把它變成股票」,因為它平常就已經很像股票了。
翻掉的是它跟長天期公債的關係
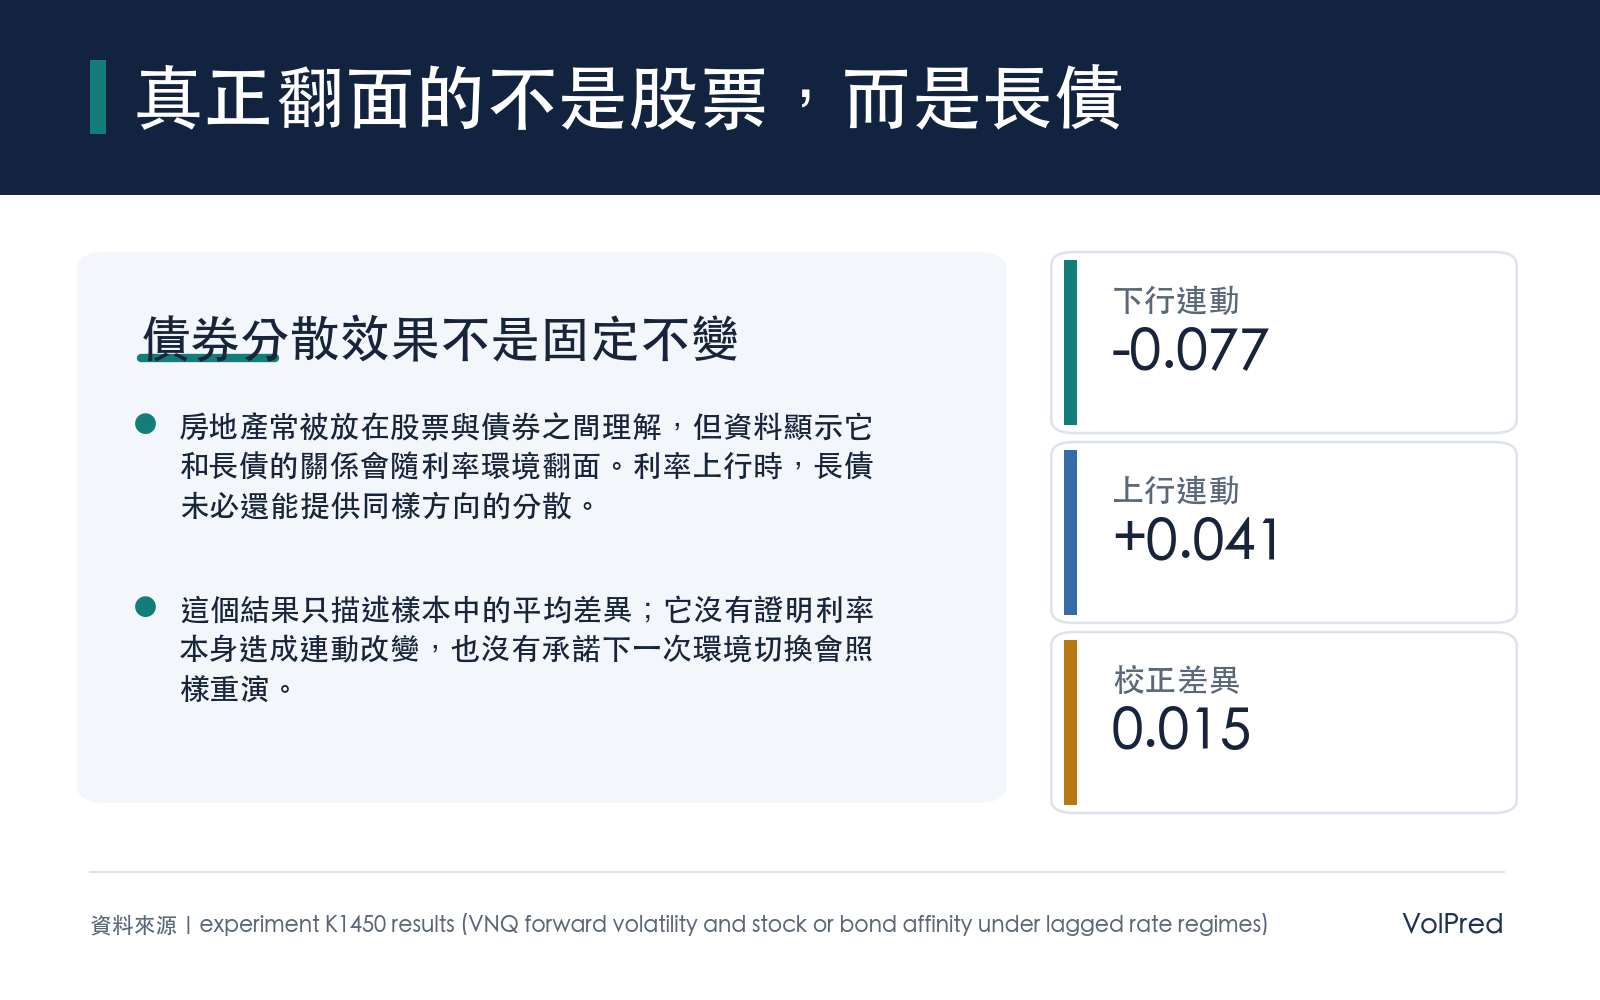
降息期,房地產 ETF 與長天期公債 ETF 未來一個月的相關係數平均 -0.077。升息期 +0.041。差距 0.118,符號整個翻過來。
中位數走同一個方向:-0.075 變成 +0.071。這不是被少數幾天的極端值帶著跑的結果。
用電路來想。家裡冰箱和電腦本來插在兩條不同的迴路上,其中一條跳掉,另一條還亮著。升息期等於有人把兩台機器接到同一條迴路。平常看不出差別,跳電那天你會一次失去兩樣東西。
負相關代表公債殺下來的那段時間,房地產有機會往另一邊走,替組合墊一下。相關係數轉正之後,這層墊子就沒了。
要注意的是量級。-0.077 和 +0.041 都很靠近零,兩者都算不上強關聯。變的是方向與那層緩衝的有無,不是變成什麼緊密同步。
這是五項檢定裡,唯一一項經過校正還站得住的發現。
五項檢定攤開來看
| 檢定項目 | 降息期 | 升息期 | 原始巧合機率 | 校正後 | 校正後過關 |
|---|---|---|---|---|---|
| 房地產 × 長天期公債 連動 | -0.077 | +0.041 | 0.0030 | 0.0150 | 過 |
| 美股 ETF 未來一個月波動 | 16.99% | 14.44% | 0.0355 | 0.1773 | 沒過 |
| 房地產 ETF 未來一個月波動 | 23.85% | 19.76% | 0.0599 | 0.2993 | 沒過 |
| 長天期公債 ETF 未來一個月波動 | 13.98% | 13.22% | 0.2214 | 1.0000 | 沒過 |
| 房地產 × 美股 連動 | 0.625 | 0.628 | 0.8971 | 1.0000 | 沒過 |
校正在做什麼?一次丟五個問題給同一份資料,就算五個問題全都沒有答案,光靠運氣也有機會冒出一個看起來很漂亮的數字。校正法把及格門檻拉高,抵掉這種運氣。
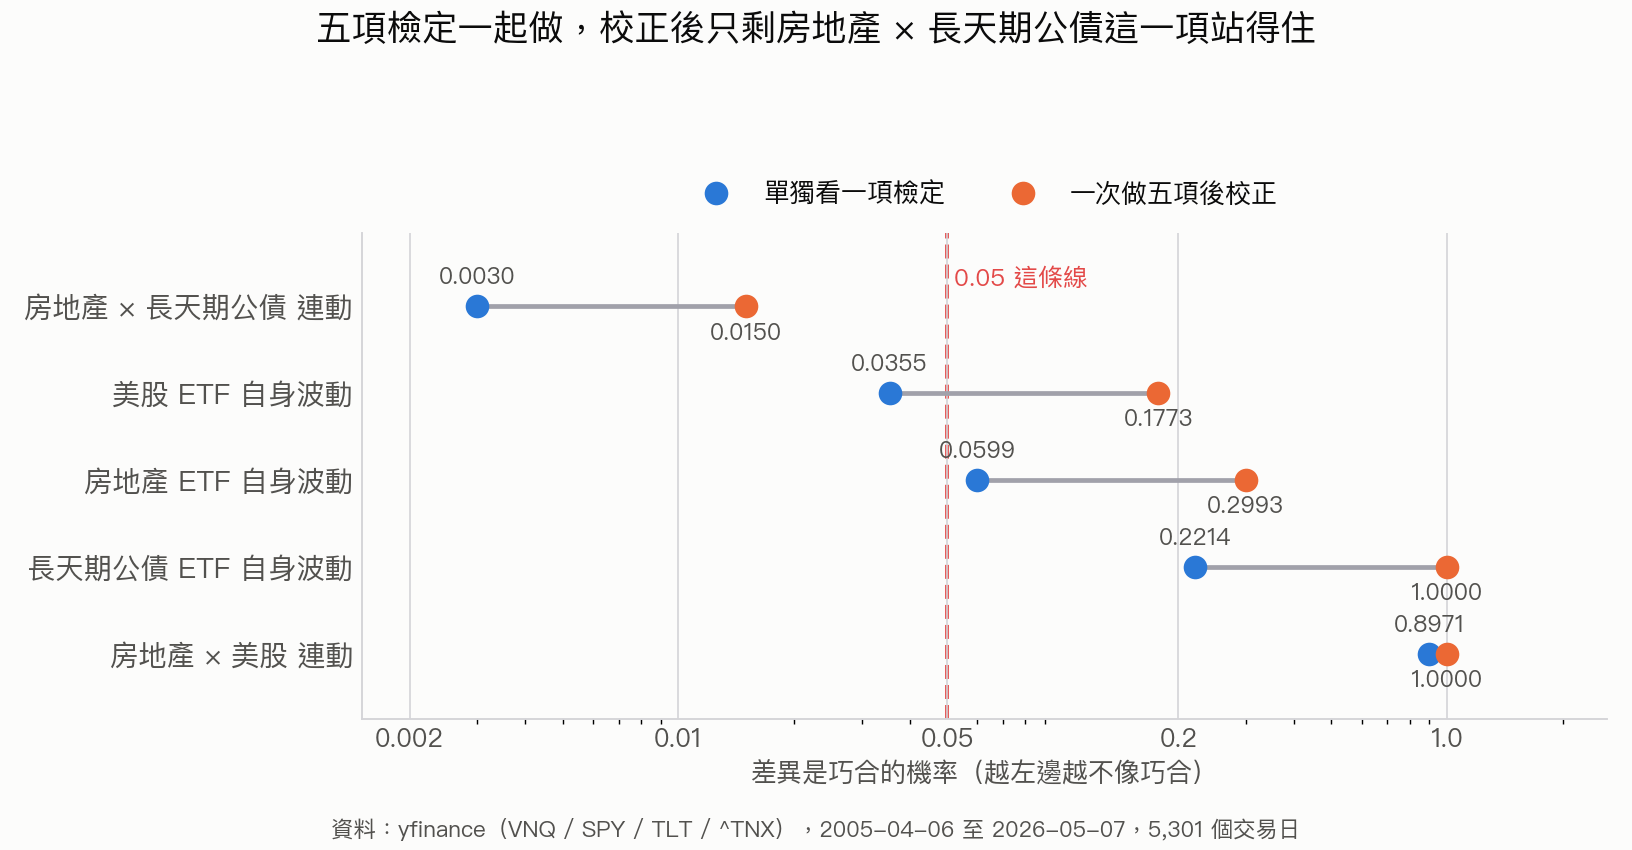
校正之後,只剩房地產與長天期公債的連動留在 0.05 左邊:原始 0.0030,校正後 0.0150。其餘四項全部退到門檻右邊。
有一條數字很誘人,但它不算數
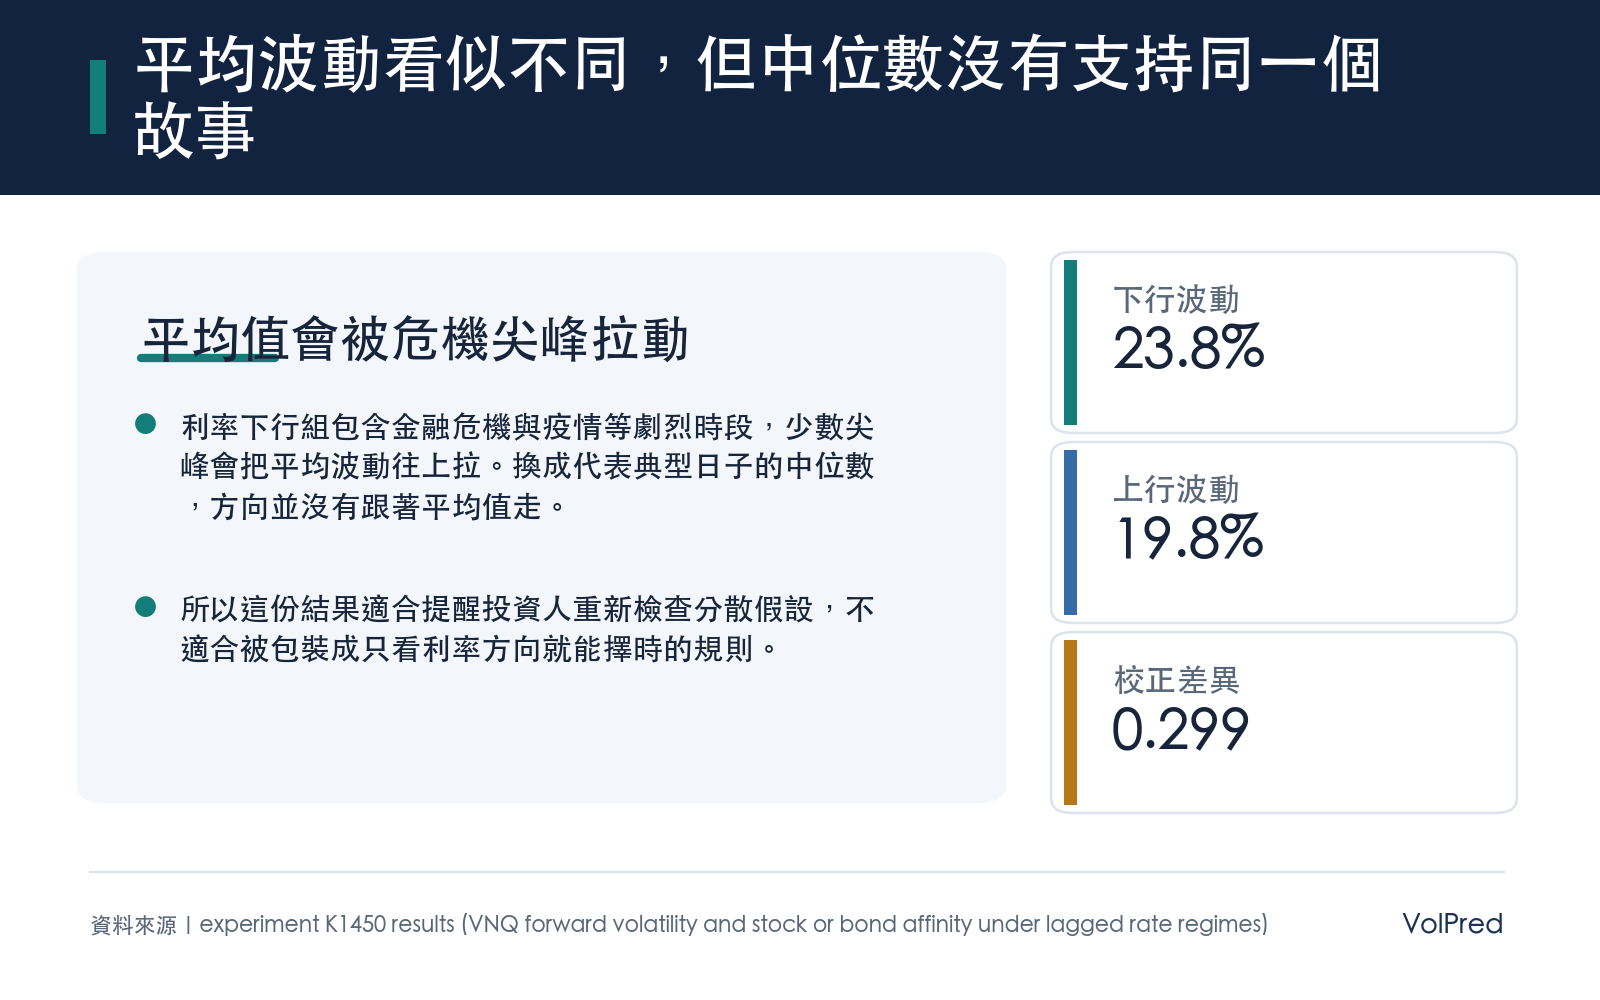
房地產 ETF 自己的波動度,降息期平均 23.85%,升息期 19.76%。差了四個百分點,看起來很像一個結論。
它不算數。單獨看,這個差距的巧合機率是 0.0599,本來就沒過 0.05;五項一起校正後變成 0.2993,離及格線更遠。
拆開來看更清楚。中位數的方向是反的:降息期 15.67%,升息期 16.25%。平均數被 2008 和 2020 那幾根尖峰拉高了。
離散程度也對得上。降息期的波動度標準差 23.45%,升息期只有 13.19%。降息期那個高平均來自偶爾出現的極端月份,不是天天都比較晃。
所以「降息時房地產波動比較大」這句話,這份資料撐不起來。想引用這條的人得先接受它沒過校正。
這個發現能用到什麼程度
整份檢定的判定是「有條件通過」,不是「通過」。理由很直接:五項裡只存活一項。
再來,這是統計上的關聯,沒有因果。利率往上並不「造成」房地產跟公債同步,兩邊比較可能同時被同一批總體因素推著走。
強度也要看清楚。即使是存活的那一項,利率期別只解釋了未來相關係數變化的 2.3%,其餘絕大部分由別的東西決定。它是描述性的背景知識,拿來當進出場訊號會太薄。
能帶走的一句話:如果你的配置靠「房地產跟長債互相抵消」來分散風險,那在利率往上走的期間,這層抵消在歷史上會變薄甚至反向。股票那邊的連動則不會因為升息而惡化,因為它一直都那麼高。
資料與複現
資料來自 yfinance,標的為 VNQ、SPY、TLT、^TNX,下載期間 2005-01-01 至 2026-06-09。扣掉三個月訊號視窗與一個月前瞻視窗後,有效樣本為 2005-04-06 至 2026-05-07,共 5,301 個交易日。
統計上用了針對重疊樣本調整過的標準誤:未來 21 日的視窗每天都重疊,不調整會高估精確度。五項主檢定一起做多重比較校正。程式碼與完整結果放在 experiments/k1450/。
本文是資料分析,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊