至少三檔 ETF 同時大跳,隔天平均漲跌幅度放大五成
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
至少三檔 ETF 同時大跳,隔天平均漲跌幅度放大五成
SPY 某天突然大跌,原因可能只屬於大型股。能源、金融、科技、公用事業等多檔 ETF 在同一天一起出現異常跳動,訊號就換了性質。這種同步動作比較像整個市場的壓力同時升高。
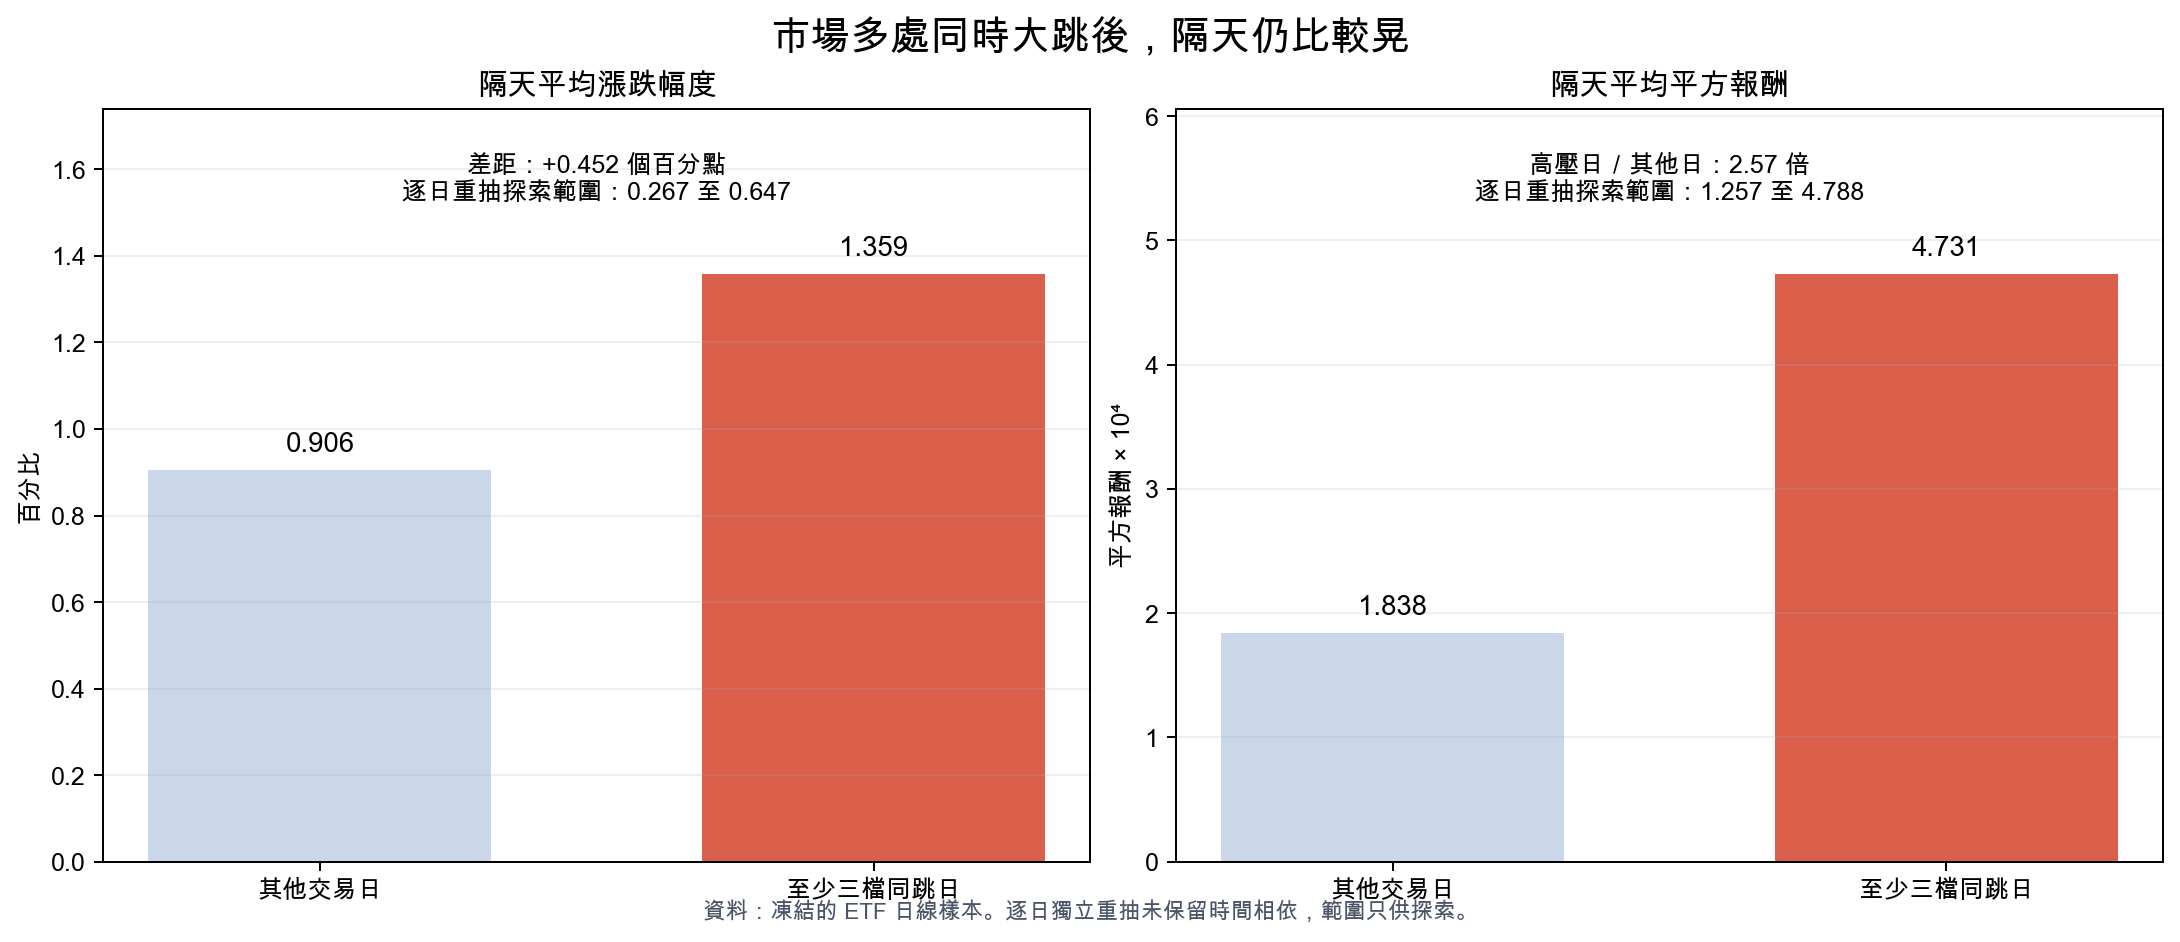
我們把十二檔美股 ETF 的日線資料排在一起,逐日數有多少檔出現異常大跳。至少三檔同日被標記時,隔天的平均平方報酬是其他交易日的 2.57 倍 ;平均絕對報酬也從 0.906% 升到 1.359% 。這項共同壓力再放進隔日波動模型後,十二檔 ETF 的預測誤差全都低於只看自身歷史的基本版本。
結論有一條清楚邊界。這次用的是日線代理指標,能支持「市場一起跳值得納入隔日預測」。它還不能代替五分鐘資料上的正式共同跳動研究。
怎麼判斷「一起跳」
研究涵蓋 SPY、QQQ、IWM,以及材料、能源、金融、工業、科技、民生必需、公用事業、醫療與非必需消費等九檔產業 ETF。資料從 2005 年開始,樣本外預測從 2016-01-01 起算,到 2026-06-24 為止。每檔 ETF 都留下 2,633 次 真正往前的隔日預測。
每檔 ETF 用最多前六十三個交易日估計近期的正常擺動尺度;至少累積三十一日資料後,尺度才開始形成。當天報酬若超過該尺度的 2.5 倍 ,就記為一次日線大跳。接著把十二檔的標記相加,得到當天的共同跳動數。
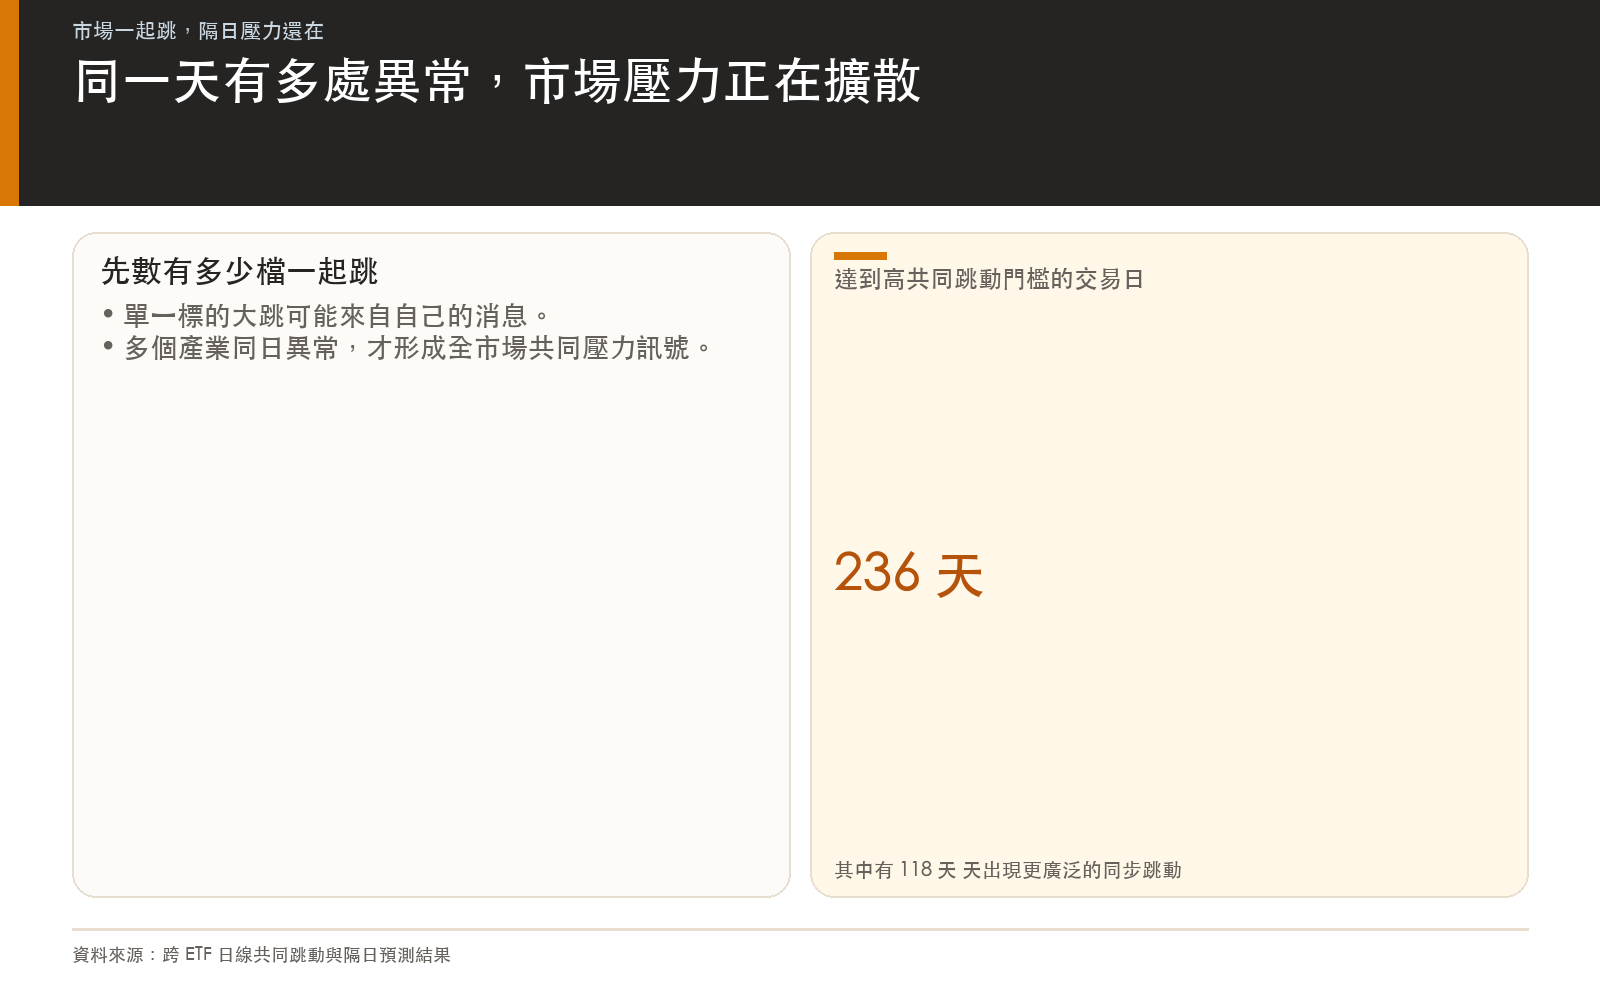
這套方法抓到 236 天 至少三檔一起跳,其中 118 天 至少六檔一起跳;最極端的一天,十二檔全部被標記。多數日子的共同跳動數仍是零,因此它辨識的是少數壓力日,不是天天都會亮的普通波動指標。
時間順序也先鎖住。模型預測明天時,只能讀到今天以前的報酬、單檔跳動與全市場共同跳動數。當天答案要等收盤後才能加入下一次預測,未來資料沒有回頭參與估計。
壓力日之後,隔天仍比較晃
研究把「至少三檔一起跳」定為高共同跳動日,再比較隔天市場的平均動作。
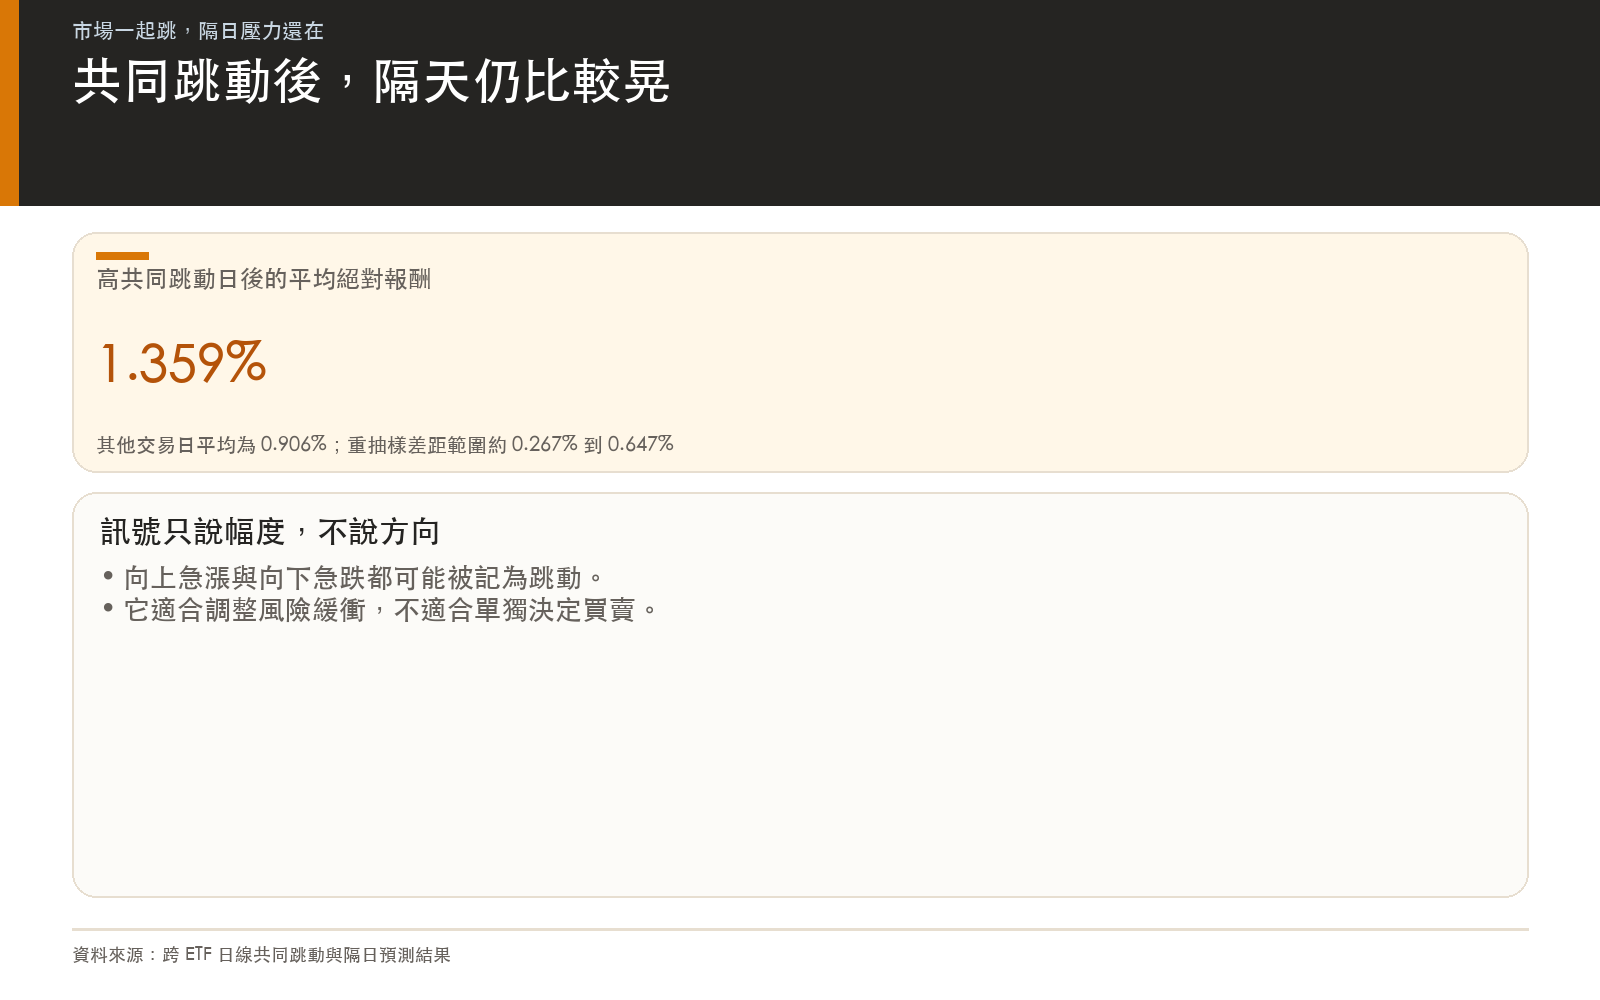
高共同跳動日後,隔天十二檔 ETF 的平均絕對報酬是 1.3586% ;其他日子是 0.9061% ,差了 0.4525 個百分點 。在不保留時間相依的逐日獨立重抽中,差距落在 0.2669 到 0.6474 個百分點 。這只是探索性範圍,不能代替保留波動叢聚的完整不確定性檢查。
若改看平均平方報酬,高壓日後是 0.000473 ,其他日子是 0.000184 。前者約為後者的 2.57 倍 。這兩把尺給出同一方向:市場多處同時大跳後,壓力往往不會在收盤鐘響時立刻歸零。
這裡量到的是時間上的關聯。共同跳動可能反映同一則總體消息、流動性同步收縮,或市場避險需求一起升高。日線資料無法替三種原因分家,因此文章不把關聯寫成單一因果故事。
多看全市場,預測分數確實下降
接著比較三種模型。第一種只看單檔 ETF 過去一天、一週與一個月的波動。第二種再加入這檔 ETF 自己前一天有沒有大跳。第三種多讀一項全市場資訊:昨天有多少檔 ETF 一起跳,以及其中多少是向下跳。
三種模型都每年重新估計,評分只用尚未看過的後續資料。誤差分數越低越好。
| 模型讀到的資訊 | 十二檔平均誤差分數 |
|---|---|
| 只有單檔歷史波動 | 2.2915 |
| 再加單檔自身跳動 | 2.2638 |
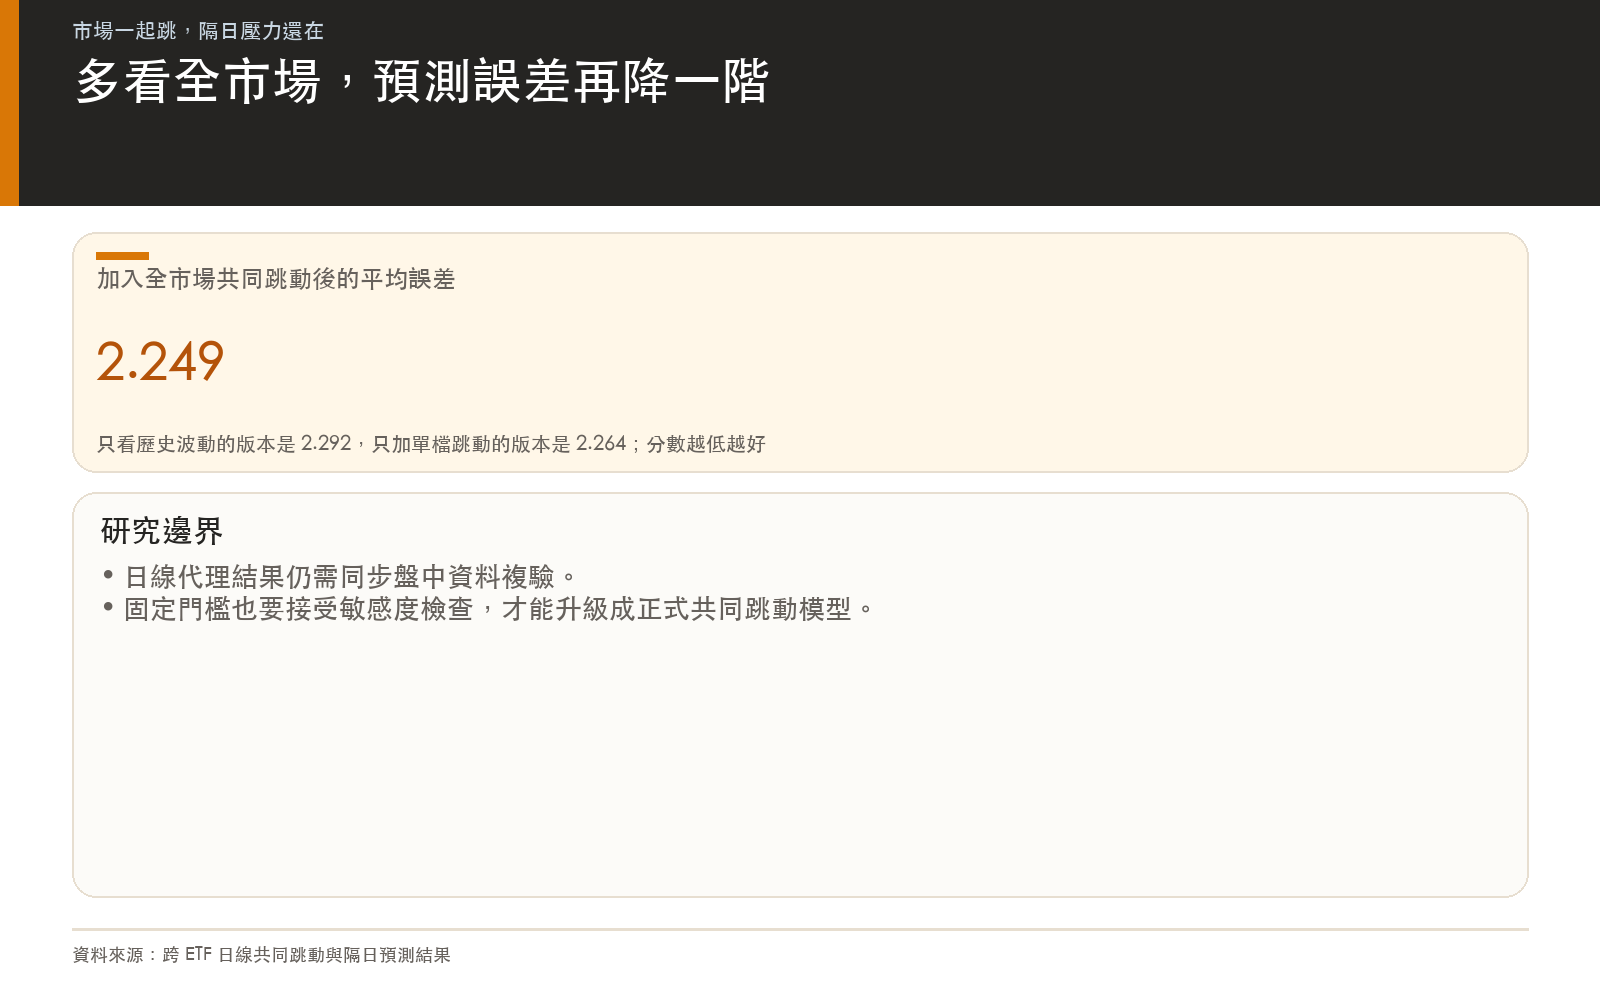
| 再加全市場共同跳動 | 2.2489 |
全市場版本在 12 檔裡全部拿到最低分 。和最基本的版本逐檔比較,十二檔都通過嚴格門檻;和已經知道單檔跳動的版本比較,六檔仍通過。全部比較合計留下 18 個嚴格勝場、0 個嚴格敗場 。
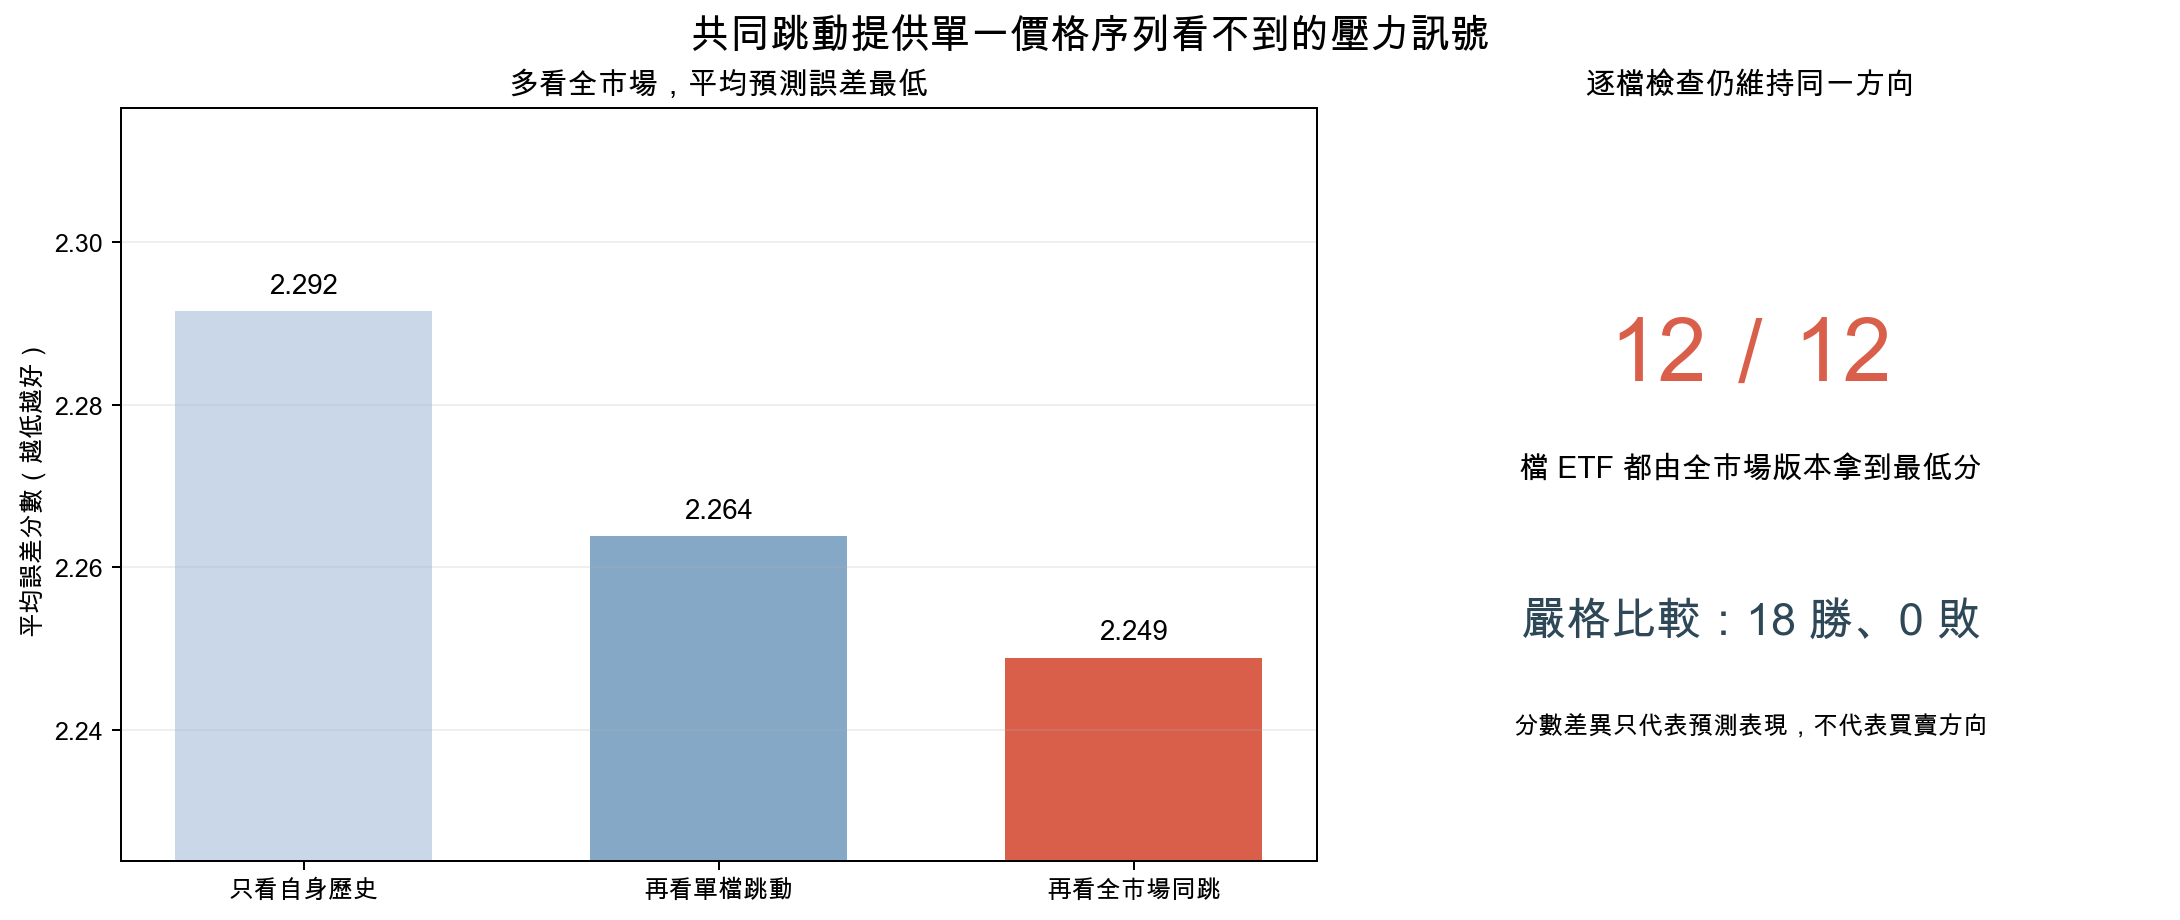
這組結果把訊號來源分得更清楚。單看一檔昨天有沒有大跳,能補上一些資訊;再知道其他產業是否同時大跳,還能多降一點誤差。市場廣度因此不是裝飾欄位,它提供單一價格序列看不到的共同壓力狀態。
對風險管理有什麼用
這項訊號最適合放在隔日風險估計的輸入端。若多個產業同一天同時越過異常門檻,隔天的部位上限、保證金緩衝或風險區間可以先採較保守設定,再由正式模型算出幅度。
它不適合直接翻成買賣指令。資料只顯示隔天平均擺動較大,沒有告訴你方向;向上急漲與向下急跌都可能被記為跳動。只靠共同跳動做多或做空,會把波動訊號誤讀成報酬訊號。
實作時還要保留單檔與全市場兩層。某家公司爆出財報意外,單檔跳動可能很重要,但市場共同數很低。央行、流動性或系統性消息同時推動多個產業時,共同數才會提供額外警報。
這次還缺哪幾塊
第一,日線大跳只是代理指標。一天裡先漲後跌與開盤直接跳空,最後可能留下相似的收盤報酬;五分鐘同步資料才能判斷多個市場是否真的在同一時刻跳動。
第二,異常門檻固定為近期尺度的 2.5 倍 。換成其他門檻後,236 個高壓日與模型排名是否維持,仍要做敏感度檢查。
第三,預測目標是每日平方報酬。這是可長期保存、可跨十二檔比較的尺度,但單日雜訊很大。下一輪若取得同步盤中資料,應改用較完整的日內波動量,並重新做整套樣本外檢查。
現階段最穩妥的用法很簡單:把「市場有幾處一起跳」當成隔日壓力溫度計。這支溫度計在十二檔 ETF 上確實改善了預測,研究邊界仍停在日線代理層。
資料來源:凍結的美股 ETF 日線價格資料;十二檔資產的有效樣本自 2005-02-04 至 2026-06-24,樣本外預測自 2016-01-01 起,每檔 2,633 筆。所有跳動與共同跳動變數至少落後一個交易日。本文描述波動預測研究,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊