用恐慌指數調整股票部位,手續費要多高才變成主要代價?每天調的做法要到單邊約 47.3 基點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果你在恐慌指數 VIX 升高時減少股票、平靜時再加回來,你其實是在買保險:用比較少的報酬,換比較小的跌幅。這份保險每年要付多少錢?錢又花在哪裡?
答案取決於你怎麼調。 每天照恐慌指數調的做法,保費九成是「股票放得少而少賺的報酬」,手續費要高到單邊約 47.3 基點才會變成主角;只在警訊時減碼的做法,保費小得多,但手續費與少賺大約各占一半,成本假設一變,結構就跟著變。
保費的兩個來源
拿「股票一直放滿」當對照,任何減碼的做法都會少賺一些。這份差距可以拆成兩部分:
- 少賺的報酬 :股票放得比較少,所以少拿了股票的報酬。這部分跟交易成本無關。
- 交易成本 :每次調整比重都要付手續費和價差。比重變動越頻繁,這部分越大。
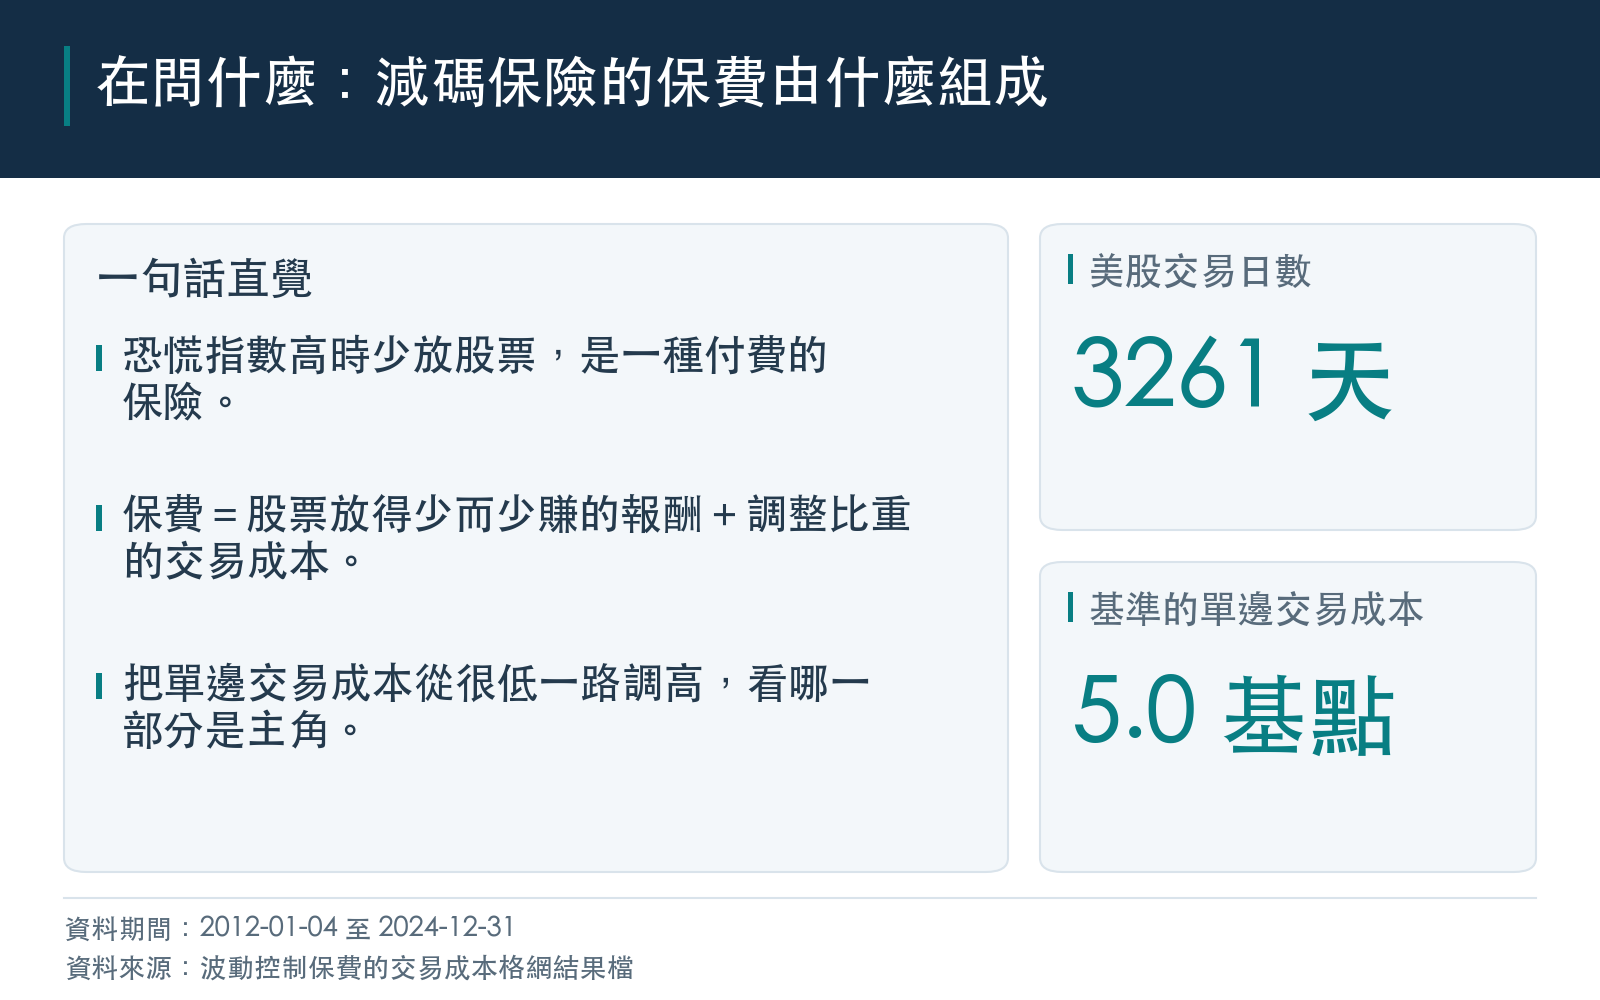
實驗只用美股大盤 ETF(SPY)與現金,期間 2012-01-04 到 2024-12-31,共 3261 個交易日,每天調整。交易成本的假設是 單邊 :每次比重變動只收一次,不是買賣各收一次。基準情境假設單邊 5.0 基點,一基點是萬分之一。
三種做法:
- 每天照恐慌指數調 :股票比重等於十二除以前一天的 VIX,最多放滿。VIX 是二十四時只放一半。
- 依警訊強弱平滑調 :看恐慌指數本身的波動有多劇烈,越劇烈就越接近上面那條規則,平靜時接近放滿。
- 只在警訊時調 :只有恐慌指數的波動偏高、而且 VIX 正在上升時,才照上面那條規則減碼;其他時候股票放滿。
每天調的做法:保費主要是少賺,不是手續費
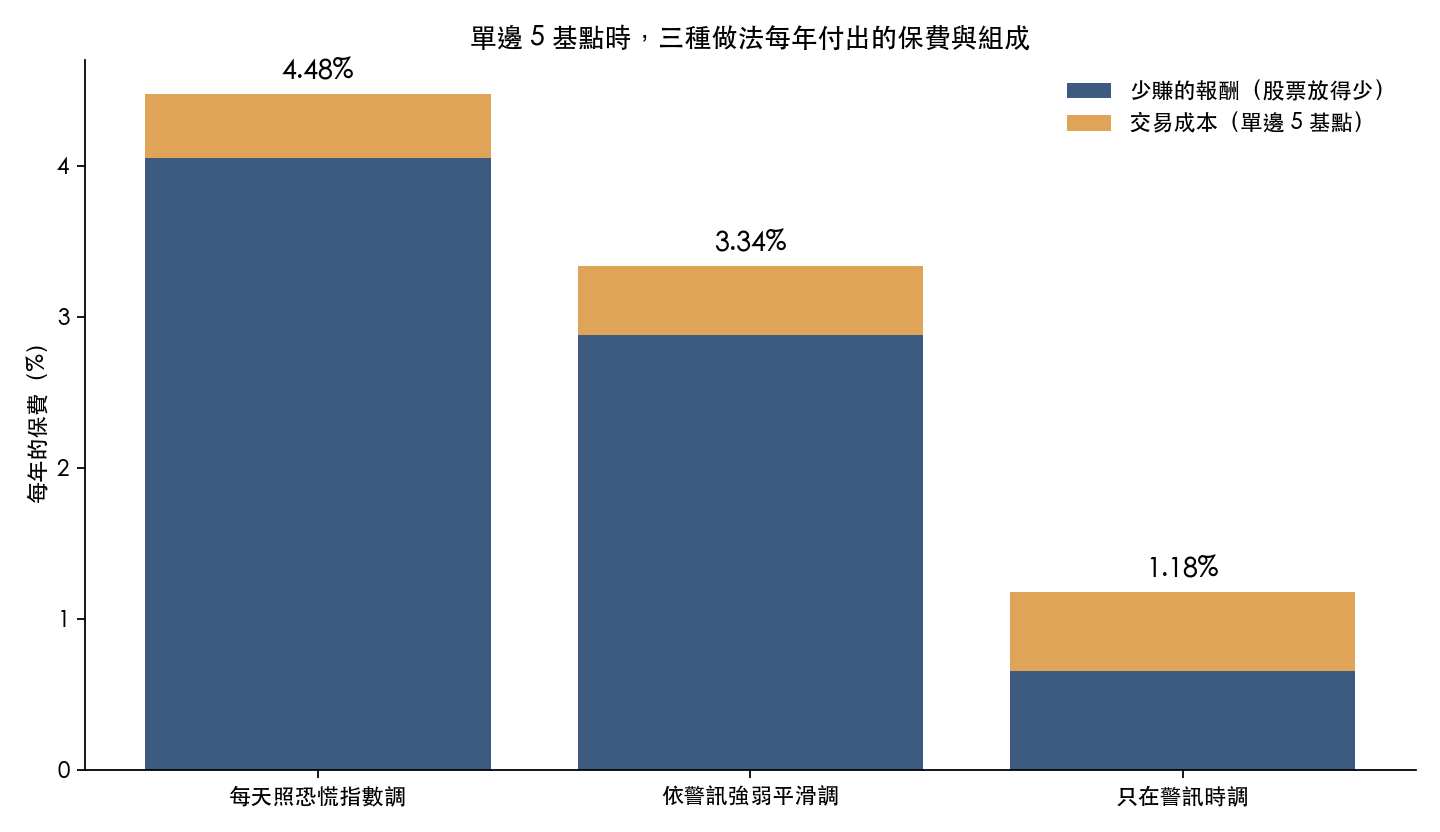
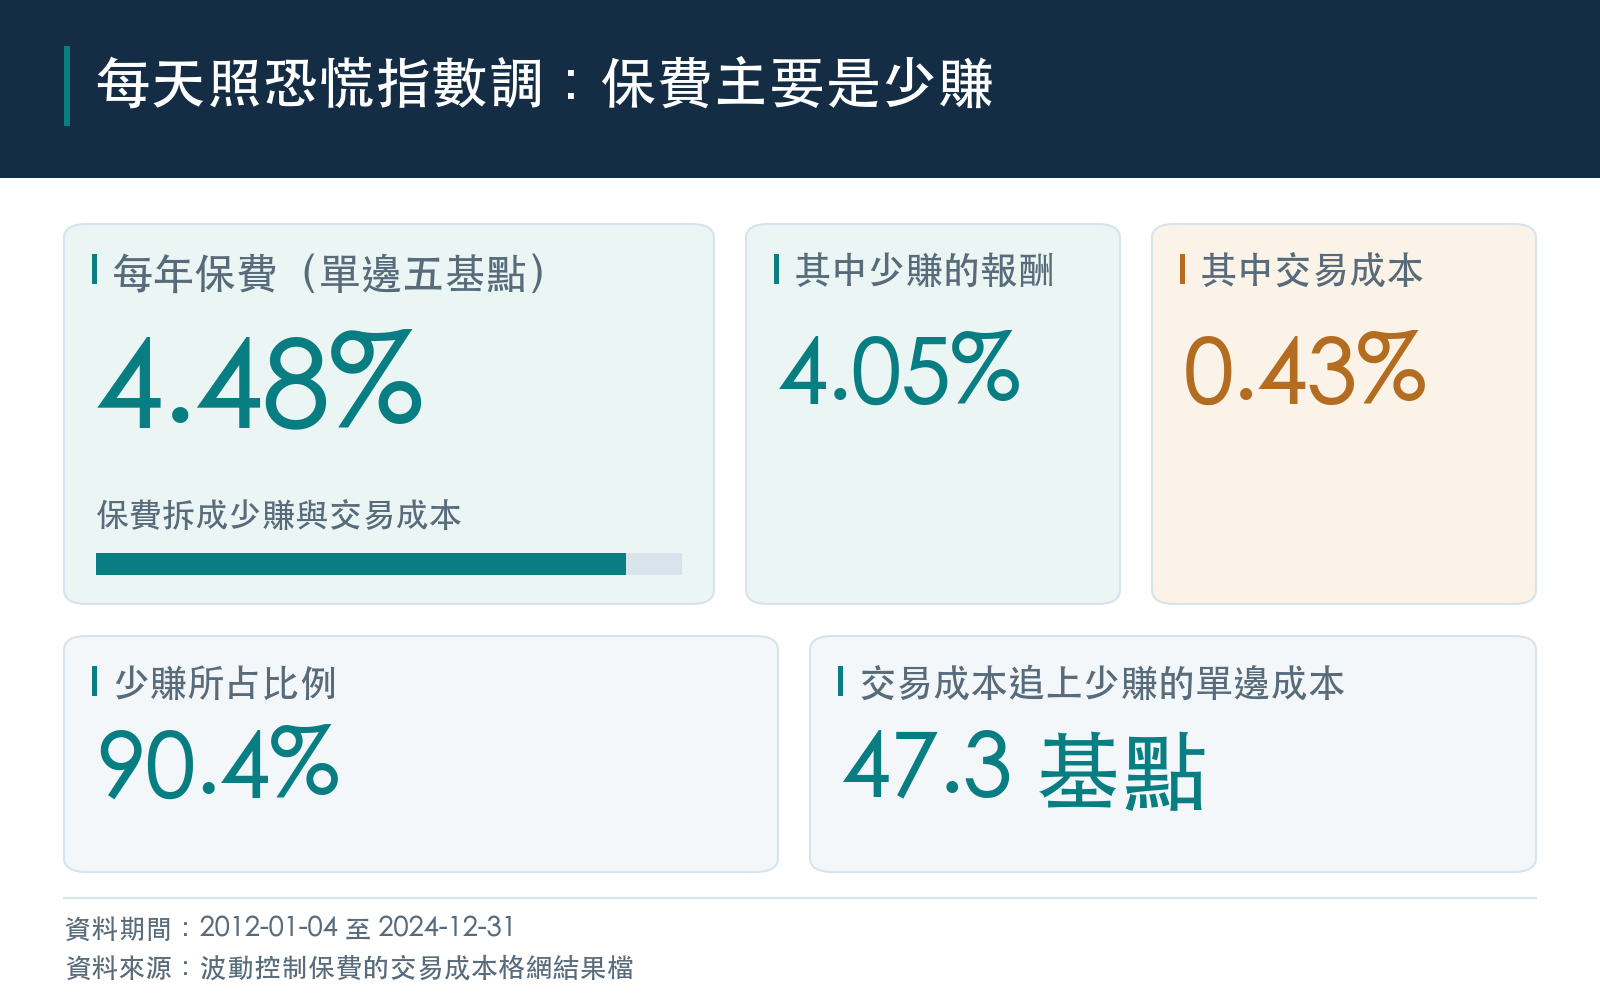
單邊 5 基點時,每天照恐慌指數調的做法每年保費 4.48% 。其中少賺的報酬是每年 4.05% ,交易成本每年 0.43% ;少賺占了 90.4% 。
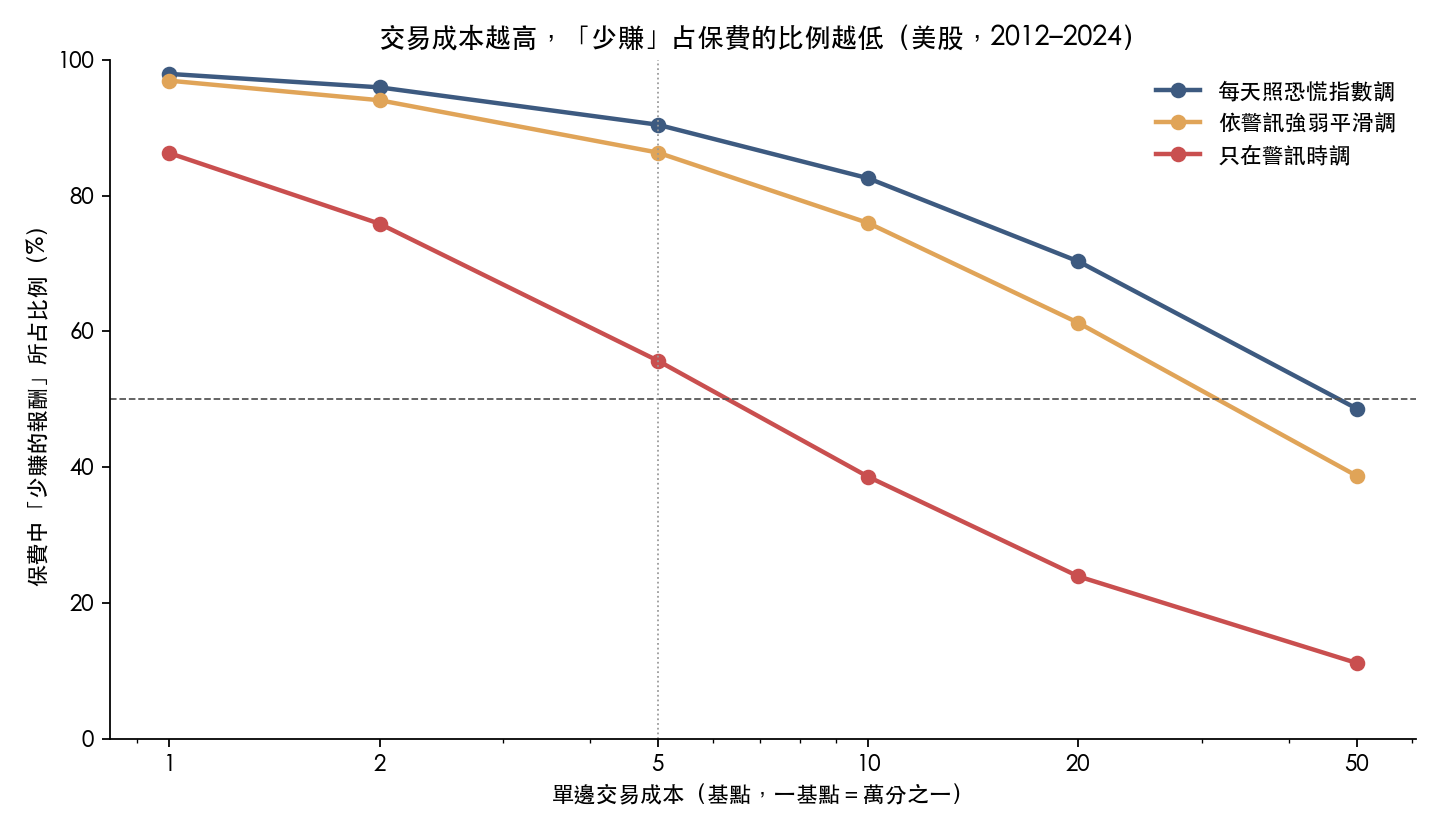
把交易成本往上調,少賺的比例會下降,但下降得很慢:單邊 10 基點時是 82.6% ,20 基點時是 70.3% ,到 50 基點才跌到 48.6% ,第一次低於一半。換算成交易成本剛好追上少賺的那個點,是單邊約 47.3 基點,等於基準假設的 9.5 倍。
對這種做法的使用者來說,這代表 換一家手續費便宜一點的券商,省下的錢有限 ;真正的代價是股票放得少。要不要用它,該問的是「我願不願意每年少賺約 4%,換比較小的跌幅」,而不是手續費。
平滑調的做法結構相近:單邊 5 基點時保費每年 3.34% ,少賺占 86.3% ;10 基點時 76.0% 、20 基點時 61.3% 、50 基點時 38.7% 。臨界點是單邊約 31.6 基點。
只在警訊時調的做法:保費小,但手續費的份量大
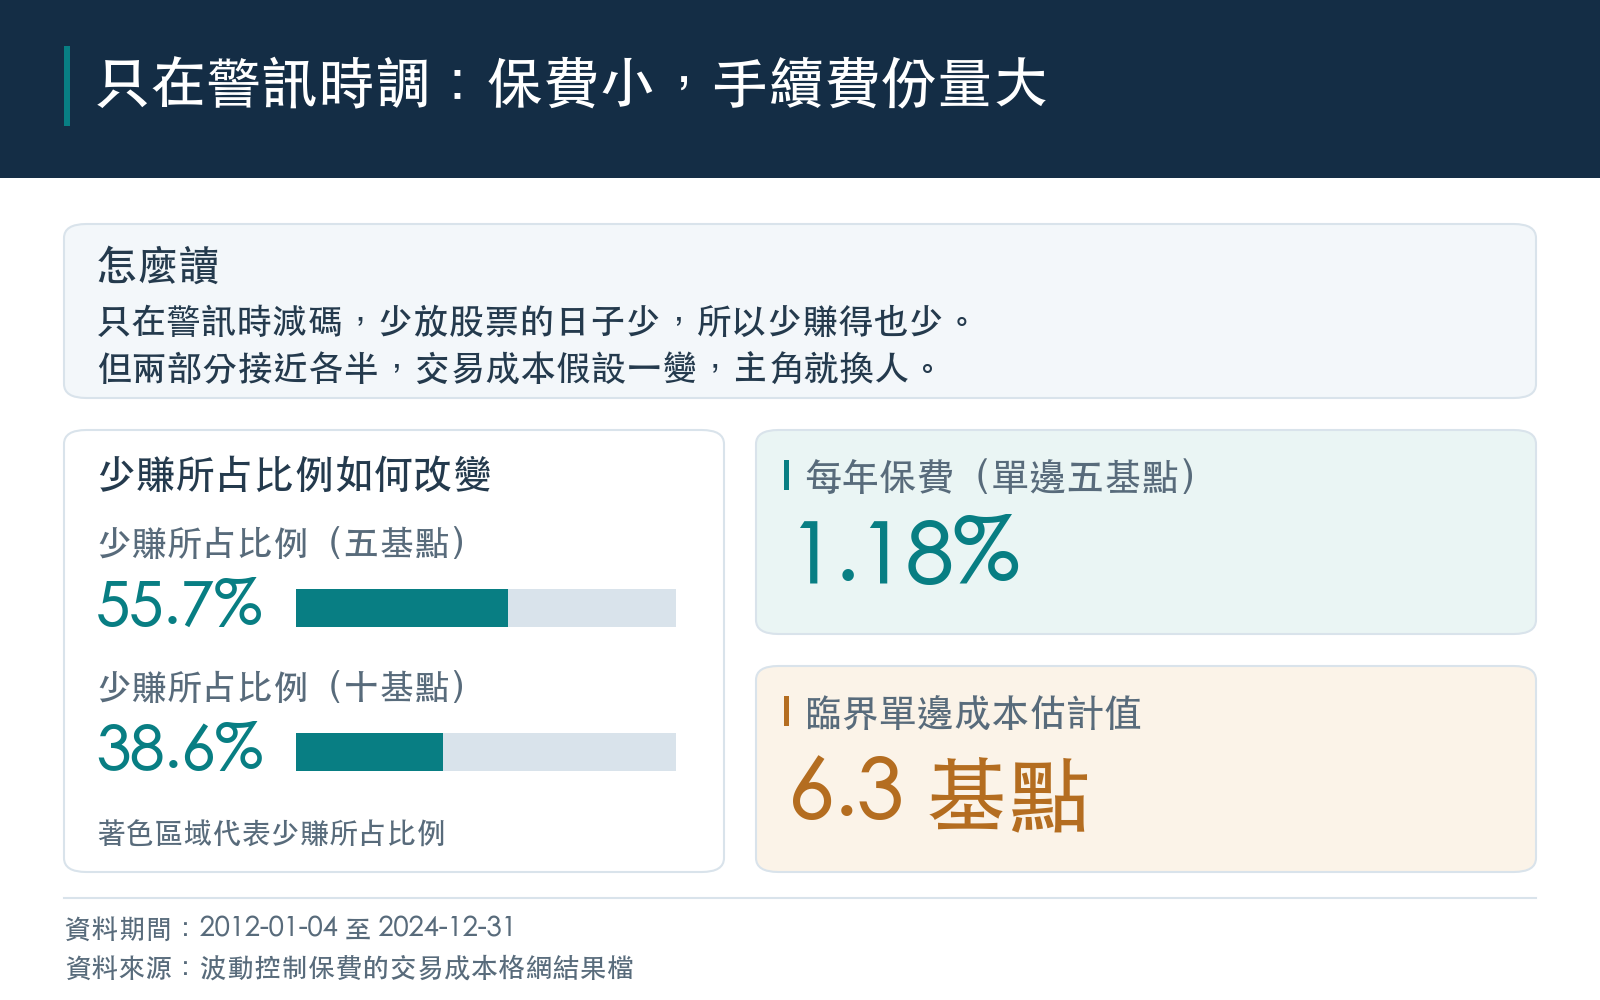
只在警訊時減碼的做法,單邊 5 基點時每年保費只有 1.18% ,是三種做法中最低的。但組成完全不同:少賺的報酬每年 0.66% ,交易成本每年 0.52% ,少賺只占 55.7% 。
單邊成本提高到 10 基點,少賺的比例就降到 38.6% ,交易成本變成主要代價。臨界點的估計值是單邊約 6.3 基點,與 5 基點的假設很接近。
| 做法 | 單邊 5 基點時每年保費 | 其中少賺的比例 | 單邊 10 基點時少賺的比例 | 臨界單邊成本(估計值) |
|---|---|---|---|---|
| 每天照恐慌指數調 | 4.48% | 90.4% | 82.6% | 約 47.3 基點 |
| 依警訊強弱平滑調 | 3.34% | 86.3% | 76.0% | 約 31.6 基點 |
| 只在警訊時調 | 1.18% | 55.7% | 38.6% | 約 6.3 基點 |
對只在警訊時調的使用者,實際的交易成本就很重要。如果你的單邊成本明顯高於 5 基點,表中 10 基點那一欄比 5 基點那一欄更接近你的情況。
臨界點的估計並不精確
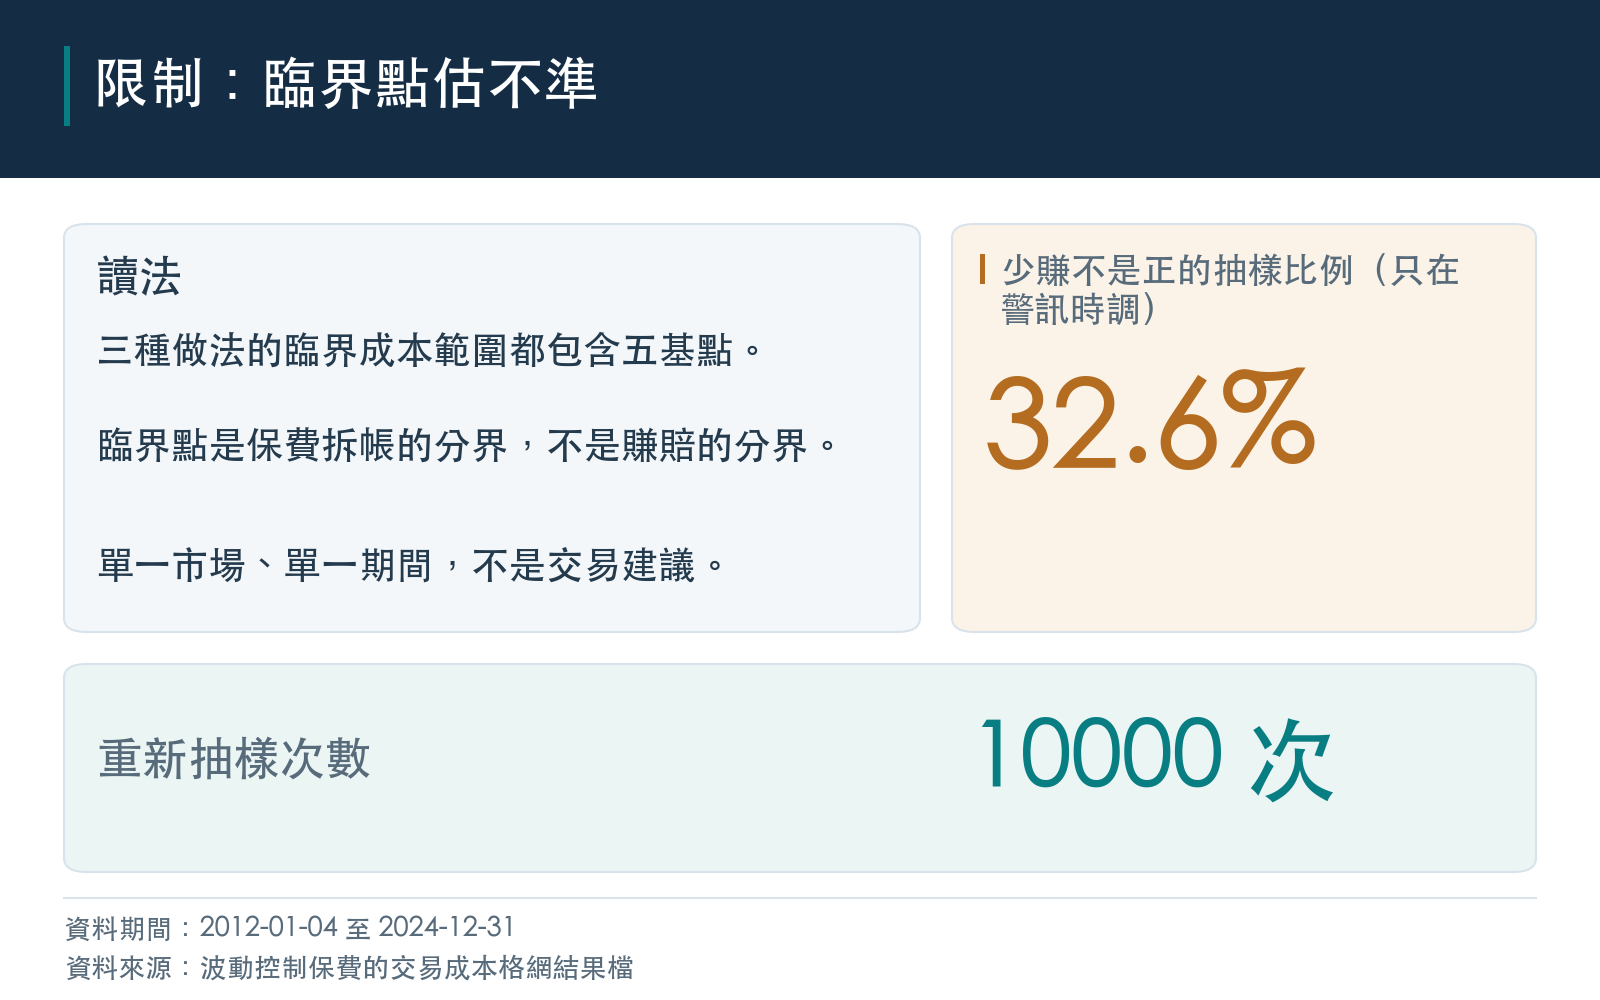
這些臨界點都是單一期間算出來的點估計,不確定範圍很寬。我們把 十三年的資料以約一個月為一段反覆重新抽樣 10000 次,看臨界點會落在哪裡:
- 每天照恐慌指數調 :九成五的範圍約在 2.9 到 89.8 基點之間,包含 5 基點。
- 依警訊強弱平滑調 :有 450 次抽樣中,少賺的部分根本不是正的,這時沒有臨界點可言。
- 只在警訊時調 :範圍從負值到約 32.5 基點,負值只是抽樣的計算結果,不代表交易成本可以是負的;而且有 32.55% 的抽樣中,少賺的部分不是正的。
所以這份資料 無法把任何一種做法的臨界點和 5 基點的假設分開 。我們不會說「只在警訊時調的做法對成本很脆弱」,只能說它的成本結構對交易成本的假設很敏感,而資料不足以給出精確的臨界值。
這個數字不代表什麼
臨界點是「交易成本與少賺的報酬一樣大」的那個成本,它是保費拆帳的分界,不是策略賺錢或賠錢的分界,也不是最適的成本水準。這份分析沒有比較三種做法的報酬或風險高低,也沒有說哪一種值得用。
和先前那篇保費文章的關係
我們先前寫過〈你的投資保費,有91%是「少賺的錢」〉,那篇用的是單邊 5 基點這一個假設。這篇把交易成本從 1 基點一路拉到 50 基點,回答那個九成會不會因為成本假設不同而翻轉:對每天調的做法,要到 50 基點附近才翻;對只在警訊時調的做法,5 到 10 基點之間就翻。
研究細節與限制
- 資料 :SPY 還原收盤、VIX、恐慌指數的波動指數 VVIX、美國聯邦基金有效利率作為現金報酬;2012-01-04 到 2024-12-31。前六十個交易日用來建立警訊的判斷基準,不計入拆帳。
- 成本假設 :固定的單邊成本,不隨交易量、市場波動或價差變化。實際成本會隨這些因素變動。
- 預先登記 :計算方式與判讀條件在執行前寫定;寫定之前已看過單邊 5 基點那一格的結果,所以不是盲測。
- 範圍 :單一市場、單一期間、每天調整的拆帳分析。不是新策略,也不是報酬預測或交易建議。
- 出處 :實驗檔案 experiments/k1980/,含程式、資料快照、結果檔與審查紀錄;本文的數字逐一由結果檔讀出。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊