同樣從 5 萬美元出發,20 年後差到快 5 倍:問題常常不是你不夠會算
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
同樣從 5 萬美元出發,20 年後差到快 5 倍:問題常常不是你不夠會算
很多人以為,投資最後誰贏,差在誰比較會算、誰懂的模型比較多。
K675 做了一個很直白的測試。先不比誰起跑線比較高,假設 4 個人都拿 5 萬美元 出發,走完同一段 20 年 的市場路。差別只放在兩件事:你知道多少,還有你跌的時候會不會亂賣。
結果拉出來,終點差得很誇張。
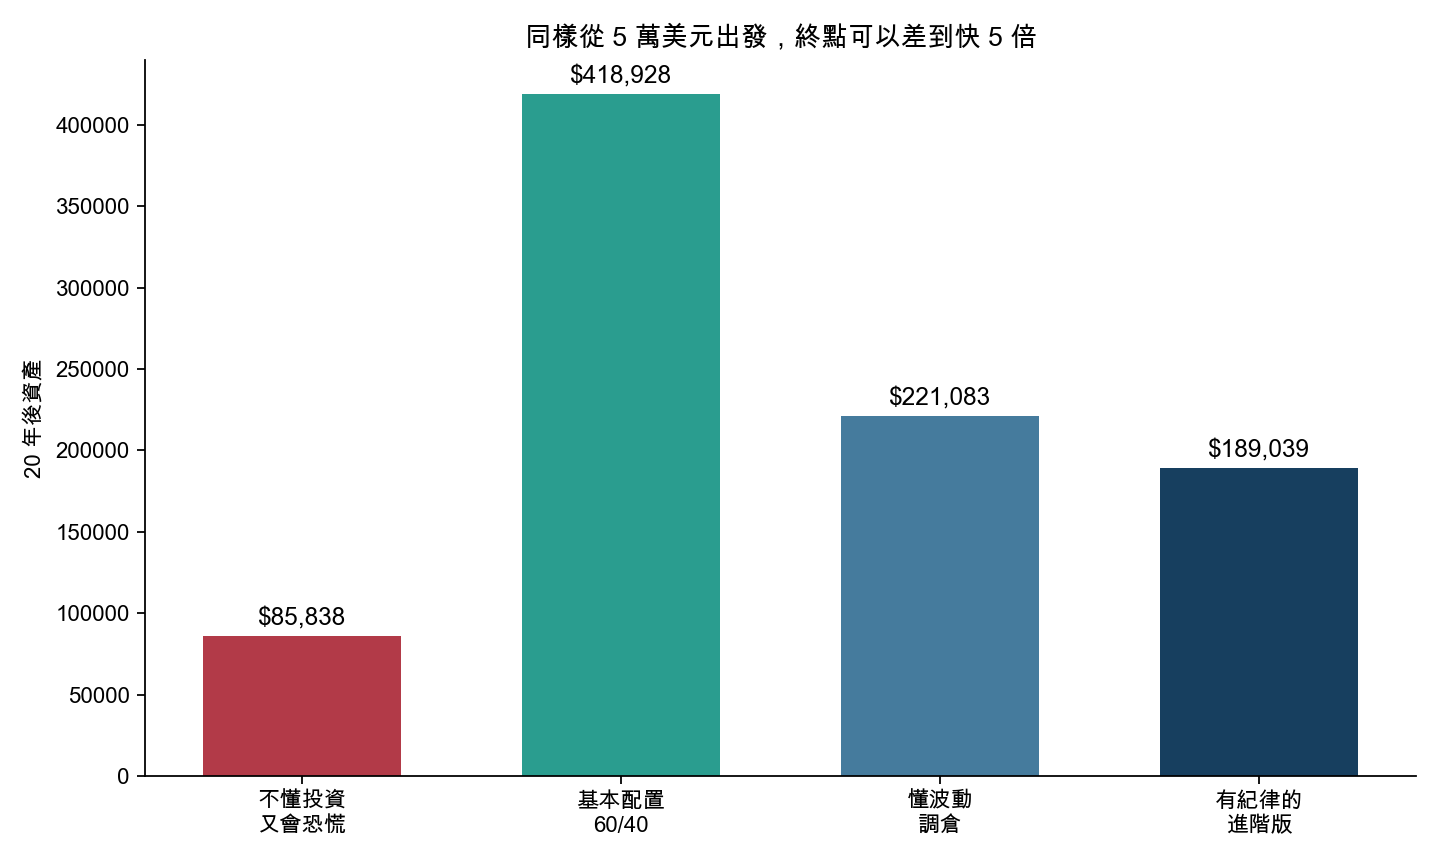
最差的那一組,是「平常就只是抱著 SPY,但每次跌深就受不了、先賣再說」的人。20 年後,5 萬美元只剩大約 8.6 萬 。
另一端的 3 組,其實沒有想像中那麼神祕。
- 最基本的 60/40 配置,20 年後大約 41.9 萬
- 懂波動率調整的人,大約 22.1 萬
- 有紀律、會在恐慌時慢慢加碼的人,大約 18.9 萬
差距最大的一刀,不是出在誰公式最複雜,而是那個最差的人,把每次大跌都當成必須逃命的訊號。
K675 把這筆帳另外拆了一次。
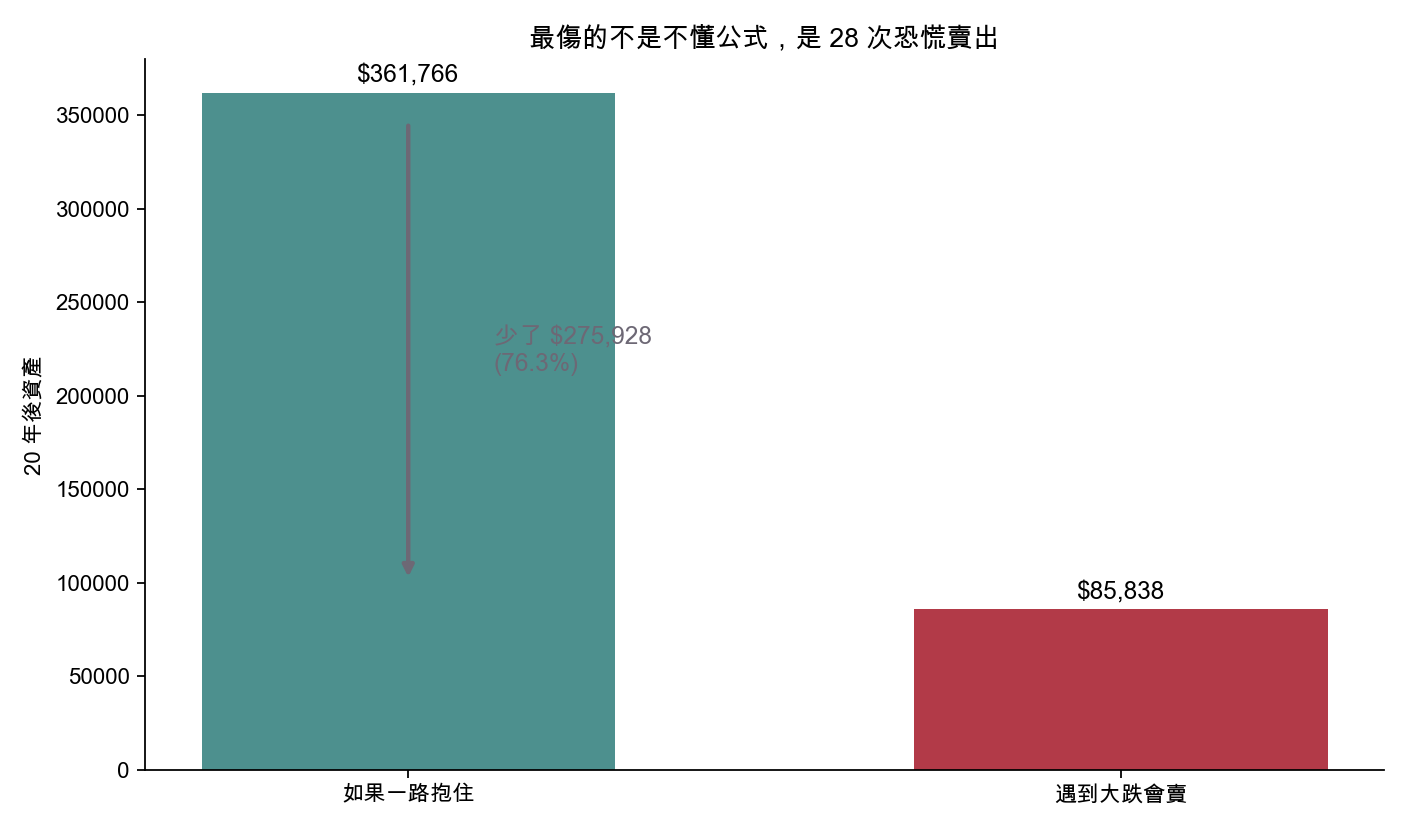
如果同樣是一路持有 SPY,完全不做那 28 次恐慌賣出,20 年後本來大約能有 36.2 萬 。一旦碰到跌深就退出、之後再慢慢爬回來,最後只剩 8.6 萬 。
中間蒸發掉的,是 27.6 萬美元 ,等於把本來有機會拿到的結果砍掉 76% 。
這組數字很值得停一下。很多人會把投資差距想成「我是不是還沒學會更厲害的方法」。K675 給的答案比較不客氣: 有時候你不是輸在不知道買什麼,而是輸在撐不過該撐的時候。
當然,知識還是有價值。這次模擬裡,懂得做最基本配置的人,確實比完全不懂、又容易恐慌的人好很多。研究甚至估計,如果最弱的那一組,至少先升級到基本配置,整體差距可以縮掉大約 37% 。
但更大的提醒是,很多人把焦點放錯地方了。
不少投資內容都在教你怎麼找「更進階」的規則,像是什麼時候該調部位、什麼時候該加碼。K675 沒有否定那些方法,只是它算出來後發現:真正最貴的錯誤,往往是最老派的那個錯誤,就是在壓力最大的時候把自己趕出市場。
換句話說,投資的財富差距,當然跟知識有關,但 情緒紀律的權重,可能比大多數人以為的更大 。
所以如果把這次實驗壓成一句話,大概會是:
把你和別人拉開的,不一定是更高深的工具,很多時候只是你有沒有在最想逃的那一天按住手。
本文基於內部實驗。資料來源:yfinance(SPY、GLD、^VIX)。期間:2006-01-04 至 2026-03-27。設計為同樣起始資本下的 4 種投資者原型模擬,比較不同知識程度與恐慌行為對 20 年後財富差距的影響。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊