台指期月到期日,最後一筆成交價就是結算價嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台指期月到期日,最後一筆成交價就是結算價嗎?
10 月 21 日是台指期 TX 月契約的最後交易日。臺灣期貨交易所把月契約的最後交易日定為交割月份第三個星期三;交易所的 2026 年交易日曆列出 10 月 21 日。持有近月部位的人需要先分清楚兩件事:最後一筆 TX 成交價,和交易所拿來計算到期損益的最後結算價。
先把三種價格分開
TX 期貨在到期日以現金結算。交易所的契約規格把每日結算價與最後結算價分開定義:平常每日結算價原則上取收盤前一分鐘的期貨成交量加權平均,成交量較大的價格權重較高;最後結算價則依標的指數在收盤前的規定時段計算。交易所的結算價說明列出計算口徑:採最後三十分鐘內揭露的標的指數簡單平均,取樣涵蓋 13:00 到 13:25 的指數資料與最後指數。
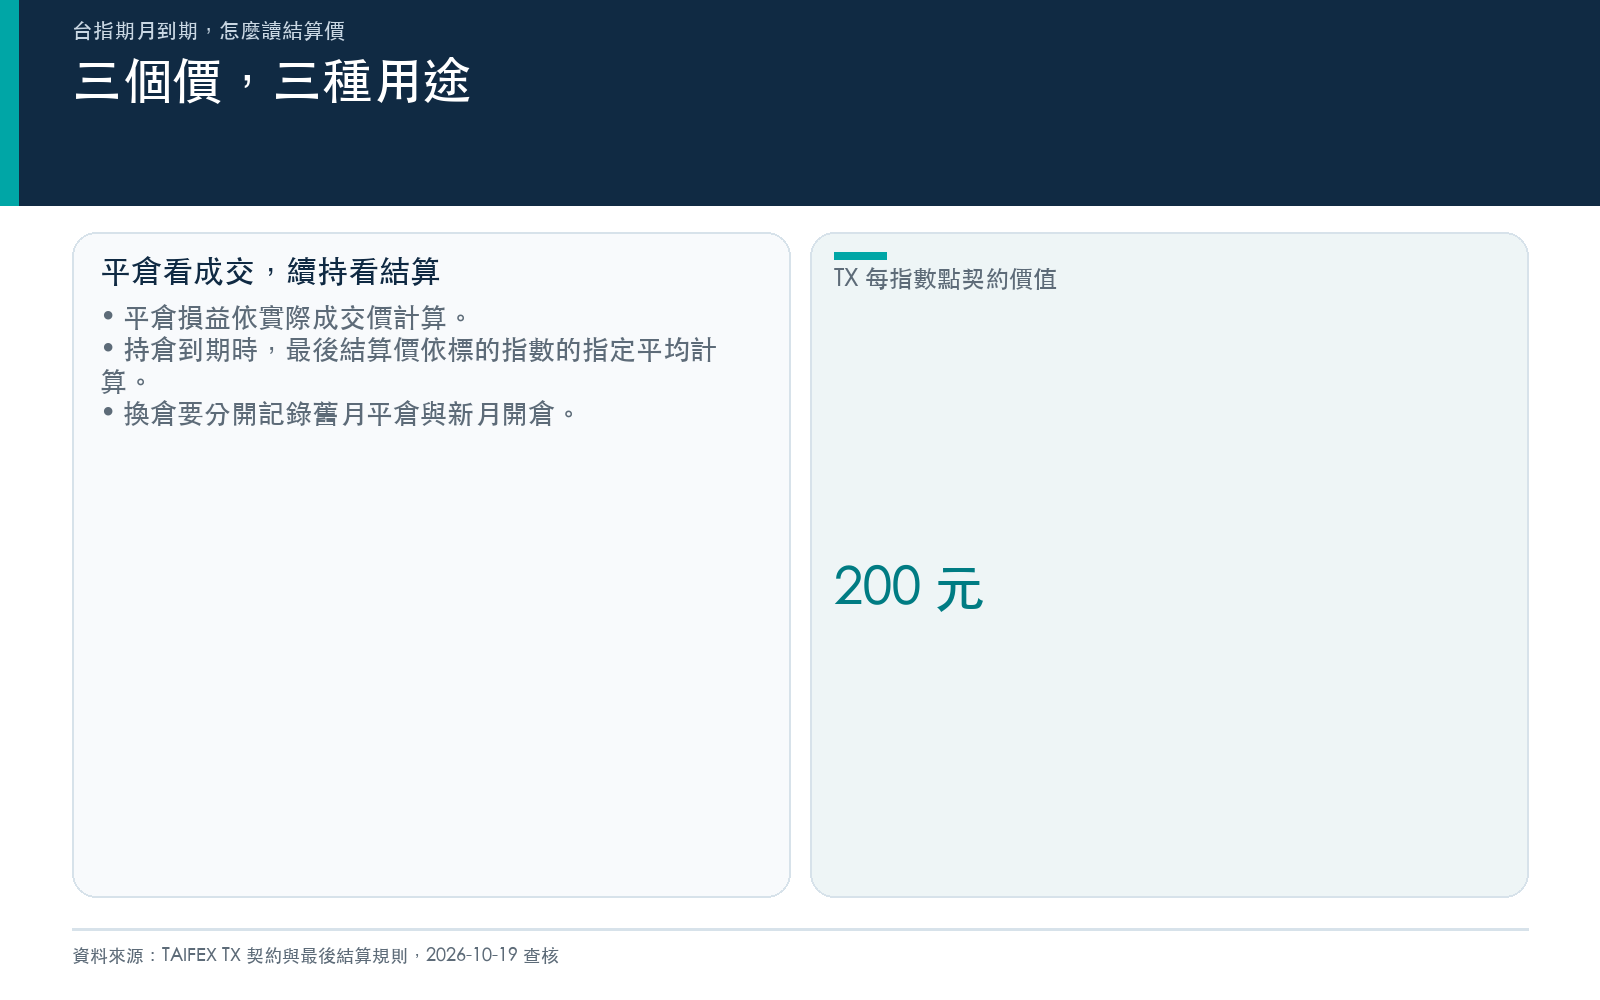
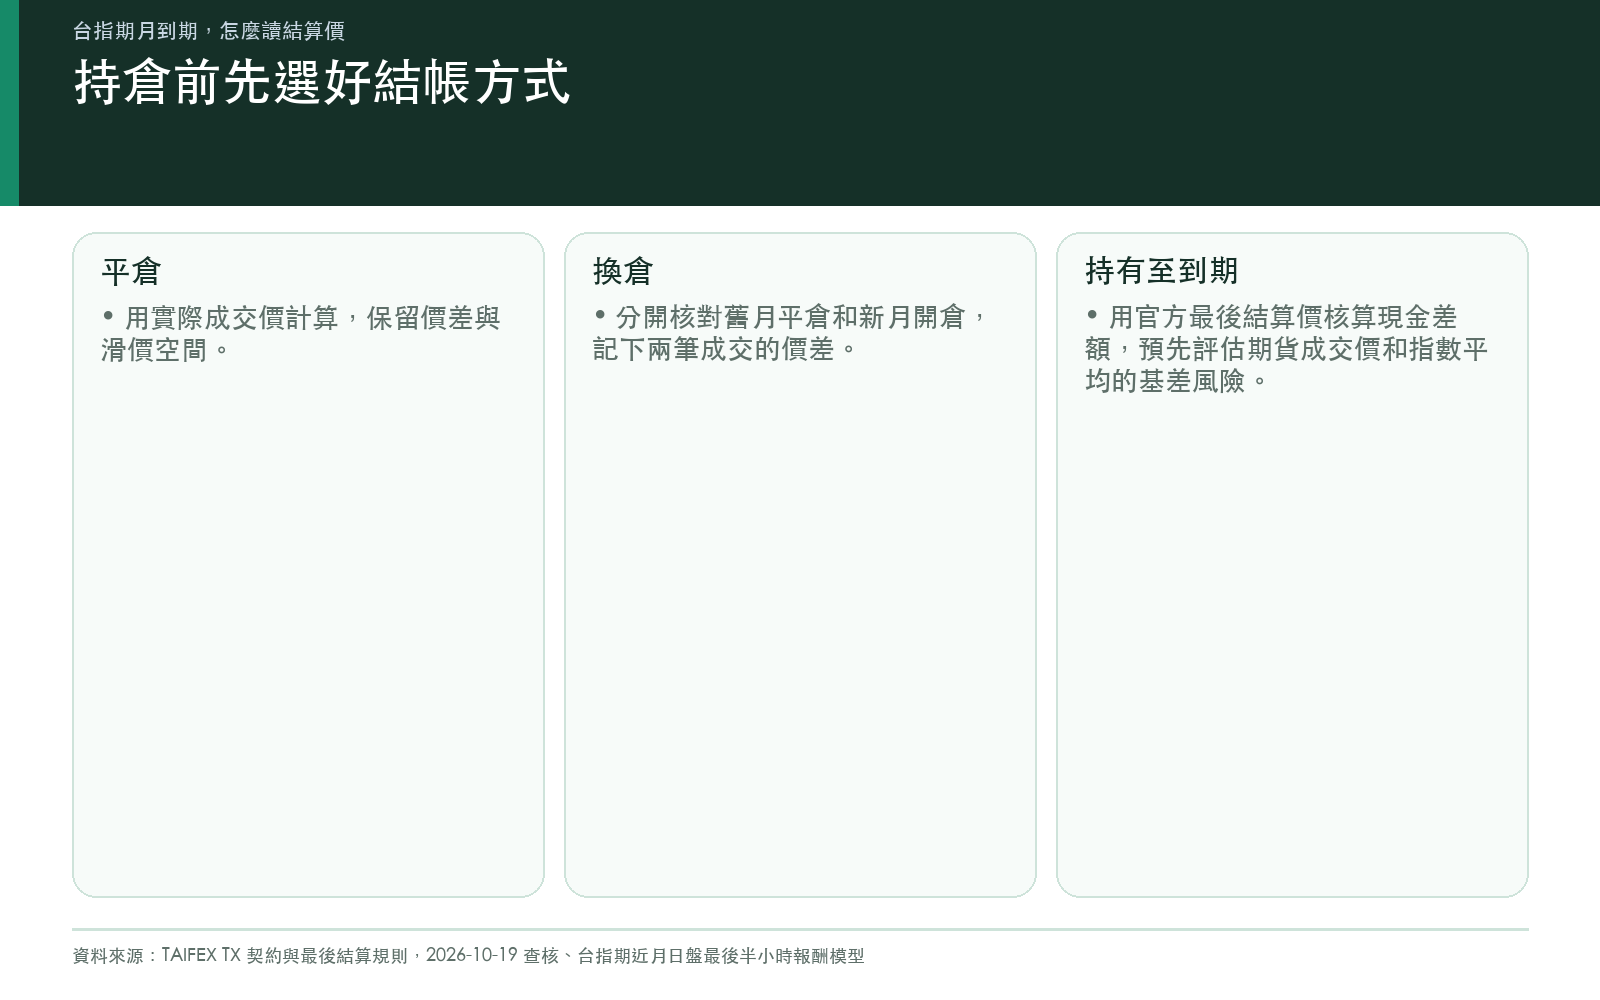
到期日的 TX 一般交易時段從 08:45 到 13:30,當天沒有盤後交易。於是收盤時盯著的 TX 最後成交價,不會自動成為最後結算價。兩個價格的標的、形成方式和使用時點都不同:期貨成交價來自撮合,最後結算價來自現貨指數平均。若部位留到到期,現金差額依最後結算價核算;若提前平倉,損益依實際成交價核算。
TX 每點契約價值是新臺幣 200 元。未計交易成本時,單一多單持有到結算的價差損益為「最後結算價減進場價,再乘以 200 元與口數」;空單方向相反。這個乘數把指數點數換成帳戶上的金額。期貨報價和現貨指數平均之間的差距,也會轉成部位損益的一部分。
若選擇換倉,記帳上要分開看舊月平倉與新月開倉。換倉價差是兩筆實際成交組成;最後結算價不能替代新月的買進或賣出價格。若持倉跨到現金結算,則需要估算期貨價格和現貨指數平均可能出現的差異,再決定可承受的點數與口數。
歷史資料能提醒什麼
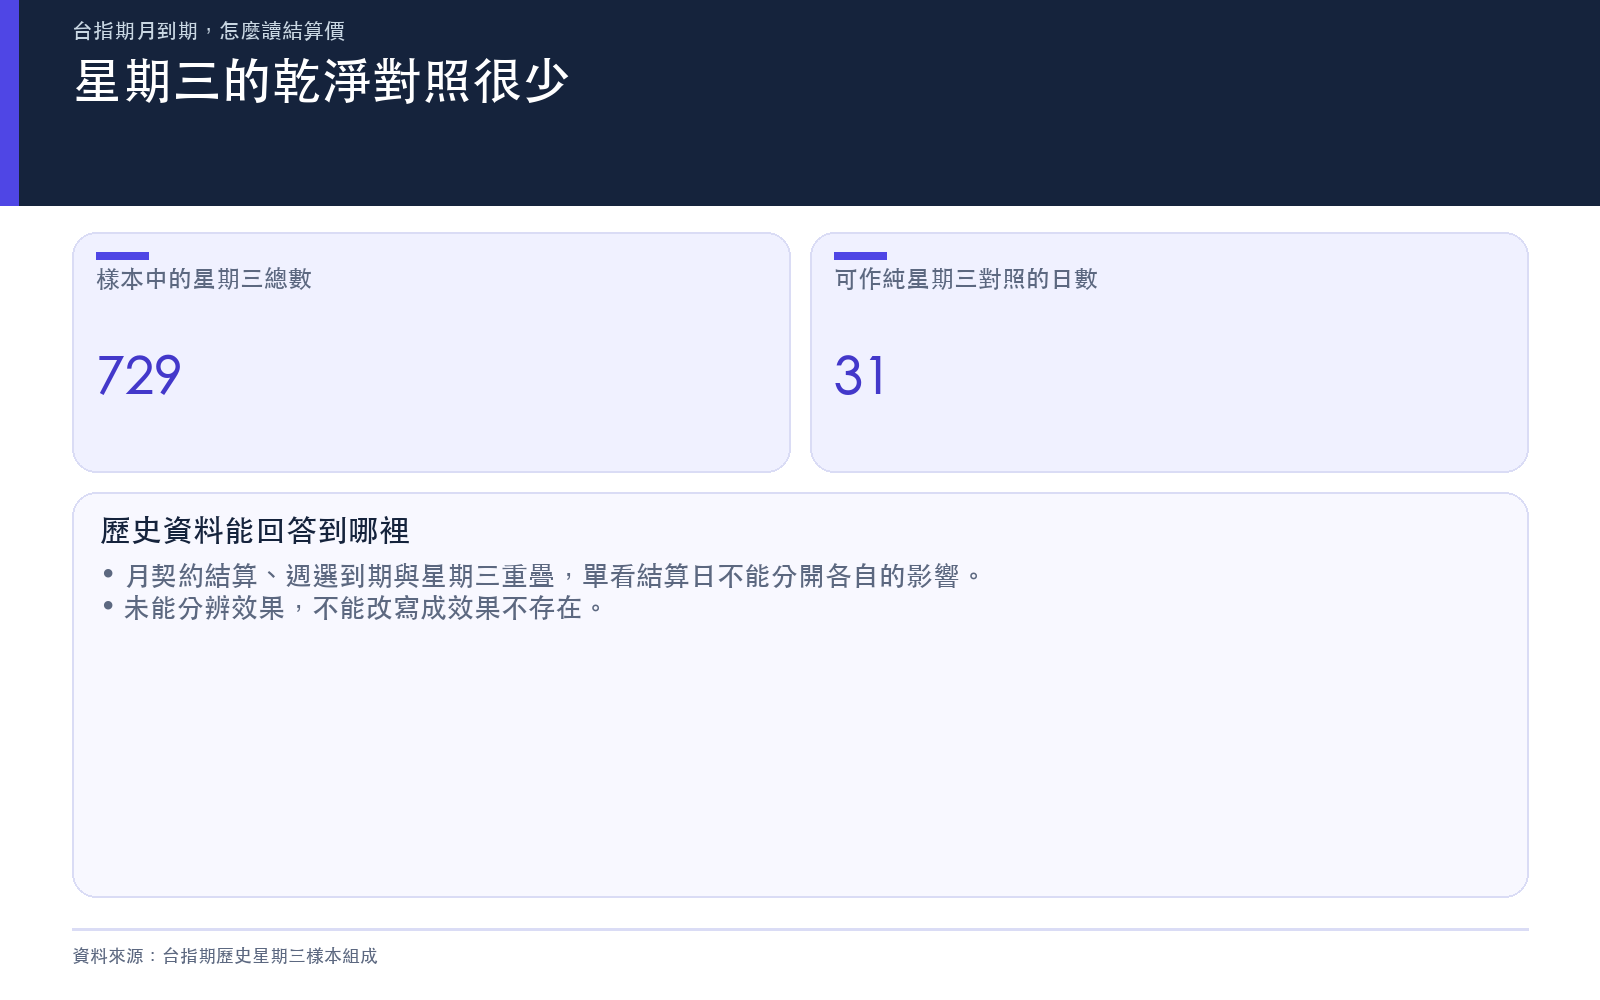
「結算日尾盤比較劇烈」常被拿來解釋價格變動,但星期三同時存在月契約結算與週選到期。近月 TX 的歷史星期三樣本共 729 日,其中 173 日是月契約結算、520 日是週選到期、5 日屬日期歧義,能當純星期三對照的只有 31 日。這組樣本結構讓月結算、週選到期與星期三本身很難各自拆開。一般讀者版呈現了結算日波動問題;方法說明進一步解釋為何「檢定沒有分辨出差異」不能改寫成「結算日沒有影響」。
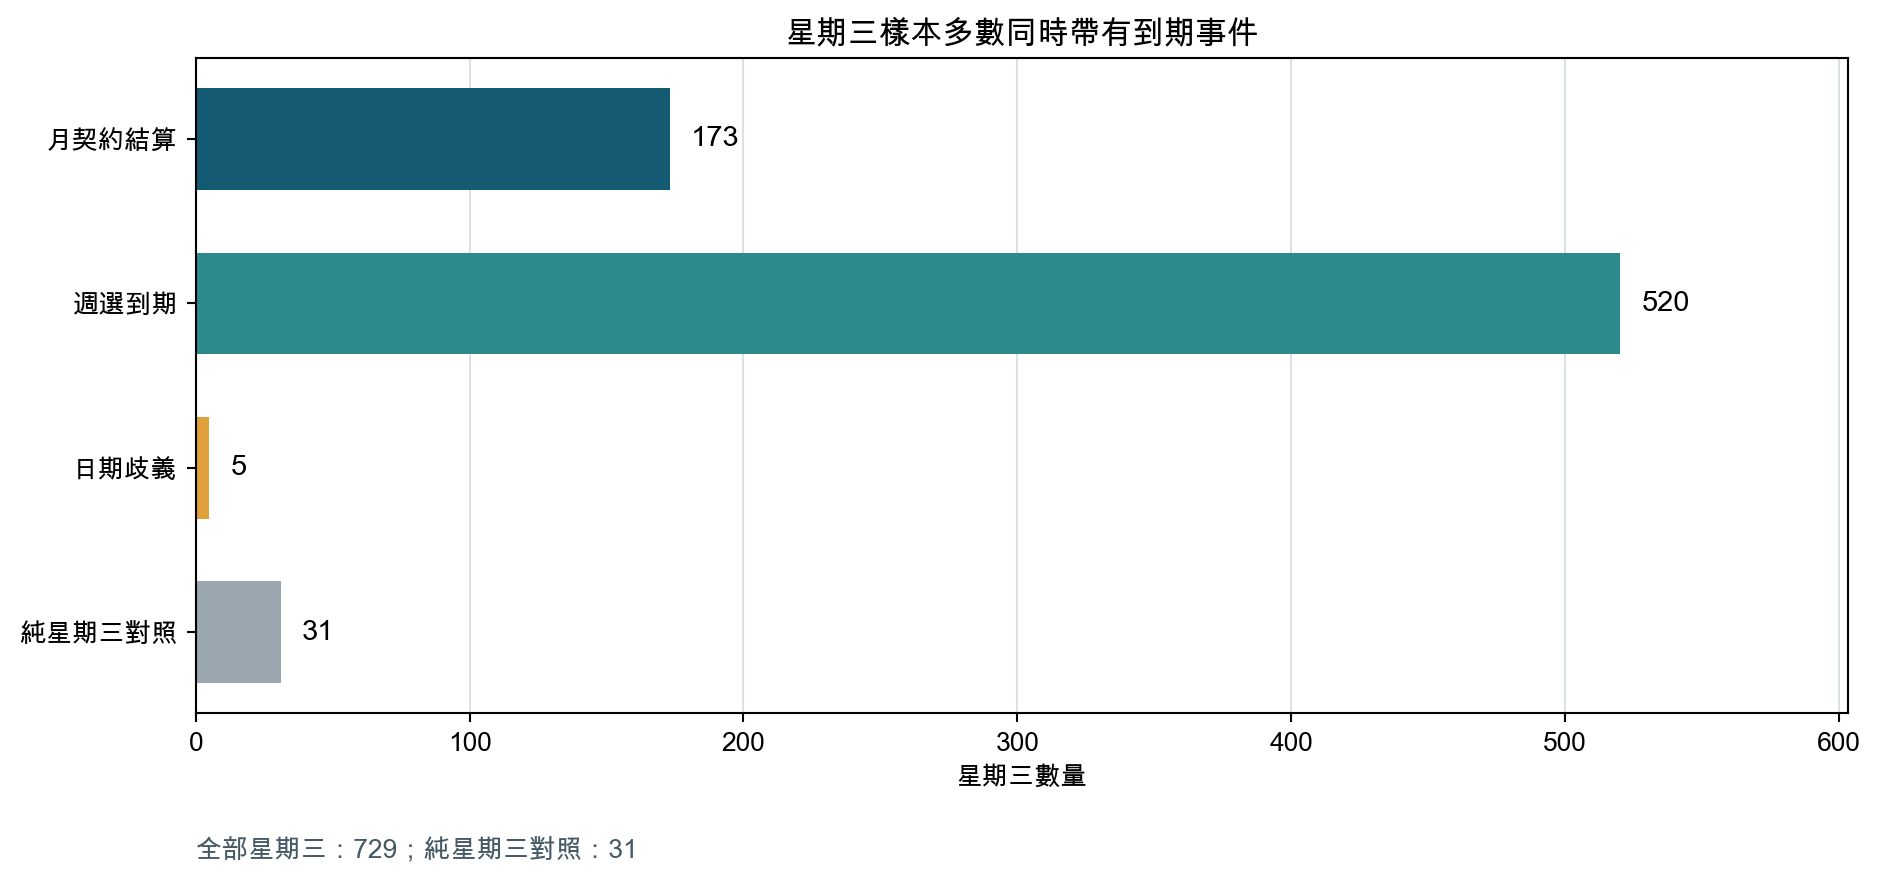
圖一|資料期間為 2012-01-02 至 2026-10-01;星期三樣本數為 729。資料來源為 TAIFEX TX 近月日盤歷史資料,並依每日資料整理星期三分類。
另一組歷史估計把日盤最後半小時報酬拆成隔夜缺口與開盤後前三十分鐘報酬。樣本涵蓋 2012-01-03 至 2026-10-01,共 3,246 個可用交易日。t 值是估計訊號相對估計誤差的比率;數字較大,代表訊號相對雜訊較清楚。這份分析用 Newey–West 修正相鄰交易日的誤差連動。隔夜缺口的 t 值為 4.31,三項比較的 Holm 校正後 p 值約 0.000049;開盤後前三十分鐘報酬的 t 值為 0.54,校正後 p 值為 1.00。p 值描述在沒有關聯的假設下,得到同樣強或更強結果的機率。這份估計描述的是一般日盤報酬的預測關係,沒有計算結算價或換倉報酬。它排除了 177 個契約到期日,另排除 2 個非到期日、最後半小時交易不完整的日子,所以不能用來估算 10 月 21 日的最後結算價。讀者版整理收盤前最後半小時的價格延續;詳細版本列出樣本與模型邊界。
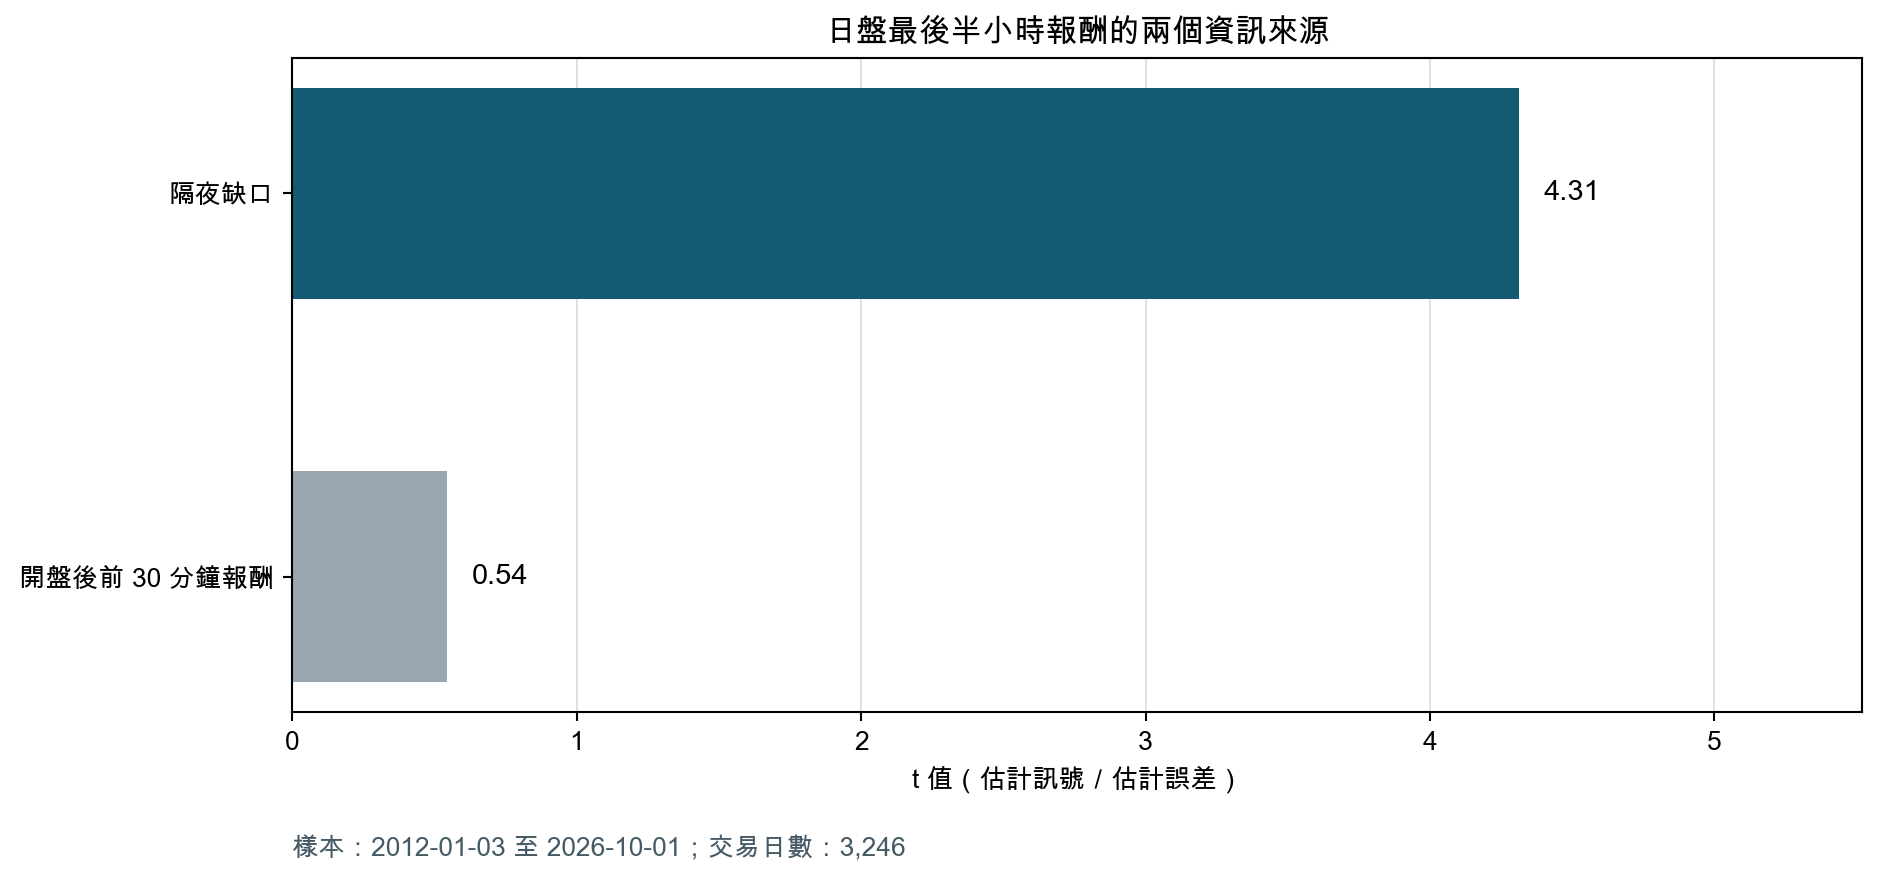
圖二|資料期間為 2012-01-03 至 2026-10-01;可用交易日數為 3,246。圖中呈現 Newey–West 修正後的 t 值,不代表結算價預測。資料來源為 TAIFEX TX 近月日盤歷史資料與相應模型結果。
時間窗本身也要和對照一起看。非農公布夜的分析把事件後不同半小時分開,並指出後兩個窗口碰上美股開盤,不能直接當作單一事件衝擊的延續或消退。到期日也要守住同一個邊界:最後交易價的走勢,不能直接代表現貨指數平均如何形成。
更早的文章曾分別提出週選結算日前價格會不會被「釘住」,以及台指期隔夜報酬能否形成可執行部位。這兩個問題與到期結算相鄰,但它們關心的結果變數不同。要評估自己手上的 TX 部位,先回到合約規則,再把現貨平均、期貨成交與換倉執行分別記帳。
到期前的部位檢查
- 先決定部位要怎麼結束。 選擇到期前平倉、換到次月,或留到現金結算;每一種做法對應的成交價格不同。
- 把點數轉成金額。 用 TX 每點 200 元乘上口數,估算價格差額帶來的損益,再加上交易成本和可能的滑價。
- 換倉時看兩筆成交。 舊月賣出/買進與新月反向開倉各有自己的成交價;只看一張近月報價會漏掉換倉價差。
- 持有到結算時盯對標的。 最終結算價跟著現貨指數的指定平均形成,不能用期貨最後成交價代替。
目前的合約規則可以確定最後結算價如何計算,歷史估計則沒有提供 10 月 21 日的基差預測。交易者可以先把結算方式、口數、每點金額與退出價格寫清楚,再用實際報價管理剩餘風險。
本期精選
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊