K1716:用日線檢驗每日到期選擇權,高低價區間排除了兩成以上的波動增幅,收盤價量尺排除不了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
SPX 在 2022 年 4 月 18 日加掛週二到期、5 月 11 日加掛週四到期之後,每個交易日都有當日到期的選擇權。要檢驗這件事有沒有讓現貨波動變大,最常見的免費資料是日線開高低收。K1716 用 SPY 日線做了一次差異中差異檢定,結果是四個波動量都沒有週二週四特有的變化。
但這四個「沒有」的份量並不相同。同一個設計、同一段樣本,換一把波動量尺,95% 區間的寬度可以差到三倍。對一個想用日線資料檢驗市場結構改變的研究者,這比「沒有效果」本身更有用: 它告訴你哪一把尺量得出東西,哪一把量了也等於沒量。
設計
- 實驗組 :週二、週四(新加掛每日到期的交易日)。 對照組 :週一、週三、週五(加掛前就有當日到期)。
- 加掛後起點 :2022-05-19,第一個完整的週四到期;兩個加掛轉換日排除。
- 迴歸 :結果變數對「加掛後 × 週二週四」交互項迴歸,控制星期固定效果、前五日對數變異數、前一日絕對報酬、月份季節性。落後控制變數一律
shift(1)。 - 推論 :Newey-West HAC,落後 13 期;十日移動區塊自助法 1,000 次;四個結果變數一起做 Holm 校正;另以 |t| ≥ 3 為 Harvey 門檻。
- 資料 :Yahoo Finance 的 SPY 未調整日 OHLC,2018-01-02 至 2026-07-15,2144 個有效交易日,迴歸觀測 2115 筆。
四個結果變數分別是 Parkinson 高低價區間變異數、隔夜跳空變異數、收盤到收盤變異數,以及盤中變異數占全日的比例,前三者取對數、最後一個取 logit。
四個交互項
| 結果變數 | 交互項 | HAC 標準誤 | t | p | 自助法 95% 區間 | Holm p |
|---|---|---|---|---|---|---|
| 高低價區間變異數(log) | 0.0407 | 0.0689 | 0.59 | 0.5545 | [-0.086, 0.178] | 1.0 |
| 隔夜跳空變異數(log) | 0.0651 | 0.1996 | 0.33 | 0.7442 | [-0.305, 0.461] | 1.0 |
| 收盤到收盤變異數(log) | 0.1325 | 0.2123 | 0.62 | 0.5324 | [-0.290, 0.565] | 1.0 |
| 盤中占比(logit) | -0.0363 | 0.1917 | -0.19 | 0.8497 | [-0.405, 0.330] | 1.0 |
四個 t 值都小於 1,Holm 校正後全部是 1.0,沒有一個接近 Harvey 門檻。
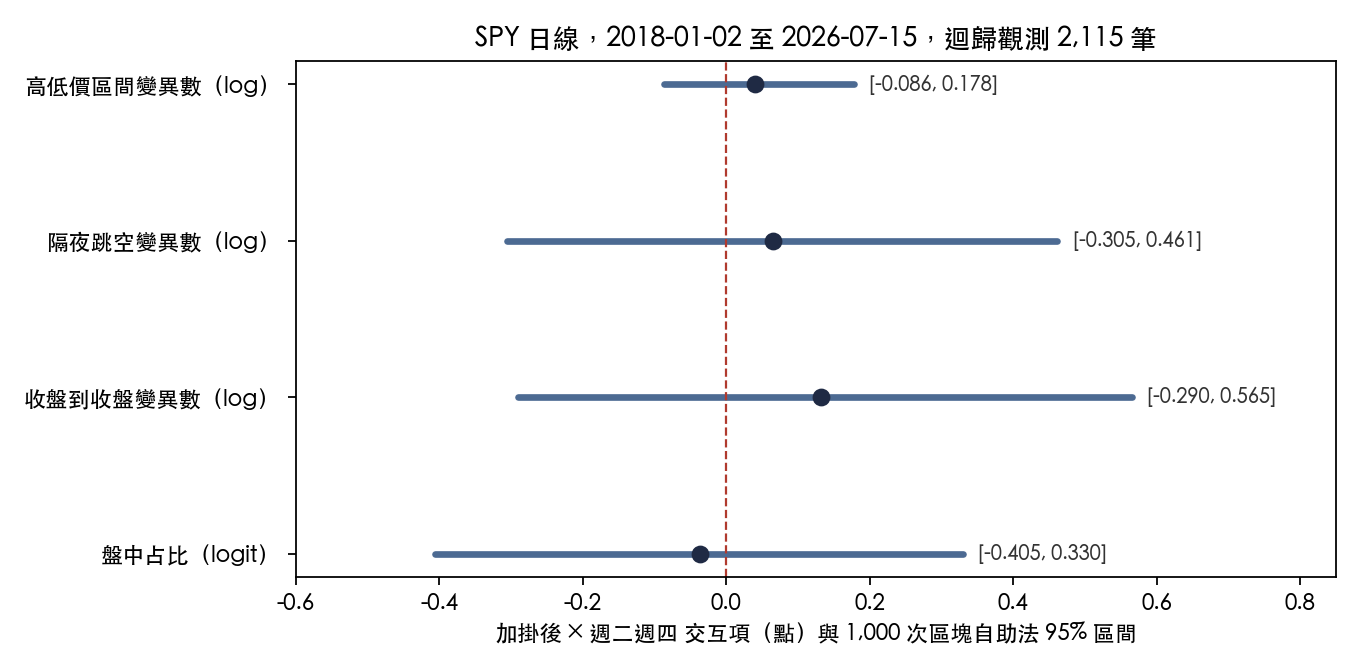
同一個「沒有」,排除的範圍差很多
結果變數取了對數,交互項可以直接讀成週二週四相對變化的對數點數。把區間上界換算回百分比,看的是「資料排除了多大的效果」:
- 高低價區間變異數 :上界 0.178,約等於週二週四的區間變異數相對增加百分之十九。比這更大的增幅被資料排除。
- 收盤到收盤變異數 :上界 0.565,約等於增加七成六。換句話說,就算每日到期讓週二週四的收盤波動多了五成,這把尺也看不出來。
- 隔夜跳空變異數 :上界 0.461,排除力同樣很弱。
差別來自量尺本身。收盤到收盤報酬一天只用兩個價格,高低價區間用到當天的最高與最低,資訊量多得多。Parkinson (1980) 早就指出區間估計量的效率遠高於收盤價平方;這裡在同一個差異中差異設計下實際量到的結果是:高低價區間的 HAC 標準誤 0.0689,收盤到收盤是 0.2123,差不多是三倍。
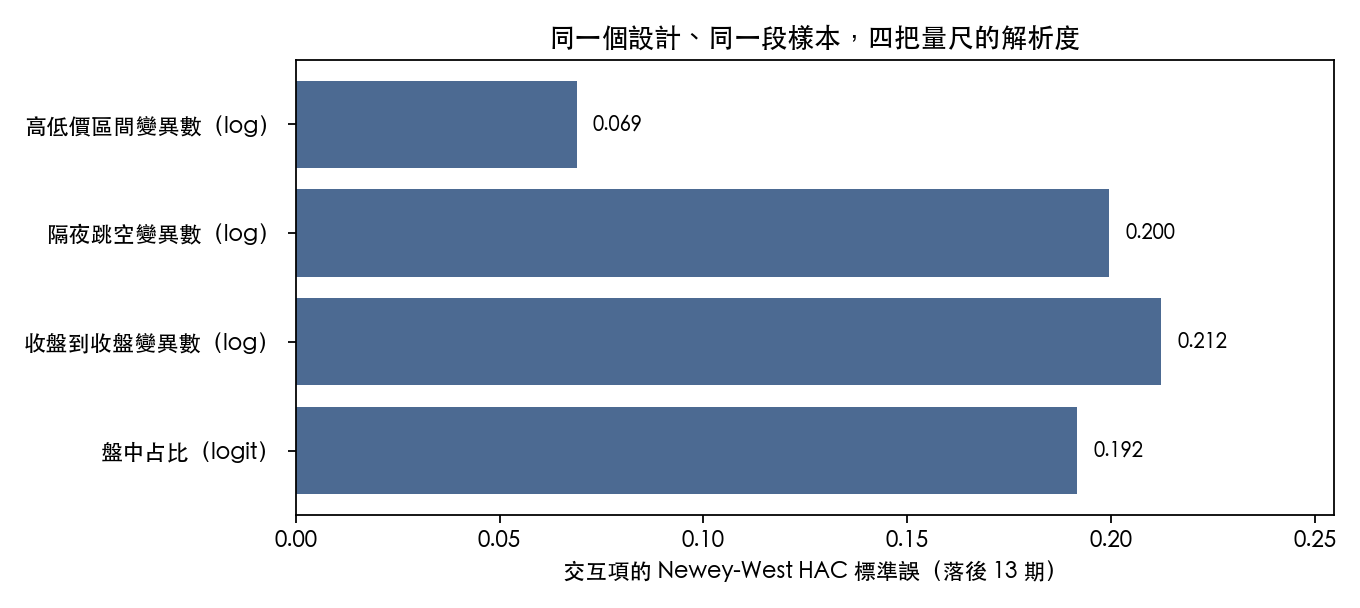
所以這個 null 應該這樣讀: 在 SPY 的日內總波動上,每日到期造成的週二週四額外增幅若存在,大概不會超過兩成 ;而收盤價、隔夜報酬與盤中占比這三條線,資料量不足以排除中等規模的效果。
設計的前提是否成立
一個差異中差異的 null,要先排除兩種失效:方法會不會無中生有,以及兩組在處理前是否平行。
假斷點 。把加掛日挪到 2021-05-19(只用處理前樣本)與 2023-05-19(只用處理後樣本)各跑一次:
| 假斷點 | 樣本 | 高低價區間交互項 | t | 盤中占比交互項 | t |
|---|---|---|---|---|---|
| 2021-05-19 | 處理前 | 0.0675 | 0.64 | -0.2023 | -0.65 |
| 2023-05-19 | 處理後 | -0.0790 | -0.64 | 0.0285 | 0.09 |
四個 t 值都在 1 以內,方法沒有在沒事的日期上量出效果。
處理前趨勢 。在處理前樣本中估計週二週四相對其他日的線性趨勢差:高低價區間每年 0.0191(t = 0.53),盤中占比每年 0.0400(t = 0.35)。平行趨勢的假設沒有被資料否定。
與先前結果的關係
K1477 對同一個 SPY 日線問題做過第一次檢驗,同樣沒有找到週二週四特有的交互效果。K1716 加了加掛轉換日排除、對數結果變數、星期固定效果、落後控制、canonical HAC 頻寬、Holm 校正、區塊自助法、假斷點與處理前趨勢檢定。定性結論沒變;本文另外把各結果變數的區間換算成可排除的效果大小。
用日線研究市場結構改變時
- 用高低價區間變異數當主要結果變數。 同一組資料下,它的區間比收盤到收盤窄三倍左右;只用收盤價做的 null 很可能只是檢定力不足。
- 報 null 時把區間換算成可排除的效果大小。 「p = 0.53」與「排除了兩成以上的增幅」是兩種完全不同份量的陳述,前者讀者無從判斷。
- 這個設計回答不了盤中機制。 造市商對沖若在盤中來回抵銷,日線的總量看不到。要檢驗 gamma 對沖是否放大盤中波動,需要 SPX 日內報價與選擇權部位資料。
這個結論的邊界也要寫清楚:SPY 日線不等於 SPX 日內實現變異數,也不是選擇權成交量或造市商 gamma;2022 年第二季的斷點與升息循環、波動 regime 轉換同時發生,交互項設計能扣掉共同衝擊,但不能扣掉只落在週二週四的其他變化。
資料與方法 :SPY 未調整日 OHLC,Yahoo Finance,2018-01-02 至 2026-07-15,2144 個有效交易日;快照以 float_precision='round_trip' 讀回,SHA256 記於實驗結果檔。設計為星期別差異中差異,實驗組週二、週四,對照組週一、週三、週五,加掛後自 2022-05-19 起算,2022-04-18 與 2022-05-18 兩個轉換日排除。控制星期固定效果、前五日對數變異數、前一日絕對報酬與月份季節性,落後變數皆以 shift(1) 取得。推論採 Newey-West HAC(落後 13 期)、十日移動區塊自助法 1,000 次、四個結果變數 Holm 校正,另以 |t| ≥ 3 為門檻。假斷點與處理前趨勢檢定只使用對應的子樣本。本文所有數字取自 experiments/k1716/K1716_results.json 的具名欄位;百分比換算為對數點數取指數減一。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊