K1725:比特幣美股盤中波動占比的斷點比 ETF 上市早 206 天,上市日的 Chow 顯著不能直接歸給 ETF
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1725:比特幣美股盤中波動占比的斷點比 ETF 上市早 206 天,上市日的 Chow 顯著不能直接歸給 ETF
一般讀者版(〈比特幣 ETF 上市後,比特幣開始跟著美股的時鐘波動了嗎?〉)的結論是:現貨 BTC ETF 上市後,美股盤中占一週 RV 的比例只多了 1.86 個百分點,分不出真假。這篇補上那篇沒細談的方法問題:同一份資料裡有兩個名義上顯著的結果,在 IBIT 上市日做的 Chow 檢定(p = 0.021)與比較期拉長到兩年的 Welch(p = 0.025),兩者都不能當成 ETF 效果的證據,原因相同。
設定
- 資料 :Binance BTCUSDT 1 小時 K 線,2022-01-01 至 2026-07-27(UTC)。依美東時間切成三段:美股盤中(平日開盤小時 9–15 點)、平日其他時間、週末。每週各段 RV 為段內小時對數報酬平方和,占比為各段 RV 除以全週 RV。只保留至少 160 根 K 線的完整週,共 236 週。
- 事前登記的主假說 是組成性的:IBIT 上市(2024-01-11)之後,美股盤中占比上升, 而且 週末與平日其他時間占比下降。
- 主檢定 :上市前 1 年(52 週)對上市後(132 週),Welch t 與區塊自助法 95% 區間。
主檢定:三段各自的變化
| 時段 | 變化(百分點) | Welch p | 區塊自助 95% 區間 |
|---|---|---|---|
| 美股盤中 | +1.86 | 0.441 | 跨零 |
| 平日其他時間 | −4.61 | 0.0627 | −8.29 至 −1.15 |
| 週末 | +2.75 | 0.110 | 跨零 |
美股盤中的效果量 Cohen's d 只有 0.15。平日其他時間的兩種推論方法給出不同答案:Welch p 為 0.0627,區塊自助法區間卻排除零。三段占比加總恆為 1,三個檢定並不獨立,也沒有做聯合檢定或多重比較校正,所以這一項只能列為探索性結果。
組成性假說的第二半沒有成立:週末占比的點估計是上升的。平日其他時間少掉的 4.61 個百分點,約 2.75 流向週末、1.86 流向美股盤中,週末分走的反而比較多。實驗的判定是 NULL。
Chow 在上市日為什麼會顯著
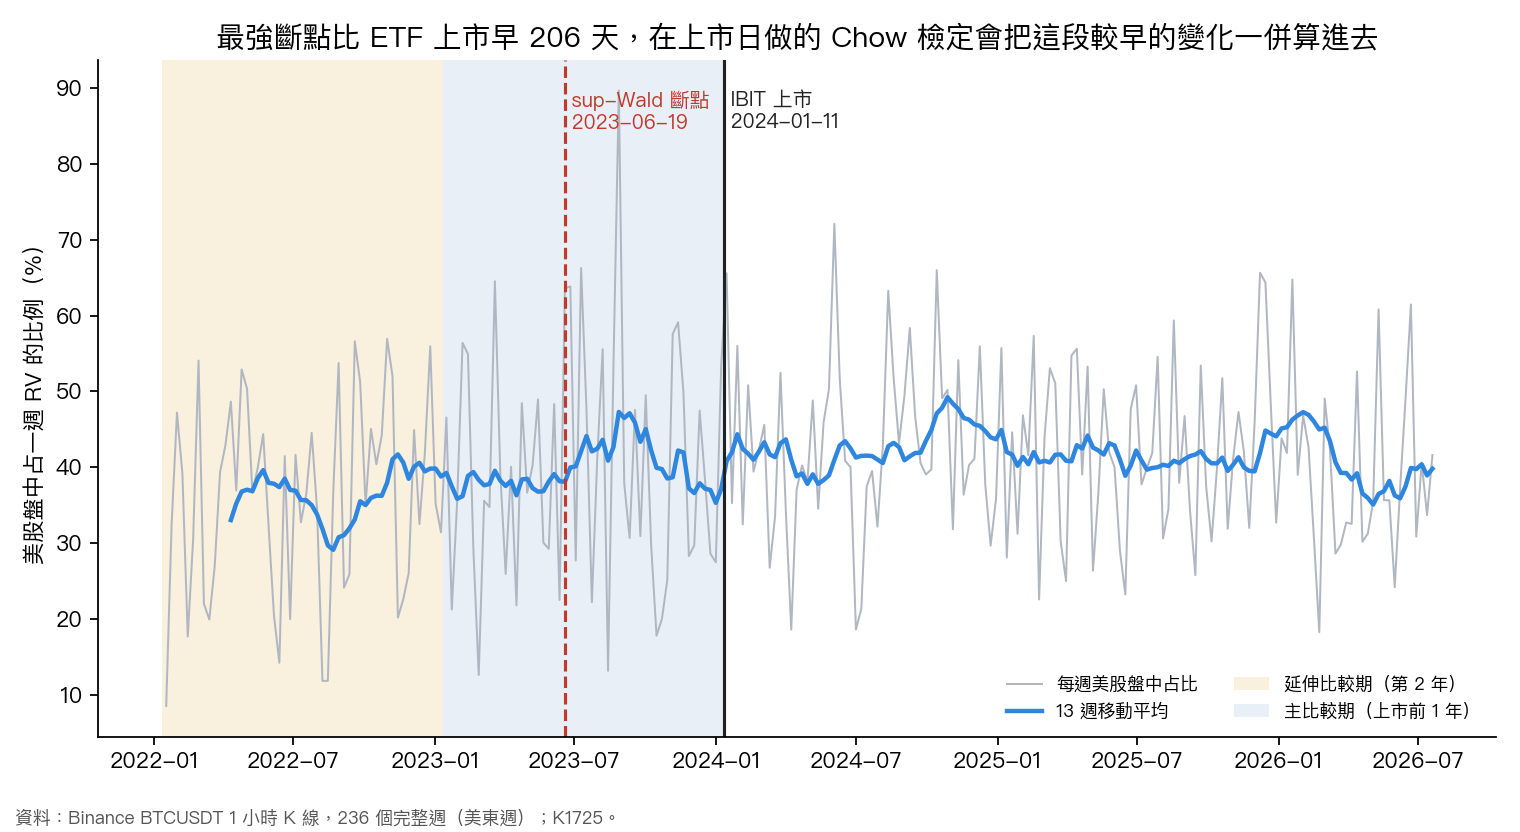
在已知斷點 2024-01-11 做的 Chow 檢定,F = 5.43,p = 0.021。這個檢定的上市前樣本是完整兩年、104 週。
不指定日期、改用 sup-Wald(Andrews QLR,兩端各修剪 15%)掃描所有可能斷點,最大值落在 2023-06-19,sup-F = 9.50,高於 5% 漸近臨界值 8.68。這個位置比 IBIT 上市早 206 天,實驗事前設的「斷點距上市 60 天內」條件不成立。
把兩個結果放在一起看:若占比在 2023 年中已經發生水準移動,任何切在那之後的已知日期 Chow 都會把這段移動算進「前後差」,上市日只是剛好落在移動之後。從圖上看,2022 年的 13 週平均多數時間低於 40%,2023 年下半年抬高,年底又回落,並不是一次乾淨的階梯式移動。延伸比較期的上市前平均為 37.9%,低於只取一年的 39.9%,方向一致。
「比較期拉長到兩年」的 Welch 顯著(+3.88 個百分點,p = 0.025),也與這個解讀一致:把 2022 年放進比較期,等於把斷點之前的低水準一起放進去。
兩個斷點統計量都以古典 SSE 計算、沒有做 HAC 修正。去掉上市前後差異後,週占比的一階自相關為 0.097,Ljung-Box 檢定(落後四期)的 p 為 0.0309,標準誤並不精確。依實驗的事前說明,sup-Wald 只讀斷點位置,不讀 p 值;Chow 的 p = 0.021 也受同樣限制。
其他規格
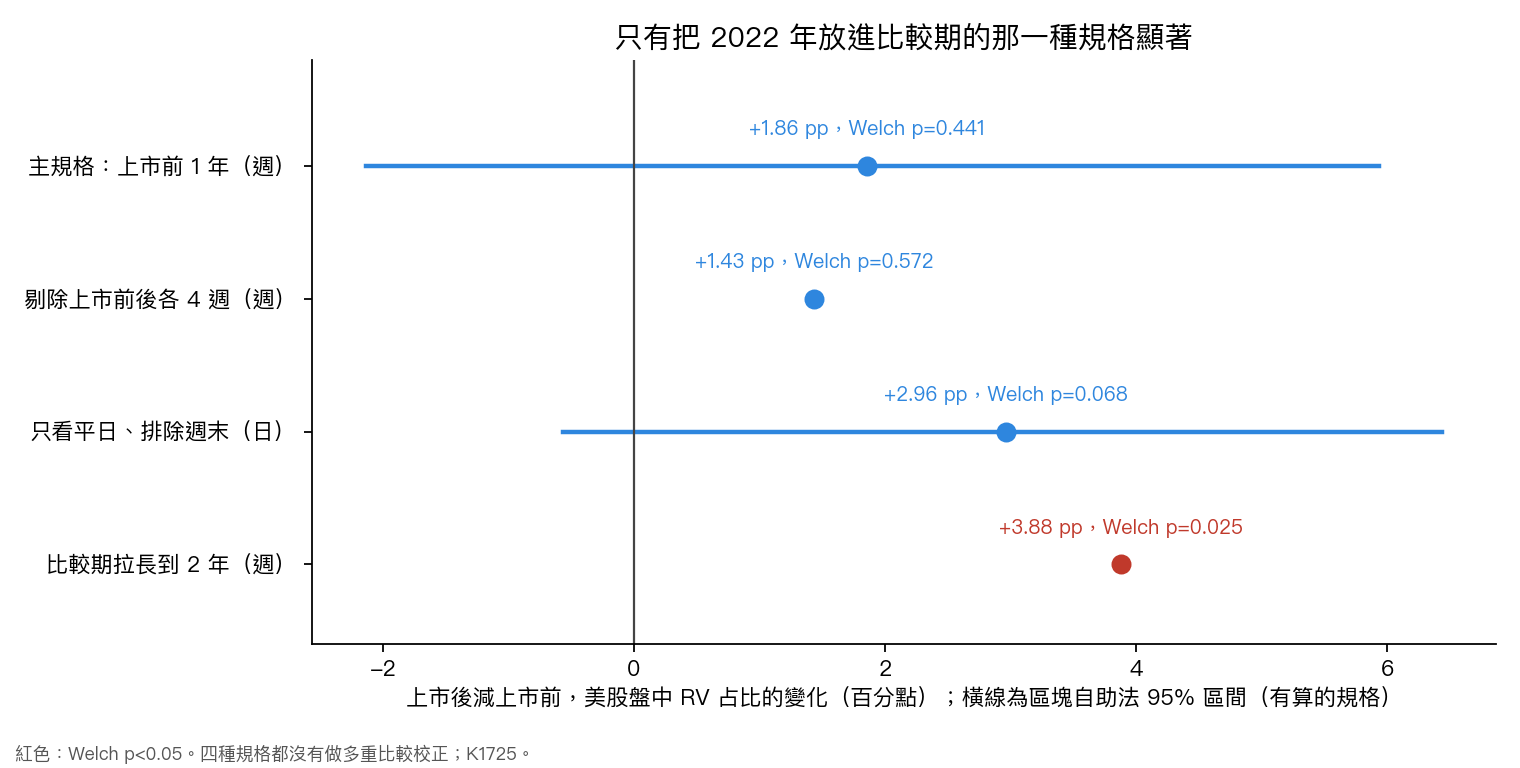
| 規格 | 變化(百分點) | Welch p |
|---|---|---|
| 主規格:上市前 1 年(週) | +1.86 | 0.441 |
| 剔除上市前後各 4 週(週) | +1.43 | 0.572 |
| 占比取 logit 後重算(週,圖中未列) | 以 log-odds 計 | 0.397 |
| 只看平日、排除週末(日,261 天對 662 天) | +2.96 | 0.068 |
| 比較期拉長到 2 年(週) | +3.88 | 0.025 |
「只看平日」這項要另外交代。週占比的分母含週末,週末 RV 變動會稀釋美股盤中的占比;改用平日每日 RV 在美股盤中的占比,可以排除這個稀釋。結果點估計變大,但 Welch p 為 0.068,區塊自助法區間為 −0.57 至 +6.44 個百分點,仍然跨零。唯一顯著的規格,就是把 2022 年放進比較期的那一個。
解讀與限制
- 在事件日做已知斷點檢定,前提是「如果有變化,就發生在事件日」。若資料裡有更早的水準移動,已知日期的 Chow 會把它算給事件。做事件研究時,先用 sup-Wald 或同類方法找出最強斷點的位置,再決定已知日期檢定的結果能不能歸因。
- 本實驗不支持「ETF 把比特幣的波動拉向美股時鐘」。美股盤中本來就是 RV 最密集的時段,上市後的占比變化小,方向上的增加主要來自平日其他時間減少,週末沒有變安靜。
- 2023 年中的水準移動是什麼造成的,本實驗沒有檢驗,不做推論。美股盤中以開盤小時 9–15 點近似 9:30–16:00;資料只用 Binance 單一交易所的 BTCUSDT。
資料:Binance BTCUSDT 1 小時 K 線,2022-01-01 至 2026-07-27(UTC)。程式:experiments/k1725/k1725.py;圖 1 以同一支程式的函式重算每週占比,並以程式斷言週數與斷點日期和結果檔一致。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊