K1505:只用落後資訊的動態提領規則降低三十年破產率,代價是少領——同一批 bootstrap 路徑上的規則間差異
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1505:只用落後資訊的動態提領規則降低三十年破產率,代價是少領,同一批 bootstrap 路徑上的規則間差異
K1505 比較固定實質提領與三種只用落後資訊的動態減領規則,在股六債四(SPY、IEF)組合實質報酬的 block bootstrap 模擬下,三十年內資產歸零的機率與消費少領程度。起始提領率 4% 時,fixed 的破產率為 4.06%,三種動態規則為 2.95%(vol_cut)、2.50%(drawdown_cut)與 2.17%(combined_cut);combined_cut 相對 fixed 的配對差為 -1.89 個百分點,百分之九十五區間 [-2.16, -1.62],代價是三十年平均總提款少 50,675 美元,三種規則平均少領 2.69% 至 4.95%。這是同一批路徑上的規則間比較,不是免費提高安全提領率,也不是真實 cohort 回測或 OOS 波動預測。
文獻位置與增量
固定實質提領的基準來自 Bengen (1994);彈性提領與護欄規則的動機來自 Guyton 與 Klinger (2006);Finke、Pfau 與 Blanchett (2013) 提醒 4% 規則在低殖利率環境下的前瞻性疑慮;CFA Institute 的 FAJ 摘要 (2017) 提供報酬順序風險的框架。以上依其公開摘要或頁面引用。本實驗的增量限於:動態規則的訊號只用落後資訊;所有規則在同一批 bootstrap 路徑上配對比較;消費少領作為明確的結果欄位一起報告。
設計
- 資料。 SPY 與 IEF 的 yfinance 還原收盤價(2006-02-28 至 2026-05-31,共 242 個月),CPI 取自 FRED CPIAUCSL,投組為 60% SPY 加 40% IEF、月頻再平衡、扣 CPI 後的實質報酬。實質年化平均報酬 5.87%、年化波動 9.41%、樣本內複利淨值最大回撤 -30.63%。
- 模擬。 12 個月的 moving-block bootstrap,10,000 條 360 個月路徑,seed 20260616,起始資產 1,000,000 美元。提款在月初、報酬在月末套用;破產定義為資產降到零以下。
- 規則。 fixed 為固定實質提款;vol_cut 在過去 12 個月股六債四組合實質報酬的年化波動高於歷史 75% 分位(10.64%)時,該月提款少 15%;drawdown_cut 在不計提款的股六債四組合實質淨值較高點跌超過 15% 時少領 15%;combined_cut 為任一條件成立即少領。每個月的訊號只用該月之前的報酬與淨值。
- 門檻的校準。 波動門檻與回撤門檻是對全樣本描述性校準的:全樣本中,視窗滿後高於波動門檻的月份占 25.1%,回撤超過門檻的月份占 10.7%。這是描述這批模擬的門檻,不是事前可用的擇時訊號。
- 區間的意義。 破產率與配對差的百分之九十五區間是以 10,000 條路徑的樣本標準誤計算(平均值 ± 1.96 個標準誤),只量到模擬抽樣誤差,不含 242 個月歷史樣本本身的不確定性,也不含 block 長度與 seed 的敏感度。
4% 主結果
| 規則 | 破產率 | 破產率的百分之九十五區間 | 與 fixed 的配對差(百分點)[百分之九十五區間] | 破產者的中位破產月 |
|---|---|---|---|---|
| fixed | 4.06% | [3.67%, 4.45%] | — | 302 |
| vol_cut | 2.95% | [2.62%, 3.28%] | -1.11 [-1.32, -0.90] | 309 |
| drawdown_cut | 2.50% | [2.19%, 2.81%] | -1.56 [-1.80, -1.32] | 316 |
| combined_cut | 2.17% | [1.88%, 2.46%] | -1.89 [-2.16, -1.62] | 311 |
fixed 的破產者中,一半在第 302 個月之後才破產(共 360 個月)。三種動態規則在 4% 下的破產率差都小於 0,且配對區間上界都小於 0。
| 規則 | 平均觸發月數(共 360 個月) | 平均少領 vs 完整計畫 | 總提款低於計畫九成的路徑比例 | 平均總提款(美元) | 終值 P5(美元) | 終值中位數(美元) | 平均最大回撤 |
|---|---|---|---|---|---|---|---|
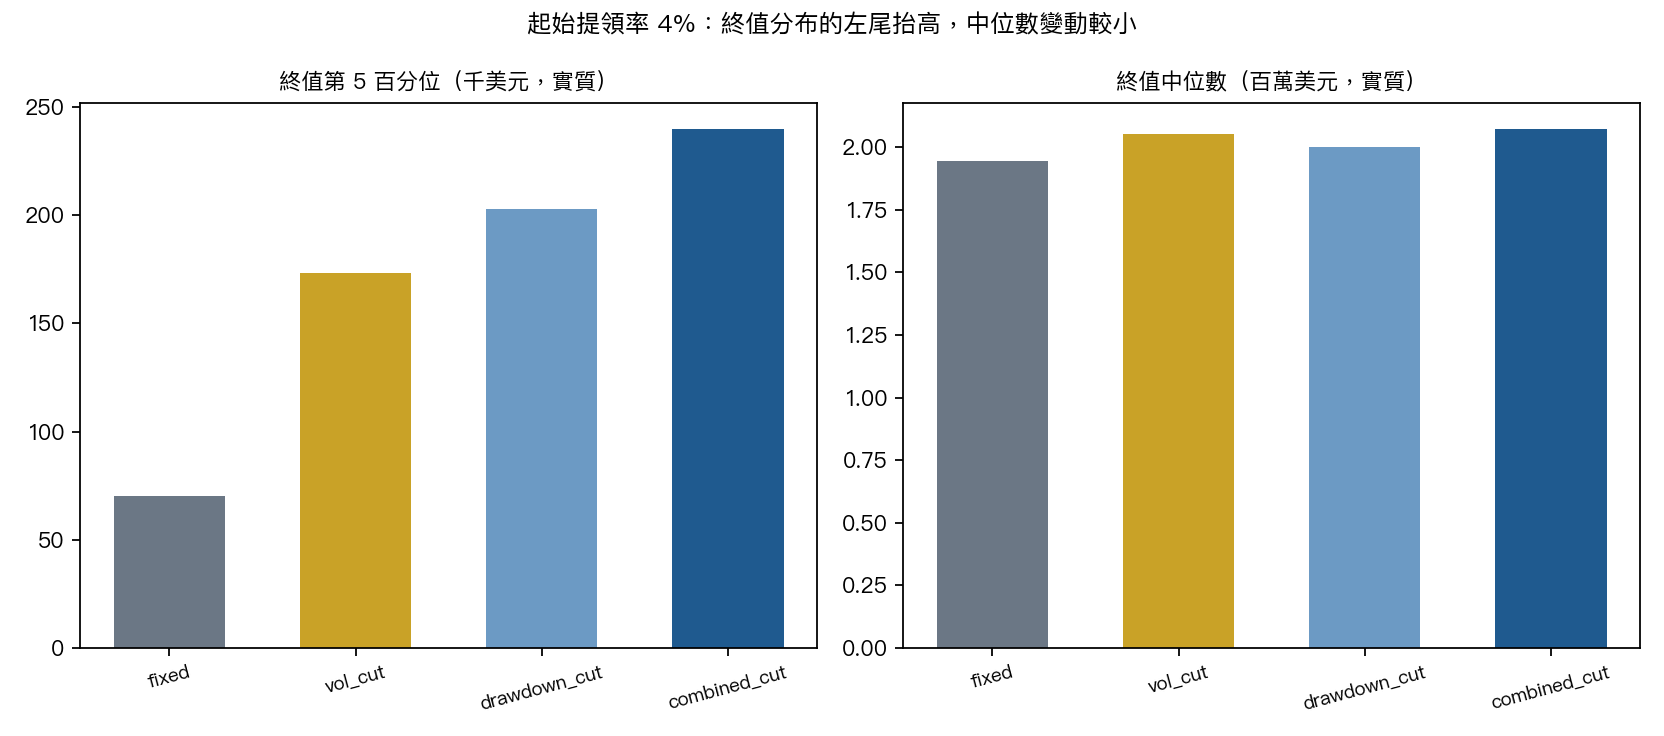
| fixed | 0.0 | 0.73% | 2.73% | 1,191,293 | 70,186 | 1,942,677 | -42.02% |
| vol_cut | 88.4 | 4.17% | 2.41% | 1,149,931 | 173,340 | 2,051,427 | -40.58% |
| drawdown_cut | 56.0 | 2.69% | 2.21% | 1,167,709 | 202,978 | 2,001,892 | -40.46% |
| combined_cut | 111.0 | 4.95% | 2.60% | 1,140,618 | 239,690 | 2,071,468 | -39.95% |
少領是機制:三種規則平均少領 2.69% 至 4.95%,combined_cut 平均每條路徑有 111 個月處在觸發狀態。終值分布的左尾抬高:P5 由 70,186 美元升到 239,690 美元,中位數的變動小得多。
提領率敏感度
| 起始提領率 | fixed 破產率 | vol_cut 配對差 [百分之九十五區間] | drawdown_cut 配對差 [百分之九十五區間] | combined_cut 配對差 [百分之九十五區間] |
|---|---|---|---|---|
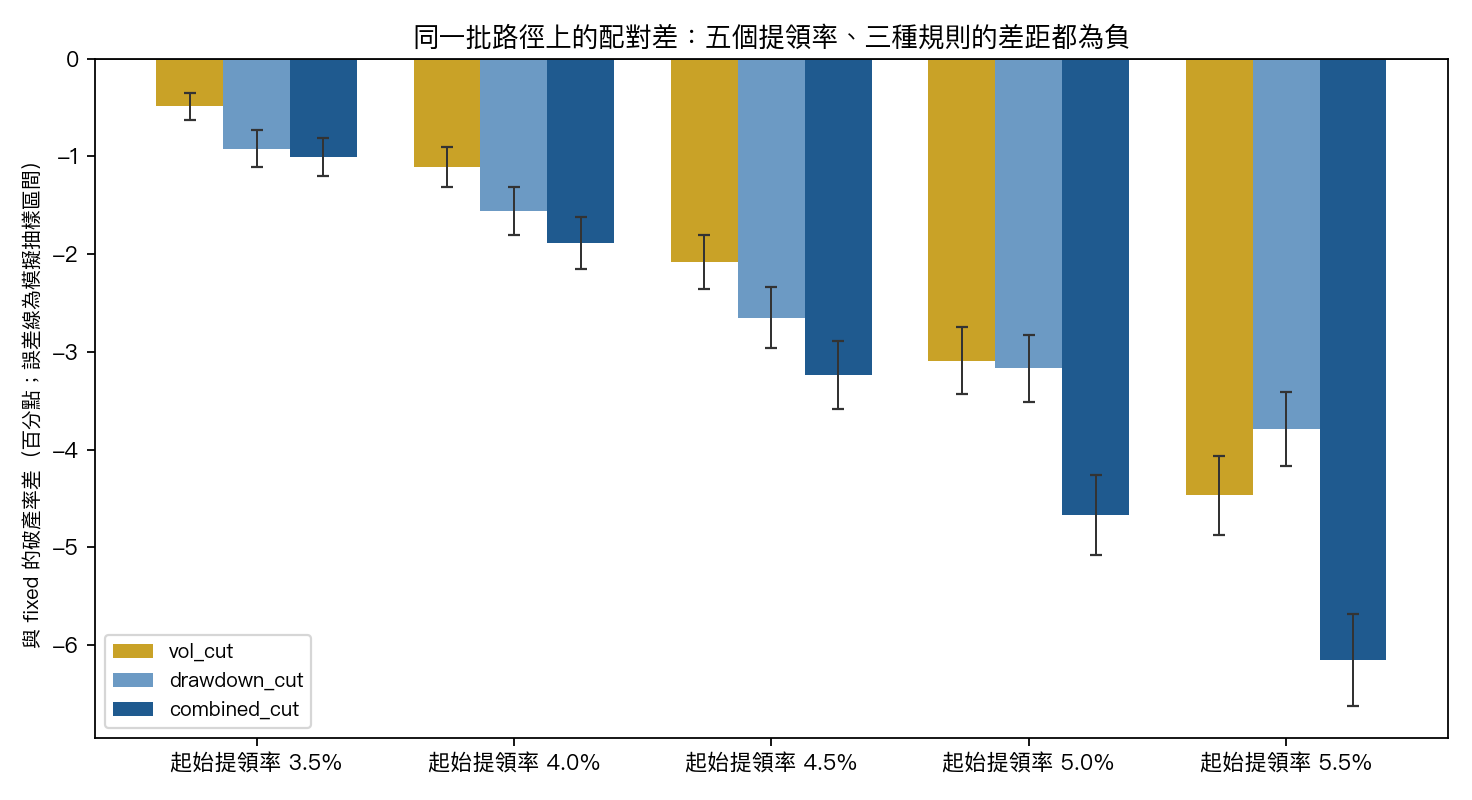
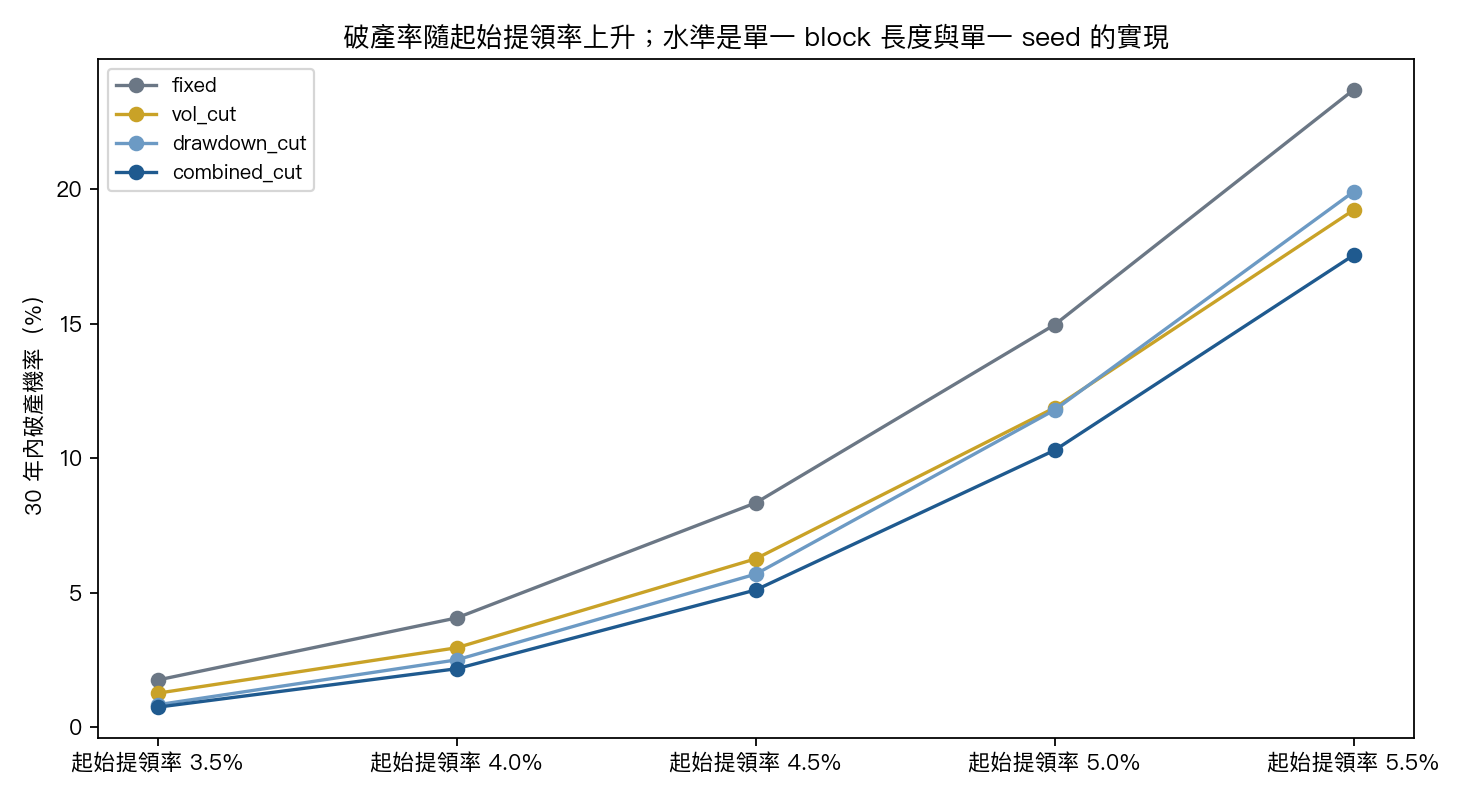
| 3.5% | 1.75% | -0.49 [-0.63, -0.35] | -0.92 [-1.11, -0.73] | -1.01 [-1.21, -0.81] |
| 4.0% | 4.06% | -1.11 [-1.32, -0.90] | -1.56 [-1.80, -1.32] | -1.89 [-2.16, -1.62] |
| 4.5% | 8.34% | -2.08 [-2.36, -1.80] | -2.65 [-2.96, -2.34] | -3.24 [-3.59, -2.89] |
| 5.0% | 14.97% | -3.09 [-3.43, -2.75] | -3.17 [-3.51, -2.83] | -4.67 [-5.08, -4.26] |
| 5.5% | 23.71% | -4.47 [-4.88, -4.06] | -3.79 [-4.16, -3.42] | -6.15 [-6.62, -5.68] |
三種動態規則在五個提領率下的破產率差都小於 0,配對百分之九十五區間上界也都小於 0;差距隨提領率上升而擴大,combined_cut 的差在 3.5% 為 -1.01 個百分點,在 5.5% 為 -6.15 個百分點。這是同一組 bootstrap 路徑上的比較,以本樣本的 242 個月為條件。
這些結果不支持什麼
- 不支持「可以免費提高安全提領率」。 動態規則的破產率下降靠的是少領;combined_cut 在 4% 的破產率 2.17% 仍高於 fixed 在 3.5% 的 1.75%。
- 不是真實 cohort 回測。 ETF 與 CPI 的共同樣本只有 242 個月,三十年結果靠 block bootstrap 延伸。
- 不是 OOS 波動預測,也不是擇時訊號。 波動與回撤門檻是全樣本描述性校準。
- 破產率的水準不是精確機率。 表中的水準是 block 長度 12 個月、seed 20260616 的單一實現,會隨 block 長度與 seed 改變;本文只以同一批路徑上規則間的差異下結論。
- 未估計的項目。 沒有效用、生活費底線、稅、費用、社會保險、年金與強制提領;IEF 只是中期美債 ETF 的代理,通膨連結債、現金桶或年金配置可能改變結果。
復現與資料來源
結果檔為 experiments/k1505/k1505_results.json,由同一入口一次寫入結果與 reproduce spec;不帶參數重跑時只讀 data/ 下的快取檔,不連網。價格資料為 yfinance 的 SPY 與 IEF 還原收盤價,CPI 為 FRED CPIAUCSL。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊