退休後市場壓力大就少領一成五:模擬一萬條三十年路徑,錢領光的機率降了,代價是平均少花一些
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
退休後市場壓力大就少領一成五:模擬一萬條三十年路徑,錢領光的機率降了,代價是平均少花一些
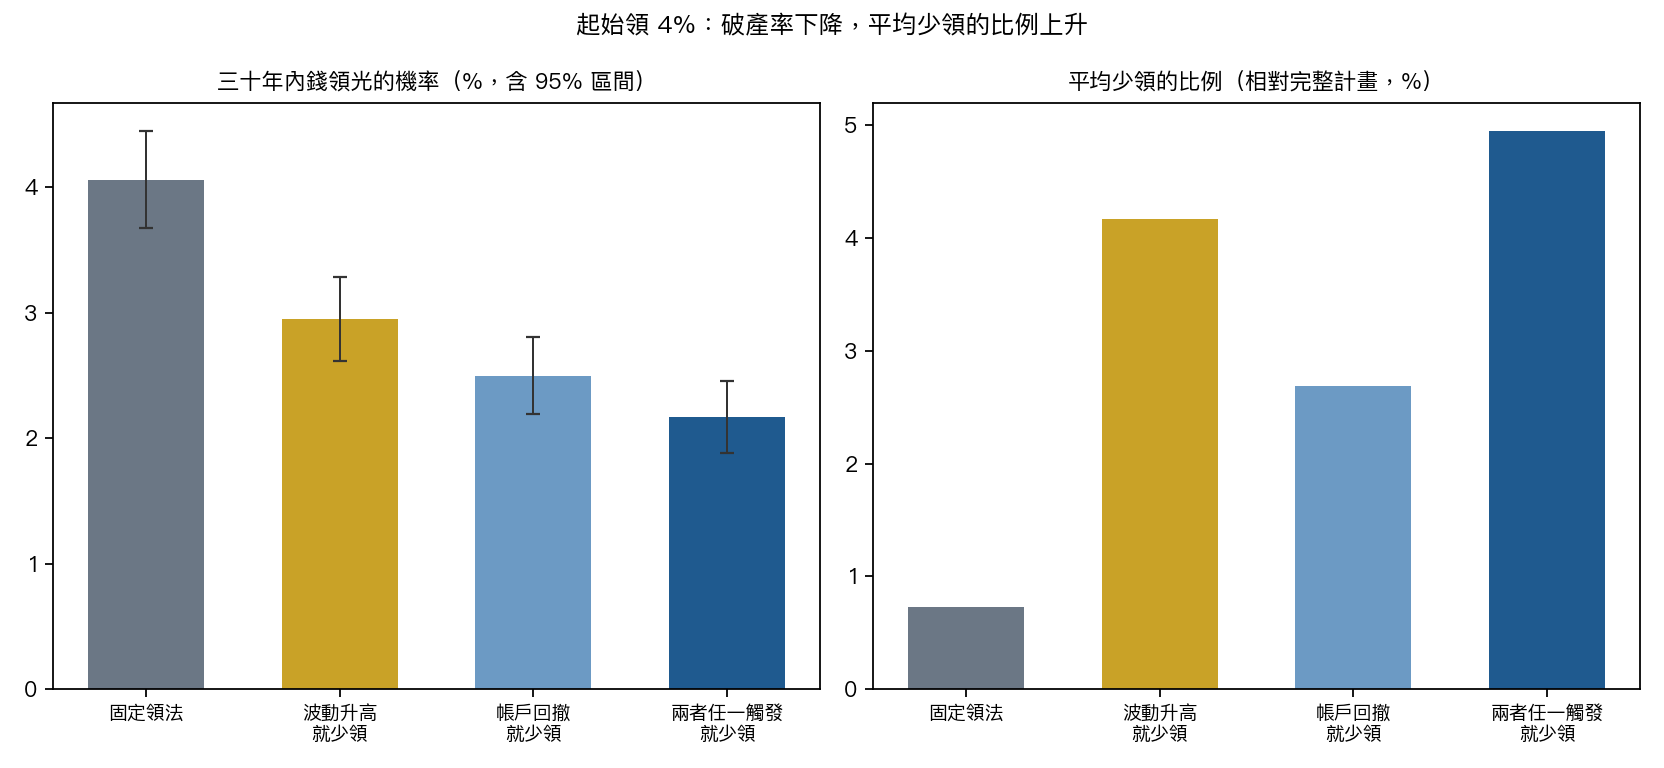
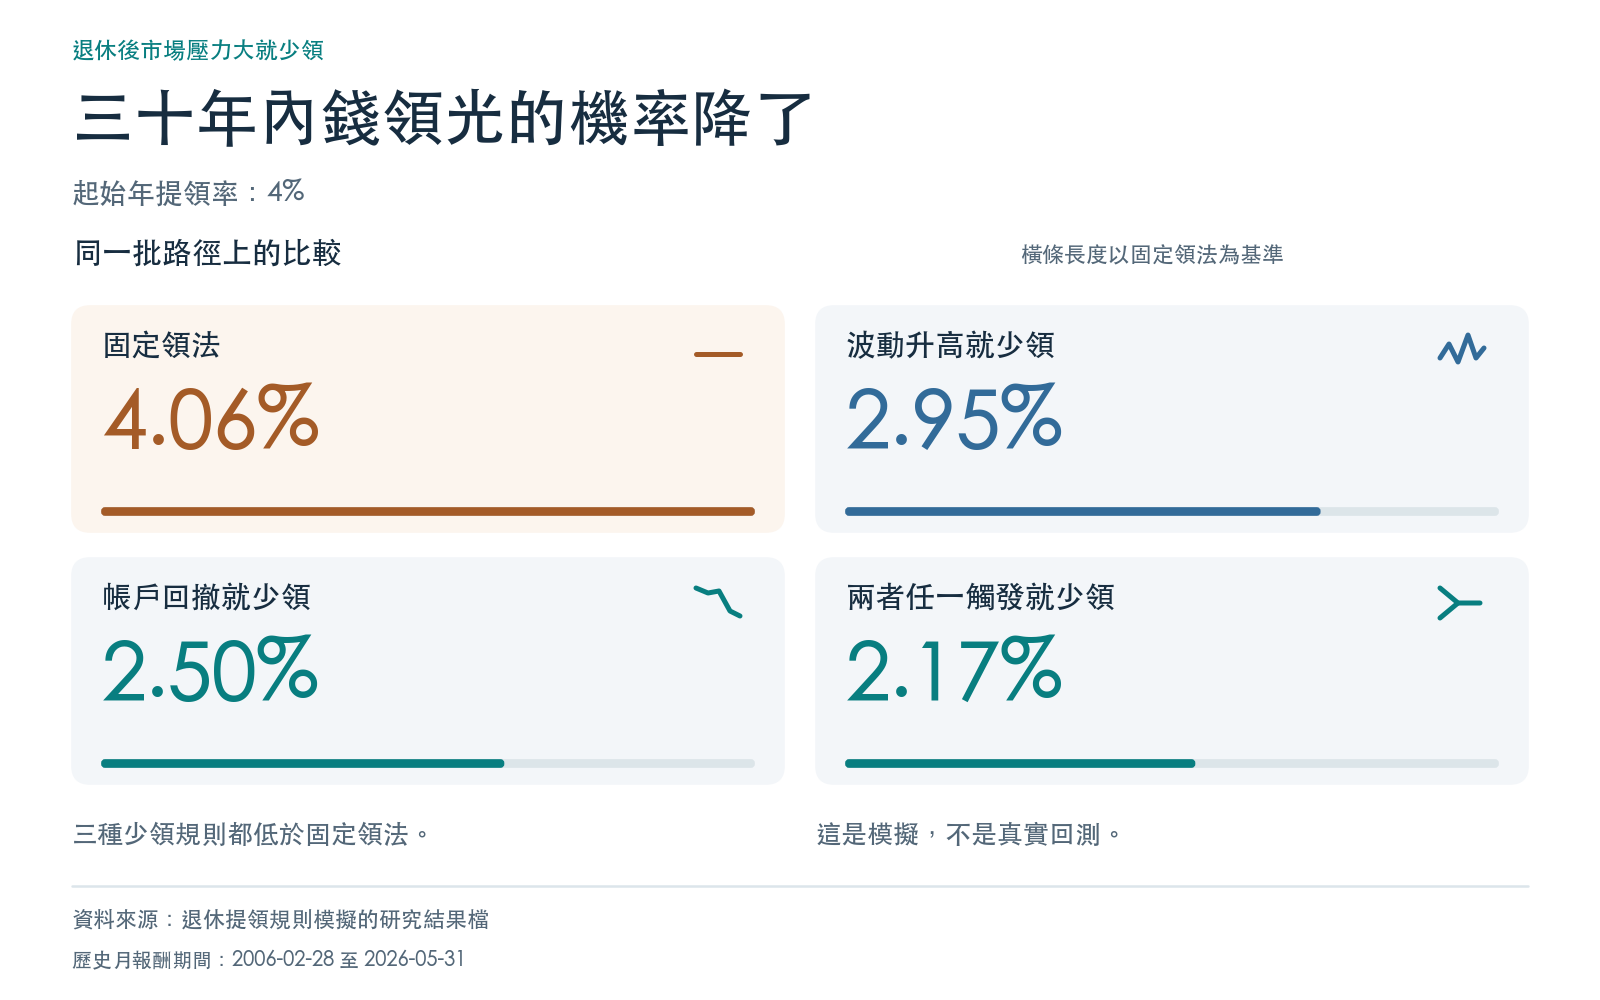
退休後最難防的風險之一是報酬的順序:壞報酬如果剛好出現在剛開始領錢的那幾年,帳戶會在低點被迫賣出資產,後面的複利就從一個更小的底座開始。我們用歷史報酬模擬一個起始 1,000,000 美元、每年領起始資產 4%(扣掉通膨後購買力不變)的退休帳戶,比較固定領法與三種「市場有壓力就少領」的規則。結果是:三種少領規則都降低了三十年內錢領光的機率,固定領法是 4.06%,最有效的那一種降到 2.17%;代價是三十年平均少領約 4.9%。這是用少花錢換來的安全,不是免費提高安全提領率。
比較哪四種領法
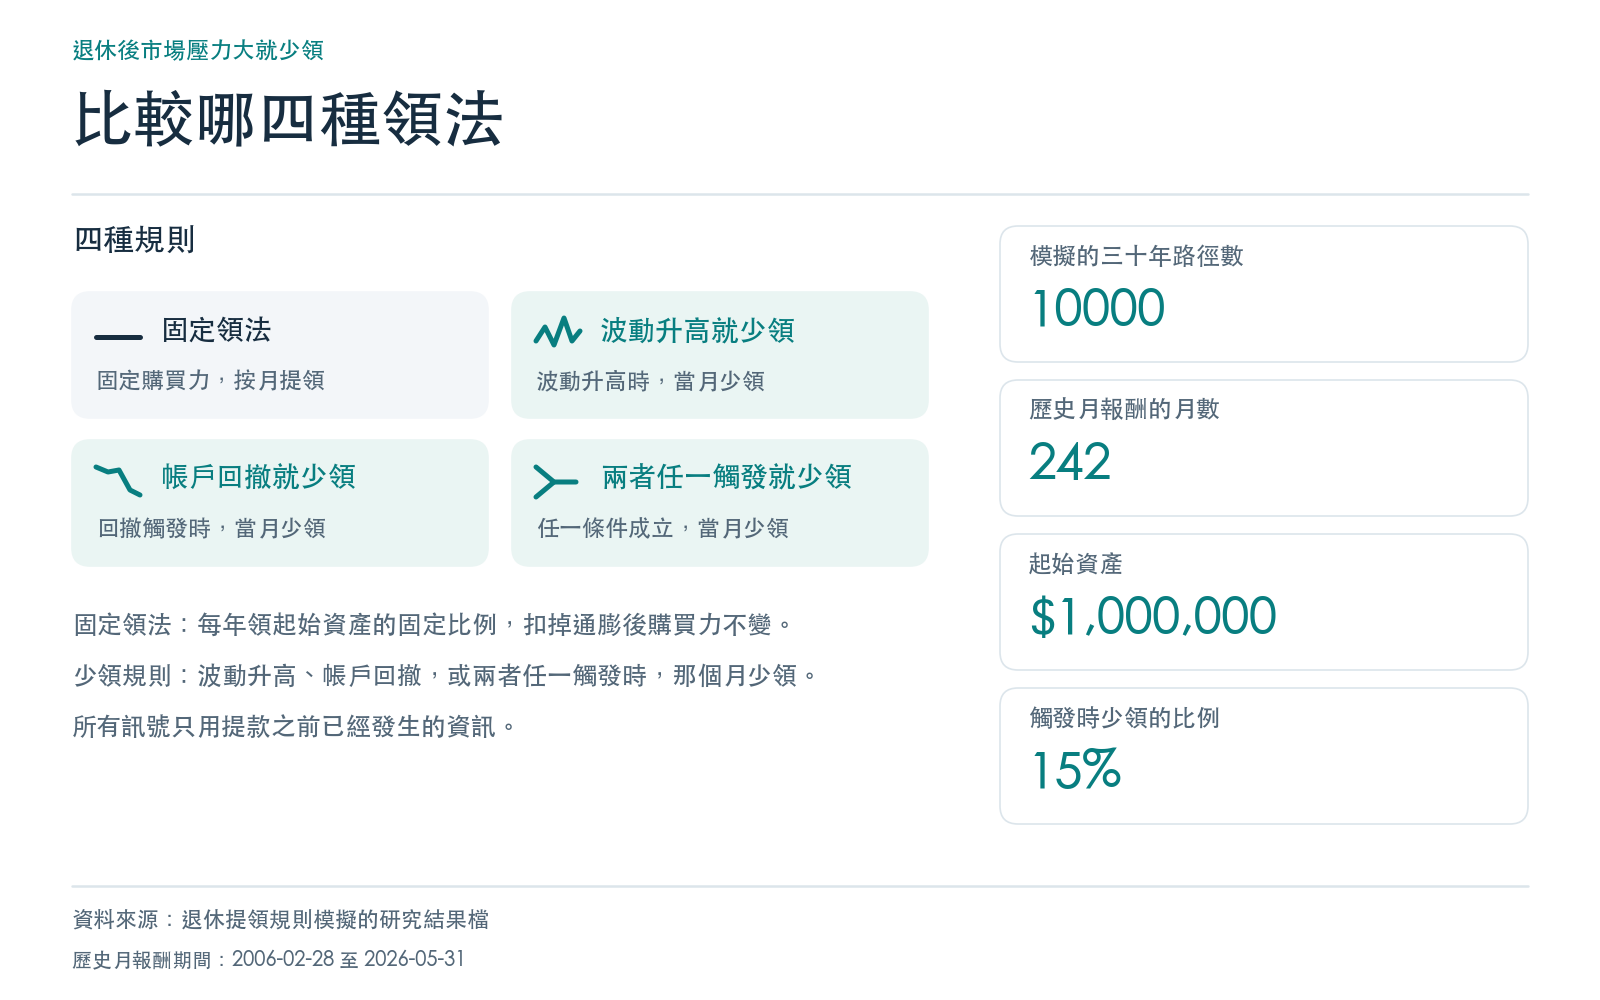
- 固定領法: 每年領起始資產的固定比例,每個月初領,領的金額隨通膨調整。
- 波動升高就少領: 過去 12 個月的年化波動高於歷史 75% 分位(約 10.64%)時,那個月的提款少 15%。
- 帳戶回撤就少領: 不計提款的 60/40 組合淨值,比歷史高點低超過 15% 時,那個月的提款少 15%。
- 兩者任一觸發就少領: 波動規則或回撤規則任一個成立,那個月的提款就少 15%。
三種少領規則的訊號,都只用提款之前已經發生的報酬與帳戶淨值,不看當月的結果。
怎麼模擬
資料是 SPY 六成加 IEF 四成的月報酬,扣掉 CPI 通膨,期間 2006-02-28 到 2026-05-31,共 242 個月。這個組合的實質年化平均報酬是 5.87%,年化波動 9.41%,樣本內最大回撤 -30.63%。三十年的路徑靠重抽生成:把歷史月報酬以 12 個月為一段重新抽樣,拼成 10,000 條三十年路徑,所有規則在同一批路徑上比較。「破產」指帳戶資產在三十年內歸零。
結果:破產率降了,平均也少領了
| 規則 | 三十年內領光的機率 | 與固定領法相比 | 平均少領的月數(共 360 個月) | 平均少領的比例 | 三十年平均總提款(美元) |
|---|---|---|---|---|---|
| 固定領法 | 4.06% | — | 0 | 0.73% | 1,191,293 |
| 波動升高就少領 | 2.95% | -1.11 個百分點 | 88 | 4.17% | 1,149,931 |
| 帳戶回撤就少領 | 2.50% | -1.56 個百分點 | 56 | 2.69% | 1,167,709 |
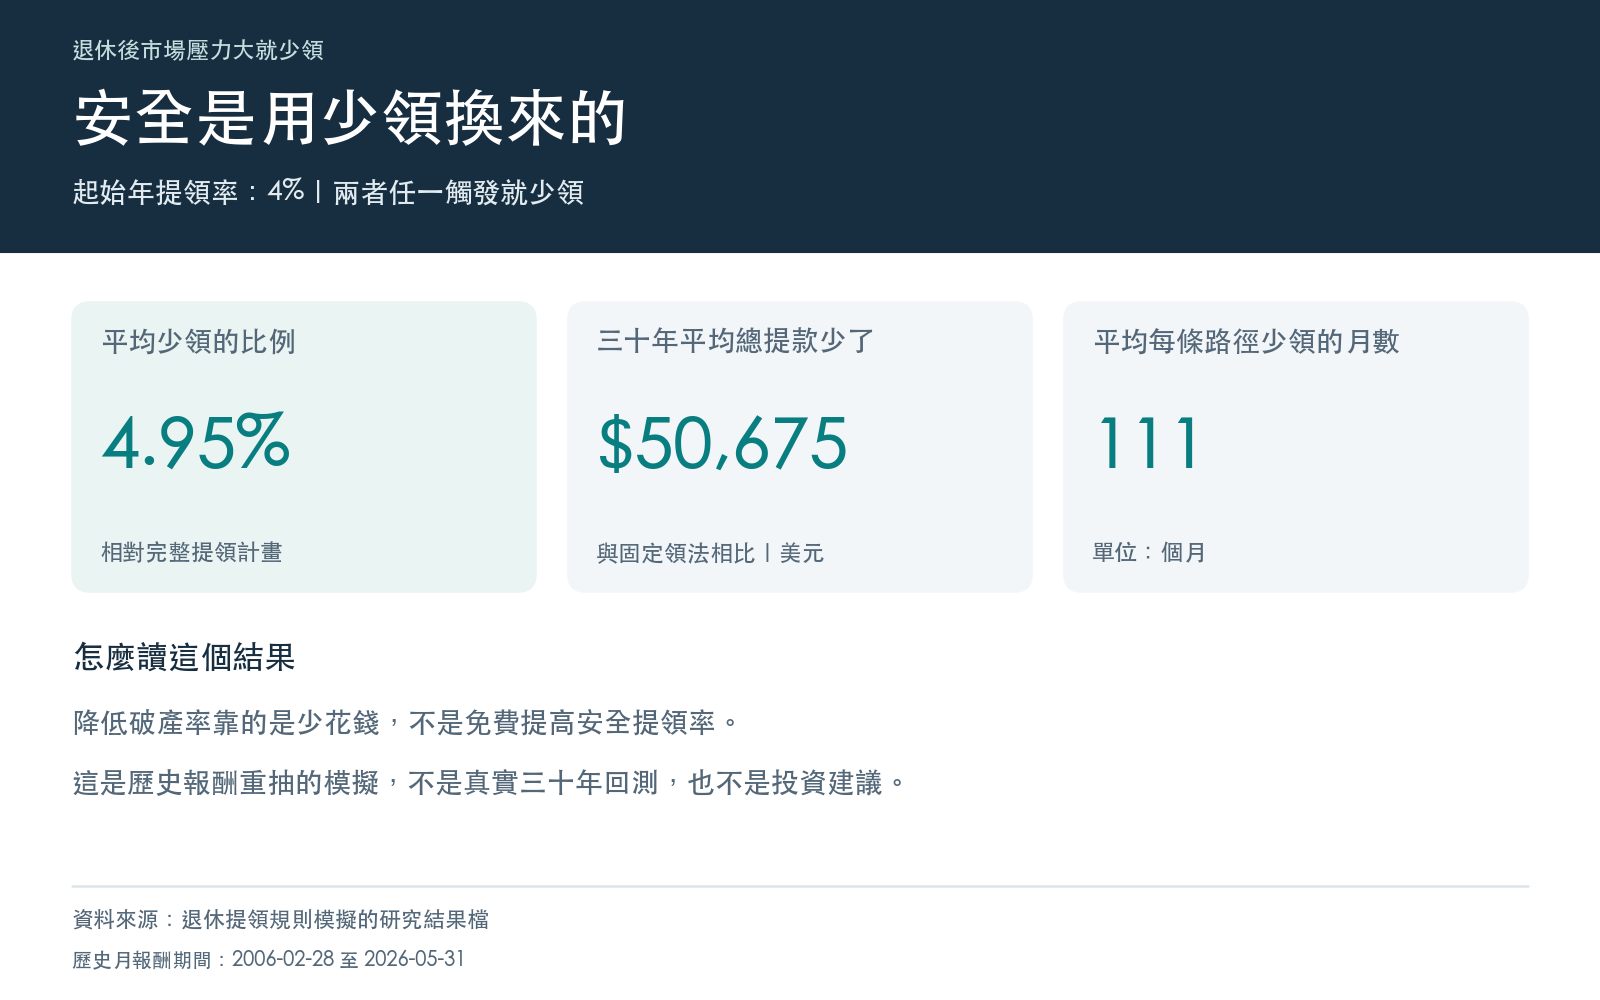
| 兩者任一觸發就少領 | 2.17% | -1.89 個百分點 | 111 | 4.95% | 1,140,618 |
固定領法的平均少領 0.73%,來自少數在三十年內就領光的路徑,不是規則主動少領。
最有效的是兩者任一觸發就少領:破產率比固定領法低 1.89 個百分點,配對差距的 95% 區間是 [-2.16, -1.62] 個百分點;三十年平均總提款少 50,675 美元。這個區間只反映一萬條模擬路徑的抽樣誤差,沒有包含歷史資料只有 242 個月的不確定性,也沒有包含重抽長度與隨機種子的影響。這個規則平均每條路徑有 111 個月(共 360 個月)處在少領狀態。
換一個提領率,方向一樣
把起始提領率從 3.5% 調到 5.5%,三種少領規則的破產率在每一個提領率下都低於固定領法,配對差距的 95% 區間上界也都小於零。
| 起始提領率 | 固定領法 | 波動升高就少領 | 帳戶回撤就少領 | 兩者任一觸發就少領 |
|---|---|---|---|---|
| 3.5% | 1.75% | 1.26% | 0.83% | 0.74% |
| 4.0% | 4.06% | 2.95% | 2.50% | 2.17% |
| 4.5% | 8.34% | 6.26% | 5.69% | 5.10% |
| 5.0% | 14.97% | 11.88% | 11.80% | 10.30% |
| 5.5% | 23.71% | 19.24% | 19.92% | 17.56% |
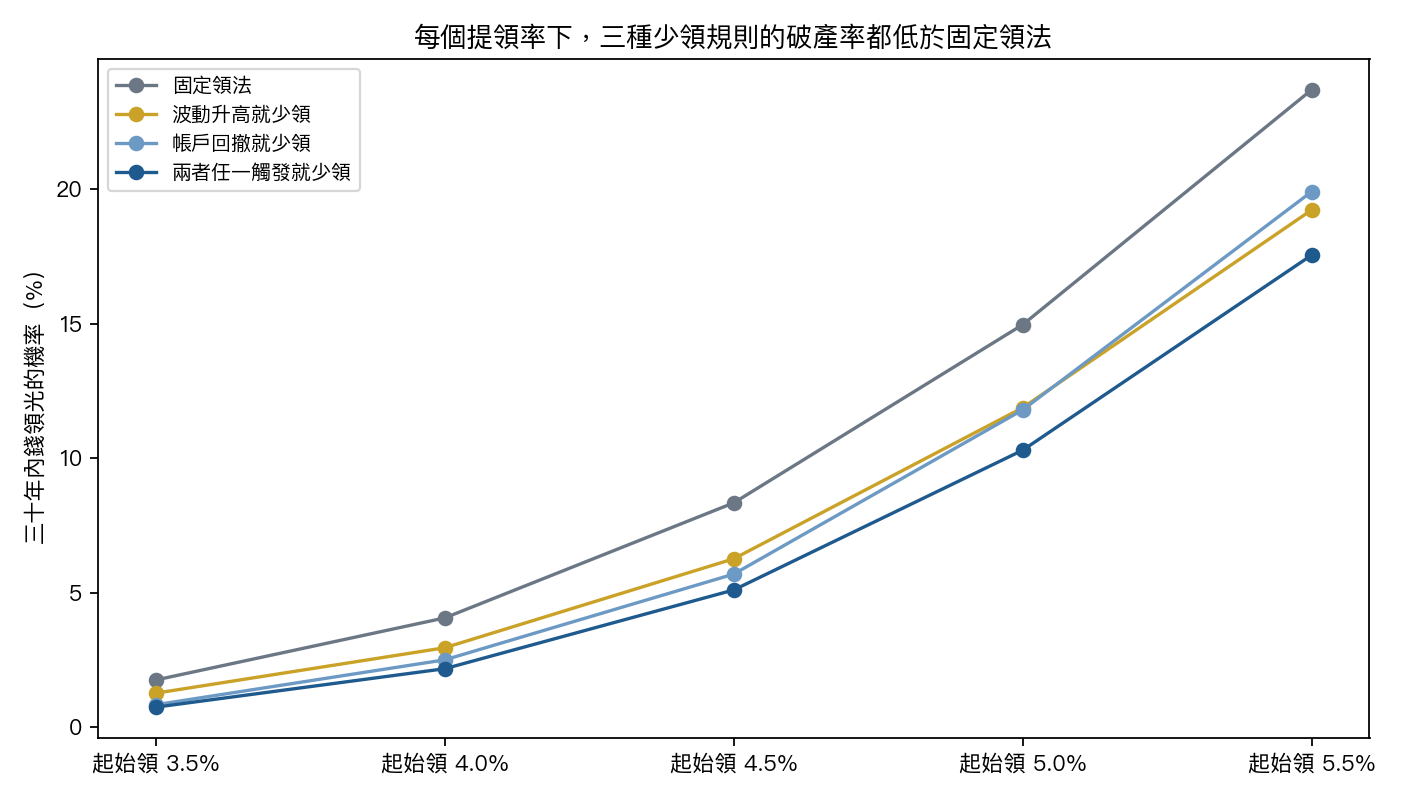
這張表要小心讀:少領規則在 4.0% 的 2.17%,介於固定領 3.5% 的 1.75% 與固定領 4.0% 的 4.06% 之間;少領規則的 4% 破產率仍高於固定領 3.5%。
這是用少領換來的
少領規則改善破產率的機制就是市場有壓力的時候少花錢。三種規則在 4% 提領率下平均少領 2.69% 到 4.95%(相對完整計畫的三十年總提款)。如果你的生活費沒有彈性,少領 15% 在現實中未必做得到,這類規則的價值就會下降。
這個模擬不代表什麼
- 不是真實的三十年回測。 資料只有 242 個月,三十年路徑是把這些月報酬重抽拼成的。
- 不是預測波動的訊號。 波動門檻是用全樣本的歷史分佈訂出來的,只用來描述這批模擬,不能當成事前可用的擇時訊號。
- 破產率的水準不是精確機率。 表中數字是單一重抽長度與單一隨機種子的單一實現,換一種設定水準會跟著動;本文只以同一批路徑上規則之間的差異下結論。
- 沒有納入的東西: 效用、最低生活費、稅、費用、社會保險、年金與強制提領;債券部分用中期美債 ETF 代表,改成通膨連結債、現金桶或年金配置,結果可能不同。
- 這是歷史報酬的模擬研究,不是投資建議。
資料來源:Yahoo Finance 的 SPY 與 IEF 還原收盤價,美國 CPI(FRED);模擬結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊