🌡️ 事件溫度計|10/21 結算剩兩天,外資淨空單走到 2024 年以來最深。空單越深、結算日回補越多?33 次結算裡看不出來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
10/21 結算剩兩天,外資淨空單走到 2024 年以來最深。空單越深、結算日回補越多?33 次結算裡看不出來
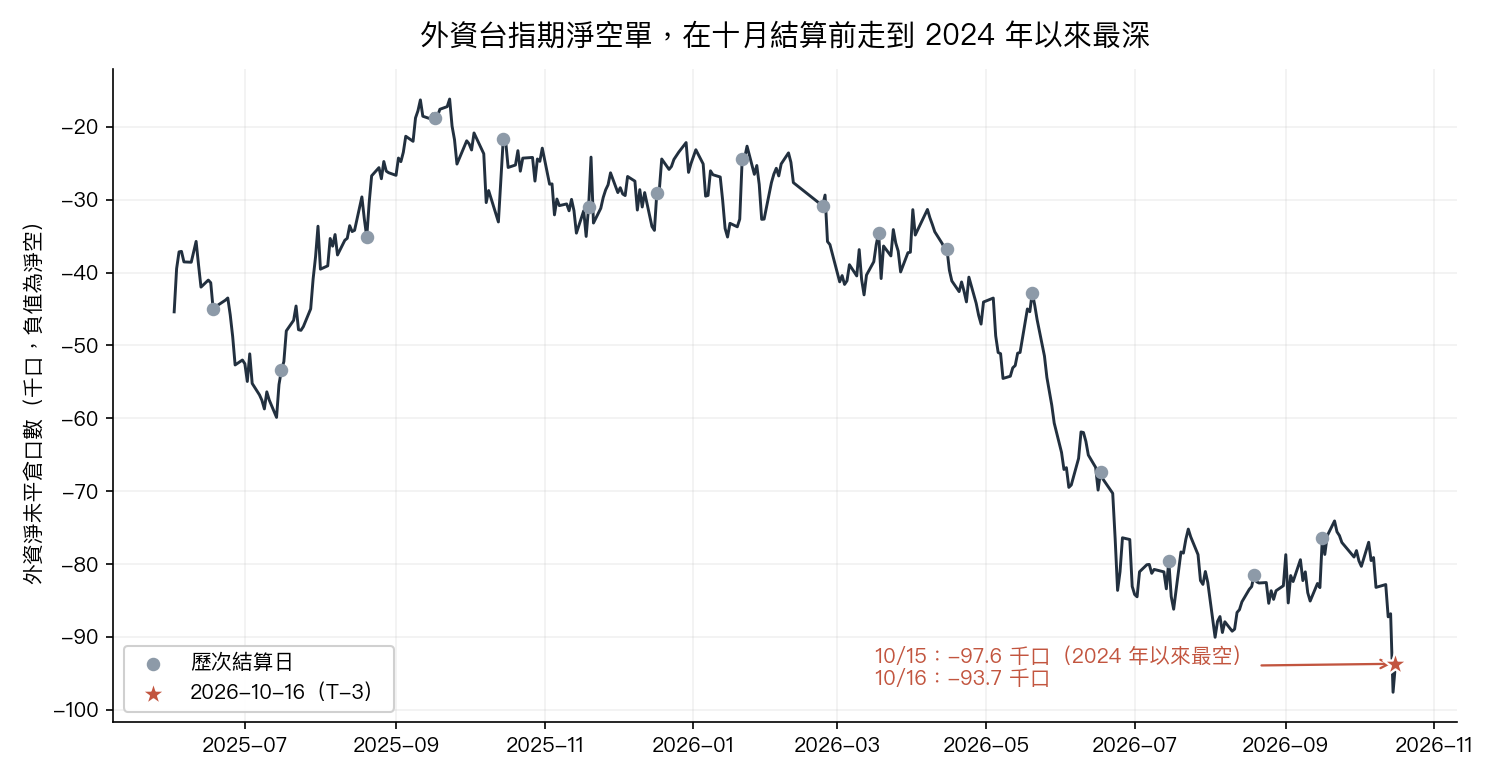
10/15(週四)收盤,外資在台指期的淨未平倉是淨空 97,582 口。
這是我們手上這份資料從 2024 年 1 月 2 日開始以來,最空的一天。10/16(週五)稍微收回一點,淨空 93,675 口,放進過去 250 個交易日裡排在第 0.4 百分位,只有前一天比它更空。
上一次結算是 9/16,那天收盤外資淨空 76,351 口。一個月多空了 17,324 口。其中單日加碼最多的就是 10/15,一天加了 10,768 口。
10/21(週三)是十月的最後結算日。
上一篇留下的線索
9/16 結算的 T+0 那篇,事前寫死的四格一格都沒中,卻在一個沒預期的視窗裡找到東西:結算日 當天 ,外資淨空單會縮小。
把資料延長到 10/16 重算一次:過去 33 次結算日當天,外資淨未平倉平均增加 2,048 口(也就是淨空單縮小),全樣本 675 個交易日的日平均是 -113.1 口(淨空單小幅加大)。Welch 檢定 p 值 0.0010,隨機日期置換 p 值 0.0001,六個平移假日曆全部不顯著。截到 9/16 的面板重跑,跟 T+0 發表的數字一模一樣。
這條線索的身分沒有改變:它是看過資料之後才找到的,T+0 那篇已經把下一次結算的門檻寫死,10/21 就是第一次回讀。
直覺:空單這麼深,回補應該更大
這句話很順,所以先測。
如果結算日的回補是「沒轉倉的空單到期自動消失」,那進結算時空單越深,當天能消失的量就越多。檢驗方法很簡單:把 33 次結算前第三個交易日的淨部位,跟結算日當天的變動放在一起看。
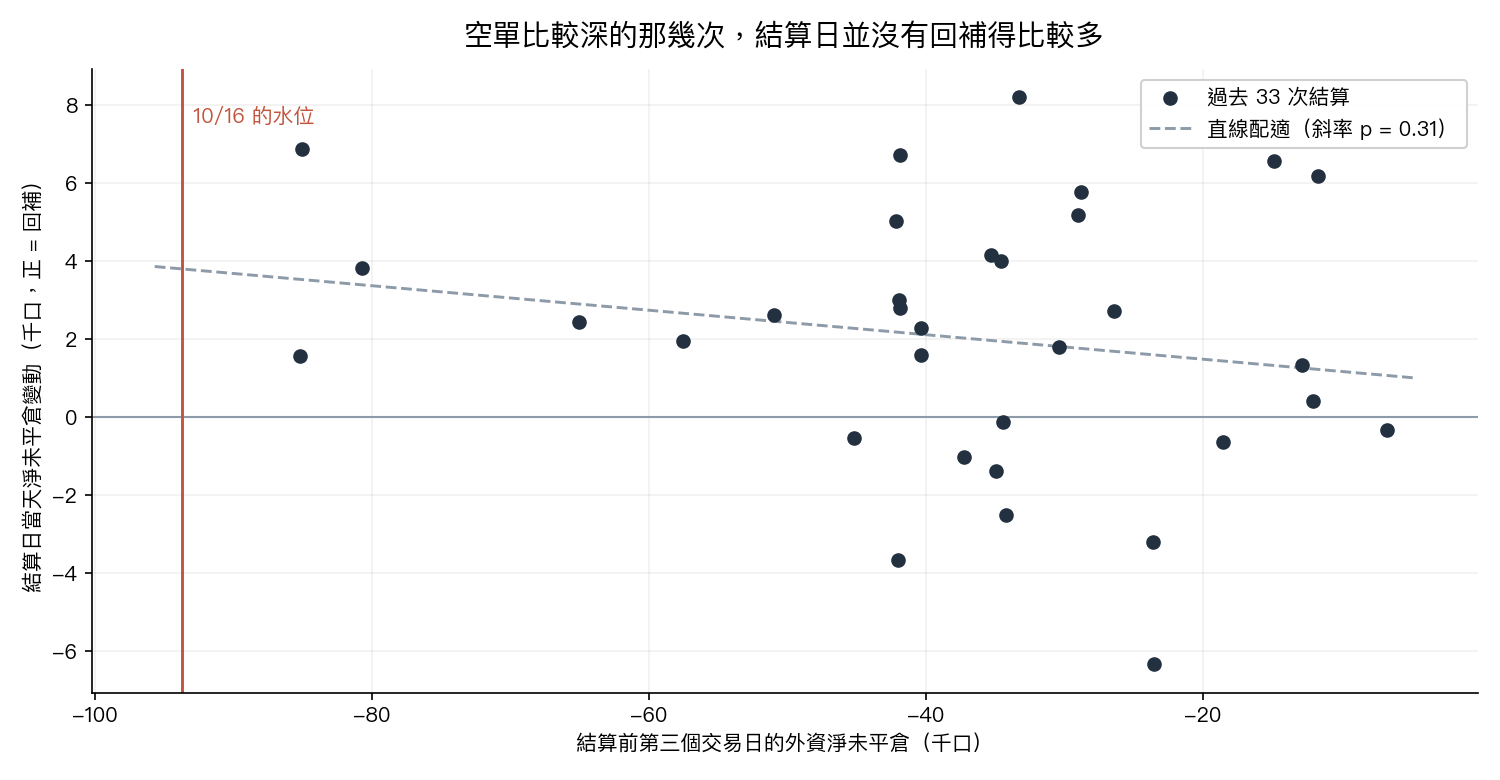
Spearman 相關係數 -0.14,p 值 0.45。直線配適的斜率 p 值 0.31。把空單最深的三分之一單獨拿出來,結算日平均回補 2,366 口;其餘三分之二平均 1,888 口,兩組差異的 p 值 0.68。
這個「不顯著」先要確認不是尺太鈍。我在同樣 33 個點上人工注入一個「越空回補越多」的關係,強度跟現有變動同一量級,同一個檢定抓到 Spearman 相關 -0.69,p 值低於 0.0001。尺是活的。
所以合理的讀法是:結算日有回補,但回補量跟進場時空單有多深,這份資料裡看不出關聯。創新高的空單,不構成「這次回補會特別大」的理由。
還有一點要講清楚。10/16 的淨空 93,675 口,比 33 次結算前任何一次都深(過去最深是 85,179 口)。直線配適在這個位置給的點估計是回補 3,806 口,但那是外插,而且斜率本身就不顯著。我不拿它當預測。
累計門檻其實已經被鎖住了
T+0 那篇寫死的三個條件(置換檢定 p < 0.05、平移假日曆全暗、結算日平均為回補)是對「全部結算日」算的。多了 10/21 這一次,就是 34 次。
問題是前 33 次已經把結果推得很遠。我反過來算:第 34 次要差到什麼程度,Welch 檢定才會回到 0.05 以上?答案是 10/21 當天外資淨空單要 加大 16,728 口。樣本內 675 個交易日,單日加碼最多的一次是 11,254 口。要讓平均回補轉為負值,更要單日加碼 67,568 口。
意思是,10/21 不管發生什麼,累計那三條幾乎一定會過。累計門檻在這裡當不了裁判。
真正的新資訊在 10/21 這一天本身:它是第一個在線索被寫死之後才發生的觀測。
結算週的座標
| 項目 | 10/16 收盤 |
|---|---|
| 外資淨未平倉 | 淨空 93,675 口 |
| 占三大法人總未平倉 | 43.9% |
| 加權指數 | 47,111.26 |
| 十月台指期 | 47,242,正價差 130.7 點 |
| 十月合約未沖銷 | 97,247 口 |
| 十一月合約未沖銷 | 22,293 口 |
轉倉才剛開始。10/1 那天十月合約有 107,607 口、十一月只有 1,507 口;到 10/16,十一月接了兩萬多口,十月還留著九萬七千口。上一次結算的經驗是,大部分搬家發生在最後三、四個交易日。
10/21 的三格,現在寫死
上次的四格出事,是因為格子之間有縫:基差往一格跑、部位往另一格跑,沒有任何一格接得住。這次只看一個量,切成三段,數線上每一個點都有格子接。
觀測量:10/21 當天外資台指期淨未平倉的一日變動(10/21 收盤後期交所公布)。門檻 4,711 口是 2024 年以來一般交易日(不含結算日)日變動的第 95 百分位,只用到 10/16 為止的資料。
| 格 | 條件 | 怎麼讀 | 一般交易日落在這格的比例 | 過去 33 次結算 |
|---|---|---|---|---|
| C1 | 回補 ≥ 4,711 口 | 單看這一天就和一般交易日分得開 | 5.1% | 24.2% |
| C2 | 回補 0 到 4,711 口之間 | 方向對,但這一天本身分不開 | 42.4% | 45.5% |
| C3 | 淨空單持平或加大 | 和線索相反的一次 | 52.4% | 30.3% |
| C0 | 10/21 部位資料讀不到 | 不回讀,不拿別天頂替 | — | — |
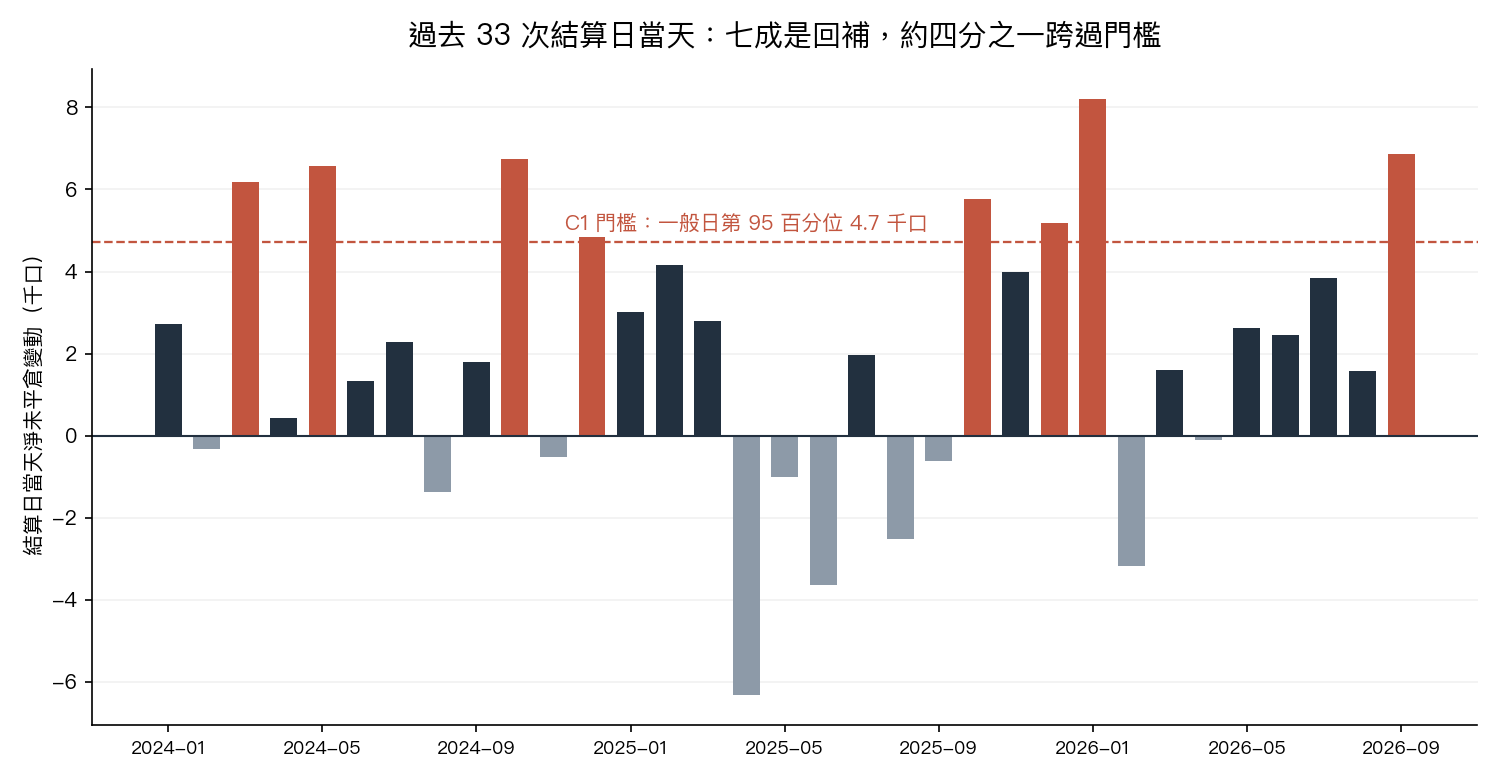
一次觀測能說的話有限。落在 C1,是線索第一次在事前門檻下站住;落在 C2,說明不了什麼;落在 C3,算一次反例,但單獨一次推不翻 33 次。我對 10/21 沒有方向看法,這張表是給 T+0 的自己用的。
限制
- 33 次已完成結算。TAIFEX 下載端點只接受近三個日曆年的查詢區間,樣本從 2024-01-02 開始是端點限制,不是挑的。
- 最新部位資料是 10/16(週五)收盤。本文寫在 10/19 盤前,10/19、10/20 的資料還沒公布。
- 「結算前第三個交易日」對 10/21 就是 10/16,跟 33 次歷史對照的口徑一致。
- 這裡看的是外資在臺股期貨的未平倉,不含自然人,不是全市場未平倉量;也分不出外資部位落在哪個月份的合約。
- 結算日回補是事後找到的線索;空單深度與回補量的關係是本篇新做的橫斷面探索,都還不是結論。
資料與方法
- TAIFEX 三大法人區分各期貨契約(down_type=1、commodity_id=TXF,取「臺股期貨」,三個身份別全留):https://www.taifex.com.tw/cht/3/futContractsDateDown
- TAIFEX 期貨每日行情(10 月結算月視窗,一般交易時段,排除價差組合列):https://www.taifex.com.tw/cht/3/dlFutDataDown
- 臺灣證券交易所發行量加權股價指數日 OHLC:https://www.twse.com.tw/rwd/zh/TAIEX/MI_5MINS_HIST
- 樣本期間 2024-01-02 至 2026-10-16,675 個交易日,33 次已完成結算。時間均為台北時間。結算日定義為每月第三個星期三,休市順延次一交易日。
- 證據包:
experiments/event_tw_settlement_20261021_t2/。freeze.py是唯一連網的部分,把原始觀測凍進source_snapshot.json;凍結時與 9/16 T+0 的 snapshot 重疊區間逐列比對,部位資料一列都沒被上游改過才寫檔。分析腳本不連網,只讀那個檔重算 results 與三張圖,連跑兩次逐位元相同。 - 負對照:八種不可能的輸入必須全部被拒收;結算日檢定在沒有效應的合成序列上開火率要低、注入大效應時要高;橫斷面檢定要抓得到人工注入的「越空回補越多」。三項都過才寫出 evidence。
- 統計:Welch t 檢定、20,000 次隨機日期置換、平移日曆假對照、Spearman 與 Pearson 相關、最小平方法。隨機種子固定,寫在分析腳本開頭。
本文所有數字皆可由上述證據包重算。10/21 尚未發生,三格情境是事前寫死的門檻,不是預測值。
本文不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊