你繳的「恐慌保費」:股市裡最真實、卻最難預測的隱形賺錢機器
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
市場有一種「恐慌保險費」,平均來說賣出這張保單可以賺錢,但偏偏你永遠猜不到下一刻保費要漲還是跌。我們用 20 年真實數據、最先進的 GARCH 模型測試了這件事,結論令人玩味: 保費是真的,預測不了。
你有沒有買過保險,但一次都沒用到?
想像你每年繳健保費、汽車險、火險……大多數年份,你什麼事都沒發生,保費就這樣「白繳」了。但那一年真正出事,保險公司理賠的金額可能是你繳費的好幾十倍。
股票市場也有一種類似的「隱形保費」,金融學家叫它 波動率風險溢酬(Variance Risk Premium,VRP) 。
什麼是「恐慌保險費」?
股市有個叫 VIX 的指數,又稱「恐慌指數」,代表未來一個月市場預期的波動程度。而實際上,股市每天真正發生的波動,往往比 VIX 預測的還要 小 。
這個差距,就是 VRP。
用白話說: 市場在替恐慌買保險,而且普遍「估過頭」。
2005 年到 2026 年,我們的實驗數據(SPY,5347 個交易日)顯示,VRP 平均是正值,意思是 VIX 預期的波動,比後來實際發生的波動平均多出一截。這個多出來的部分,就像保費一樣,源源不絕流向「賣出恐慌」的投資人。
賣保險的人賺錢,但有個代價
聽起來很美:只要持續賣出「波動率恐慌」,就能收保費、穩穩賺?
現實沒這麼簡單。
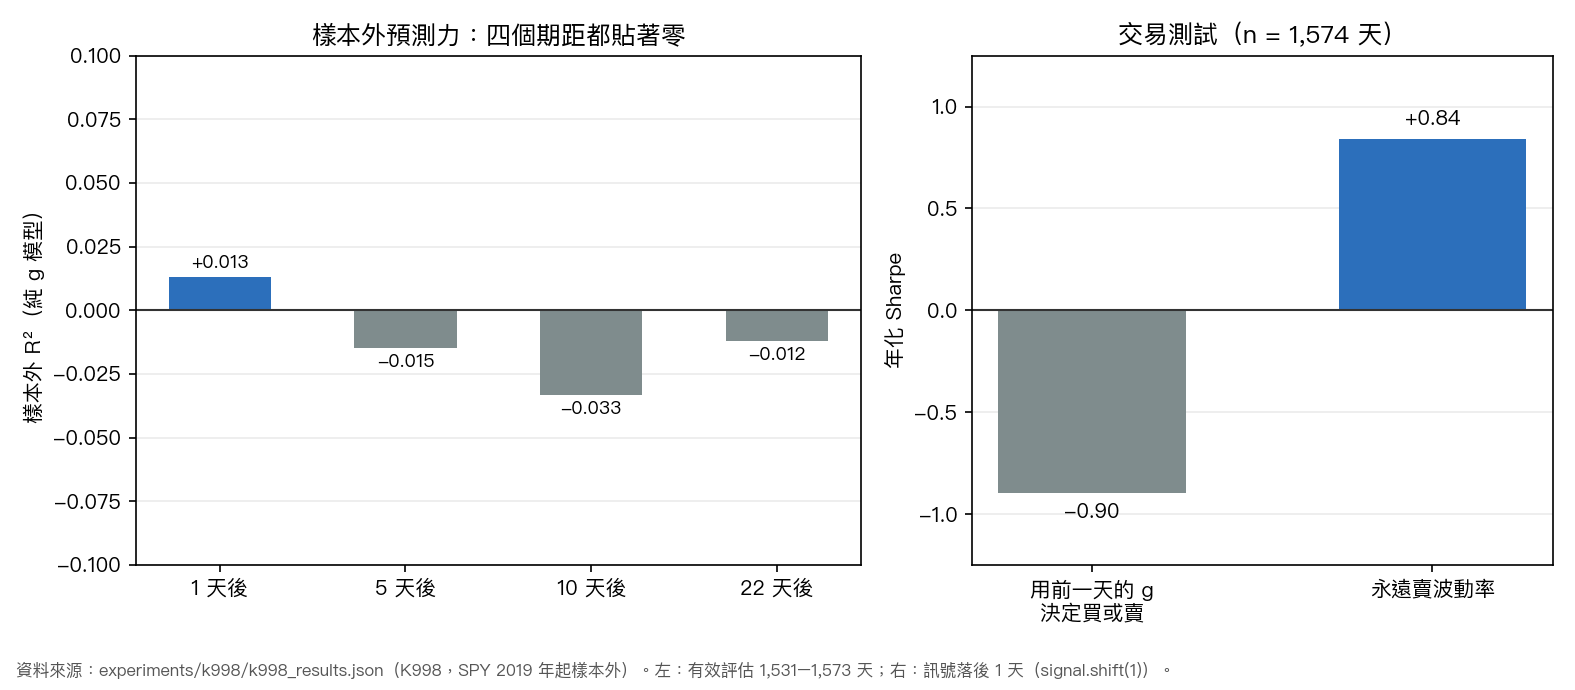
我們測試了一個最直觀的策略:「永遠賣出波動率」(Sharpe = 0.84 )。這個策略在風平浪靜的年份確實賺錢,但一旦碰到 2020 年 3 月的新冠崩盤、2008 年金融海嘯,保費瞬間被颶風等級的理賠淹沒。
保費收得了,但偶爾要面對一張天文數字的帳單。
問題來了:能不能預測「哪時候保費要大漲」?
這才是我們真正想知道的。
直覺上,如果能預測 VRP 何時飆升(市場即將大幅恐慌),就能在對的時間點提高保護、避開大賠,或者在 VRP 異常低的時候,大膽賣出恐慌收保費。
我們使用了目前最先進的 GARCH 模型(一種能抓住波動率動態的統計工具),針對 VRP 進行預測,結果如何?
答案是:做不到。
具體數字是:在 OOS(樣本外測試)的 1826 個交易日裡,模型的預測能力接近 0。用信號交易(扣掉訊號門檻的暖機期,實際交易 1574 天)的結果?Sharpe = −0.90 ,比什麼都不做還糟。
g 成分追蹤不到當下的 VRP
這一節檢查 GARCH 的 g 成分能不能追蹤 當下的 VRP。VRP 代理為 (VIX_{t-1}/100)²/252 − r_t²,g 取真正的 g_t 遞迴路徑,樣本為同一份 pinned 樣本外資料(1,827 個交易日):
| 規格 | g 與 VRP 的 Spearman ρ | 顯著性 |
|---|---|---|
| A3f(τ_{t-1} 分母) | −0.089 | 1.3e-4 |
| A2n(log-exp 方案B) | −0.001 | 0.973 |
| A4n(VIX² 方案B) | +0.018 | 0.444 |
| A4f(VIX² free ω) | −0.011 | 0.649 |
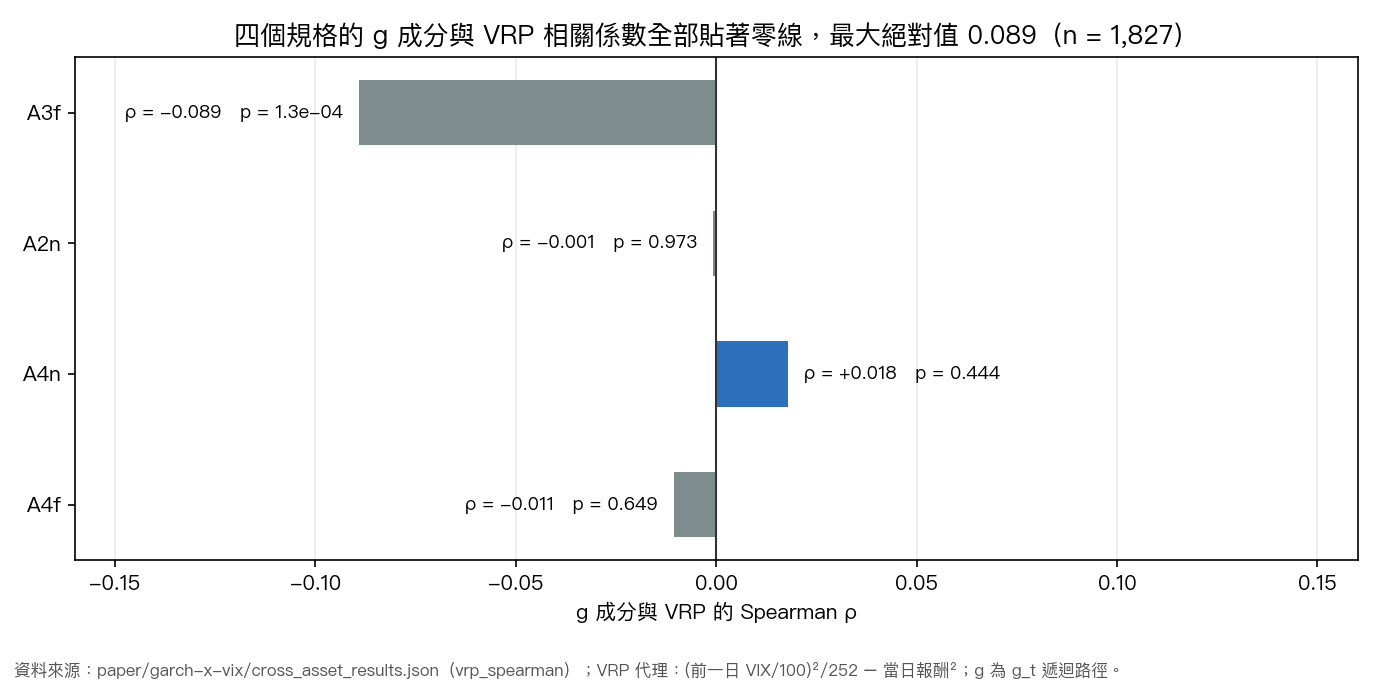
沒有任何一個規格的 g 成分追蹤得到 VRP。 A3f 的 −0.089 在 1,827 筆的大樣本下是四個規格裡最顯著的(顯著性 1.3e-4),但方向是負的、絕對值不到 0.09,談不上追蹤能力。K998 在自己的樣本外資料上量到的同期 Spearman 是 +0.016,顯著性 0.508,同樣貼著零。
這對一般投資人意味著什麼?
兩個實際的 takeaway:
第一,別試著抓「恐慌何時退」。 波動率風險溢酬的「水位」其實高度黏著(K913 在月度口徑上量到 ACF(1)=0.93),今天偏高、明天通常還是偏高。真正抓不住的是它的「變化」,明天保費會往上還往下,跟猜明天天氣一樣難。
第二,倒過來用:秤當下的保費水位,而不是預測它。 但要講清楚 靠什麼秤 :靠的是 VRP 水位本身的黏著性與它相對歷史分布的位置,不是靠 GARCH 的 g 成分,後者已經證實與 VRP 無關。高保費環境 ≠ 好時機買保護,低保費環境 = 保護很便宜,可以考慮加。
簡單說: 知道現在有多貴或多便宜,比猜下一步更值得;但別高估你手上那把尺的精度。
結論
波動率風險溢酬是股市裡一個真實存在的「恐慌保費」。它平均是正的,長期賣出恐慌的策略確實可行,但要承受偶發的極端賠付。即使是最先進的統計模型,也無法預測保費何時飆升或崩落。
問題出在市場的本質,不在模型: 恐慌,永遠比人聰明一步。
本文基於實驗 K988/K998/K913 的實證結果(數據來源:yfinance SPY/VIX 2005-2026,樣本數:5347 個交易日)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊