如果所有人都用同一個投資策略,市場會崩盤嗎?模擬告訴你答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
1987 年的教訓:一個策略害慘整個市場
1987 年 10 月 19 日,華爾街在一天之內崩跌了 22%。
這一天後來被稱為「黑色星期一」,是美股史上單日跌幅最大的一次。事後分析師找到了兇手: 投資組合保險(Portfolio Insurance,PI) 。
那個年代,大量機構投資人採用同一套策略,市場下跌時,自動賣出股票、買進期貨避險。聽起來很合理,對吧?
但問題來了:當所有人都在「市場跌時賣出」,賣壓就形成了正向回饋迴圈,跌得越多,觸發賣出越多,賣出越多,跌得更多。就像火上澆油,直到市場徹底崩潰。
這個教訓讓許多人擔心: 如果今天流行的波動率目標(Volatility Targeting,VT)策略也被太多人採用,會不會重演 1987 的悲劇?
我們做了一個模擬實驗來回答這個問題。
波動率目標策略是什麼?
VT 策略的邏輯很簡單:根據市場波動率調整倉位大小。
以常見的「12/VIX」為例:
- VIX(市場恐慌指數)= 12 時,持有 100% 股票
- VIX = 24 時,持有 50% 股票
- VIX = 48 時,持有 25% 股票
邏輯是「波動大時減碼,波動小時加碼」,保持投資組合的風險暴露相對穩定。
直覺上這很聰明,但如果大家都這樣做,會不會產生類似 1987 的群聚效應?
模擬實驗:讓 1000 個投資人同時入場
我們設計了一個 代理人基礎模擬(Agent-Based Model,ABM) ,放入 1000 個虛擬投資人,讓他們在同一個市場中交易。
根據 VT 策略採用比例,我們測試了五個情境:
- 0% 採用 :所有人都是一般隨機交易者(基準情境)
- 10% 採用 :只有少數人用 VT
- 25% 採用 :四分之一用 VT
- 50% 採用 :一半用 VT
- 90% 採用 :幾乎所有人都用 VT
每個情境跑了 100 次 Monte Carlo 模擬,觀察市場波動率的變化。
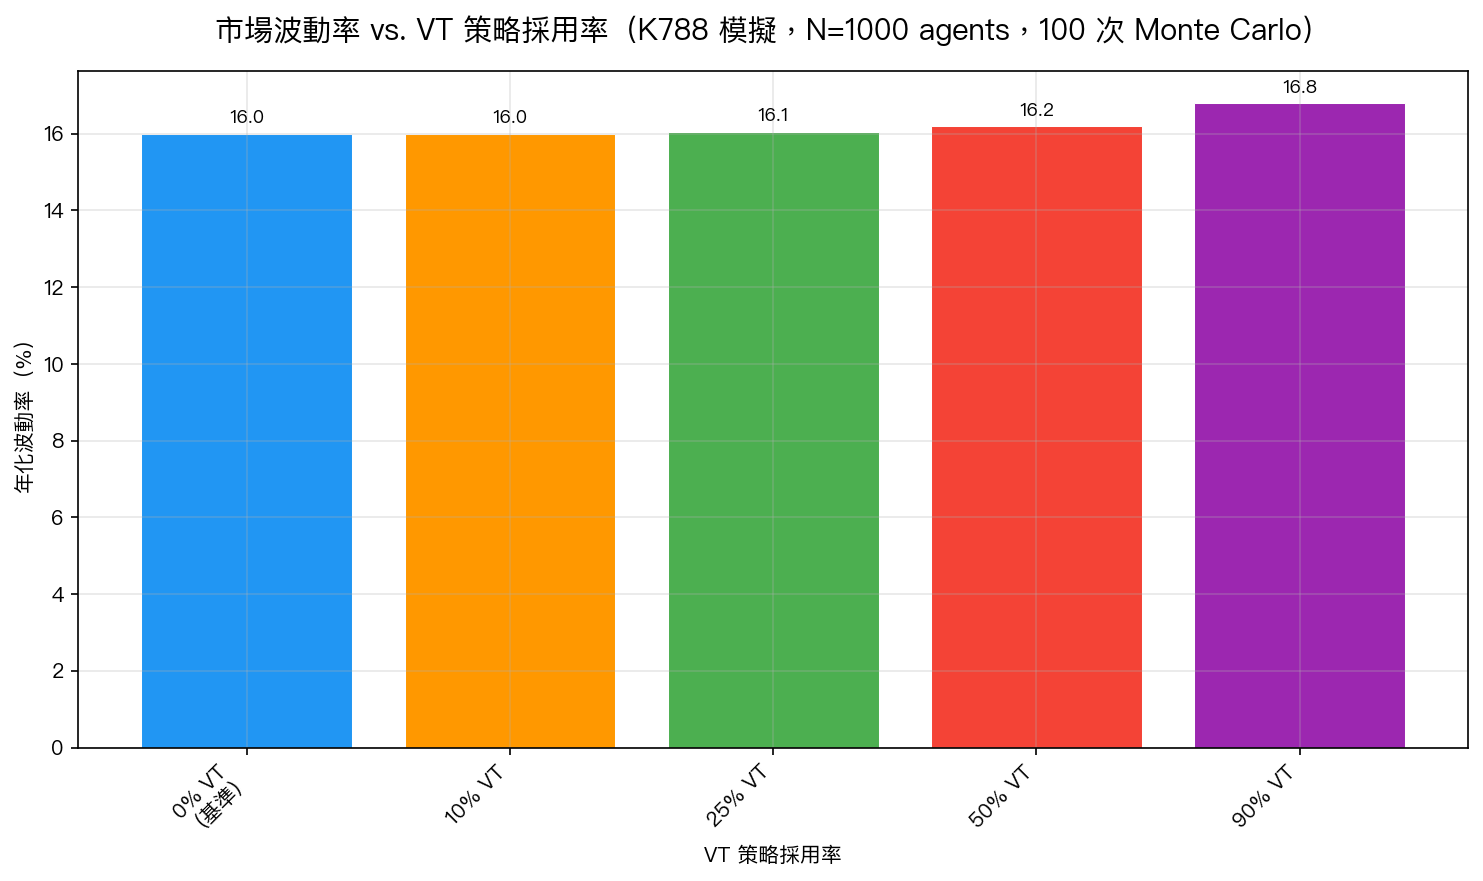
結果:完全不像 1987
數字說話:
| VT 採用率 | 市場年化波動率 |
|---|---|
| 0%(基準) | 16.0% |
| 10% | 16.0% |
| 25% | 16.05% |
| 50% | 16.2% |
| 90% | 16.8% |
即使 90% 的市場參與者都改用 VT 策略,整體市場波動率只從 16.0% 上升到 16.8%, 增幅僅 4.6% 。
更重要的是:
- 沒有出現尖峰(fat-tail)放大
- 沒有臨界點(tipping point)或崩盤動態
- 市場反而變得更加均值回歸 (自相關係數 -0.05,代表漲了之後更可能跌、跌了之後更可能反彈)
這跟 1987 的投資組合保險截然不同。 為什麼?
關鍵差異:VT 是「逆向操作者」
1987 年的投資組合保險是 順勢策略 :市場跌就賣。
VT 策略恰好相反,它是 逆向策略 :
- 市場波動 升高 (恐慌時)→ VIX 升高 → 自動 減倉 (賣出)
- 市場波動 降低 (平靜時)→ VIX 降低 → 自動 加碼 (買進)
等等,這不也是「跌時賣出、漲時買進」嗎?
不完全是。VT 的觸發器是 波動率 ,不是 價格 。而波動率和價格的時序關係有微妙差距:
- 投資組合保險 :今天跌了 → 今天賣出 → 加速今天繼續跌( 同步回饋 ,不穩定)
- VT 策略 :今天波動率高 → 明天減碼 → 減少明天的波動( 跨期平滑 ,穩定)
VT 的調整是預期性的、前瞻性的,而不是追著市場打。它不會在市場最恐慌的時刻集中砸盤,它已經在上週、上個月慢慢調整了。
更重要的是:當所有 VT 使用者都「在波動高時減碼」,他們等於一起在高波動期間吸收了賣壓,在低波動期間提供了買力。這是一種 分散式緩衝機制 ,而非集中式衝擊。
對你的投資有什麼意義?
你不需要擔心「VT 策略太多人用了」這件事。
如果 VT 策略被廣泛採用,根據我們的模擬,市場甚至可能變得 更平穩 ,而不是更脆弱。這和 1987 投資組合保險的情境在機制上是完全不同的。
當然,這是模擬結果,現實市場有更多複雜因素。但核心邏輯是清晰的:
逆向策略(contrarian)天然具有自穩定性。 順勢策略(momentum/positive feedback)才會引發系統性風險。
如果有一天你在財經媒體上看到「VT 策略太流行了、快要害死市場」的標題,現在你知道怎麼判斷了。
結語:和 1987 比較的正確方式
真正應該擔心的群聚效應,是那些 正向回饋 的策略,越多人用,越不穩定。例如:
- 高頻止損(stop-loss clustering)
- 程序化動能策略(momentum crowding)
- 槓桿 ETF 的每日 rebalancing
VT 策略在這個光譜的另一端:它是逆向的、分散的、自我修正的。
模擬告訴我們:即使極端情境(90% 採用率),VT 也不會造成系統性危機。反而,更多人採用 VT,市場可能愈趨穩定。
這不是樂觀主義,這是機制決定的結果。
本文基於 K788 模擬實驗(N=1000 agents, 100 次 Monte Carlo,非實際市場數據)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊