比特幣 ETF 的每日申贖金流,能預告明天的震盪嗎?兩年半資料把答案指回同一天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
比特幣 ETF 的每日申贖金流,能預告明天的震盪嗎?兩年半資料把答案指回同一天
現貨比特幣 ETF 每天收盤後會公布一個數字:今天總共淨流入或淨流出多少錢。財經版面隔天早上就把它放上去,配一句「機構在跑」或「機構在買」。
看的人心裡通常還接了下半句:所以接下來要小心一點。
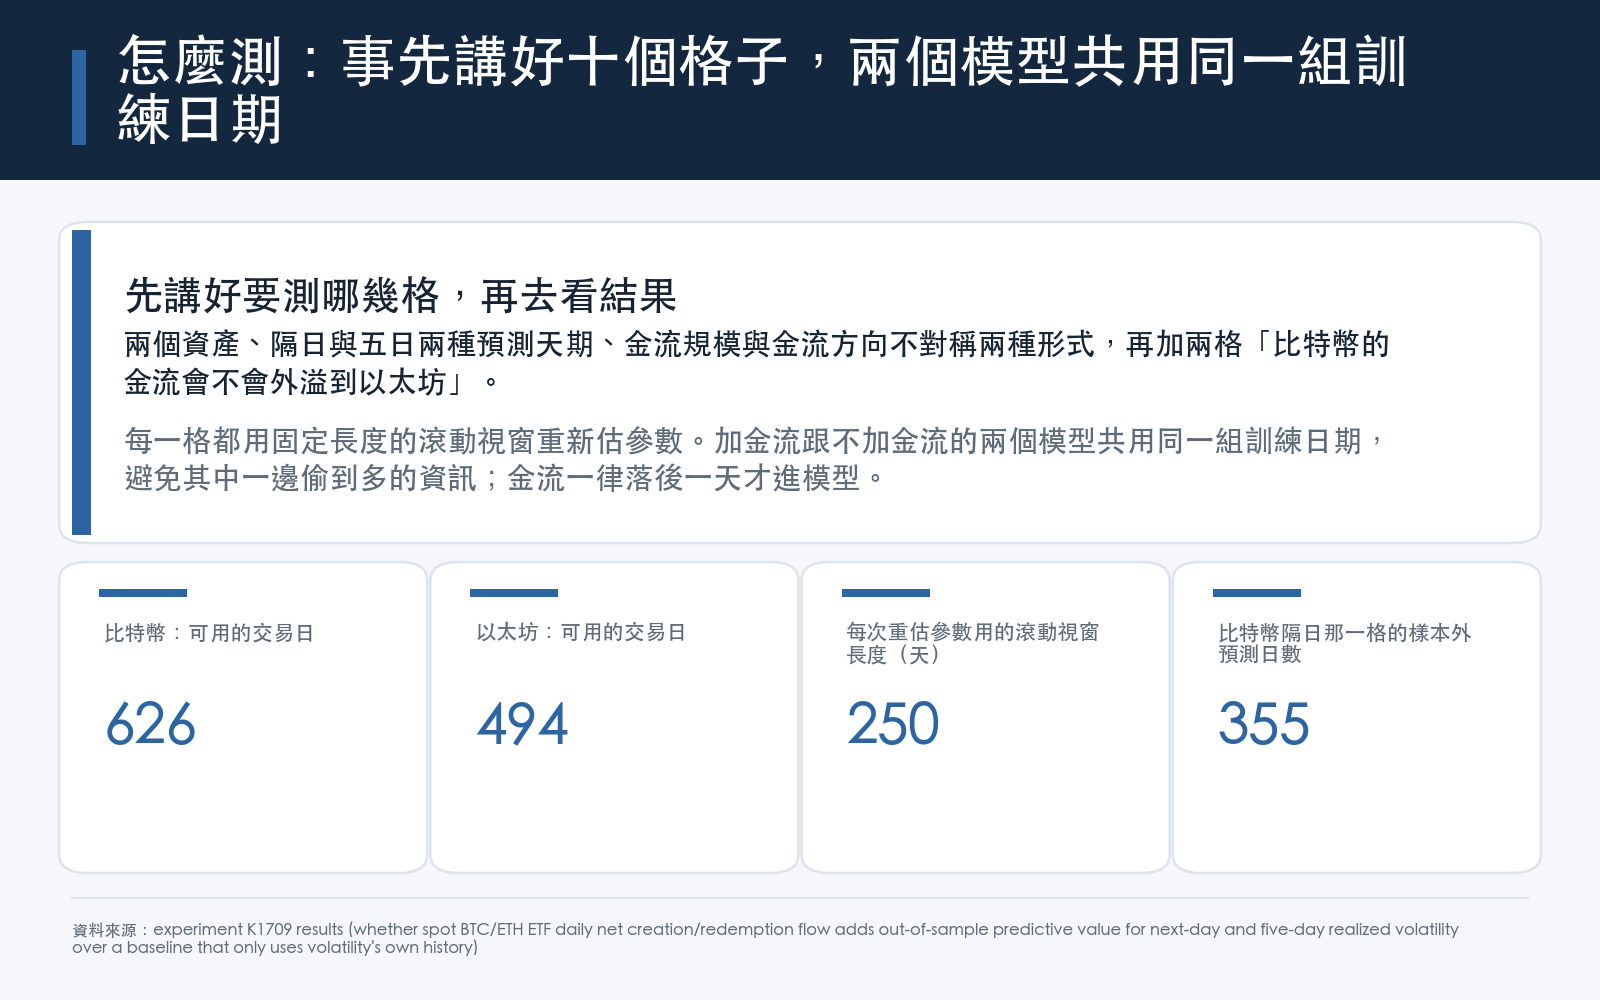
我把這個下半句拿來測。測的方法很簡單:把每天的申贖金流餵進一個原本只看波動自己歷史的預測模型,看它對「明天的震盪幅度」有沒有講出新東西。比特幣的樣本從 2024-01-11 到 2026-07-13,626 個交易日;以太坊從 2024-07-23 起算,494 個交易日。
結果指向一個位置:這個數字確實跟價格綁得很緊,但綁的是同一天,往前一步就散了。
金流跟當天報酬的相關是 0.39
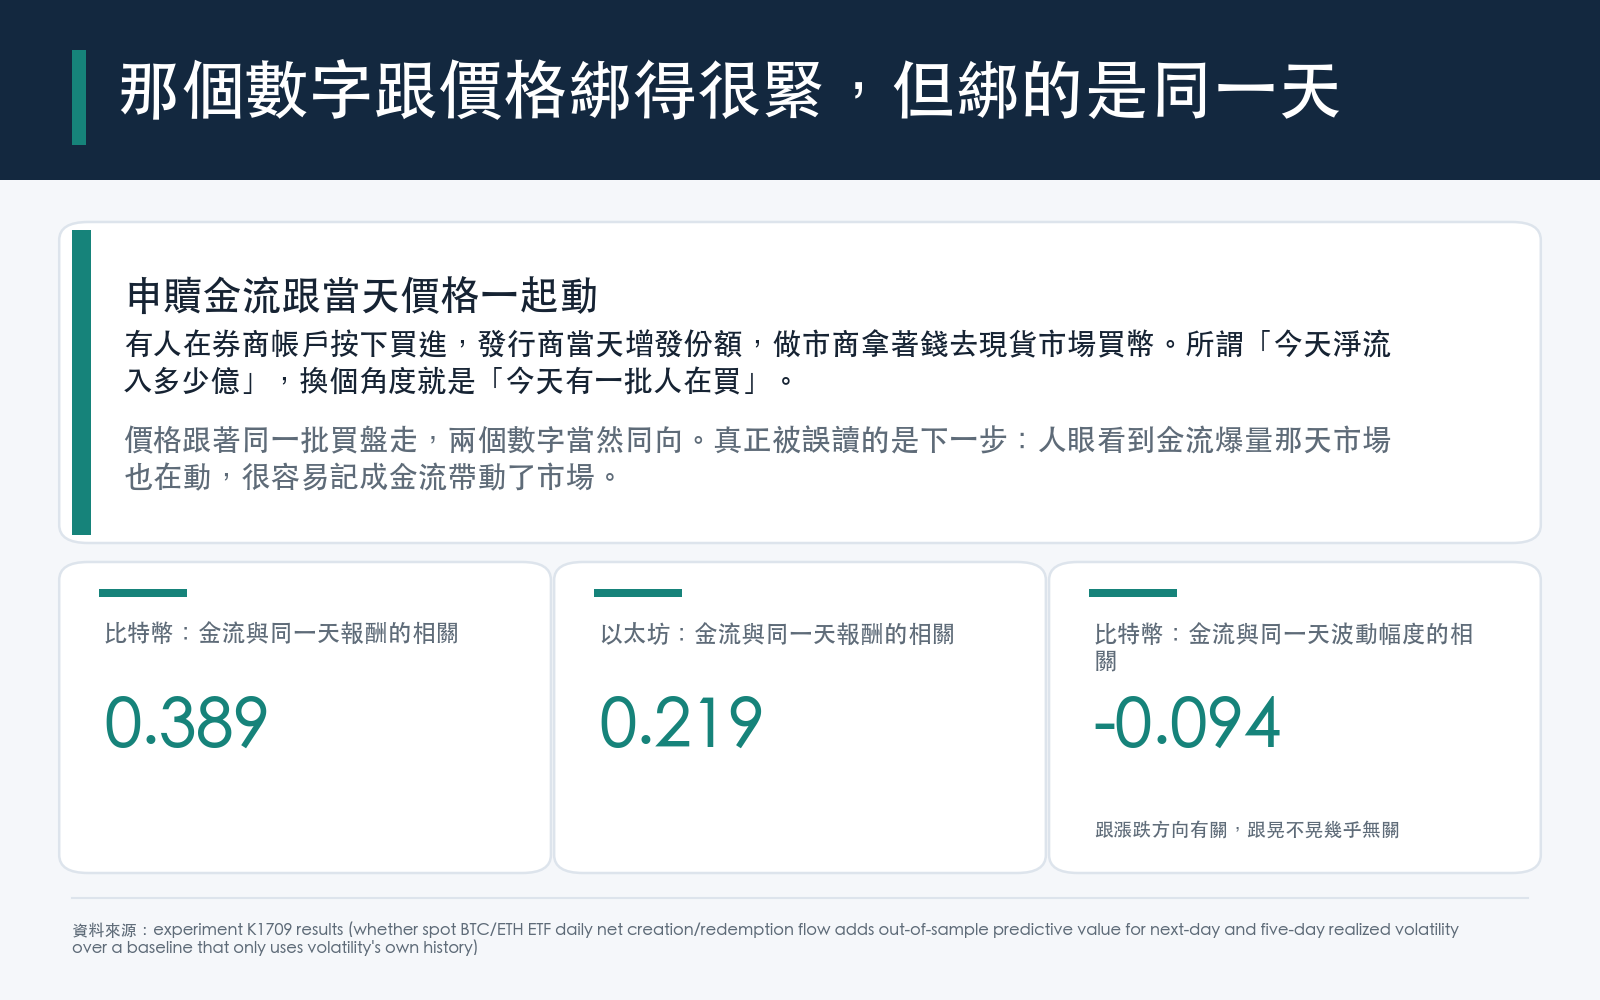
先看最赤裸的一組數字。比特幣的每日淨流與 同一天 的報酬,相關係數 0.3888。以太坊 0.2187。
以金融資料的標準,比特幣那個 0.39 算相當顯眼。它也不神祕。ETF 的申贖是這樣運作的:有人在券商帳戶按下買進,發行商當天增發份額,做市商拿著錢去現貨市場買幣。所謂「今天淨流入 5 億美元」,換個角度就是「今天有一批人在買」。價格跟著同一批買盤走,兩個數字當然同向。
真正被誤讀的是下一步。人眼看到「金流爆量的那天市場也在動」,很容易把它記成「金流帶動了市場」。這兩件事在資料上長得一模一樣,時間順序卻完全不同。
再往下拆一層,還有更掃興的發現。金流跟當天 波動幅度 的相關只有 −0.0936(以太坊 −0.0409)。改看金流絕對值,也才 0.0883 和 0.0642。
換句話講,金流大的日子跟「漲跌方向」有關係,跟「晃不晃」幾乎沒關係。連同一天都是這樣。
樣本內第一關就沒亮
波動率預測有個很難打敗的起跑點:拿昨天、上週、上個月的波動去推明天。任何新訊號要證明自己有用,第一件事是在這個起跑點上多解釋一點東西。
我先加了市場狀態的控制變數(前一天的漲跌方向與漲跌幅度),再加金流規模,最後加上「流入跟流出的效果不一樣」這個更寬鬆的版本。解釋力(R²)的走勢長這樣:
| 模型 | BTC 隔日 | BTC 五日 | ETH 隔日 | ETH 五日 |
|---|---|---|---|---|
| 只用波動自己的歷史 | 0.1763 | 0.2924 | 0.1539 | 0.1730 |
| +市場狀態控制變數 | 0.2115 | 0.3138 | 0.1842 | 0.1849 |
| +金流規模 | 0.2116 | 0.3144 | 0.1865 | 0.1882 |
| +金流方向不對稱 | 0.2117 | 0.3146 | 0.1878 | 0.1882 |
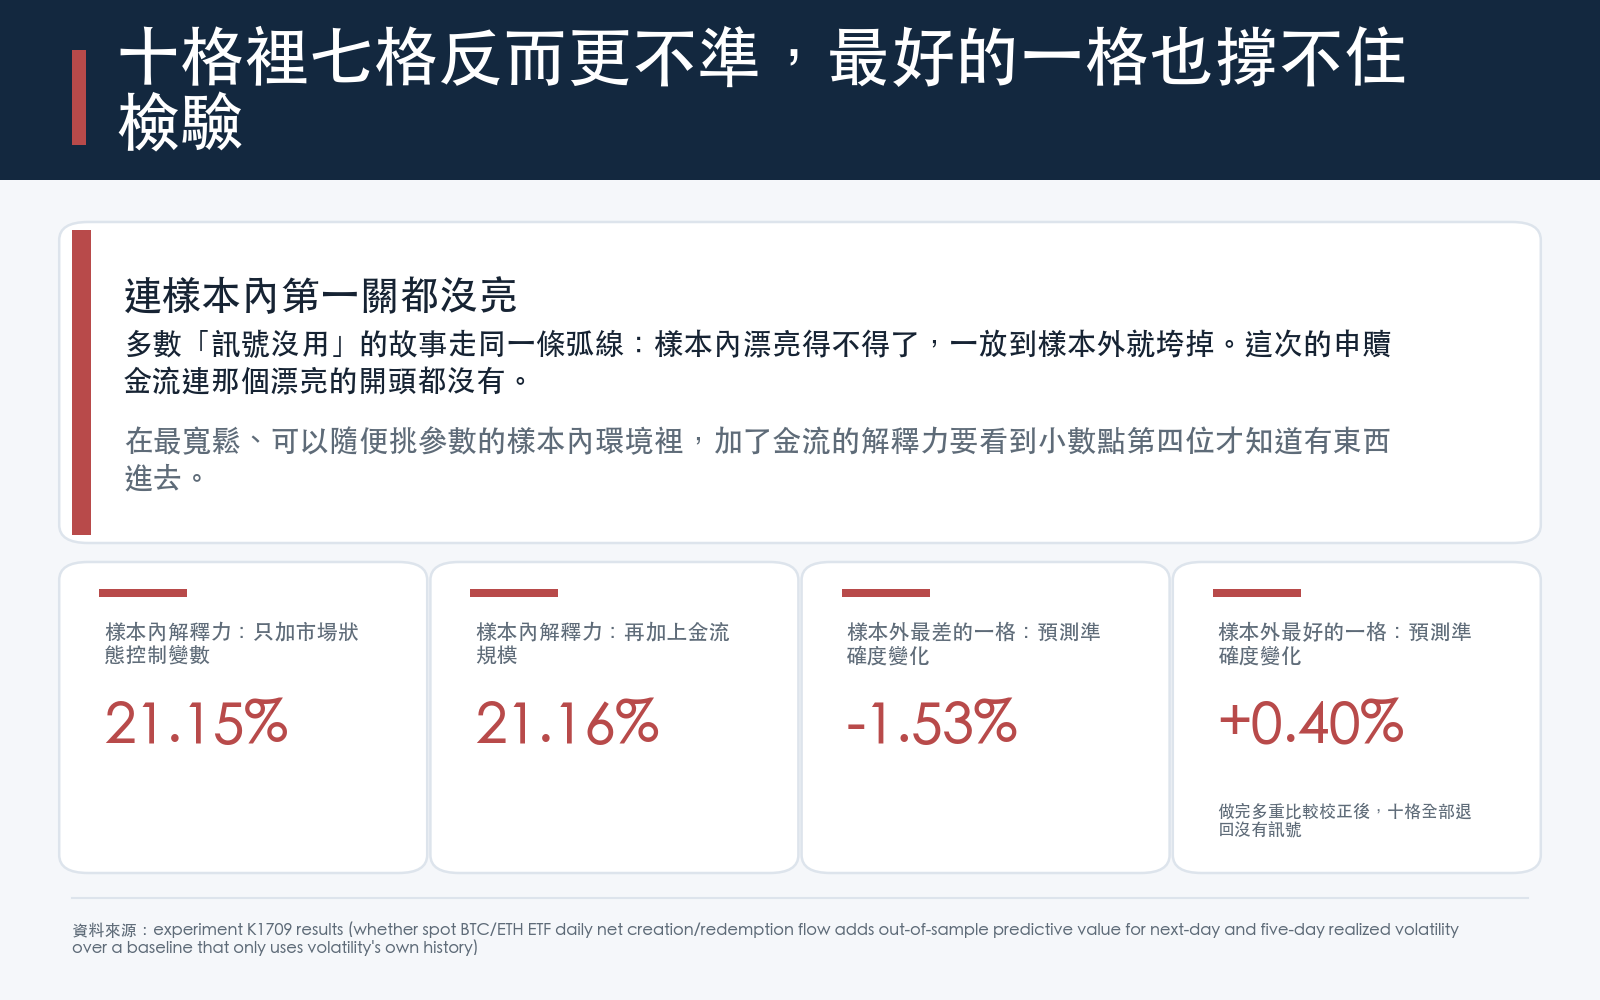
比特幣隔日那一欄,加了金流之後從 0.2115 變成 0.2116,多出 0.0001。要看到小數點第四位才知道有東西進去。以太坊隔日那格最慷慨,也只多 0.0036。
這一段值得停一下。多數「訊號沒用」的故事走的是同一條弧線:樣本內漂亮得不得了,一放到樣本外就垮掉。這次的申贖金流連那個漂亮的開頭都沒有。它在最寬鬆、可以隨便挑參數的環境裡,就已經沒有東西可以貢獻。
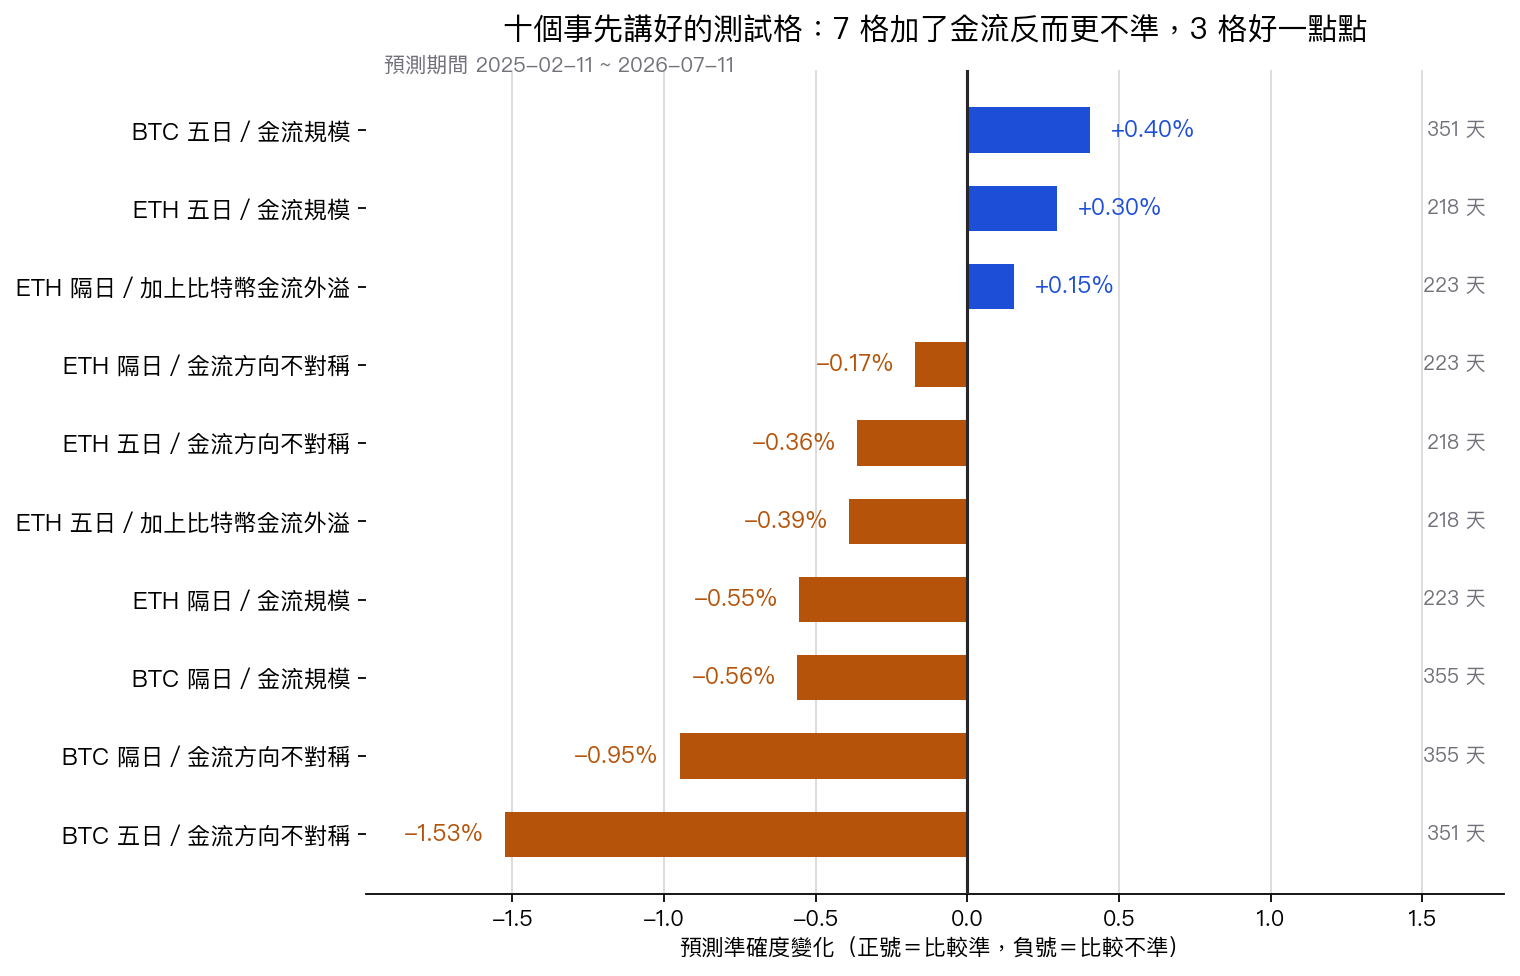
十個測試格,七個反而更不準
樣本內是熱身,樣本外才算數。
我事先講好要測十格:比特幣和以太坊、隔日和五日、金流規模和方向不對稱,再加兩格「比特幣的金流會不會外溢到以太坊」。每一格都用固定 250 天的滾動視窗重新估參數,加金流跟不加金流的兩個模型共用同一組訓練日期,避免其中一邊偷到多的資訊。預測期間是 2025-02-11 到 2026-07-11。
| 測試格(資產/預測天期/金流形式) | 預測日數 | 準確度變化 |
|---|---|---|
| BTC 隔日/金流規模 | 355 | −0.56% |
| BTC 隔日/金流方向不對稱 | 355 | −0.95% |
| BTC 五日/金流規模 | 351 | +0.40% |
| BTC 五日/金流方向不對稱 | 351 | −1.53% |
| ETH 隔日/金流規模 | 223 | −0.55% |
| ETH 隔日/金流方向不對稱 | 223 | −0.17% |
| ETH 五日/金流規模 | 218 | +0.30% |
| ETH 五日/金流方向不對稱 | 218 | −0.36% |
| ETH 隔日/加上比特幣金流外溢 | 223 | +0.15% |
| ETH 五日/加上比特幣金流外溢 | 218 | −0.39% |
七格變差,三格好一點點,最好的一格 +0.40%。
而那一格也撐不住檢驗。比特幣五日加金流規模的 +0.40%,純屬隨機的機率是 0.31 —— 丟十次銅板都比它稀奇。十格一起做多重比較校正之後,全部退到 1.00。
多重比較校正在做什麼?同一份資料被問十次,就算十個問題全都沒有答案,光靠運氣也很容易冒出一個看起來漂亮的數字。校正法把及格門檻拉高,抵掉這種運氣。這十格連原始門檻都沒摸到,校正只是把話講死。
「看不到」跟「不存在」,我得分開講
到這裡,最容易犯的錯是把結論寫成「ETF 金流對波動沒有影響」。我不能這樣寫,因為我知道自己的尺有多粗。
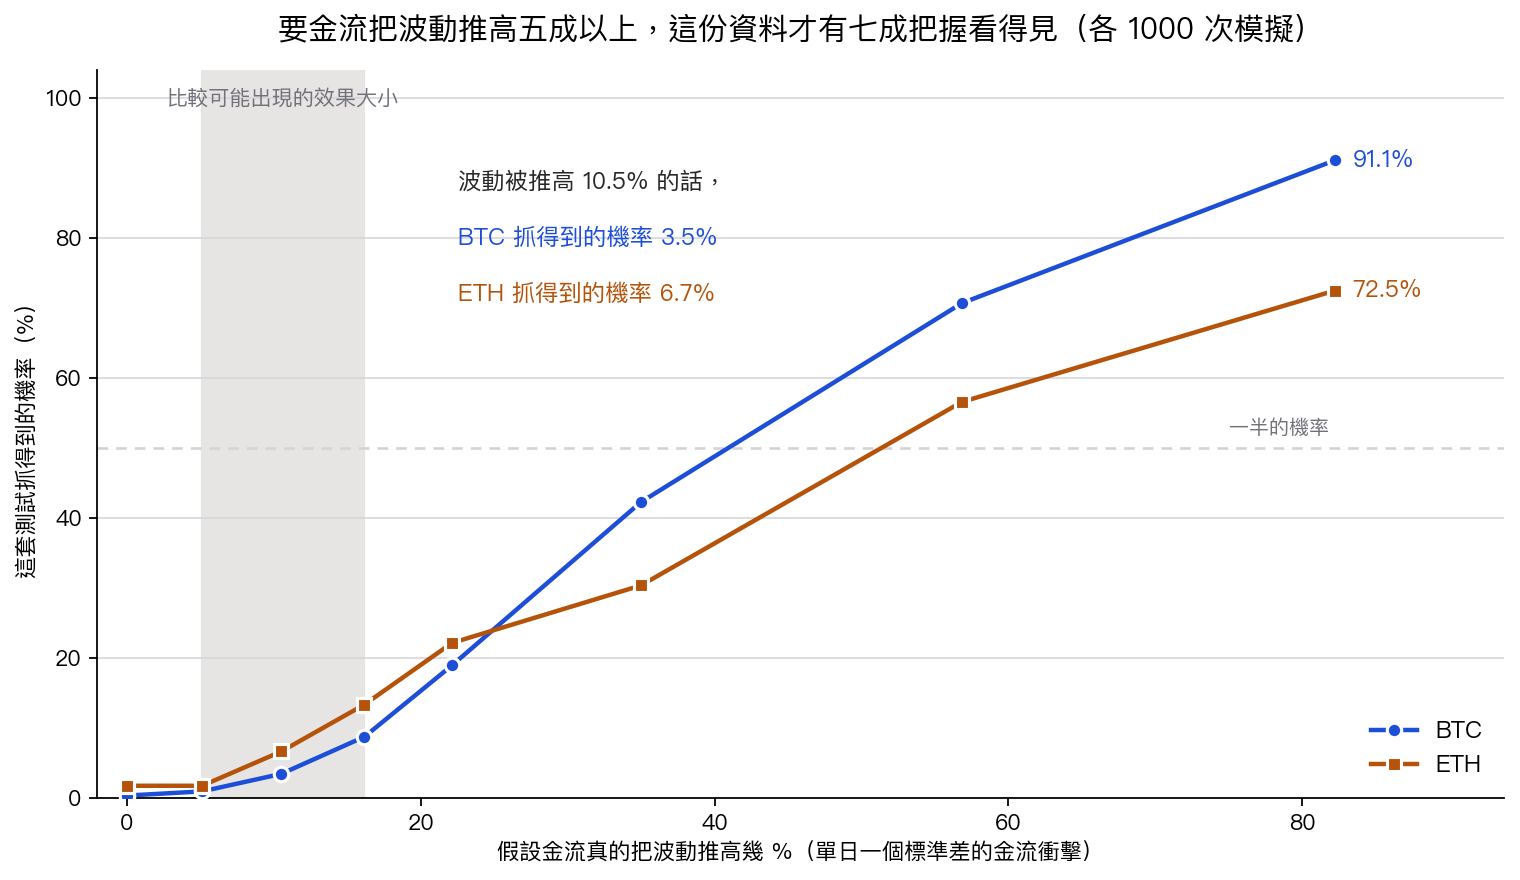
所以我又跑了一輪模擬:假設金流 真的 會推高波動,這套測試抓不抓得到?每個效果大小各跑 1,000 次。
| 一個標準差的金流衝擊,把波動真的推高 | 抓到的機率(BTC) | (ETH) |
|---|---|---|
| +5.13% | 1.0% | 1.8% |
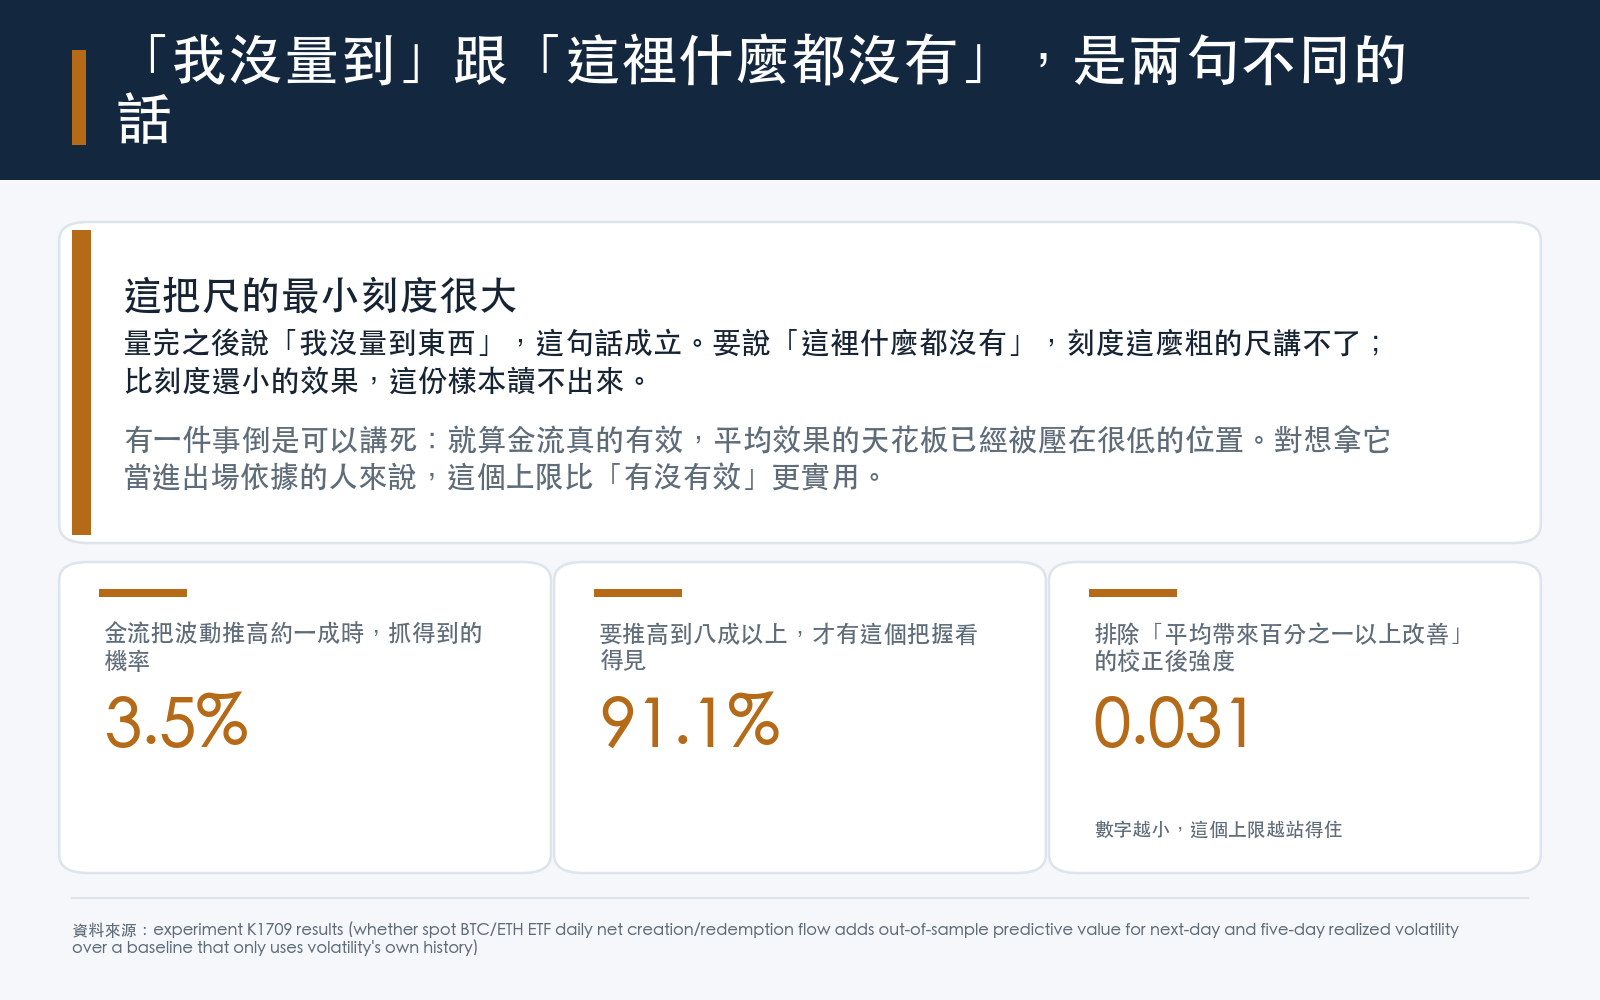
| +10.52% | 3.5% | 6.7% |
| +16.18% | 8.8% | 13.4% |
| +22.14% | 19.0% | 22.2% |
| +34.99% | 42.3% | 30.4% |
| +56.83% | 70.7% | 56.6% |
| +82.21% | 91.1% | 72.5% |
讀法是這樣:要金流能把波動推高五成以上,兩年多的資料才有七成把握看得見。而在現實裡比較可能出現的那種量級 —— 一個標準差的金流把波動推高一成 —— 我抓到它的機率只有 3.5%。
這把尺的最小刻度很大。量完之後說「我沒量到東西」,這句話成立。要說「這裡什麼都沒有」,刻度這麼粗的尺講不了。中間那些比刻度還小的效果,這份樣本讀不出來。
有一件事倒是可以講死。在比特幣隔日這一格,可以排除「加了金流平均能帶來 1% 以上的準確度改善」,這個檢定純屬隨機的機率只有 0.0031,校正後也還有 0.031。所以即使金流真的有效,效果的天花板也已經被壓在 1% 以下。對想拿它當進出場依據的人來說,這個上限比「有沒有效」更實用。
這批資料的長相
順帶說明一下這兩年半的申贖到底長什麼樣,因為它決定了尺的粗細。
以下數字都以百萬美元為單位。比特幣現貨 ETF 的日均淨流入是 81.3,日淨流的標準差 346.4,單日最大流出 −1,113.7、最大流入 +1,373.8,中位數 46.65。淨流出的日子占 41.05%。以太坊小一號:日均 22.24、標準差 147.3,中位數剛好 0,淨流出的日子占 48.79%。
同期間比特幣的年化波動度是 47.91%,以太坊 66.09%。一個標準差的金流大約三億多美元,要在一個年化波動接近 50% 的市場裡,替明天的震盪多講出一句話,難度本來就高。
還有一個範圍限制。這裡測的是美國現貨 ETF 的申贖,參與者是在券商帳戶下單的一般投資人與資產配置戶。永續合約那批開槓桿的人不在這份資料裡,鏈上轉帳也不在。這篇的結論只覆蓋前者。
能帶走的一句話
明天早上再看到「ETF 昨日淨流出多少億」的標題時,那個數字是昨天市場的一份成交紀錄,讀成明天的天氣預報會超出它的能力範圍。它跟當天價格的 0.39 相關是真的;跨到隔天,這份樣本量不出任何東西。
而我量不到,跟它不存在,是兩句不同的話。前者我有證據,後者我沒有。
資料與複現
申贖金流取自 Farside 公布的現貨 ETF 每日淨流,比特幣 626 個交易日(2024-01-11 至 2026-07-13)、以太坊 494 個交易日(2024-07-23 起)。波動度用日內高低開收價估算。所有金流都落後一天才進模型,訓練與預測的日期表兩個模型完全共用。樣本外評分期間 2025-02-11 至 2026-07-11。
判定寫的是「無定論」,理由就在檢定力那一段:十格全數沒過門檻,同時模擬顯示這份樣本對中小型效果本來就近乎盲目。程式碼與完整結果留在實驗目錄裡。
本文是資料分析,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊