我們測試了 27 種預測市場波動的方法——結果只有一個贏家
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想像你是個廚師,要找出「最完美的烹飪方式」。你買了七種不同的烤箱、試了八種醃製方法、用了十二種調味組合,最後發現,你媽媽的老方法最好吃。
我們最近在金融研究領域做了一模一樣的事。
我們真的試了 27 種方法
過去這段時間,我們的研究系統花了大量時間,系統性地測試各種「預測股市波動率」的方法。波動率,簡單說,就是市場的「抖動程度」,波動率高代表市場上下震盪劇烈,低代表相對平靜。
我們到底試了哪些方法?清單很長:
最潮的機器學習 :GINN 神經網路,讓電腦自己學習波動率的規律
行為金融 :VRP(波動率風險溢價),衡量市場「恐懼有多貴」
地緣政治 :GPR 指數,把俄烏衝突、台海緊張這類新聞量化成數字
選擇權市場訊號 :
- SKEW 指數,衡量市場對「黑天鵝事件」的恐懼
- VVIX——「波動率的波動率」,也就是市場不確定性的不確定性
宏觀經濟 :殖利率曲線,長短期利率的差距
高級統計方法 :
- 貝氏統計(MCMC、SSVS),搜索了 52 萬種變數組合
- FIGARCH(長記憶模型),假設昨天的波動影響未來幾個月
- STGARCH(平滑轉換),讓模型根據市場狀態自動切換
更多細節方法 :半變異數(區分「好的波動」和「壞的波動」)、跳躍擴散模型等
這個清單看起來很嚇人,對吧?我們也這麼覺得。問題是,哪個最準?
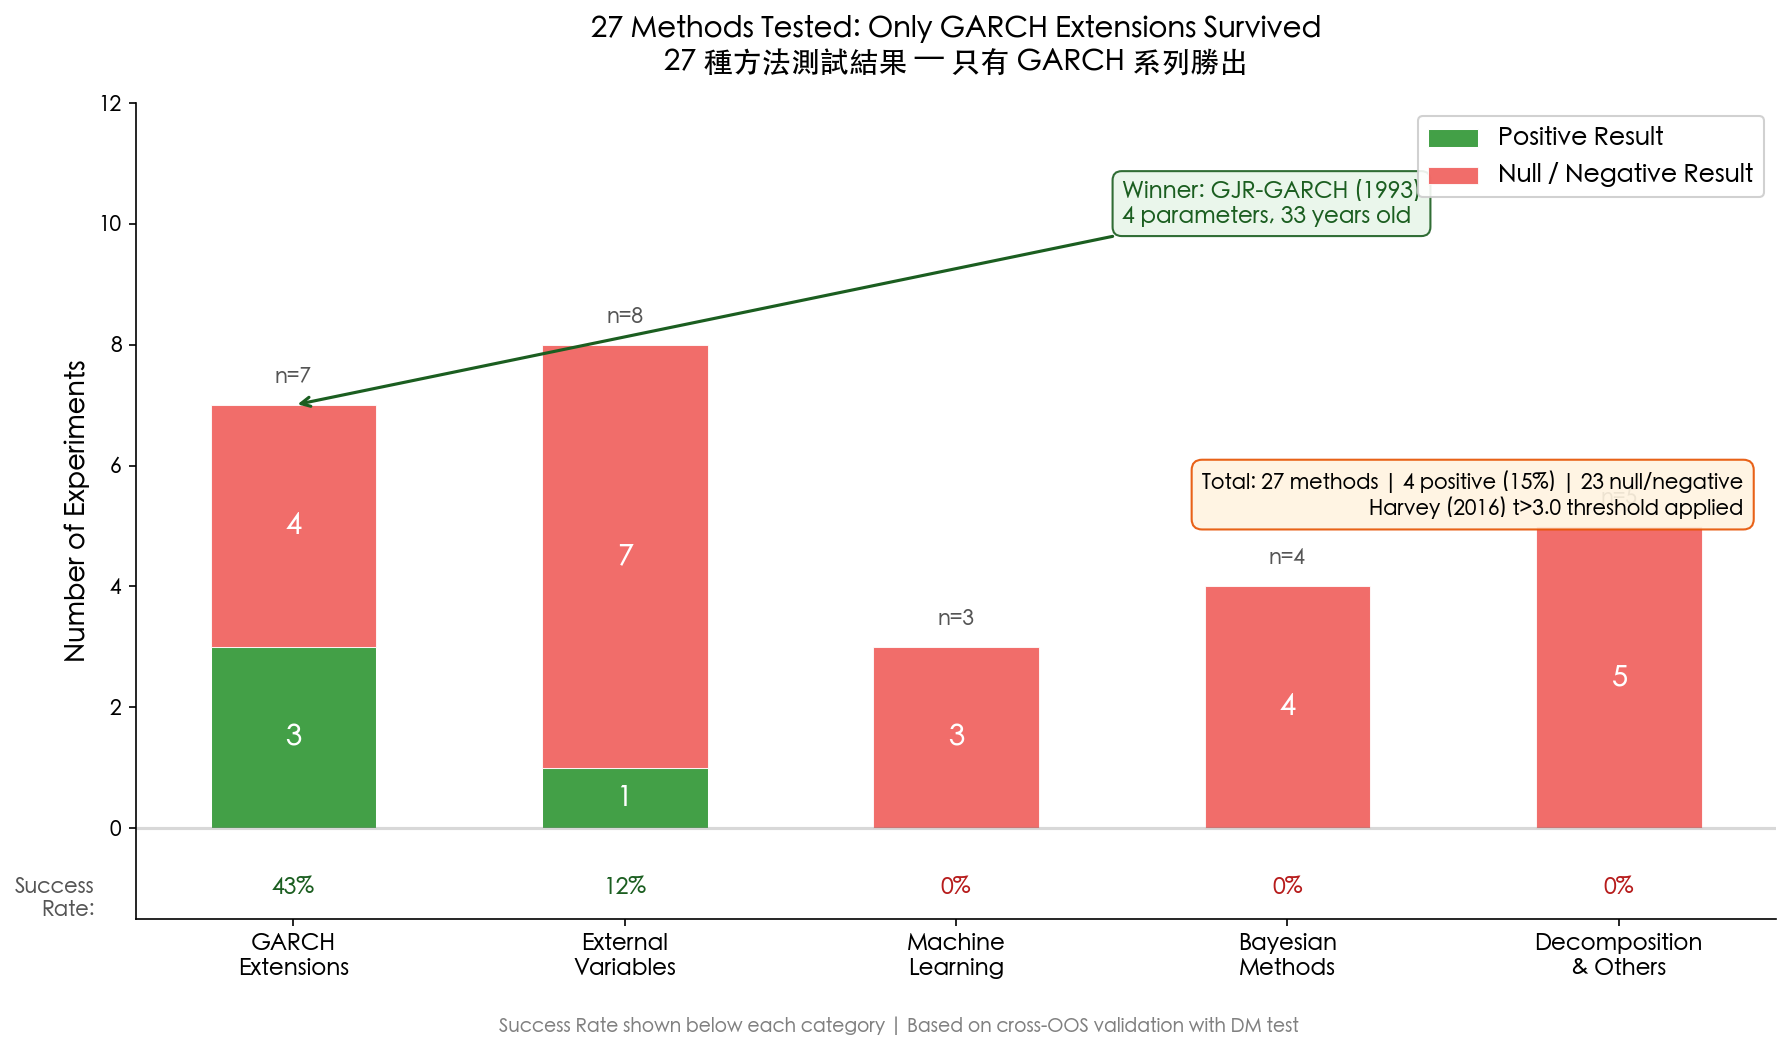
贏家讓人意外:1993 年發明的老方法
測試結果出爐。預測能力最強的模型是⋯⋯
GJR-GARCH 。
一個 1993 年由 Glosten、Jagannathan 和 Runkle 三位學者發明的模型,只有 4 個參數。三十多年前的東西,打敗了所有現代高科技。
你可能想問:「這怎麼可能?」
瑞士刀 vs. 專用工具
讓我用一個類比解釋。
GJR-GARCH 就像一把 瑞士刀 :簡單、可靠、什麼都能做得「夠好」。它只專注做一件事,抓住「壞消息比好消息更能放大波動」這個特性。在股市中,這叫做「槓桿效應」:當股價下跌,波動率的上升幅度遠超過股價上漲時。
那些花俏的新方法呢?它們就像 各種專用工具 。理論上,每一個都在某個特定面向比瑞士刀更精準。神經網路可以學習複雜的非線性關係;貝氏統計可以搜索更多變數組合;長記憶模型可以捕捉更久遠的歷史影響。
問題是:股市的日頻數據,信噪比極低。
什麼是信噪比?想像你在嘈雜的餐廳裡嘗試聽清楚朋友說話。如果背景噪音(股市的隨機波動)太大,你就算有最好的助聽器(最複雜的模型),也很難聽清楚(預測準確)。
更複雜的工具需要更多的「校準」,也就是更多的數據和更精細的設定。但當噪音太多的時候,複雜工具會開始學習噪音本身,以為那也是有意義的訊號。這就是統計學家說的「過度擬合」。
簡單的瑞士刀反而不會這樣。它只抓住最強、最穩定的規律,不會被噪音干擾。
唯一的例外:「壞消息的波動」
當然,這場比賽也有一個有趣的發現。
在所有試過的方法中,唯一對 GJR-GARCH 有 額外補充價值 的,是「半變異數」(semivariance)的概念,也就是把「好的波動」(價格上漲時的波動)和「壞的波動」(價格下跌時的波動)分開計算。
研究發現,只有「壞消息那一側的波動」才真正有預測力。這印證了投資人的直覺:市場對壞消息的反應,永遠比對好消息的反應更劇烈、更持久。
但這個效果也只在股票市場(如 SPY)有效,對黃金、債券等其他資產,效果就弱很多。
這對你意味著什麼?
如果你是一般投資人,這個研究有幾個很直接的結論:
第一,不要盲目追求「最新、最複雜」的工具。 很多投資 App 和策略都宣稱用了「最先進的 AI」。但我們的研究顯示,在波動率預測這件事上,1993 年的方法至今仍是最佳選擇。複雜不等於準確。
第二,市場對壞消息特別敏感,這是真實的規律。 當大家恐慌的時候,波動率的上升速度遠超過大家樂觀的時候。這意味著,在市場下跌的時候,你感受到的「抖動」不只是情緒,它背後有統計上可量化的規律。
第三,簡單的框架往往比複雜的框架更穩健。 這個道理不只適用於模型,也適用於你的投資策略。一個簡單、你能理解的投資計畫,往往比一個複雜、充滿條件和例外的計畫更容易堅持執行。
一個結論
我們測試了 27 種方法,花了大量計算資源搜索了 52 萬種組合,用了神經網路、貝氏統計、地緣政治指數。
最後,一個 33 歲的 4 參數模型贏了。
這不是說「新東西沒用」,而是說: 在充滿噪音的市場中,能夠抓住最核心、最穩定規律的工具,才是真正的贏家。
就像你媽媽的食譜,不是因為它沒有用新食材,而是因為它的核心邏輯經過了幾十年的驗證,依然有效。
本文基於 VolPred 研究系統最新 session 的 29 個系統性實驗,實驗資料期間涵蓋 2010-2025 年的 SPY 日頻數據。完整統計結果見研究文章系列。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊