金管會把單一持股上限鬆開了:在多買台積電之前,先用三個問題體檢你那一籃到底還分散多少
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
金管會放寬了國內股票型基金投資單一上市股票的上限。新聞標題大多落在同一句話上:基金可以多買一點台積電。
這句話沒錯,但它把問題問反了。真正該問的不是基金能多買多少,是 你手上那一籃,現在還幫你分散多少 。
因為上限鬆開的同時,有一件事已經先發生了:那一籃裡的東西,比幾年前更像同一個東西。
這篇把最近兩個多月我們量過的幾個部位串起來,整理成三個你自己就能算的問題。它們的順序有意義,第一個問「省了多少」,第二個問「押的是幾個」,第三個問「壓力來的時候撐不撐得住」。多數人只做第一個,而失效通常發生在第三個。
第一個問題:這一籃現在幫你省掉多少波動
分散這件事有一個很直接的量法:把籃子裡每一檔自己的波動平均起來,再跟整籃的波動比。兩個數字的差,就是分散幫你省下的部分。
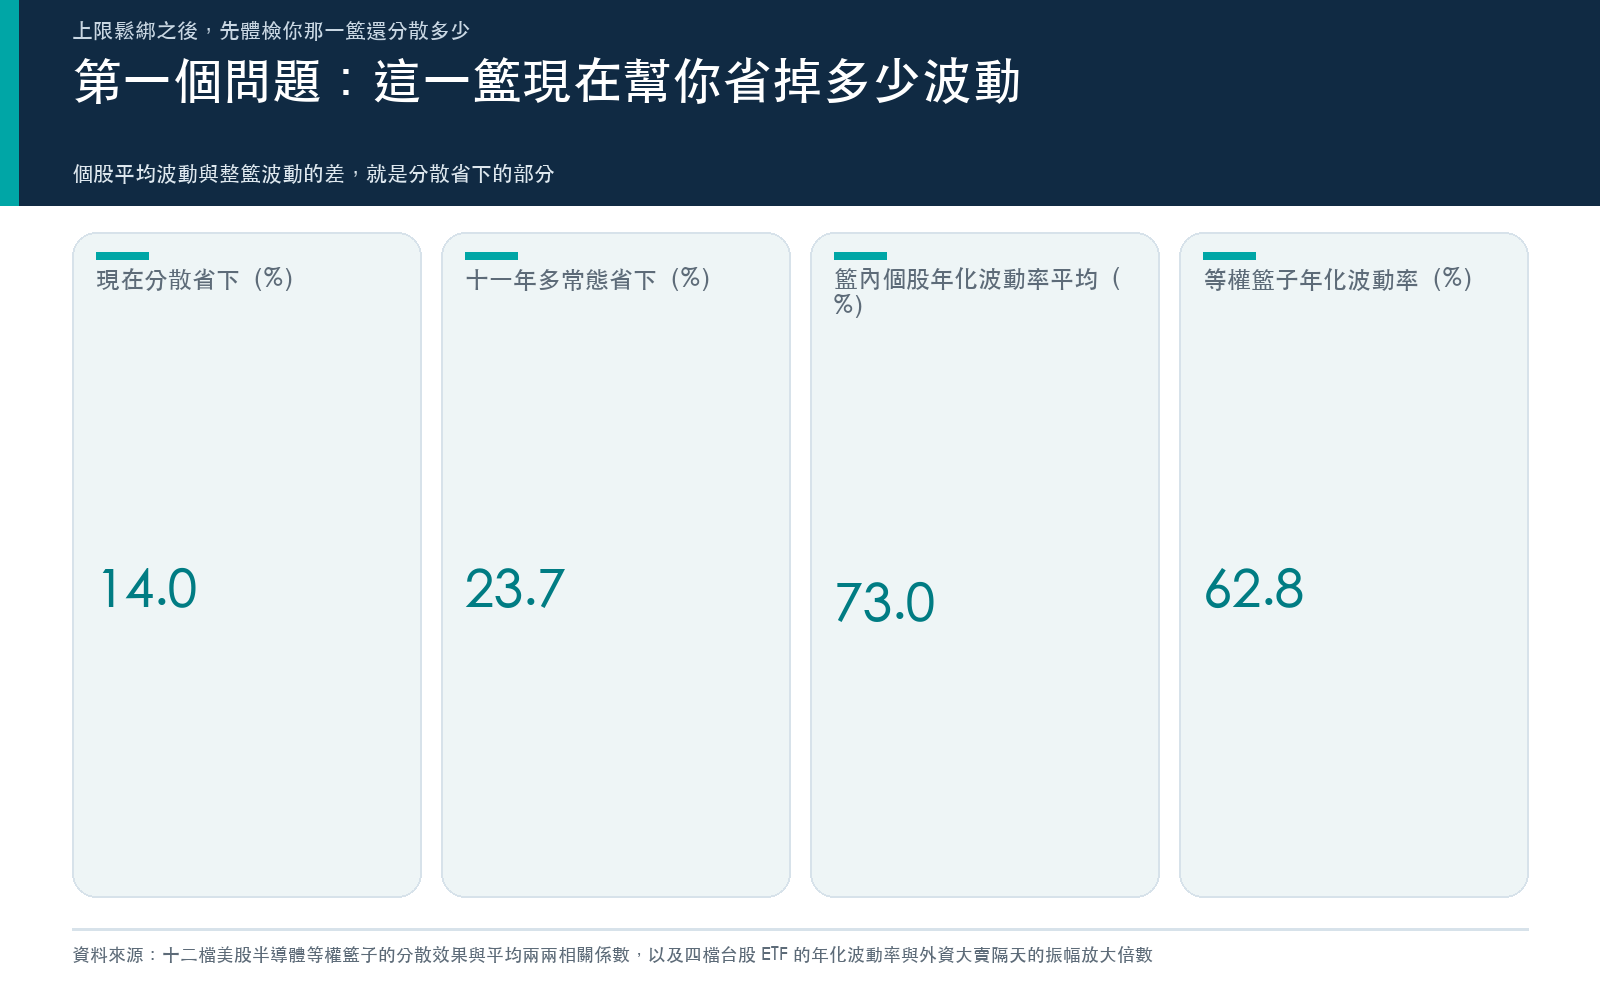
我們用十二檔美股半導體大型股等權組成一籃,用截至 2026 年 8 月 31 日的 60 個交易日算(十二檔半導體一起漲跌,分散只幫你減掉 14% 的波動):個股的年化波動率平均 73.0%,整籃是 62.8%。分散只省掉 14%。
同一個籃子,過去十一年多的正常狀態可以省 24%。
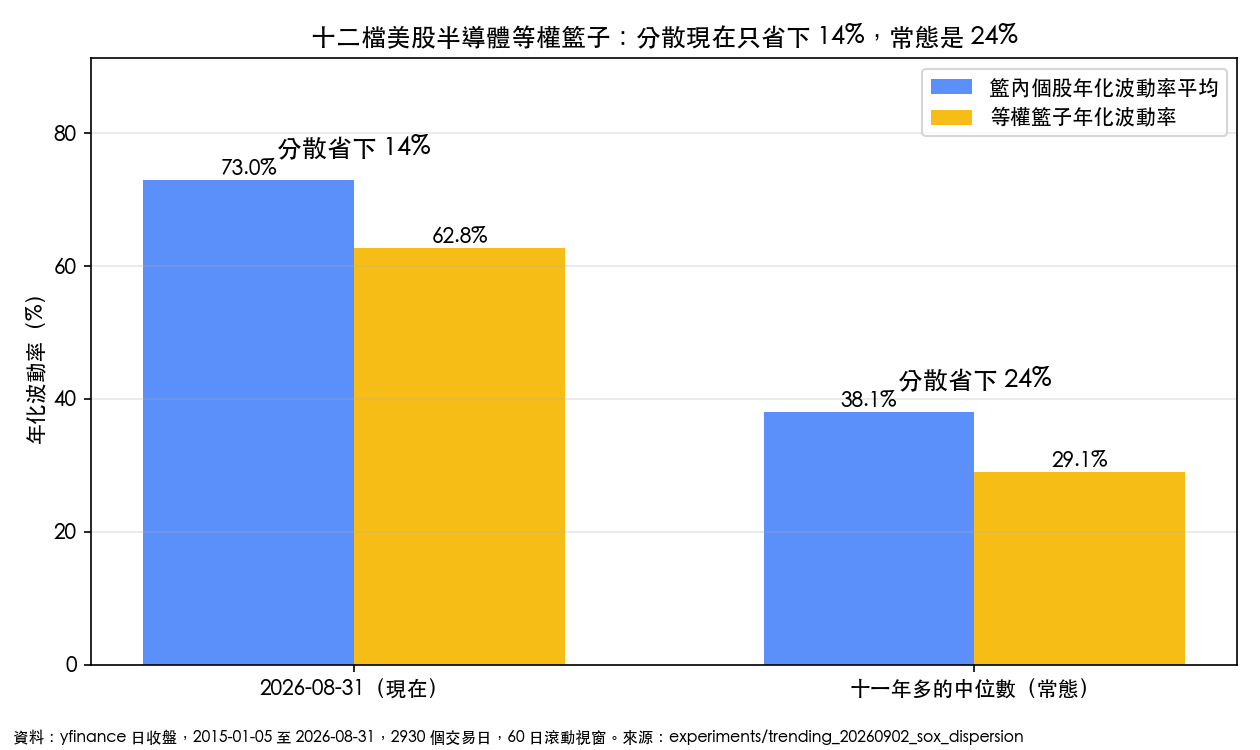
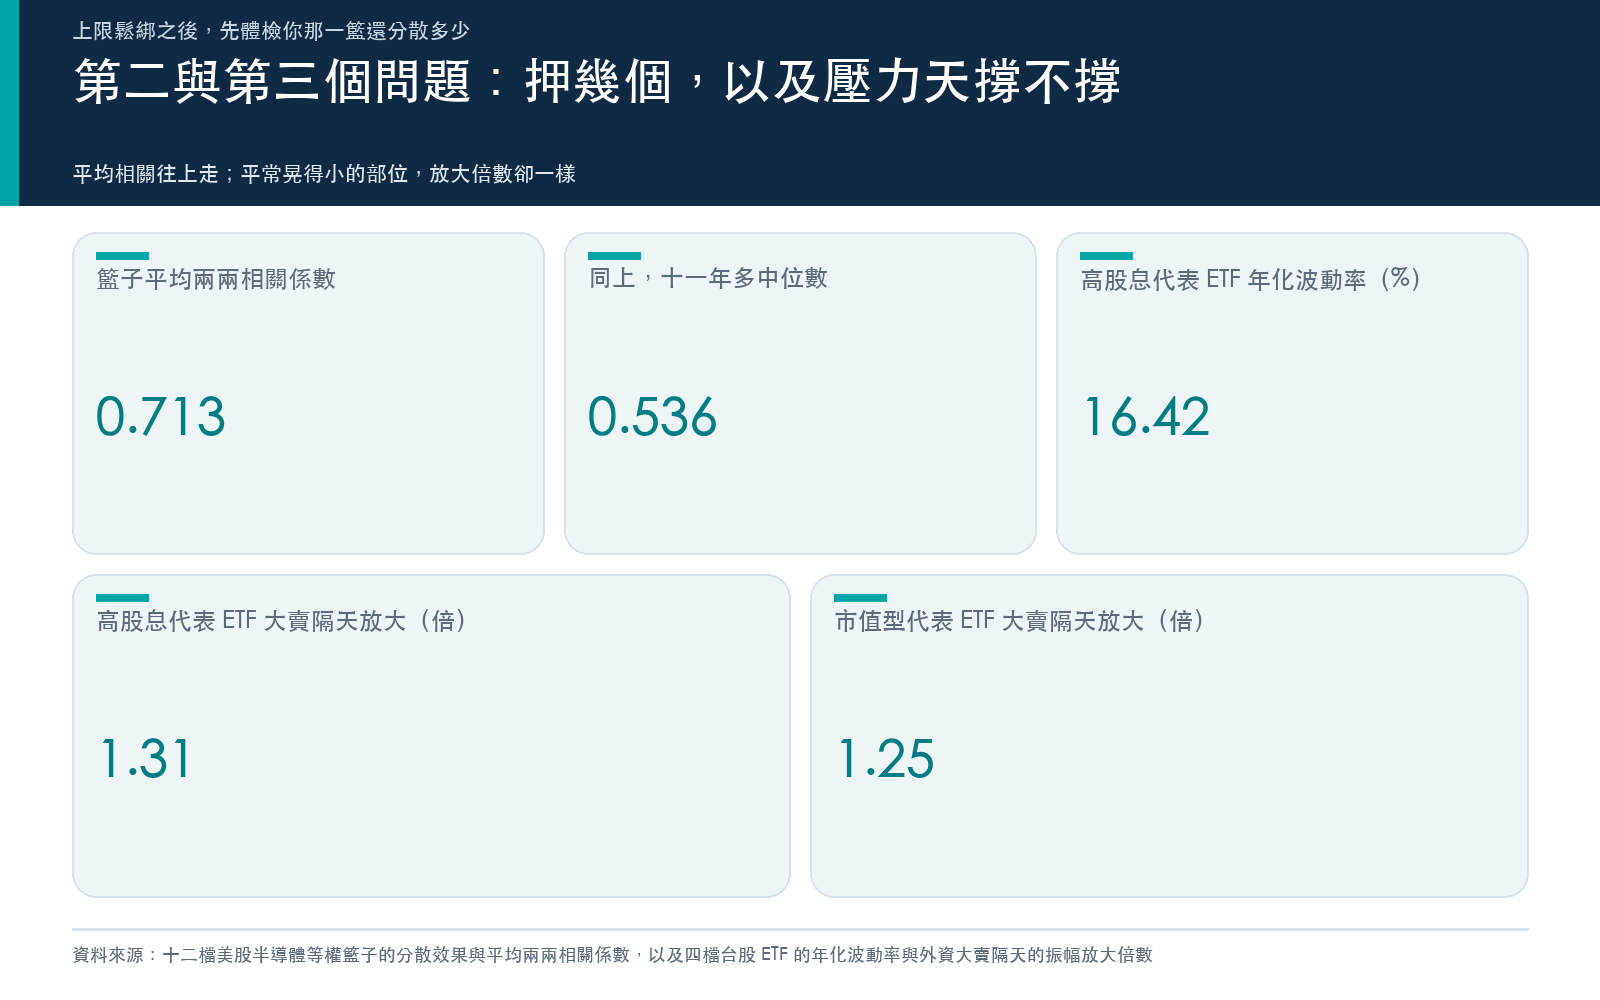
省得比較少,是因為現在比平常更同步。籃子隱含的平均兩兩相關係數是 0.713,落在自身歷史的第 82 百分位,中位數只有 0.536。而且那篇的重點在後半段:脫鉤確實有,但只發生在輝達一檔身上,把輝達剔掉之後,其餘十一檔彼此的相關係數是 0.733,不降反升。
這是第一個問題的答案格式:不是「有沒有分散」,是 現在還剩多少 。
第二個問題:你買的是幾個標的,還是同一個押注的幾份
第一個問題量的是結果,第二個問題問的是成因。
台股 AI 硬體供應鏈常被整包討論,前提是這些公司會一起動。我們取七家公司從 2021-01-04 到 2026-08-27、1369 個交易日的資料量過(台積電的 beta 五年沒動,動的是它下游那五家),結果和直覺相反:台積電對加權指數的敏感度從 1.290 到 1.178,統計上跟沒變化分不開;真正換位置的是下游。緯創從 0.444 升到 1.073,廣達從 0.593 到 1.025,台達電從 0.972 到 1.432。
籃內兩兩相關係數的平均,同期從 0.357 升到 0.555。
一句話說完:以前買這七家,你買到的是七個部分獨立的東西;現在比較接近同一個東西的七份。
這件事在指數層級更誇張。台積電能解釋加權指數單日變動的比例,二○一六年以前平均 0.49,二○二四年以後平均 0.83(金管會鬆綁單一持股上限:真正被鬆掉的,是基金每年至少 1.42 個百分點的偏離)。近 250 個交易日,加權指數年化波動 26.83%,台積電自己 32.42%。
那篇文章順手把法規那一面也算了:一檔基金被上限逼著相對指數低配十個百分點,光是這件事每年就會製造至少 1.42 個百分點的追蹤誤差,跟選股好壞無關。那是下界,把資金配回其他成分股之後只會更大。
所以鬆綁鬆掉的是這筆「規則造成的偏離費」。它沒有回答的是另一個問題:一個八成以上變異由單一公司決定的指數,還算不算分散。它只是讓更多人的基金更貼近它。
換權重躲不掉這件事。 這一點有更早的證據。美股那邊常見的說法是「權值股佔比高,換成等權重指數比較安穩」,我們用 2004-05-28 到 2026-05-13、5,524 個交易日測過(集中度警報響起時,等權重指數震得比大盤還兇):高集中期之後二十一天,SPY 的年化實現波動率平均 18.16%,其他日子 14.41%,這一段成立。但同一時期 RSP 是 19.45%,比 SPY 還高 1.29 個百分點。想靠換加權方式閃掉集中度風險,在那份資料裡看不到效果。
第三個問題:壓力來的那天,這個結構會不會同時失效
前兩個問題都在平常的日子裡算。第三個問題問的是最貴的那一天。
有兩種很典型的誤會。
第一種是把「平常晃得小」讀成「壓力來時擋得住」。我們用四檔規模最大的台股 ETF 測過(高股息 ETF 的穩是水位低,不是防波堤):0056 年化波動率 18.00%、00878 是 16.42%,確實比市值型的 0050(23.91%)低。可是取外資淨賣超最重的十分之一交易日、看它們的隔天,四檔的振幅放大倍數是 0050 的 1.25 倍、006208 的 1.32 倍、0056 的 1.31 倍、00878 的 1.31 倍,擠在一起,而且高股息那兩檔還高一點。
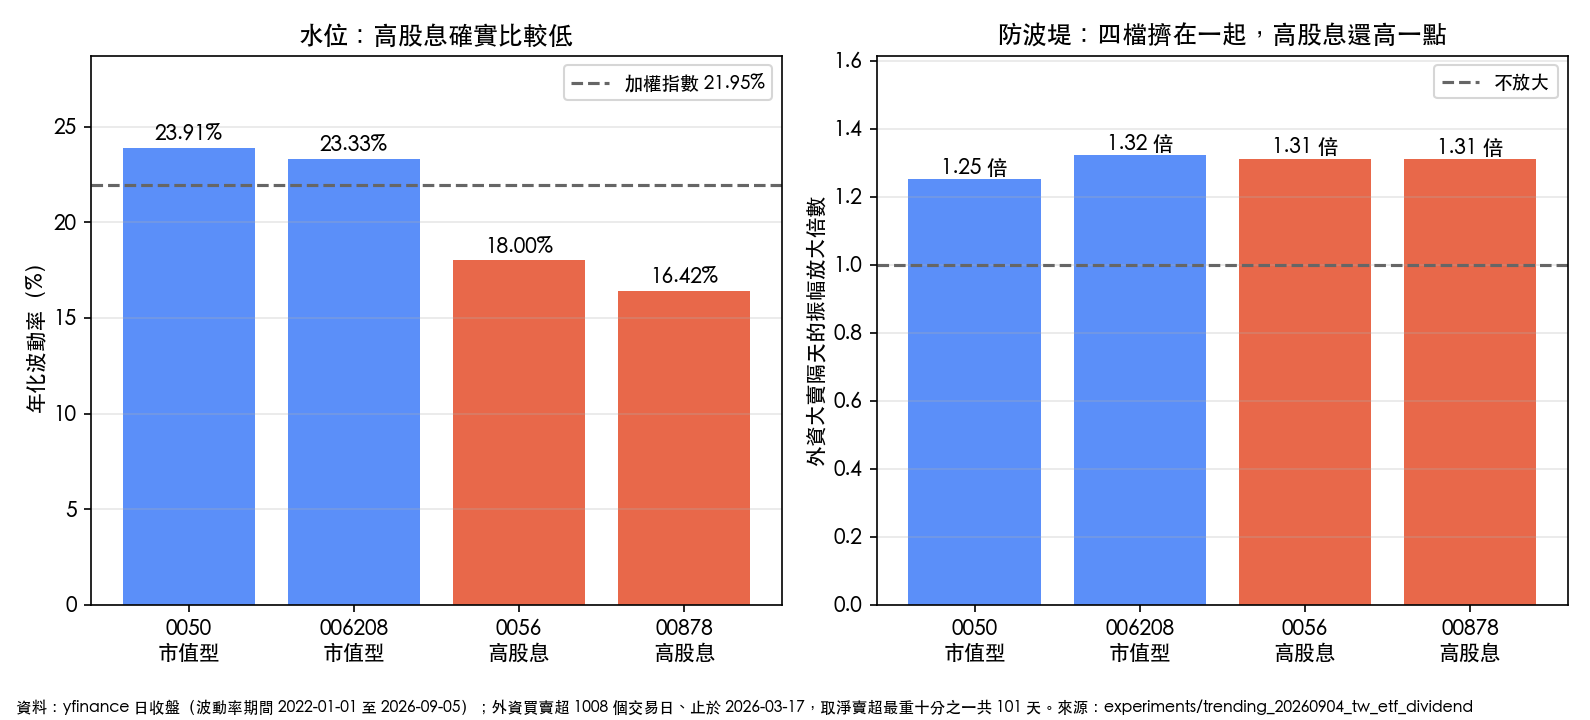
水位低是真的,防波堤是假的。
第二種誤會是把一個相關係數讀成「這項資產不能分散」,或拿平靜期的相關係數去挑分散工具。鈾礦 ETF URA 是一個例子:2020 年 8 月 3 日至 2026 年 6 月 9 日的共同樣本共 1,470 筆日報酬,URA 和 SPY 的相關係數是 0.516(分散投資的幻覺;數字來自實驗 K1445)。這是明顯的正相關,但沒有達到完全相關。另一個口徑是 URA 與 SPY 自 2010 年 11 月起的 60 天滾動相關係數:平均 0.531,最高 0.918,最低 -0.108。相關係數沒有告訴你組合的風險會降多少,也沒有告訴你下跌時 URA 跌多少,所以它支持「兩者有共同波動」,不支持「URA 不能分散」,也不支持「URA 是 SPY 的放大版」。
而這個誤會會直接寫進你的風險數字。我們用股票一半、黃金一半的組合,在 1576 個交易日上比過四種算法(把相關性當成固定的數字,你算出來的風險值會偏小):相關性固定或隨時間浮動,各搭配兩種個別資產的波動模型,其中一種加入了 VIX 恐慌指數。以「平均四十天該被打穿一次」的風險線計(預期破線率 2.5%),實際被打穿的次數如下:
| 波動模型 | 相關性固定 | 相關性浮動 |
|---|---|---|
| 基本模型 | 54 次(3.43%) | 47 次(2.98%) |
| 加入 VIX 的模型 | 49 次(3.11%) | 43 次(2.73%) |
只有「相關性固定、基本模型」那一格統計上不能用運氣解釋,其他三格都落在運氣可以解釋的範圍內。
要小心比較的方式。只改相關性的比較,是表中每一列的左右兩格(54 次對 47 次、49 次對 43 次);原比較中,單獨調整相關性的預測改善沒有跨過較嚴格的統計門檻。54 次對 43 次的差別同時改了相關性與波動模型,不能把差別全部歸因於相關性。
三個問題怎麼用在自己的部位上
把上面三段收成一張可以照著跑的清單:
| 問題 | 你要算什麼 | 什麼讀數該讓你停下來 |
|---|---|---|
| 一、現在省多少 | 籃內各檔年化波動的平均,除以整籃的年化波動 | 省下的比例明顯低於自己過去的常態 |
| 二、押的是幾個 | 籃內兩兩相關係數的平均;各檔對大盤的敏感度 | 平均相關往上走、各檔敏感度一起靠向 1 |
| 三、壓力天撐不撐 | 挑出賣壓最重的那一批日子,單獨算隔天的振幅 | 平常波動低的部位,放大倍數卻跟其他人一樣 |
三個問題都不需要付費資料,用收盤價就算得出來。
還有兩件事要說清楚,免得這篇被讀成比它敢主張的更多。
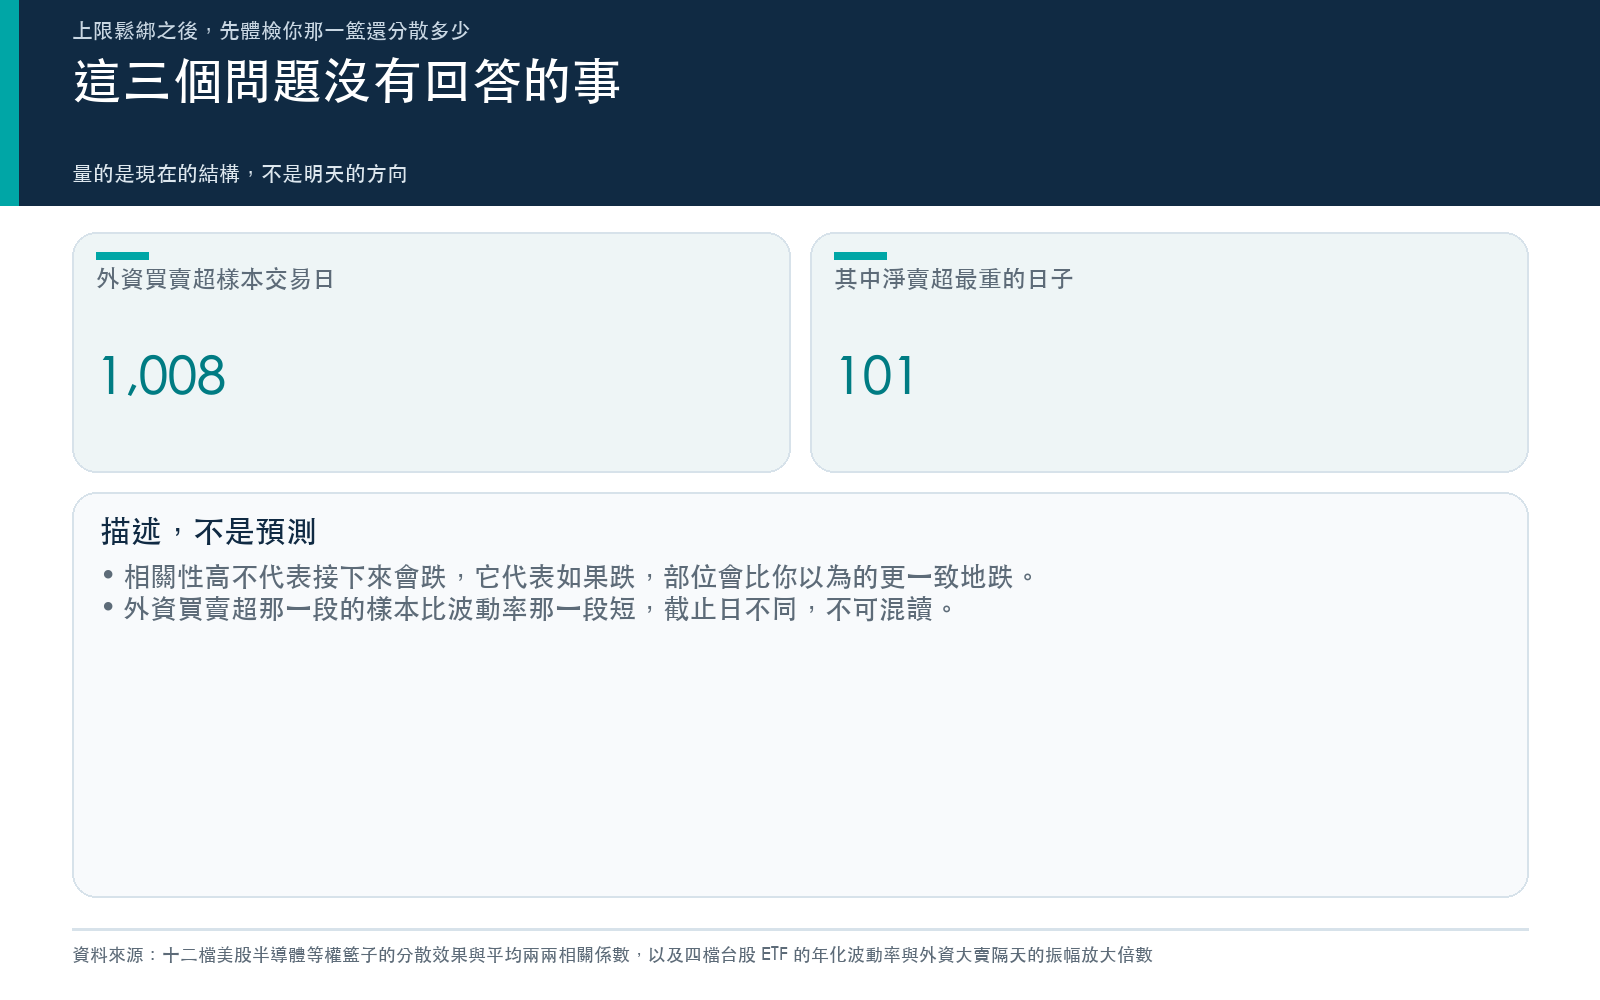
第一,上面每一個數字都是 描述性的 ,量的是現在的結構,不是未來的方向。相關性高不代表接下來會跌;它代表的是如果跌,你的部位會比你以為的更一致地跌。
第二,這三個問題不會告訴你該買什麼。它們只回答一件事:你現在以為的分散,有多少是真的。第一段那個 14% 就是這個意思,分散的名字還在,分散的實質變少。
法規鬆綁只是把上限那道牆往後移。牆後面那個東西有多集中,鬆綁沒有改變,也沒有回答。
本期精選
- 十二檔半導體一起漲跌,分散只幫你減掉 14% 的波動:脫鉤的是輝達一檔,不是整籃(2026-09-03)
- 台積電的 beta 五年沒動,動的是它下游那五家(2026-08-31)
- 金管會鬆綁單一持股上限:真正被鬆掉的,是基金每年至少 1.42 個百分點的偏離(2026-09-03)
- 高股息 ETF 的穩是水位低,不是防波堤:外資賣最凶的隔天,四檔一起放大三成(2026-09-04)
- 集中度警報響起時,等權重指數震得比大盤還兇(2026-07-20)
- 分散投資的幻覺:你以為無關的資產,其實偷偷牽動著你整個組合(2026-06-24)
- 把相關性當成固定的數字,你算出來的風險值會偏小:一個股票加黃金組合的實測(2026-08-25)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊