不會算數也能用的投資策略——一張三行表格就夠了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
不會算數也能用的投資策略,一張三行表格就夠了
你有沒有聽過「波動率目標策略」?聽起來很專業,實際上核心概念就是: 市場越恐慌,你要少投;市場越穩定,你要多投。
聽起來很合理,但實際操作起來有個問題:需要每天算公式。
原始公式長這樣
標準的 12/VIX 策略公式是:
持倉比例 = 12 ÷ VIX × 100%(最多 100%)
例如:今天 VIX = 16,那你就投入 12÷16 = 75%;VIX = 30,就只投入 12÷30 = 40%。
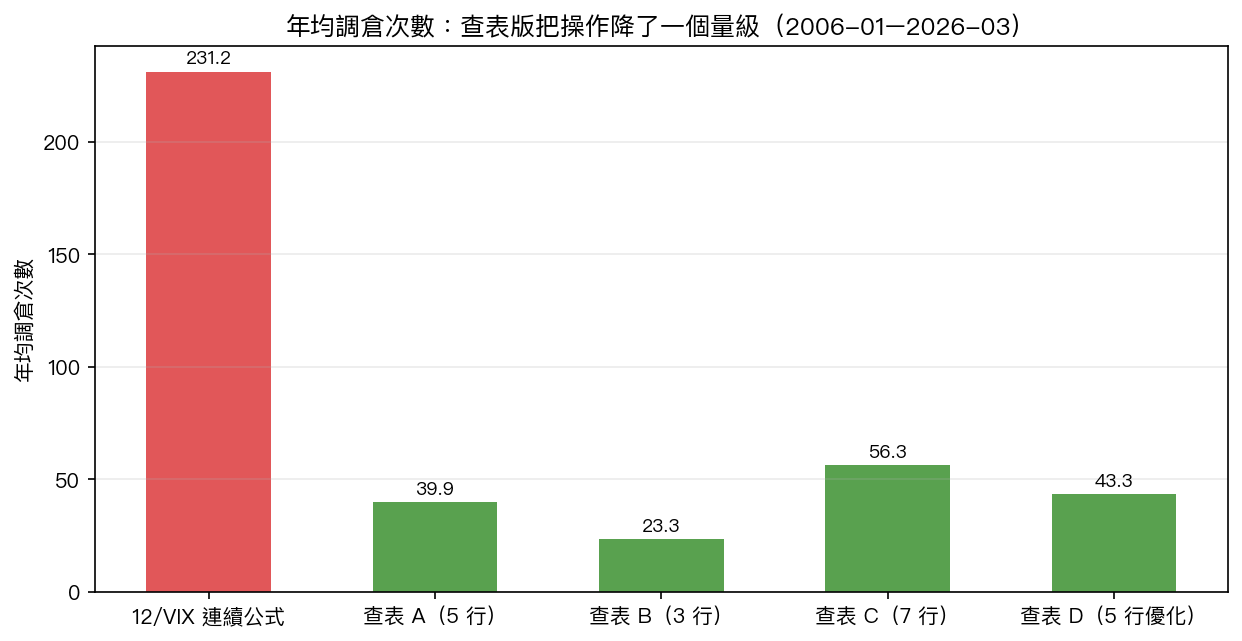
聽起來不難,但問題是你要每天查 VIX、每天算、每天調倉。一年下來,這個策略 每年需要調倉 231 次 。對一般投資人來說,這根本就是全職工作。
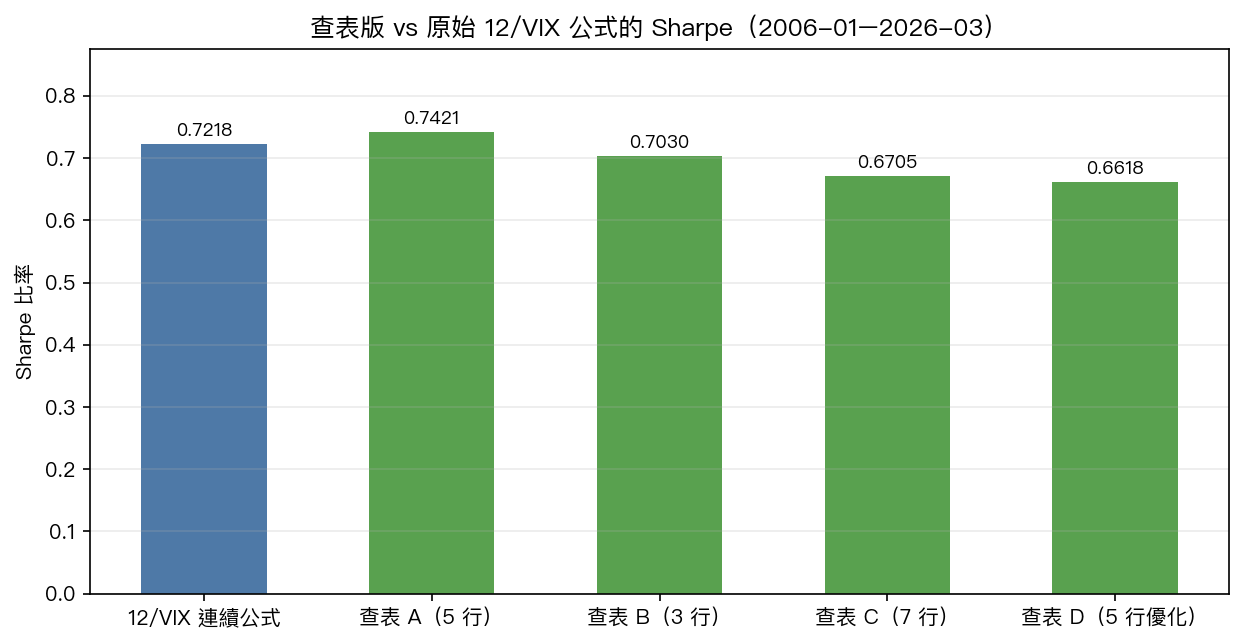
研究發現:三行表格就能保留 97% 的效果
我們在實驗 K665 中,把連續的 12/VIX 公式拆解成幾個簡單的「區間規則」,看看效果差多少。
結果非常驚人。
下面這張三行表格,已經保留了原始策略 97.4% 的效果:
| VIX 指數 | 你該怎麼做 |
|---|---|
| VIX < 15 | 全部投入(100%) |
| VIX 15–25 | 投入一半(50%) |
| VIX > 25 | 只投入兩成(20%) |
就這樣。沒有除法,沒有每日計算,只需要偶爾看一下 VIX 指數在哪個區間。
更好的消息:交易次數少了 10 倍
使用這張三行表格之後, 一年只需要調倉約 23 次 (原來是 231 次),減少了整整 10 倍的操作。
這意味著:
- 交易成本大幅降低 (每次買賣都有手續費)
- 情緒決策機會減少 (少操作就少犯錯)
- 生活更輕鬆 (不用天天盯盤)
反直覺的發現:表格越細越差
你可能以為:如果三行表格已經很好,那五行表格不是更好?
我們也測試了五行版本的細分表格:
| VIX 指數 | 持倉比例 |
|---|---|
| VIX < 12 | 100% |
| VIX 12–15 | 80% |
| VIX 15–20 | 60% |
| VIX 20–25 | 40% |
| VIX > 25 | 20% |
結果五行版本的表現是原始公式的 102.8% ——比原始公式還要好!
但更有趣的是,如果繼續細分成更多區間(10 行、20 行),效果反而開始下降。
簡單反而更好。 這不只是直覺,數據也證明了這一點。
為什麼簡單反而更好?
這背後有個深層邏輯。
波動率預測本身就有誤差。VIX = 16.3 和 VIX = 16.8 在理論上對應不同的持倉,但實際上這個差距幾乎沒有意義,市場明天可能一下就跳到 18 或 14。
過於精細的規則,實際上是在 對噪音做出反應 ,而不是對真正的市場狀態做出反應。
區間規則的好處是:只在 VIX 從一個「狀態」跳到另一個「狀態」時才調整,自然過濾了短期噪音。
給一般投資人的行動指南
從今天起,你可以這樣做:
- 每週一次 ,打開任何財經網站(Yahoo Finance、Bloomberg),查一下 VIX 指數
- 對照上面的三行表格,決定你的 SPY(或 0050)的持倉比例
- 如果現在比例已經接近目標,就不用動;如果偏差超過 10%,才調整
這樣一年大概只需要操作 20-30 次,每次 5 分鐘,總共 2-3 小時。
局限性說明
這個策略在歷史回測(2006 年 1 月至 2026 年 3 月)中表現良好,但有幾點要注意:
- 歷史不代表未來 :這 20 年的市場結構和未來可能不同
- VIX 是美國恐慌指數 :主要適用於投資美國 ETF(如 SPY)
- 不考慮稅務 :頻繁換倉可能有稅務問題,需視個人情況調整
- 區間邊界是近似值 :VIX = 14.9 和 VIX = 15.1 的差別其實很小
總結:三行表格,一生受用
投資策略不一定要複雜才有效。這個研究的核心發現是: 人類用語言描述的「如果 VIX 很低就多投,VIX 很高就少投」的直覺,在數學上幾乎等同於精密的連續公式。
把這張表格貼在電腦旁邊或存進手機。下次市場崩盤、VIX 衝到 30、40、甚至 50 的時候,你知道自己只需要把持倉降到 20%,然後靜靜等待,而不是恐慌賣出一切。
本文基於實驗 K665 的實證結果(數據來源:yfinance SPY + VIX,期間:2006-01-04 至 2026-03-27,n=5,089 日)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊