🌡️ 事件溫度計|10/21 結算開完了。外資當天回補 3,676 口,落在事前寫好的中間那格:方向對,但這一天跟平常分不開
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
10/21 結算開完了。外資當天回補 3,676 口,落在事前寫好的中間那格
10/21(週三)是十月台指期的最後結算日。
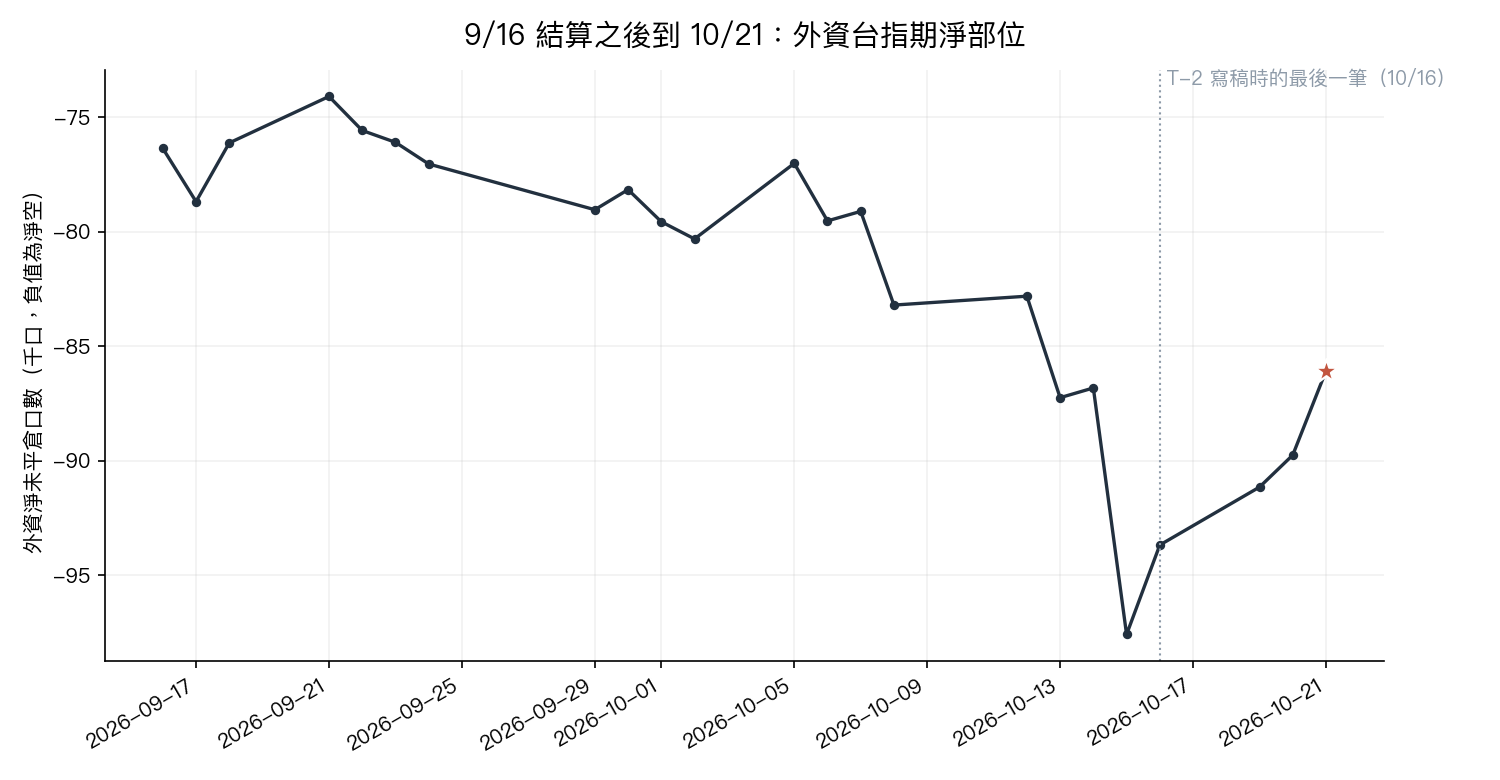
收盤後期交所公布三大法人部位:外資在台指期的淨未平倉,從 10/20 的淨空 89,748 口,變成 10/21 的淨空 86,072 口。一天回補 3,676 口。
兩天前那篇 T-2 已經先把格子畫好,門檻也寫死了。現在照表對答案。
先對答案
T-2 只看一個量:結算日當天外資淨未平倉的一日變動。門檻 4,711 口,是 2024 年以來一般交易日(不含結算日)日變動的第 95 百分位,只用到 10/16 為止的資料。這次用 10/21 的資料重算一次,門檻還是 4,711 口,跟 T-2 一字不差。
| 格 | 條件 | 怎麼讀 | 10/21 |
|---|---|---|---|
| C1 | 回補 ≥ 4,711 口 | 單看這一天就和一般交易日分得開 | |
| C2 | 回補 0 到 4,711 口之間 | 方向對,但這一天本身分不開 | 回補 3,676 口,落在這格 |
| C3 | 淨空單持平或加大 | 和線索相反的一次 | |
| C0 | 10/21 部位資料讀不到 | 不回讀 |
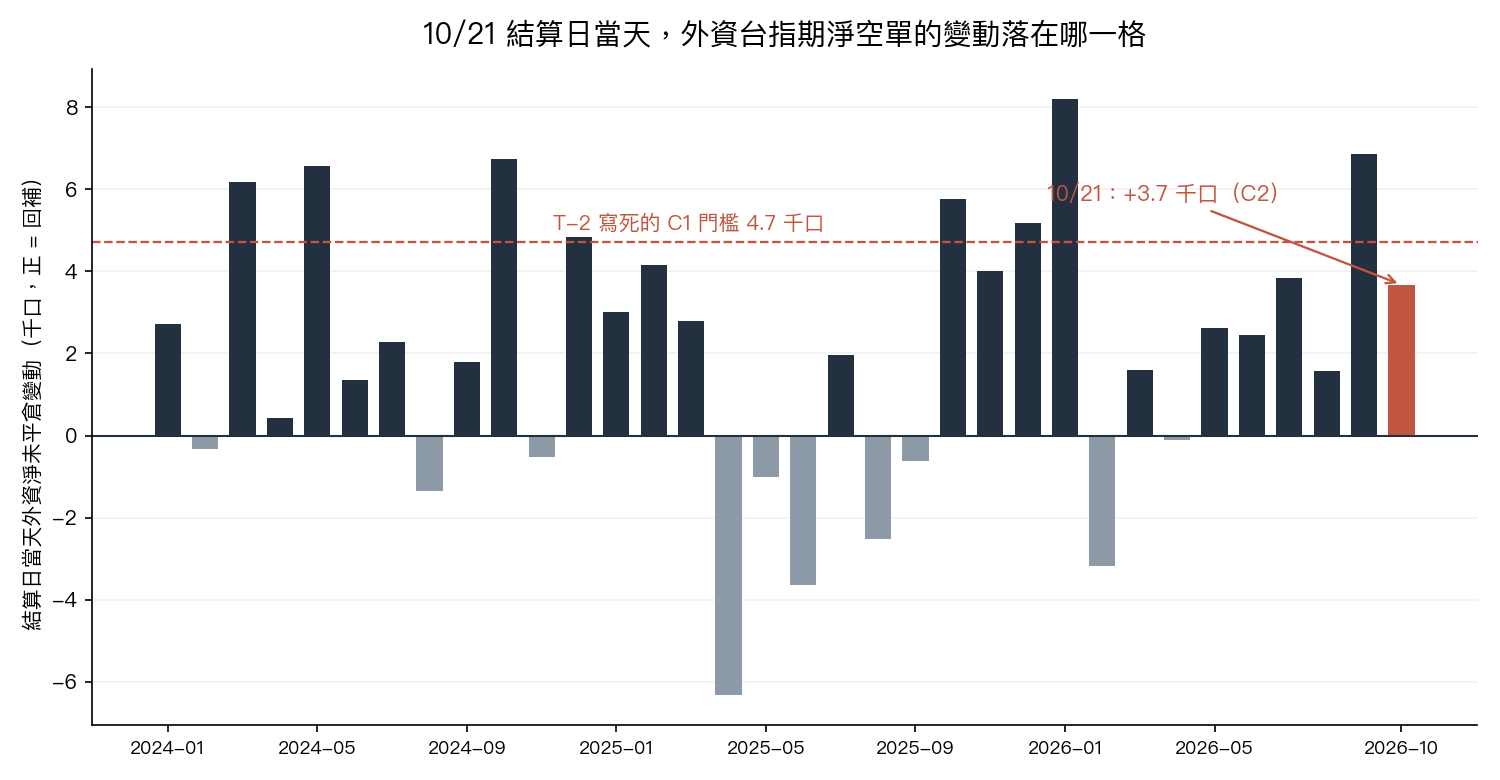
落在 C2 是什麼意思,T-2 寫的時候就講好了:說明不了什麼。
數字可以再攤開一點。2024 年以來 641 個一般交易日,有 8.9% 的日子外資回補得比 3,676 口還多。也就是說,隨便抽一個不是結算日的日子,大約每十一天就有一天比 10/21 回補得多。放回 34 次結算日裡排,10/21 排第 12;過去 33 次有 11 次比它大。
不算特別大,也不算小。就是一個普通的回補日。
分類器本身也先驗過:T-2 的三格邊界上,故意餵 4,711、4,710、0、負值、空值這幾種輸入,八種全部分到該去的格子。
這是第一次「寫死之後才發生」的觀測
為什麼這一天值得單獨拿出來看?
結算日當天回補這條線索,是 9/16 那篇在事後翻資料時找到的。事後找到的東西,不管 p 值多小,都要等下一筆沒看過的資料來驗。10/21 就是那下一筆。
結果它沒有站出來,也沒有反過來。方向對,量不夠。
所以這條線索的身分還是一樣: 一條有方向、還沒在事前門檻下證明自己的線索 。我不會因為這次回補了就說它成立,也不會因為沒跨門檻就說它被推翻。
累計的三條全過,但不算數
9/16 那篇寫死了三個累計條件:隨機日期置換 p < 0.05、六個平移假日曆全部不顯著、結算日平均是回補。加進 10/21,一共 34 次結算。
- 結算日當天外資淨未平倉平均增加 2,095 口;全樣本日平均是 -101.4 口
- Welch 檢定 p 值 0.0006;兩萬次隨機日期置換,沒有一次比實際平均更極端
- ±5、±7、±10 交易日的六個假日曆,一個都沒有顯著
三條全過。但 T-2 已經先算過:10/21 要單日 加碼 16,728 口空單,累計結果才翻得過去,樣本內從來沒有這麼大的單日加碼。這三條在 10/21 開盤前就幾乎確定會過,過了也不增加資訊。我照約定讀出來,但不拿它當證據。
這週真正的動作在結算日之前
把結算週攤開看,比單看結算日有意思。
| 日期 | 外資淨未平倉 | 一日變動 |
|---|---|---|
| 10/15(四) | 淨空 97,582 口 | 加碼 10,768 口 |
| 10/16(五) | 淨空 93,675 口 | 回補 3,907 口 |
| 10/19(一) | 淨空 91,145 口 | 回補 2,530 口 |
| 10/20(二) | 淨空 89,748 口 | 回補 1,397 口 |
| 10/21(三,結算) | 淨空 86,072 口 | 回補 3,676 口 |
從 10/16 收盤到 10/21 收盤,淨空單一共縮了 7,603 口。其中 10/19、10/20 兩天縮了 3,927 口,結算日當天 3,676 口,差不多一半一半。再往前一天,10/16 本身也回補了 3,907 口,比結算日還多,那天離結算還有三個交易日。
這提出一個新的問題,我先寫下來,不下結論: 如果回補是「結算週」的現象,而不是「結算日」的現象,只看結算日那一天的檢定會把一部分效應算到別的日子去。 9/16 那篇的平移假日曆只測了 ±5、±7、±10 個交易日,沒有測結算前一到三天。這一次的觀測不夠回答它,但下一次要讀的東西應該把它包進來。
轉倉的節奏也和 T-2 預期的一樣。十月合約未沖銷在 10/16 還有 97,247 口,10/19 剩 54,834 口,10/20 剩 16,625 口;十一月合約同期從 22,293 口接到 67,560 口、再到 107,546 口。大部分搬家擠在結算前最後兩個交易日。
加權指數當天
10/21 加權指數開在 46,454.33 點,那也是當天最低點,之後一路走到 47,254.93 點,收 46,887.77 點,比前一天漲 1.28%。
當天高低價差占前一日收盤的 1.71%,放進 2024 年以來所有交易日排在第 77 百分位,放進過去 33 次結算日排在第 82 百分位。波動偏大,但沒有到罕見的程度。
外資淨空單占三大法人台指期總未平倉的比例是 42.5%,仍然很重。結算週回補了七千多口,相對於八萬六千口的淨空單,只是一小角。
下一次怎麼讀
下一次結算是 11/18(週三)。我會用同一把尺再讀一次:只算線索寫死之後才發生的觀測。到 10/21 為止,這樣的觀測只有一次,落在 C2。
結算週的問題(回補是不是從結算前幾天就開始)會在 11/18 的 T-2 那篇先把檢定方法和門檻寫死,再看資料。
限制
- 樣本從 2024-01-02 開始,是 TAIFEX 下載端點只接受近三個日曆年查詢區間的限制,不是挑的。本次面板 678 個交易日、34 次結算。
- 看的是外資在臺股期貨的未平倉,不含自然人,也分不出外資部位落在哪個月份的合約。
- 一次觀測落在 C2,在統計上本來就不能區分「線索是真的但這次效應小」和「線索本來就是事後挑出來的」。
- 結算週回補的問題是看了這週資料才提出來的,和 9/16 那條線索一樣是事後觀察,還沒檢定。
資料與方法
- TAIFEX 三大法人區分各期貨契約(臺股期貨,三個身份別全留):https://www.taifex.com.tw/cht/3/futContractsDateDown
- TAIFEX 期貨每日行情(10 月結算月視窗,一般交易時段,排除價差組合列):https://www.taifex.com.tw/cht/3/dlFutDataDown
- 臺灣證券交易所發行量加權股價指數日 OHLC:https://www.twse.com.tw/rwd/zh/TAIEX/MI_5MINS_HIST
- 樣本期間 2024-01-02 至 2026-10-21。時間均為台北時間。結算日定義為每月第三個星期三,休市順延次一交易日。
- 證據包:
experiments/event_tw_settlement_20261021_t0/。freeze.py是唯一連網的部分;期交所在 10/21 下午有一段時間回傳全 0 的佔位列,凍結程式會直接拒收這種列,等到真資料出來才寫檔。凍結時和 T-2 的 snapshot 重疊區間逐列比對,2,025 列部位資料沒有一列被上游改過,675 天的加權指數 OHLC 最大差異為 0。分析腳本不連網,只讀凍結檔,連跑兩次結果逐位元相同。 - 負對照:八種不可能的輸入(負收盤、高低價倒置、淨部位與多空兩腳不一致、契約乘數錯誤等)必須全部被拒收;結算日檢定在 200 組沒有效應的合成序列上開火率 3.5%,注入大效應時 100%。都通過才寫出結果。
- 統計:Welch t 檢定、兩萬次隨機日期置換、平移日曆假對照。隨機種子固定,寫在分析腳本開頭。
本文所有數字皆可由上述證據包重算。
本文不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊