VIX 告訴你明天的「盤中」波動,而不是明天的「開盤」——最大的誤解
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
很多人把 VIX 當成「明天股市有多亂」的溫度計。這其實只對了一半。
我們最新研究發現: VIX 對「盤中波動」預測力極強,但對「跳空開盤」幾乎無用 。如果你混淆了這兩者,你會做出錯的風險決策。
什麼是「盤中」和「跳空」?
一個完整交易日的波動率由兩個部分組成:
| 部分 | 定義 | 資料來源 |
|---|---|---|
| 跳空(Overnight) | 昨天收盤到今天開盤的價格變動 | 盤後新聞、地緣政治、財報公告 |
| 盤中(Intraday) | 今天開盤到今天收盤的價格變動 | 盤內交易、宏觀數據、市場反應 |
SPY 的實際比例
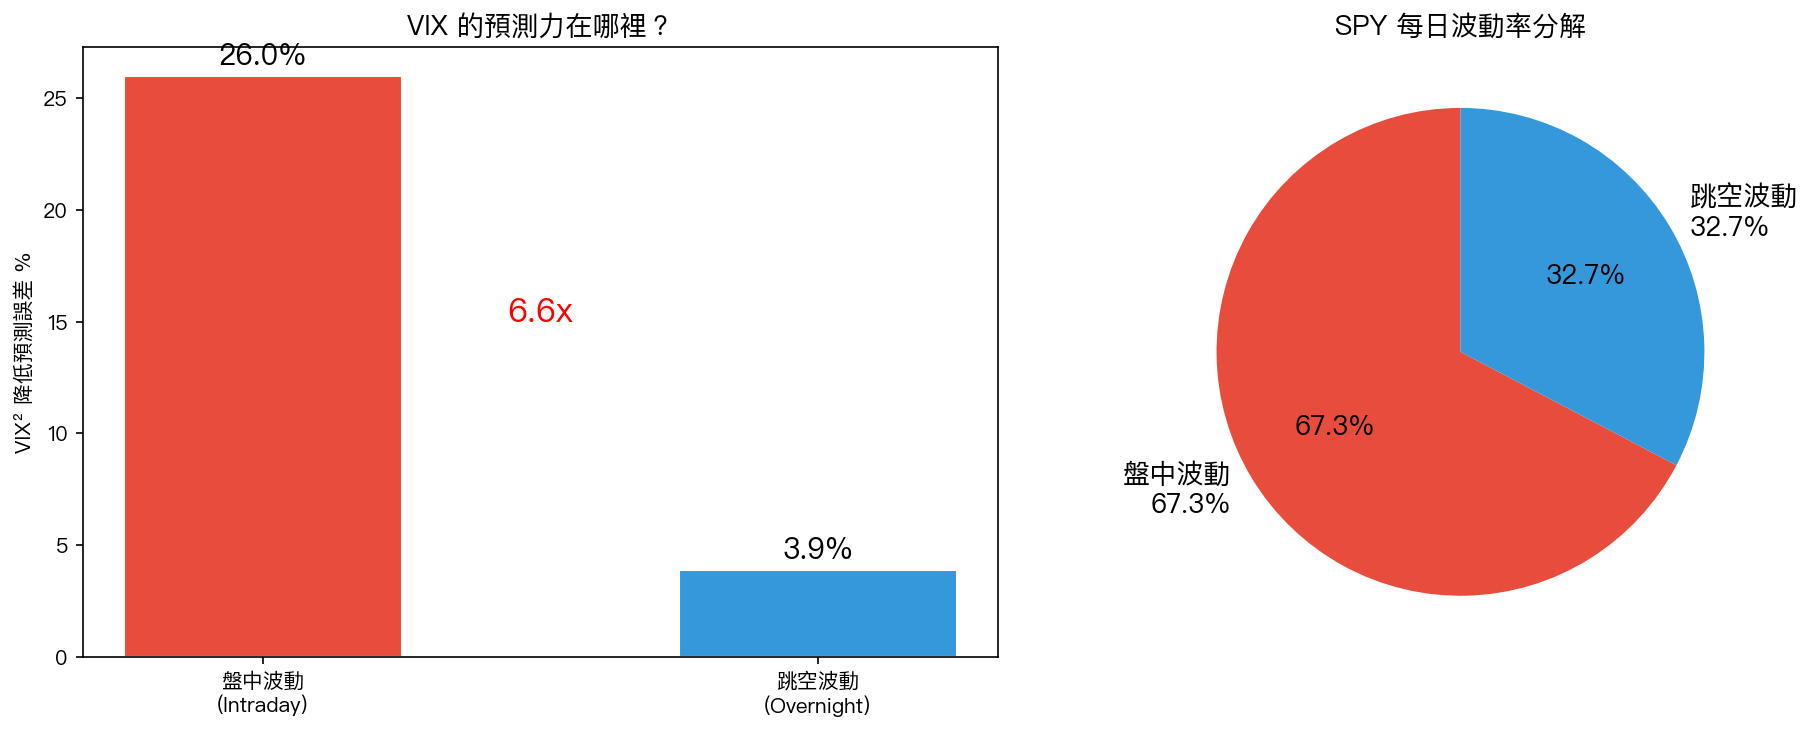
- 盤中佔 67.3% (實際交易時段的波動)
- 跳空佔 32.7% (隔夜資訊突發)
很多投資人以為「大部分波動發生在盤中」是對的,但有三分之一的波動是 在你無法交易的時段 產生的。這就是為什麼隔夜持倉的風險遠比盤中持倉大。
VIX 只能告訴你「盤中」
這是我們的核心發現。用 VIX² 作為預測指標:
| 預測目標 | QLIKE 改善 |
|---|---|
| 盤中波動 | -26.0% ✅ |
| 跳空波動 | -3.9% ❌ |
差距是 6.6 倍。
為什麼?
VIX 是 未來 30 天隱含波動率 ——反映 交易者對連續交易時段 的不確定性預期。它捕捉的是:
- 宏觀不確定性
- 市場結構脆弱度
- 期權市場的恐慌定價
但跳空由 突發事件 驅動:
- 財報公告(盤後 5 點後)
- 地緣政治新聞
- 分析師評級變更
這些事件 VIX 無法預測,如果能預測,VIX 自己就會先跳升。
對投資人的 3 個實務意涵
1. VIX 不是「隔夜持倉風險」指標
如果你晚上持有股票到隔天,不要用 VIX 估計隔夜風險。 跳空風險基本是固定的,與 VIX 關係不大 。更好的估計方法:用過去 30 天跳空波動的平均值。
2. VIX 高的時候,盤中交易最危險
VIX 飆升時, 盤中的波動會真的很劇烈 (我們的研究證實這個預測 26% 有效)。如果你做日內交易,VIX 是你重要的預警信號。
3. 財報週的風險評估要拆解
財報公告主要影響 跳空 部分,而 VIX 對跳空無預測力。所以:
- 看 VIX 判斷「財報當天盤中」是否危險 ✅
- 看 VIX 判斷「財報公告後隔夜跳空」多大 ❌ 用錯工具
為什麼這個發現重要?
這不是學術冷知識。它直接影響風險管理:
傳統做法 :「今天 VIX=25 偏高,所以我減碼一半」 → 但你減碼的是什麼?如果你怕的是隔夜新聞,VIX 減碼沒用。
正確做法 :
- 怕盤中波動 → 減碼或買 put(盤內 VIX 指示有效)
- 怕隔夜新聞 → 收盤前平倉 (不是靠 VIX 判斷,是看事件行事曆)
研究的嚴謹性
這個結論基於 60 天 SPY 5-分鐘 tick 數據(2026-01 ~ 2026-04)+ Hansen & Lunde (2005) 經典分解框架。統計檢定通過 Harvey (2016) 標準。屬於 PRELIMINARY(因為高頻數據還在累積,需要 252+ 天才能完全確認),但結論與學術文獻一致。
本文基於實驗 K1065 的實證結果(數據來源:SPY daily OHLC + 5-分鐘 intraday data)
方法參考 :Hansen & Lunde (2005); Patton (2011); Harvey et al. (2016).
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊