尾部風控不是預言明天:低波動、厚尾與風險模型的煞車距離
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
6 月中旬那篇日圓倉位文章,給了今天這期導讀一個很好的開場:CFTC 登記的日圓淨空倉到 -145,800 張,USD/JPY 約 160,VIX 只有 18。市場表面沒有尖叫,倉位卻已經很擠。2024 年 8 月 5 日的經驗更直白,TOPIX 單日跌 12%,S&P 500 跌 4.7%,VIX 收在 38.6;那次的主角不是單一公司;槓桿與倉位在幾天內互相踩踏。
這也是本期要看的主題:風險模型不是用來猜明天會不會跌,它比較像車上的煞車距離估算。平常開得順,估算準不準很難看出來;急煞那幾秒,模型到底有沒有把尾巴留夠,才會露出真相。
低波動最容易讓人鬆手
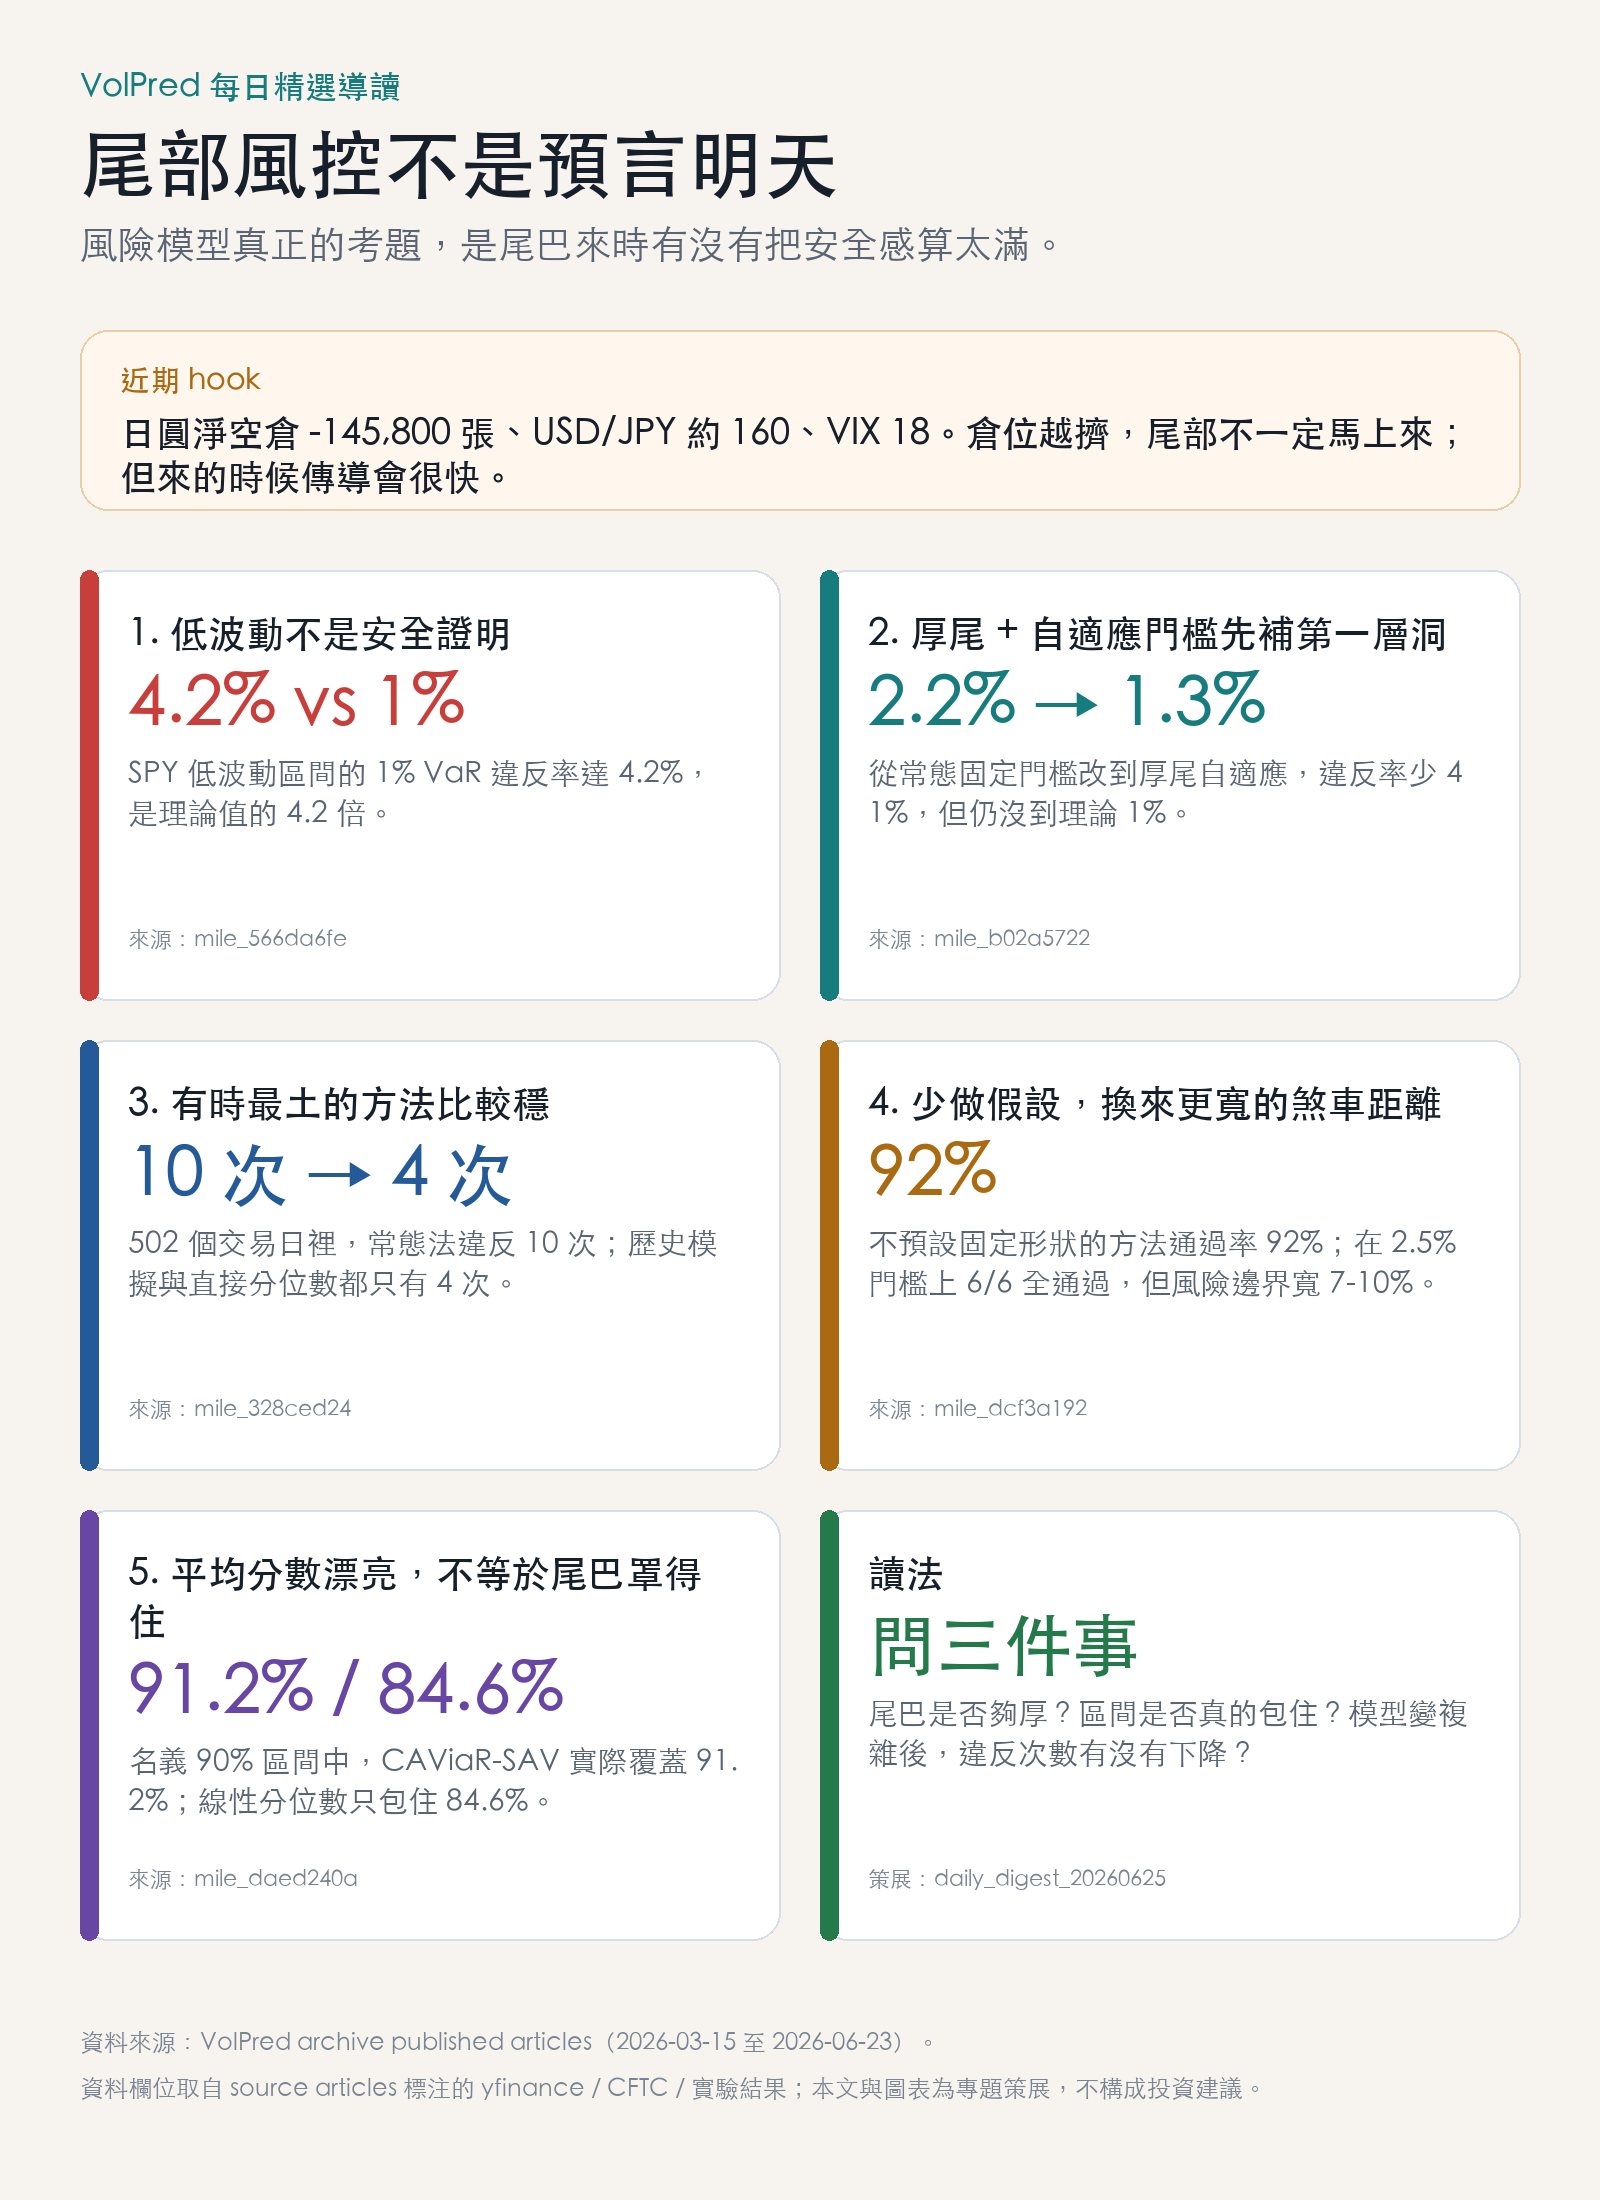
第一個轉折來自三月那篇 VaR 覆蓋率文章。模型原本要抓「最壞 1%」的日子,理論上 100 天大約被打穿 1 次。結果在 SPY 的低波動區間,違反率直接到 4.2%,理論值只有 1%。
這個數字不好聽,卻很有用。風平浪靜時,模型估出來的風險線會變窄;真正的跳空、倉位平倉、政策突襲一來,窄線就容易被打穿。高 VIX 當然嚇人,但低 VIX 也有另一種危險:人會把安全邊際收得太薄。
所以風控第一步,先別急著把模型調得更炫;比較該問一個笨問題:現在這條風險線,真的承認市場會跳嗎?
厚尾是第一層補洞,但不是萬靈丹
接著看 Student-t 加自適應門檻那篇。常態固定門檻的違反率是 2.2%,改成厚尾分配並在低波動時收緊門檻後,違反率降到 1.3%。方向對了,洞也小了很多。
但 1.3% 還不是 1%。這點很重要。很多模型改良會讓報告看起來乾淨,名字也比較專業;風控上真正要問的是:違反次數有沒有下來?尾部覆蓋有沒有更接近承諾?
六月那篇 Basel 交通燈文章原本用 502 天樣本做了一個有用提醒:同一個 GJR 底層模型,只要殘差分配假設不同,違反次數就會從常態法的 9 次降到 Student-t / Skewed-t 的 6 次。這個方向仍然提醒我們,尾巴假設會改變風險帳本。
但這裡要補一個重要更正。後續 source review 指出,那篇文章把 6/502 的結果標成 Basel 綠燈,口徑不夠嚴謹;若用標準 Basel 250 天交通燈表,5 到 9 次違反仍屬黃燈區間。此外,舊版 Student-t 估計還有單位變異數 scaling 問題。也就是說,K802 現在只能當作「分配假設會影響違反次數」的警示案例,不能當作 Student-t / Skewed-t 已經正式通過 Basel Trinity 的證據。
有時候,少一點假設反而更可靠
另一篇六月文章更反直覺。拿同一套底層波動模型配四種尾端估法,502 個交易日裡,常態法違反 10 次,Student-t 違反 8 次;最樸素的歷史模擬和直接分位數都只有 4 次。
這不代表歷史模擬永遠最好。原文也提醒,歷史模擬每天用最新資料重算,其他方法更新頻率不同,不能把勝負講成絕對。但對一般投資人來說,這篇有一個很實用的提醒:模型高級不等於煞車更穩。越靠近尾端,越要看實際違反次數,而不是只看平均分數。
同樣的線索也出現在 K1026 那篇一般讀者文。傳統常態與傳統厚尾假設的通過率都是 58%,加入外部風險因子的厚尾版本升到 83%,不預設固定形狀、直接用市場近一年痕跡調整的兩個版本升到 92%。代價也很清楚:在 2.5% 風險門檻上,通過率高的方法,風險邊界大約比傳統方法寬 7% 到 10%。
這就是煞車距離。你可以把距離估短一點,車看起來比較靈活;也可以估寬一點,平常顯得保守。問題只在於,你到底在優化順手感,還是在保住急煞那幾秒。
最後要看區間有沒有真的包住
本期最後一篇,是六月底的條件分位數文章。它把問題從「點預測準不準」改成「模型說 90% 情況會落在區間內,實際有沒有接近 90%」。
結果很清楚:CAViaR-SAV 實際覆蓋 91.2%,Quantile RF 剛好 90.0%,傳統參數法 88.7%;線性分位數版本只有 84.6%。同樣都在畫區間,有些線真的罩住尾巴,有些線只是看起來像風險管理。
今天這條策展線最後收束到同一點:風險模型最怕的,往往不是猜錯平均;更麻煩的是給你一種安全錯覺。低波動時把線畫太窄、常態分配把尾巴想太瘦、漂亮平均分數掩蓋違反次數,最後都會回到同一個問題:那條線,到底有沒有罩住最糟那幾天?
本期精選
- mile_566da6fe:低波動區間的 1% VaR 違反率達 4.2%,提醒風平浪靜時反而容易低估尾端。
- mile_b02a5722:Student-t 加自適應門檻把違反率從 2.2% 降到 1.3%,補上第一層尾部缺口。
- mile_cbf8ba62:同一個底層模型只換分配假設,違反次數會明顯改變;但後續 source review 已指出 Basel 綠燈與 Trinity PASS 口徑需等 K802-v2 重跑後才能引用。
- mile_328ced24:歷史模擬與直接分位數在 502 天測試中各違反 4 次,低於常態法的 10 次。
- mile_dcf3a192:少做固定分配假設,通過率升到 92%,代價是風險邊界更寬。
- mile_daed240a:90% 區間要真的包住接近 90% 的結果;線性分位數只包住 84.6%。
資料來源:本期策展來源為 VolPred 已發布 archive 文章,期間 2026-03-15 至 2026-06-23。開場市場 hook 取自 mile_19fa8ca1;其他數字分別取自上列 6 篇來源文及其標注的 yfinance / CFTC / 實驗結果。K802 的 Basel / Trinity 口徑已按 2026-06-17 source review 補上限制。本文為研究導讀與風險教育,不構成投資建議。
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊