你的投資組合有多少機率虧損超過 10%?答案取決於你的策略
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你的投資組合有多少機率虧損超過 10%?答案取決於你的策略
每年初,幾乎每個投資人都會有這個焦慮:「今年會不會大跌?我的錢會虧多少?」
但很少有人用數字回答這個問題。
我們利用 20 年的真實歷史數據(2006年1月–2026年3月),算出了不同策略在任意一年發生重大虧損的 機率 。結果讓人驚訝,不是因為「策略有效」,而是因為差距大得超乎想像。
你買 SPY 然後持有,有多大機率大虧?
先看最常見的策略: 買進 SPY,長期持有(Buy & Hold) 。
在過去 20 年中:
- 任意一年 虧損超過 10% 的機率: 57%
- 任意一年 虧損超過 20% 的機率: 21.5%
換句話說,你買 SPY 持有, 兩年就有一年可能跌超過一成 ,每五年就有一次可能腰斬兩成。這還是美股長牛的過去 20 年,包含了 2008 年金融海嘯(-37%)、2020 年新冠崩盤(-34%)、2022 年升息崩跌(-18%)。
這不是危言聳聽,這是數據。
兩個簡單的策略改變,機率下降 82-90%
實驗 K664 測試了幾個不同的策略,核心問題是:「能不能在不放棄太多報酬的情況下,大幅降低重大虧損的機率?」
結果如下:

| 策略 | 虧損 >10% 機率 | vs 買入持有 |
|---|---|---|
| 買入持有 SPY | 57% | — |
| 50/50 + VT 策略 | 10.2% | 降低 82% |
| Piecewise 保守型 | 5.3% | 降低 90% |
50/50 策略 是將資金平均分配在 SPY(美股)和 GLD(黃金)之間,並搭配波動率目標調整。這個簡單的分散,就讓虧損超過 10% 的機率從 57% 降到 10.2%。
Piecewise 保守型 更進一步,在市場高波動時期大幅縮減持倉。虧損超過 10% 的機率只有 5.3%——比賭硬幣的機率還低。
更震驚的數字:20 年中從未虧損超過 20%
最讓我們驚訝的發現是:在過去 20 年(包含 2008 年、2020 年兩次大崩盤)中, 50/50+VT 策略和 Piecewise 策略都沒有任何一年的年度虧損超過 20%。
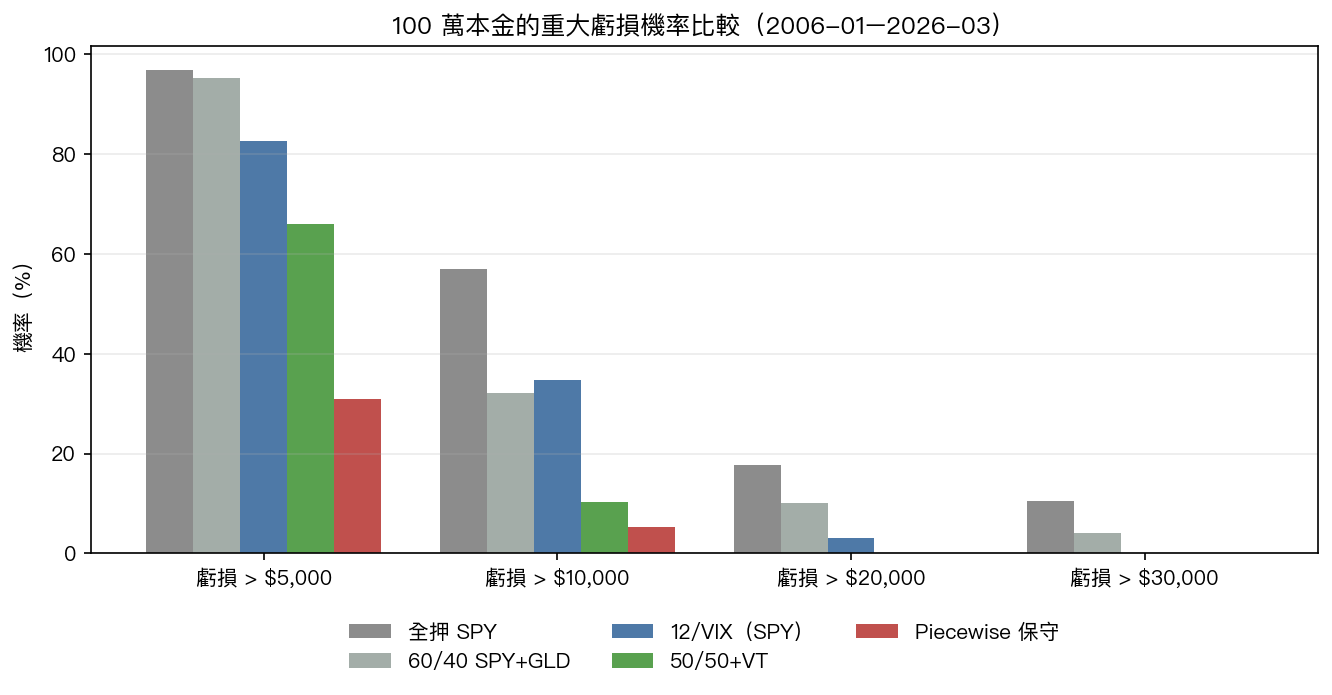
買入持有 SPY 的 21.5% 機率變成了 0% 。
這不代表這些策略永遠不會發生大跌,但在過去 20 年這個樣本中,它們成功避開了所有年度超過 20% 的跌幅。
用真實金額來說話
如果你投入 100 萬元:
| 情境 | 買入持有 SPY | 50/50+VT 策略 |
|---|---|---|
| 任意年份虧超過 10 萬(10%) | 57% 機率 | 10.2% 機率 |
| 任意年份虧超過 20 萬(20%) | 21.5% 機率 | 0%(20年內) |
| 任意年份虧超過 30 萬(30%) | 10.5% 機率 | 接近 0% |
如果是退休族、或者資金用途近期就要動用的人,57% 的年虧 10% 機率,意味著每兩年就可能損失一成本金,這對財務規劃是個嚴重的威脅。
有沒有代價?
保護是有代價的。
50/50+VT 策略在牛市期間會跑輸純 SPY。當 SPY 一年漲 25%,這個策略可能只漲 15%。 你付出的是「上漲時少賺一點」,換來「下跌時少虧很多」。
對長期投資人來說,這筆交換值不值得?這取決於你的風險承受度,和 心理壓力的代價 。
研究顯示,投資人在下跌時往往因為情緒而做出最壞的決定(在低點賣出)。如果策略能讓你睡得好覺、不在恐慌時賣掉,那「少賺一點」換來的是執行策略的能力,這是真實存在的價值。
這對你的意義
你不需要做複雜的計算。以下是一個簡單的自我評估:
問自己: 如果投資組合在一年內跌了 20%,我會怎麼做?
- 如果答案是「繼續持有不動」→ 買入持有 SPY 對你可能就夠了
- 如果答案是「我會賣掉,或睡不著覺」→ 分散策略(如 50/50+VT)更適合你
最壞的策略不是選錯了策略,而是因為無法承受虧損,在最低點賣出,然後在高點才買回。
局限性
- 20 年樣本 :2006 年 1 月至 2026 年 3 月包含了特定的市場環境(包含兩次大崩盤),未來不保證相同分布
- 回測不含稅費 :頻繁調倉的策略有交易成本,實際結果可能稍低
- 以年為單位衡量 :策略在月內的短期波動可能仍然很大
- 美元計價 :台灣投資人有匯率風險,美股虧 10% 但台幣升值可能抵銷部分損失
結論
投資組合的重大虧損,很大程度上是 可以被策略設計控制的 。買入持有 SPY 雖然長期報酬優秀,但它的年度虧損機率(57% 的機率跌超過 10%)對許多人來說難以承受。
透過簡單的資產分散(加入黃金)和波動率目標調整,可以在不放棄合理長期報酬的前提下,把重大虧損機率降低 82-90%。
這不是神奇的賺錢秘訣,而是風險管理的基本功。
本文基於實驗 K664 的實證結果(數據來源:yfinance SPY + GLD + VIX,期間:2006-01-01 至 2026-03-27,n=5,088 日)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊