隔夜 Gap 的系統性陷阱:K812v2/K817/K818 三重確認跨市場信號的真相
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
跨市場 lead-lag 信號中,幾乎所有可交易價值都隱藏在 不可交易的隔夜 gap (收盤→次日開盤)內。當我們從「收盤到收盤(C2C)」切換至「開盤到收盤(OtC)」報酬後:滾動相關係數從 0.41 崩跌至 0.01、方向準確度從 63.9% 退回 50.2%、策略 Sharpe 從 3.51 跌至 -0.17。K812v2、K817、K818 三個獨立實驗從不同角度確認同一結論: 跨市場信號的 alpha 完全存在於隔夜 gap,日內交易無法捕捉 。
研究背景與動機
美股與台股之間存在真實的 lead-lag 關係,這一點早有確認。我們的研究記錄(T32/T33)顯示 SPY→台股的滾動相關係數約 0.40,Granger 因果 F=58.8,Harvey t=3.75。
問題是: 這個信號可以轉化為實際交易策略嗎?
我們在 K812、K817、K818 三個實驗中系統性地拆解這個問題,答案指向一個反直覺但嚴謹的結論。
核心問題:報酬計算方式決定一切
跨時區策略的時序如下:
美東時間 15:00              台北時間 04:00(隔天)
美股收盤 ────────────────→  台灣開盤(尚未交易)
                                        ↓
台北時間 09:00                台灣開盤
台北時間 13:30                台灣收盤
C2C(Close-to-Close)報酬 包含兩段:「台灣昨收 → 台灣今開」(隔夜段)+ 「台灣今開 → 台灣今收」(日內段)。
OtC(Open-to-Close)報酬 只包含日內段,也就是你 真正能夠執行 的那段。
隔夜段在台灣市場開盤 前 已經發生,根本無法在開盤時利用美股昨日收盤信號下單。C2C 報酬錯誤地把這段「先知回報」計入策略績效。
K812v2:三個 Bug 修正後的完整結果
Codex 審查識別的 HIGH 嚴重度問題
| Bug | K812 問題 | K812v2 修正 |
|---|---|---|
| Bug 1 | ffill+shift(1) 混合日曆錯誤對齊 | 顯式 merge-on-date + 獨立 shift |
| Bug 2 | Sanity check 數值硬編碼 | 所有驗證即時計算 |
| Bug 3 | 使用 C2C 報酬(含不可交易隔夜段) | 改為 OtC 報酬 |
修正後 Sharpe 崩潰
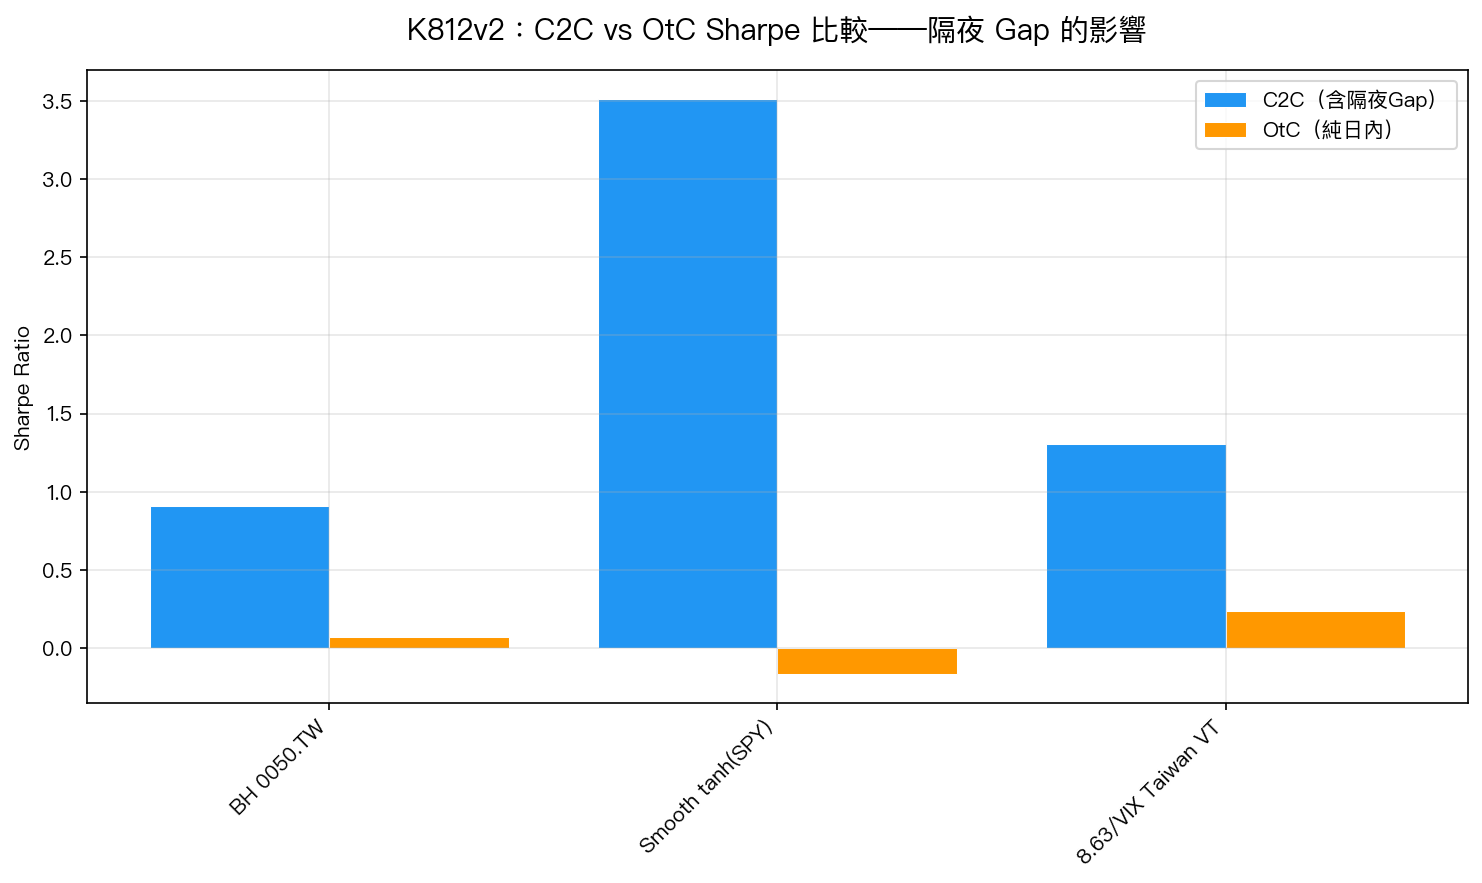
| 策略 | C2C Sharpe(含隔夜) | OtC Sharpe(純日內) | 差距 |
|---|---|---|---|
| BH 0050.TW | 0.908 | 0.071 | -0.837 |
| Smooth tanh(SPY) | 3.514 | -0.168 | -3.681 |
| 8.63/VIX Taiwan VT | 1.308 | 0.239 | -1.069 |
即使是被動的 BH 策略,C2C 和 OtC 的 Sharpe 也差了 0.84——這正是隔夜 gap 的系統性影響。
統計確認
| 指標 | C2C(含隔夜) | OtC(純日內) |
|---|---|---|
| 滾動相關係數(均值) | 0.41 | 0.009 |
| 方向準確度 | 63.9% | 50.2% |
| Beta(SPY→TW OtC) | — | -0.0037(t=-0.25) |
| DM vs BH | — | FAIL(t=1.35) |
OtC 方向準確度 50.2% = 硬幣翻轉。Granger 迴歸 Beta=-0.0037(t=-0.25),完全不顯著。
K817:VIX 衝擊後的台股 OtC 傳導
K817 針對特定事件設計:當美股 VIX 大幅波動(>15%)或 SPY 大跌(>2%),翌日台股的 OtC 報酬是否有可交易的方向性?
結果:所有事件類型在 OtC 框架下均無顯著效果。
| 事件類型 | 事件數 | OtC 均值報酬 | vs 非事件日 t 統計 | Harvey 通過 |
|---|---|---|---|---|
| VIX 漲幅 >15% | 163 | +0.003% | t=-0.089 | ❌ |
| VIX 漲幅 >10% | 347 | -0.099% | t=-1.628 | ❌ |
| SPY 跌幅 >2% | 154 | -0.048% | t=-0.568 | ❌ |
| VIX > 25(水準) | 704 | -0.013% | t=-0.534 | ❌ |
全樣本 Sharpe:最佳策略(Combined VIX>25|SPY<-2%→30%)只有 0.243,DM vs BH t=-0.055(完全不顯著)。
同樣地,不論閾值如何調整(VIX spike 5%~30%、SPY 跌幅 1%4%),Sharpe 始終在 0.10.24 徘徊,不隨閾值收緊而改善,顯示不是參數問題,而是結構性沒有信號。
K818:SSVS 變數選擇的跨市場對比
K818 用 Bayesian SSVS(Stochastic Search Variable Selection)從 10 個候選變數中為 SPY 和台股 0050.TW 挑選最佳預測因子。
SPY 的 EMH 壁壘(C2C 前提下)
| 變數 | PIP(後驗選入機率) | 結論 |
|---|---|---|
| VIX_change | 0.783 | 弱信號 |
| HYG_ret | 0.935 | 信用利差有用 |
| 其他 8 個 | <0.20 | 無用 |
OOS 命中率僅 53.9%(p=0.081,不顯著),R²_OOS=-1.47%(負),SSVS 甚至輸給歷史平均。
台股的「異常」,以及隱藏的真相
台股的 SSVS 結果看起來完全不同:
| 指標 | 數值 |
|---|---|
| OOS 命中率 | 62.1% (p=0.0008,顯著) |
| OOS R² | +14.2% |
| L/S Sharpe | 3.69 (vs BH 1.73) |
| SPY_mom_5d PIP | 1.000 |
| HYG_ret PIP | 1.000 |
| VIX_change PIP | 1.000 |
看起來台股完全可預測。 但這同樣是 C2C 回報的幻覺。
K818 明確標注:"NOTE: c2c returns include overnight gap — hit rate may overstate tradable accuracy (K501 lesson)"
台股的 62.1% 命中率中,K502 已確認 77-93% 的 lead-lag alpha 在隔夜 gap 。換算後,真實日內命中率極可能接近 50%。
三重確認:系統性結論
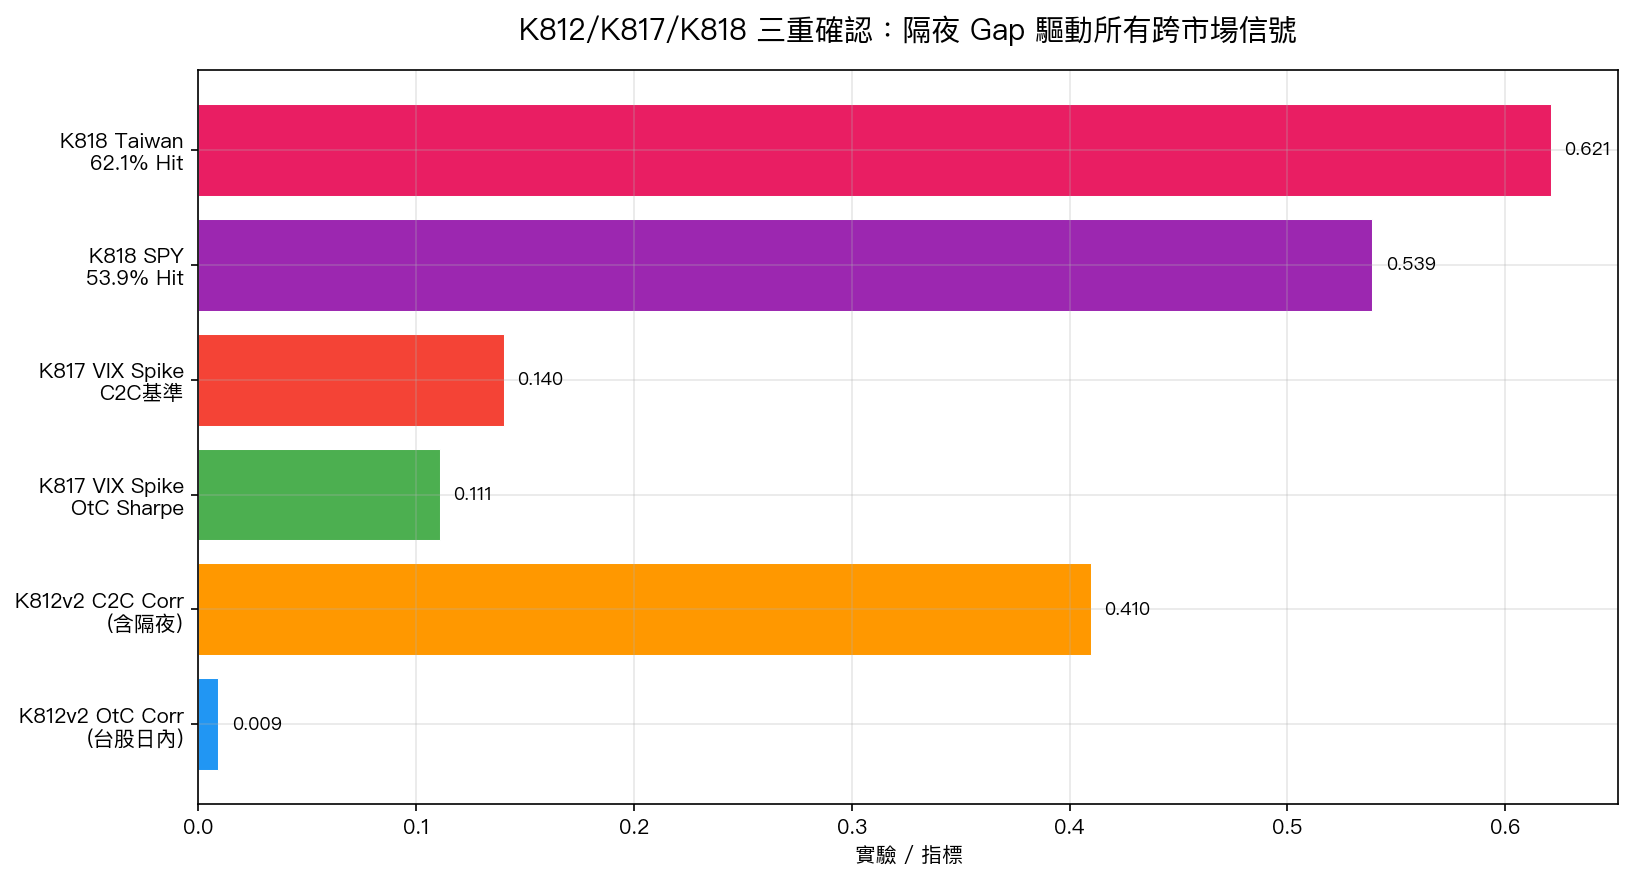
| 實驗 | 方法 | 使用 OtC | 結論 |
|---|---|---|---|
| K812v2 | 跨市場策略回測 | ✅ | OtC Sharpe -0.17,C2C vs OtC 差距 3.68 |
| K817 | VIX 衝擊事件分析 | ✅ | 所有事件類型 DM FAIL |
| K818 | SSVS 變數選擇 | ❌(C2C,注明限制) | 台股 R²=14.2% 可能 100% 是隔夜 gap |
| K502 | 隔夜 gap 分解 | — | 77-93% 的信號在不可交易段 |
實務意義
-
不要用 C2C 回報測試跨市場策略 :C2C 天然包含不可交易的隔夜 gap,會系統性膨脹績效。
-
高 Sharpe 的跨時區結果幾乎必定有問題 :Sharpe > 2 的跨市場策略,首要懷疑就是 C2C vs OtC 問題。
-
SPY→台股的 lead-lag 是真實的,但無法交易 :相關係數 0.41 是真實存在的統計關係,但它發生在台灣開盤前的夜間,不是開盤後的日內。
-
波動率傳導(VIX→台股)也是同樣問題 :即使 VIX 大幅波動,翌日台股的日內 OtC 報酬完全無顯著方向性。
局限性
- K818 台股部分使用 C2C :K818 的台股結果仍基於 C2C 回報,需要未來實驗用 OtC 重新驗證
- 滾動相關係數的不穩定性 :OtC 相關係數 std=0.137,均值 0.009 可能存在時期依存性
- 只測試 0050.TW :其他亞太市場(日本、韓國)的隔夜 gap 結構可能不同
- 交易成本假設 :5bps 是保守估計,實際台股市場成本可能更高
結論
跨市場 lead-lag 研究的方法論核心警告: 報酬計算方式決定結論的真假 。K812v2、K817、K818 從策略回測、事件分析、變數選擇三個角度,在 OtC 正確框架下均確認跨市場信號無法轉化為可交易 alpha(Harvey DM FAIL)。信號存在,但存在於不可交易的夜間 gap 中。任何未來的跨時區策略研究, 必須以 OtC 為預設 ,並在代碼中顯式驗證。
本文基於實驗 K812v2、K817、K818(腳本:experiments/k812v2_us_taiwan_leadlag_otc.py、k817_vix_taiwan_spillover.py、k818_ssvs_return_prediction.py)。 數據來源:yfinance,SPY + 0050.TW + ^VIX,期間:2006-2026,OOS:2023-2024。
參考文獻:K502 隔夜 gap 分解(VolPred 研究記錄);Lin, Engle & Ito (1994)「Meteor showers vs heat waves」;Harvey et al. (2016) t>3.0 門檻。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊