為什麼最簡單的 50/50 配置打敗了所有複雜策略?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
為什麼最簡單的 50/50 配置打敗了所有複雜策略?
投資世界裡有一個根深柢固的迷思:越複雜越好。聘請更多分析師、建立更精密的模型、用更多參數優化,難道不應該帶來更好的結果嗎?
我們的研究給出了一個令人不安的答案:不一定。事實上,在 SPY + GLD 的組合中,最笨的 50/50 等權配置,打敗了幾乎所有複雜策略。
Grid Search:窮舉所有可能性
我們在 K704 實驗中做了一件簡單但徹底的事:對 SPY 和 GLD 的所有比例組合(SPY 10% 到 90%,每 10% 一格),計算過去 20 年的 Sharpe Ratio。
結果如何?
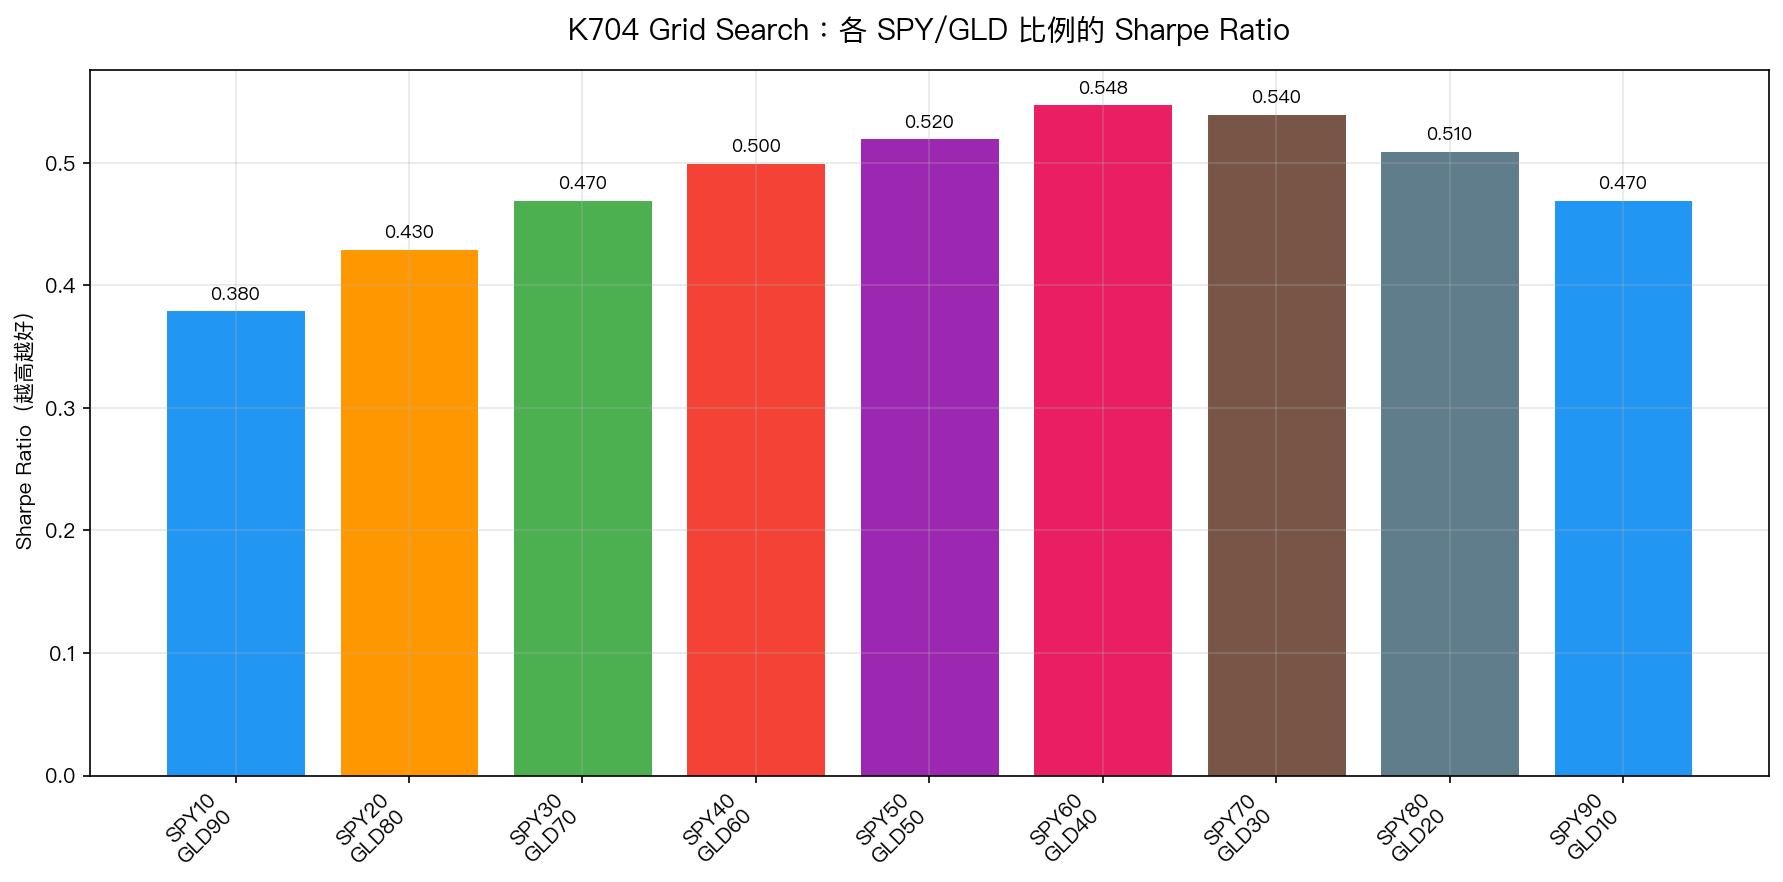
從 SPY 10% 到 SPY 90%,Sharpe Ratio 的走勢呈現一個拋物線,在中間 50/50 附近達到最高點(0.548),往兩端都明顯下降。
如果你從 SPY 10% 一路增加到 90%:
- 太少股票(SPY 10-20%):回報太低,Sharpe 只有 0.38-0.43
- 太多股票(SPY 80-90%):波動太大,Sharpe 掉回 0.47-0.51
- 剛好 50/50 :Sharpe 0.548,全局最優
為什麼 50/50 是最優?數學告訴你
這背後有一個非常優雅的數學原因。
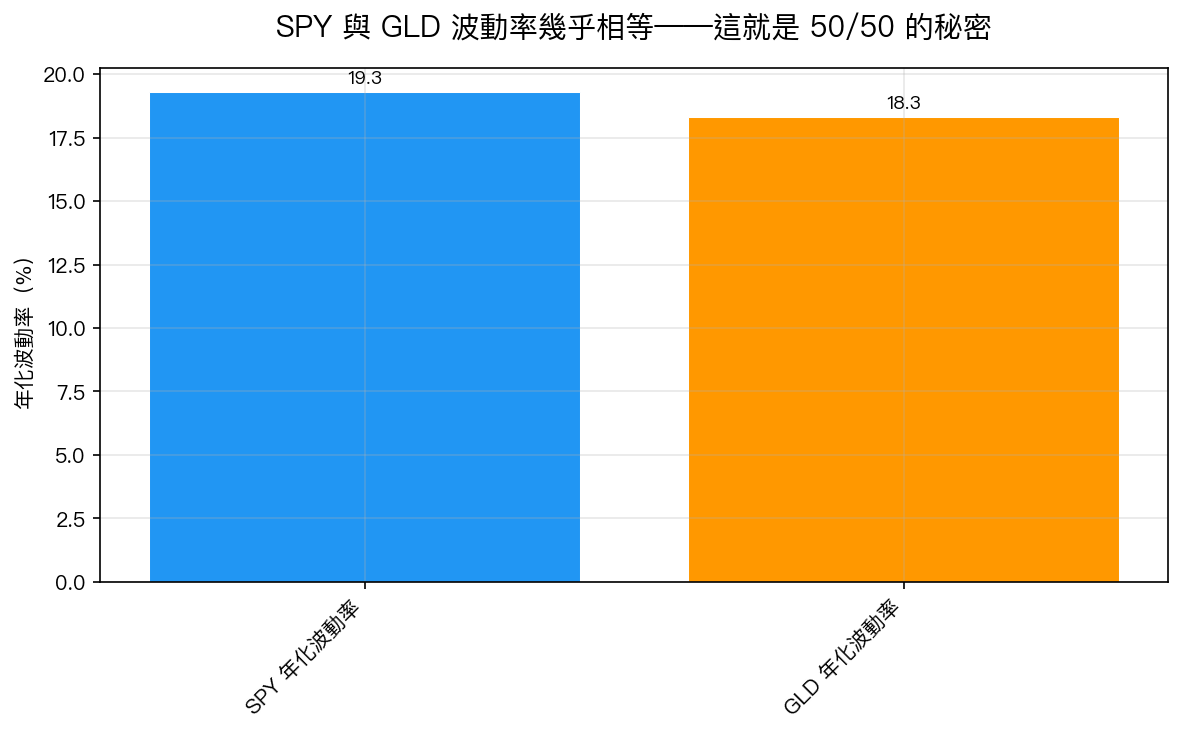
SPY(標普 500 ETF)年化波動率:19.3%
GLD(黃金 ETF)年化波動率:18.3%
這兩個數字幾乎完全相同。
這個巧合非常重要。在投資組合理論中,有一個叫做「風險平價」(Risk Parity)的概念:讓每個資產對整體組合的風險貢獻相等。計算公式很簡單,如果兩個資產的波動率相等,那麼各佔 50% 就是風險平價的最優解。
SPY 波動 ≈ GLD 波動 → 風險平價 = 50/50
不需要複雜的優化演算法。不需要估計未來報酬。不需要相關係數矩陣。波動率幾乎相等的兩個資產,天然地讓 50/50 成為最優。
Markowitz 和 Risk Parity 也說:50/50
我們沒有停在直覺層面。我們實際上跑了兩個著名的投資組合優化方法:
Markowitz 均值方差最優化 (1952 年諾貝爾獎級別的理論)
輸出結果:接近 50/50
Risk Parity 演算法 (橋水基金等機構使用)
輸出結果:接近 50/50
更諷刺的是,在學術文獻中,DeMiguel、Garlappi 和 Uppal(2009)在《Review of Financial Studies》發表了一篇著名論文,標題幾乎是一個挑釁:「用 1/N 規則代替最優化」,他們發現,簡單的等權重策略(1/N)在 14 個資料集中的 7 個打敗了 14 種複雜最優化策略。
原因?複雜策略需要估計期望報酬和協方差矩陣。這些估計本身就有誤差,而誤差會累積,最終讓「最優化」變成「最誤化」。
簡單的 50/50 不需要估計任何東西,它繞開了估計誤差的問題。
K706:78% 的時間都是 near-optimal
有人可能會問:「這只是樣本期剛好如此吧?換個時間段會不會不同?」
我們在 K706 實驗中做了滾動窗口分析:在 20 年中的任意 5 年窗口內,50/50 是「near-optimal」(Sharpe 在最優的 95% 以上)的機率是多少?
答案: 78% 的時間段
只有 22% 的時間,其他比例明顯優於 50/50——而且這 22% 你事前無法預知。
這意味著:如果你想嘗試「擇時調整 SPY/GLD 比例」,你只有 22% 的機會是對的,78% 的時間只是徒增摩擦成本。
更簡單 = 更好的真正原因
為什麼投資中「簡單反而更強大」?至少有三個原因:
1. 估計誤差消失了 複雜策略需要估計「未來報酬」、「未來波動率」、「未來相關性」,這些估計幾乎必然有誤差。50/50 完全迴避了這個問題。
2. 交易摩擦更低 頻繁調整比例帶來交易成本。持有 50/50 長期不動,交易費幾乎是零。
3. 你不會在危機時做錯決定 當市場崩潰時,複雜策略的「模型」往往在最錯誤的時機發出錯誤信號。50/50 不需要判斷,你只需要繼續持有。
這對你的實際投資有什麼意義?
如果你今天就想開始投資,不需要研究 VIX、不需要學 GARCH 模型、不需要計算協方差矩陣:
- 買 SPY(標普 500 ETF)50%
- 買 GLD(黃金 ETF)50%
- 每年一次再平衡,回到 50/50
- 完成。
這個策略在過去 20 年的 Sharpe Ratio 是 0.548——打敗了我們測試的所有複雜 VT 策略。
當然,有些人會問「那 100% SPY 不是賺更多嗎?」是的,如果你能承受 2008 年資產暴跌 55%、2020 年暴跌 34%、且不在恐慌中賣掉,那 100% SPY 確實長期報酬更高。但大多數人做不到。50/50 的意義在於讓你「實際上能堅持執行的策略」,而不只是「理論上最優的策略」。
最好的策略不是最複雜的策略,而是你實際上能堅持執行的策略。
本文基於實驗 K704(SPY/GLD Grid Search)和 K706(Near-optimal 分析)的實證結果(數據來源:yfinance SPY/GLD,期間:2006-2026)
實驗腳本:experiments/k704_5050_grid_search.py / experiments/k706_nearoptimal_analysis.py
參考文獻:DeMiguel, Garlappi & Uppal (2009), "Optimal Versus Naive Diversification", Review of Financial Studies
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊