週五 VIX 一天跳了兩成到 19.99,台股週一才開:從二十以下起跳的那六十六次,隔天並沒有比平常晃
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
週五 VIX 一天跳了兩成到 19.99,台股週一才開:從二十以下起跳的那六十六次,隔天並沒有比平常晃
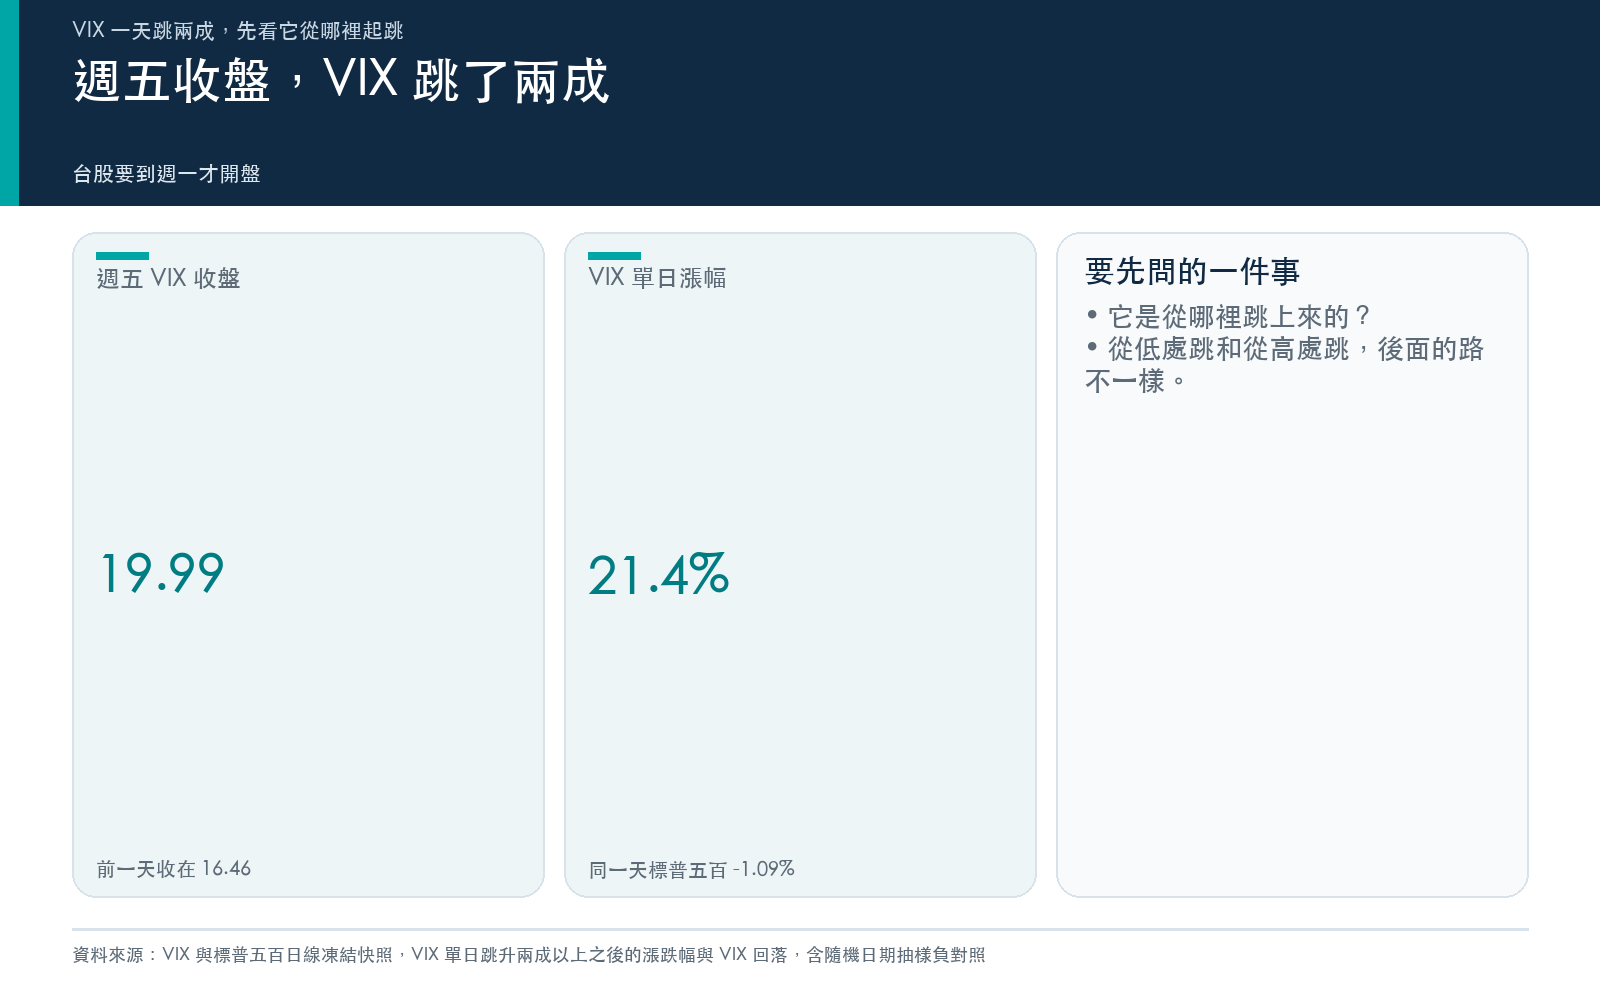
美東週五收盤,恐慌指數 VIX 收在 19.99。前一天它還在 16.46,一天漲了 21.4%。同一天標普五百跌 1.09%。
台股要到週一早上九點才開。這個週末抱著股票或 ETF 的人,多半會問同一句話:VIX 一天跳兩成,是不是該在週一開盤前先砍一點?
這篇不回答週一會漲還是會跌。它只回答一件事: VIX 跳兩成之後,市場通常怎麼走,要先看它從哪裡起跳。 這次是從十六點多跳上來,還沒站上二十。
怎麼量
用 VIX 與標普五百指數從一九九〇年一月到上週五的日線,九千兩百多個交易日。
- 跳升日 :VIX 收盤比前一天高百分之二十以上。五個交易日內連續發生的只算第一次,否則同一場風波會被算好幾遍。這樣一共一百零七次。
- 從低處起跳 :其中前一天收盤還在二十以下的,六十六次。上週五就屬於這一組。
- 對照 :所有交易日。再從不是跳升日的日子隨機抽同樣數量的日期,抽兩千次,看「隨便挑的日子」會落在哪個範圍。這是負對照,用來判斷差距是不是只是抽樣運氣。
跳升之後的三個數字
| 標普五百/VIX | 所有交易日 | 全部跳升 | 從二十以下起跳 |
|---|---|---|---|
| 次數 | 9245 | 107 | 66 |
| 隔一個交易日漲跌幅(不分方向)平均 | 0.757% | 1.109% | 0.716% |
| 隔一個交易日漲跌 1% 以上的比例 | 25.7% | 39.3% | 27.3% |
| 之後五個交易日下跌的比例 | 42.2% | 40.2% | 37.9% |
| 二十個交易日後 VIX 低於跳升當天的比例 | 54.2% | 80.4% | 80.3% |
| 二十個交易日後 VIX 回到起跳前水位的比例 | 53.8% | 35.5% | 31.8% |
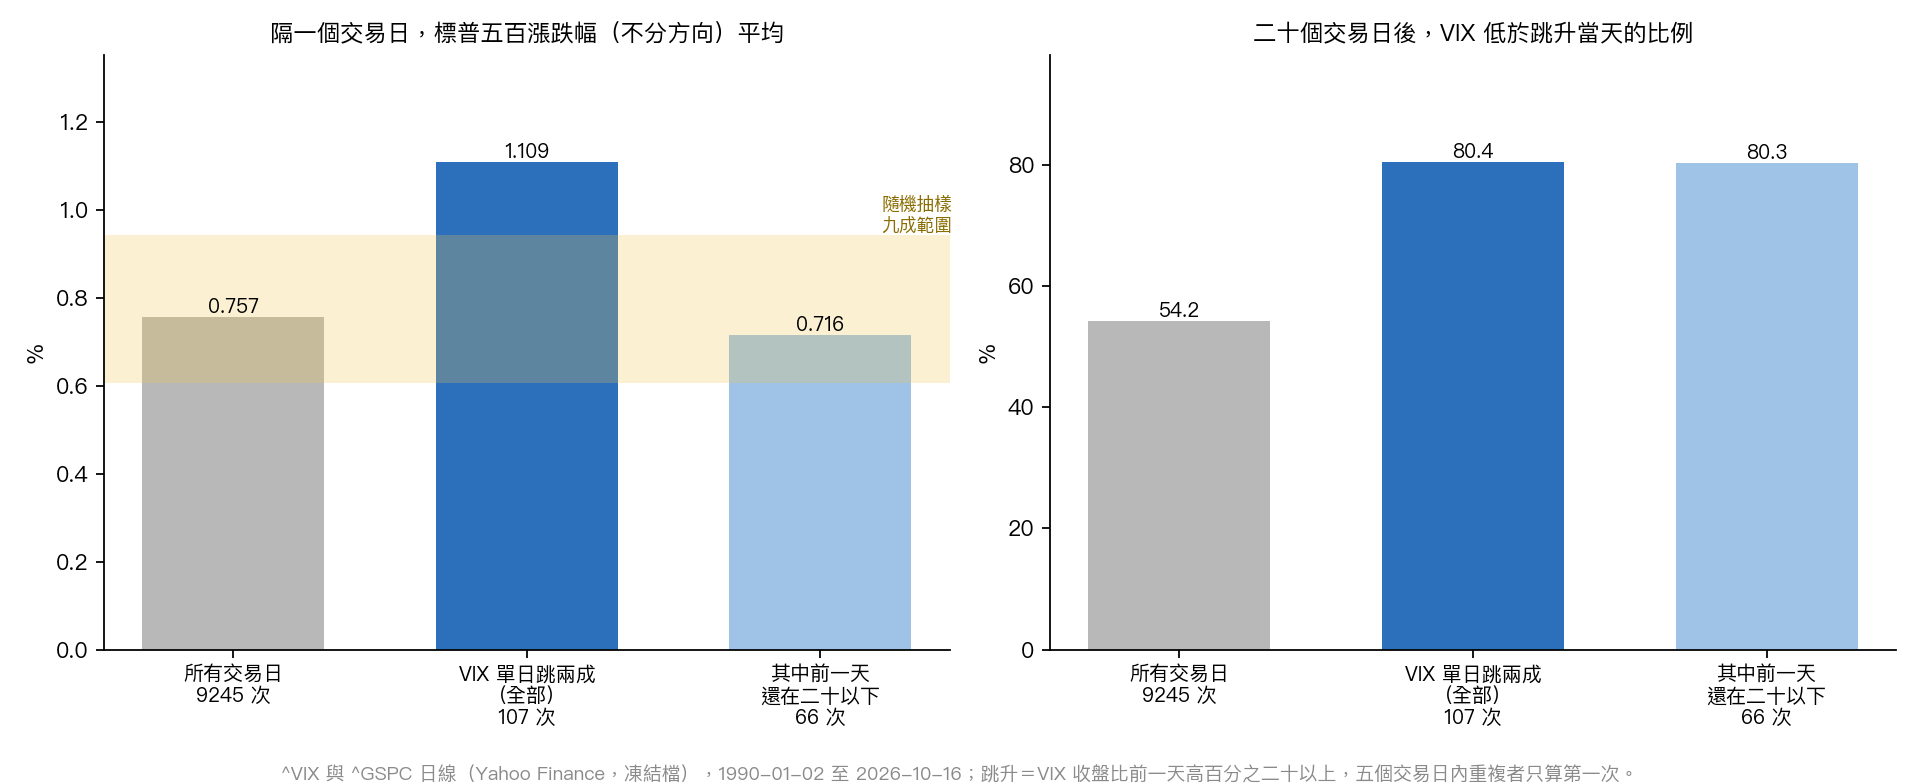
第一列看全部的跳升:隔一個交易日平均晃 1.109%,比平常的 0.757% 大不少,隨機抽樣兩千次的上緣是 0.897%,追不上。跳升之後隔天比較晃,這件事在全部樣本裡站得住。
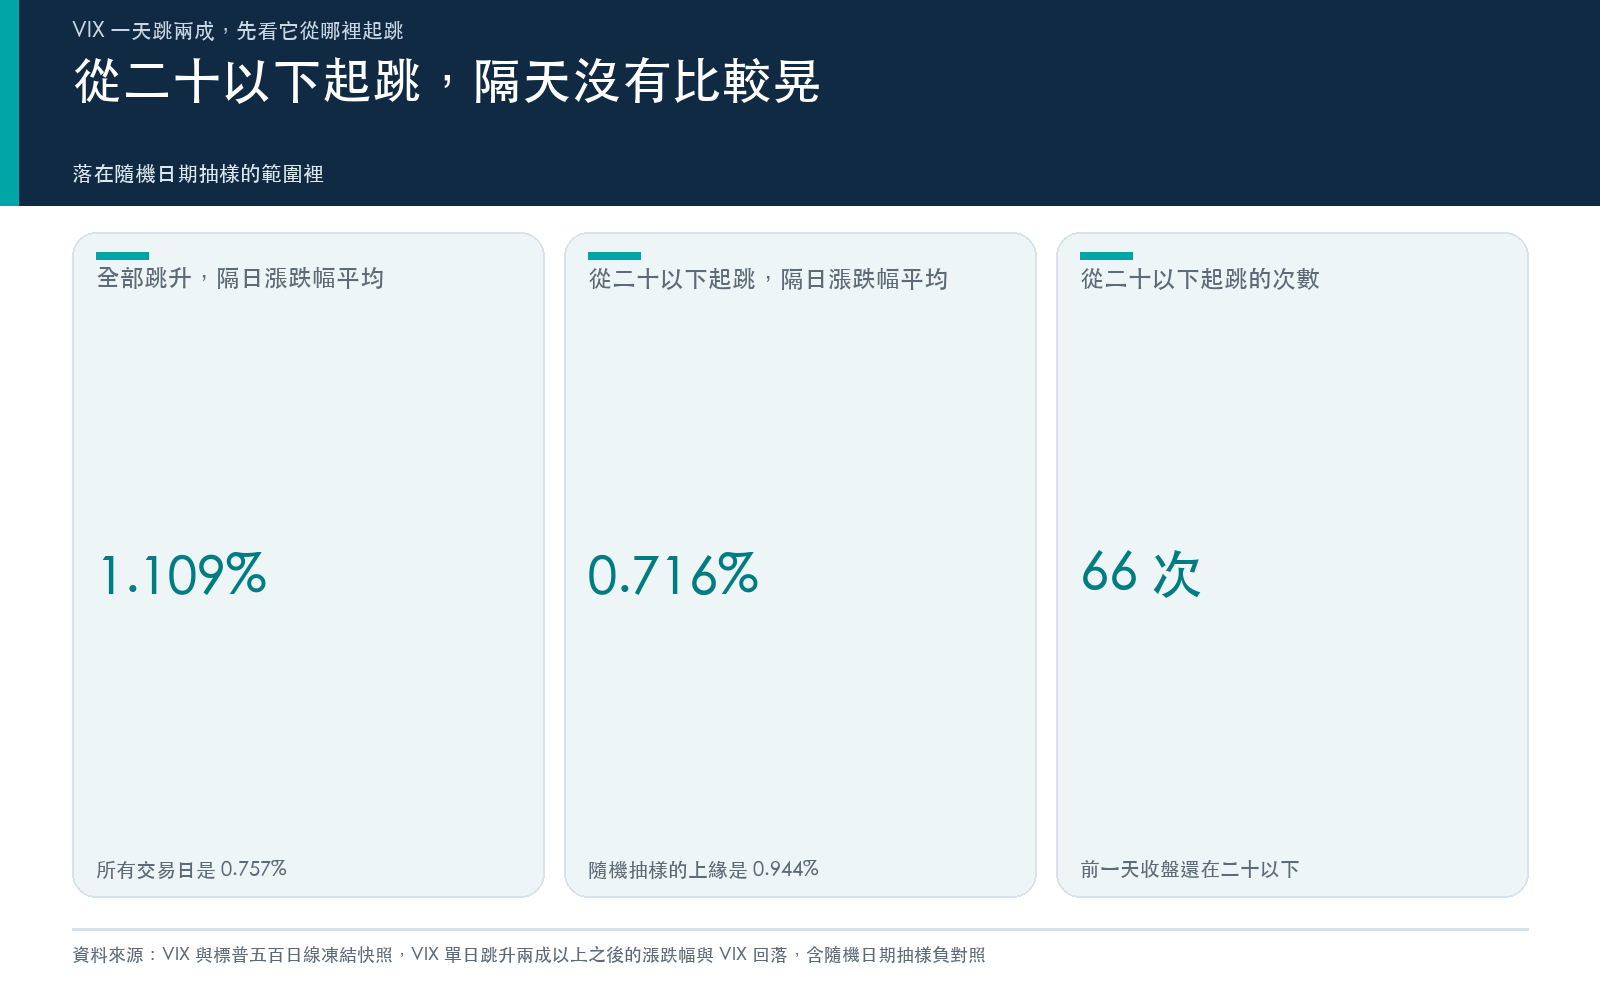
但拆開來看,多出來的晃動幾乎都在 從高處起跳 的那四十一次。前一天還在二十以下的六十六次,隔天平均 0.716%,比平常還低一點;同樣數量的隨機日期抽兩千次,九成落在 0.606% 到 0.944% 之間,0.716% 就在中間。跟隨便挑一天,分不出來。
方向也一樣。之後五個交易日下跌的比例是 37.9%,比所有交易日的 42.2% 還低。跳升之後並沒有比較容易一路跌下去。
它會退,但退不回原地
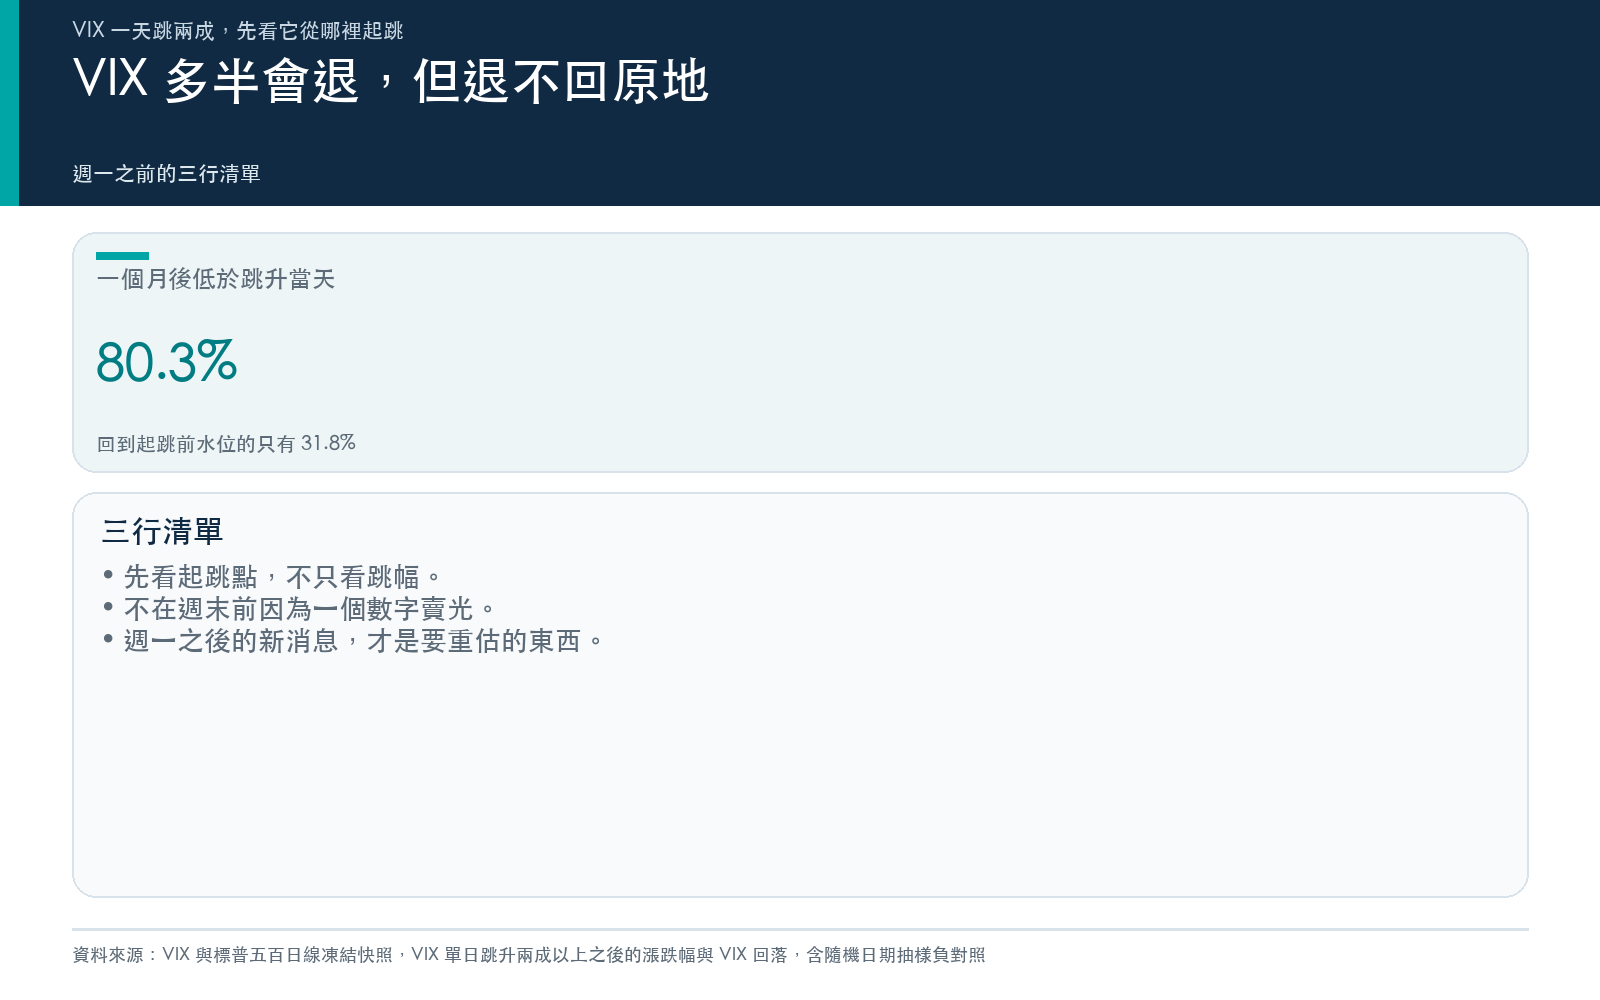
最後兩列講 VIX 自己。從二十以下起跳的那六十六次,一個月後(二十個交易日)有 80.3% 低於跳升當天,中位數大約是跳升當天的八成三。但回到起跳前水位的只有 31.8%。
換成這次的數字讀:19.99 一個月後多半會低一點,但不太會回到 16.46。保險的報價退了一部分,沒有全退。
七篇舊文怎麼接上這個框架
這個「先看起跳點」的讀法,在幾篇舊文裡其實都出現過,只是問的角度不同。
跳升當天本來就晃。 〈VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小〉量的是跳升 當天 :VIX 一天跳兩點以上,SPY 當天的漲跌幅比平日多出約一個百分點,不論前一天在十幾還是二十幾。上週五標普跌 1.09%,就是這一天。本篇看的是 隔天 ,那一天的帳已經結了。
二十那條線本身會晃。 〈每八天就有一天,VIX 在二十這條線的兩邊各待過一次〉用二〇一六年起的日內高低價發現,收盤價常落在當天比較安靜的一端,一天之內上下穿越二十並不罕見。19.99 離二十只差一點,拿它當「已經跨線」或「還沒跨線」來決定動作,都太依賴收盤那一刻。
一天跳完,三個時態要分開。 〈VIX 跳到 20.66、模型只算 16.9%、SPY 一天跌 1.55%〉七月底碰過幾乎一樣的局面:VIX 從 18.21 跳 13.5% 到 20.66。那篇把它拆成過去、現在、未來三個時態,結論是 VIX 是保費報價,射程只有幾天,不決定方向。
恐慌會退,但要時間。 〈VIX 28 的恐慌會持續多久?〉用一九九三年起的資料算過,VIX 在二十八、落在二十五到三十那一區時,一個月內回到二十以下的機率是 44.8%。那是從恐慌區往回走的路,這次還沒走到那一區。
跳升後買進,統計上有,策略上沒有。 〈VIX 暴漲後買入能賺錢嗎?〉以二〇〇六年起的 SPY 量過:VIX 單日跳 15% 以上的隔天,平均報酬 +0.274%(統計檢定顯著(強度中上,統計值 2.30))。但拿它做成擇時策略,扣掉多重檢定的門檻後全部沒過,因為高 VIX 的日子太少,其他時間都在場外。這跟上面「跳升後五天沒有比較容易跌」是同一件事的另一面:不用急著砍,也不用急著撿。
週末本身不是壞消息。 〈週一的隔夜波動確實比較大,但那不是週一的事〉用五檔 ETF 測過:週一隔夜比較晃,是因為中間隔了三個日曆天;控制窗長之後,二十五格只剩一格顯著,能交易的那一軸是零格。週末多晃的那一點,價格本來就算進去了。
台股週一要付的,是跳空那一段。 〈費半週五夜跌三點五,台股週一才開盤〉量過近十年費半單日跌三個百分點以上的一百七十九個夜晚:台股下一個交易日平均 -1.395%,其中跳空吃掉 58.7%。那一段在開盤第一秒就結清,停損掛在哪裡都進不去。如果你擔心的是週一早上,該看的是週五夜裡哪個指數倒得最兇,不是 VIX 漲了幾成。
週一之前的三行清單
- 先看起跳點,再看跳幅 :這次從十六點多跳上來,還沒站上二十。從這種水位起跳的六十六次,隔天的晃動跟隨便一天分不出來。真正會讓隔天多晃的,是已經在二十以上又再跳一次。
- 不要只因為一個數字在週末前砍光 :跳升之後五個交易日,下跌的比例沒有變高。台股週一的跳空,在你能下單之前就已經發生,賣在開盤價不會躲掉它。
- 週一之後的新消息,才是要重估的東西 :VIX 一個月後多半會退,但多半退不回 16.46。如果之後幾天它沒退反而站穩二十以上,那是另一個起跳點,要用另一組數字看。
資料與限制
- VIX 與標普五百日線取自 Yahoo Finance,凍結檔,一九九〇年一月二日到二〇二六年十月十六日。漲跌幅用標普五百價格指數收盤價,不含股息。十月十六日的收盤數字以凍結當時的版本為準。
- 「跳升」的門檻(百分之二十)和「起跳點」的分界(二十)都是事前選定的整數,沒有拿別的門檻反覆試;換門檻後數字會變,本篇沒有逐一列出。
- 五個交易日內只算第一次,是為了不讓同一場風波被重複計算;這會讓二〇〇八、二〇二〇年那種連續暴漲期的樣本變少。
- 負對照只做了隔一個交易日漲跌幅這一項。五日下跌比例與 VIX 回落比例沒有做隨機抽樣的範圍,是描述性的。
- 本篇看的是美股大盤,沒有直接量台股;台股週一的部分取自費半那篇的樣本與期間,與本篇不同。各篇舊文的數字也都取自原文,樣本與期間各自不同。
- 本文不是買賣建議,也不預測週一的市場方向。
本期精選
- K162: VIX 暴漲後買入能賺錢嗎?Mean Reversion 的真相(三月二十三日)
- VIX 28 的恐慌會持續多久?數據告訴你:一個月內有 45% 機率回到正常(三月二十九日)
- VIX 跳到 20.66、模型只算 16.9%、SPY 一天跌 1.55%:波動率的三個時態,決定你今天該不該減碼(七月三十日)
- 費半週五夜跌三點五,台股週一才開盤:同樣的夜晚出現過一百七十九次,跌幅有近六成在開盤第一秒就結清(八月二十九日)
- 每八天就有一天,VIX 在二十這條線的兩邊各待過一次(九月十三日)
- 週一的隔夜波動確實比較大,但那不是週一的事,是中間隔了一個週末(九月二十一日)
- VIX 已經很高時再跳一次,SPY 多晃的幅度沒有變小,危機時還更大(九月二十四日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊