10/28 FOMC 沒有點陣圖:61 場會議裡,有沒有點陣圖,股市反應分不出差別
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
10/28 FOMC 沒有點陣圖:61 場會議裡,有沒有點陣圖,股市反應分不出差別
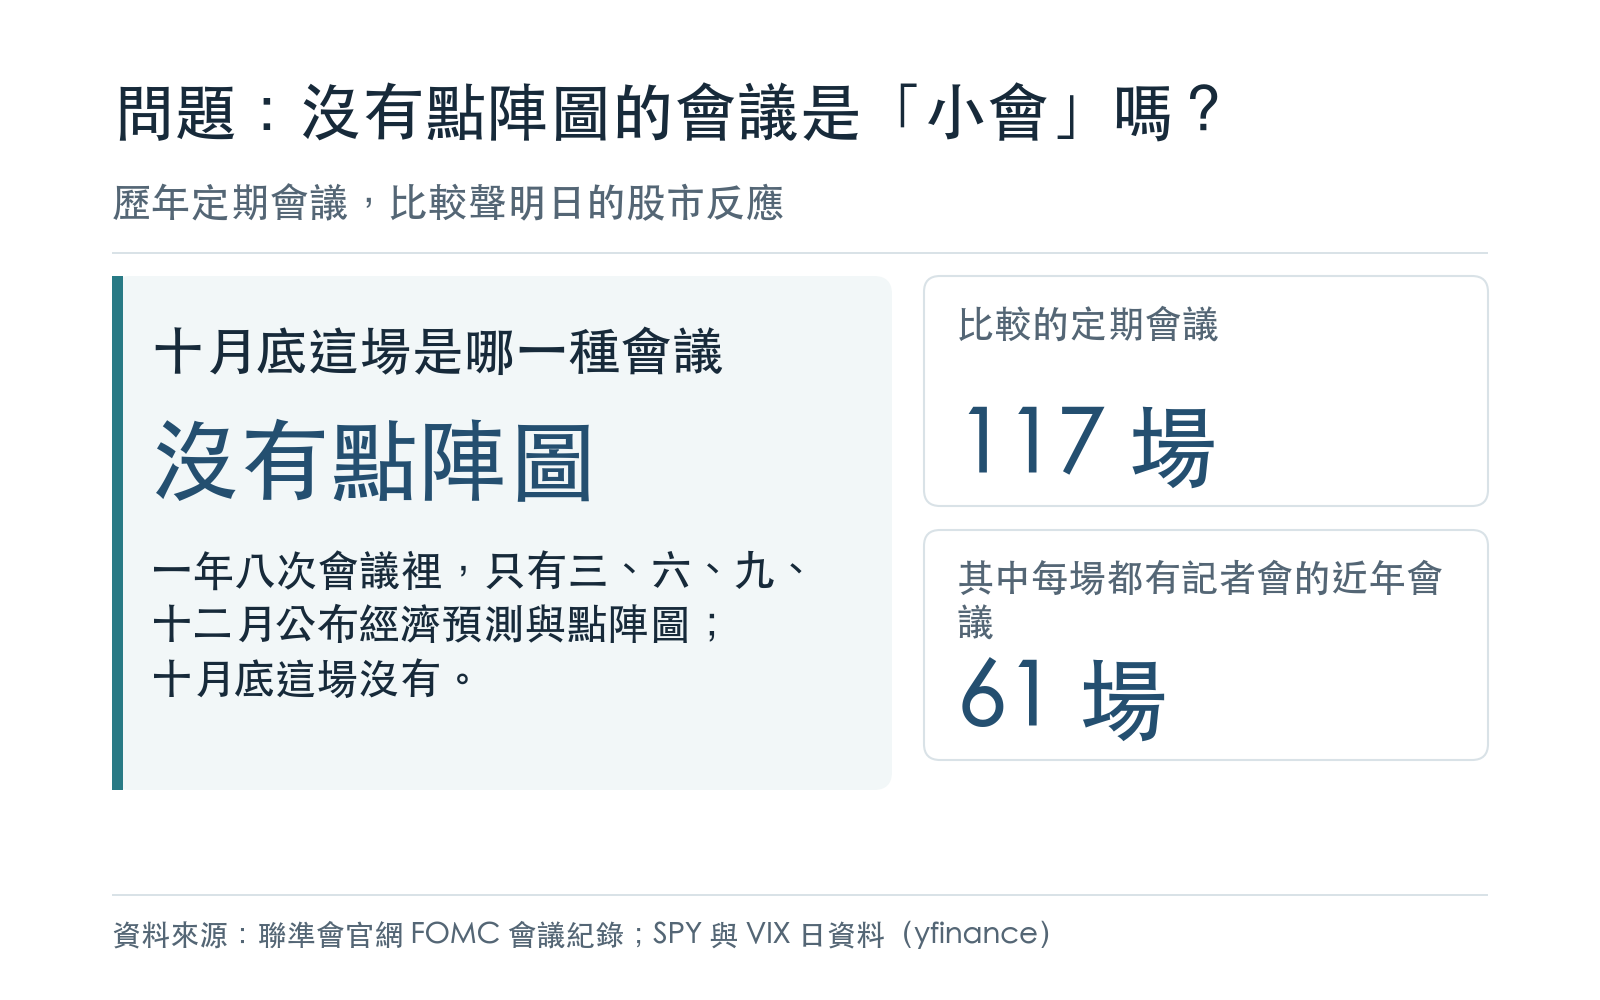
聯準會一年開八次定期會議,只有三、六、九、十二月那四次會公布經濟預測摘要,也就是大家熟悉的點陣圖。 10 月 28 日這場沒有點陣圖。市場上常把這種會議叫「小會」,意思是資訊少、市場不太會動。
這個說法有沒有根據?我們把 2012-01-25 到 2026-09-16 的 117 場定期會議全部拿出來比,其中 59 場有點陣圖。 本文寫於會議前四週,下面沒有任何一個數字是 10 月 28 日的結果。
先講結論
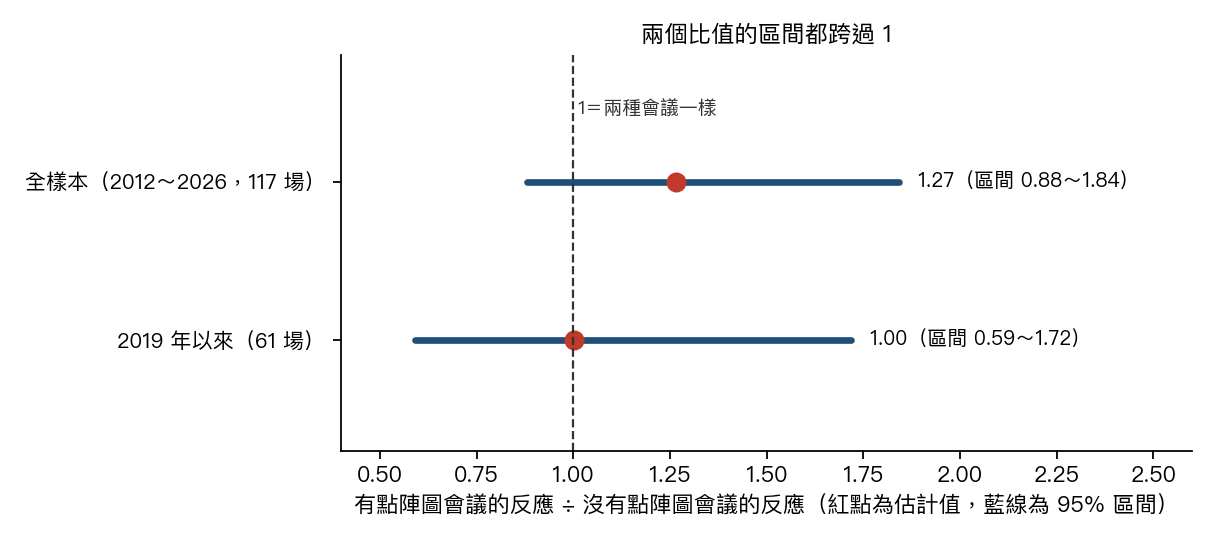
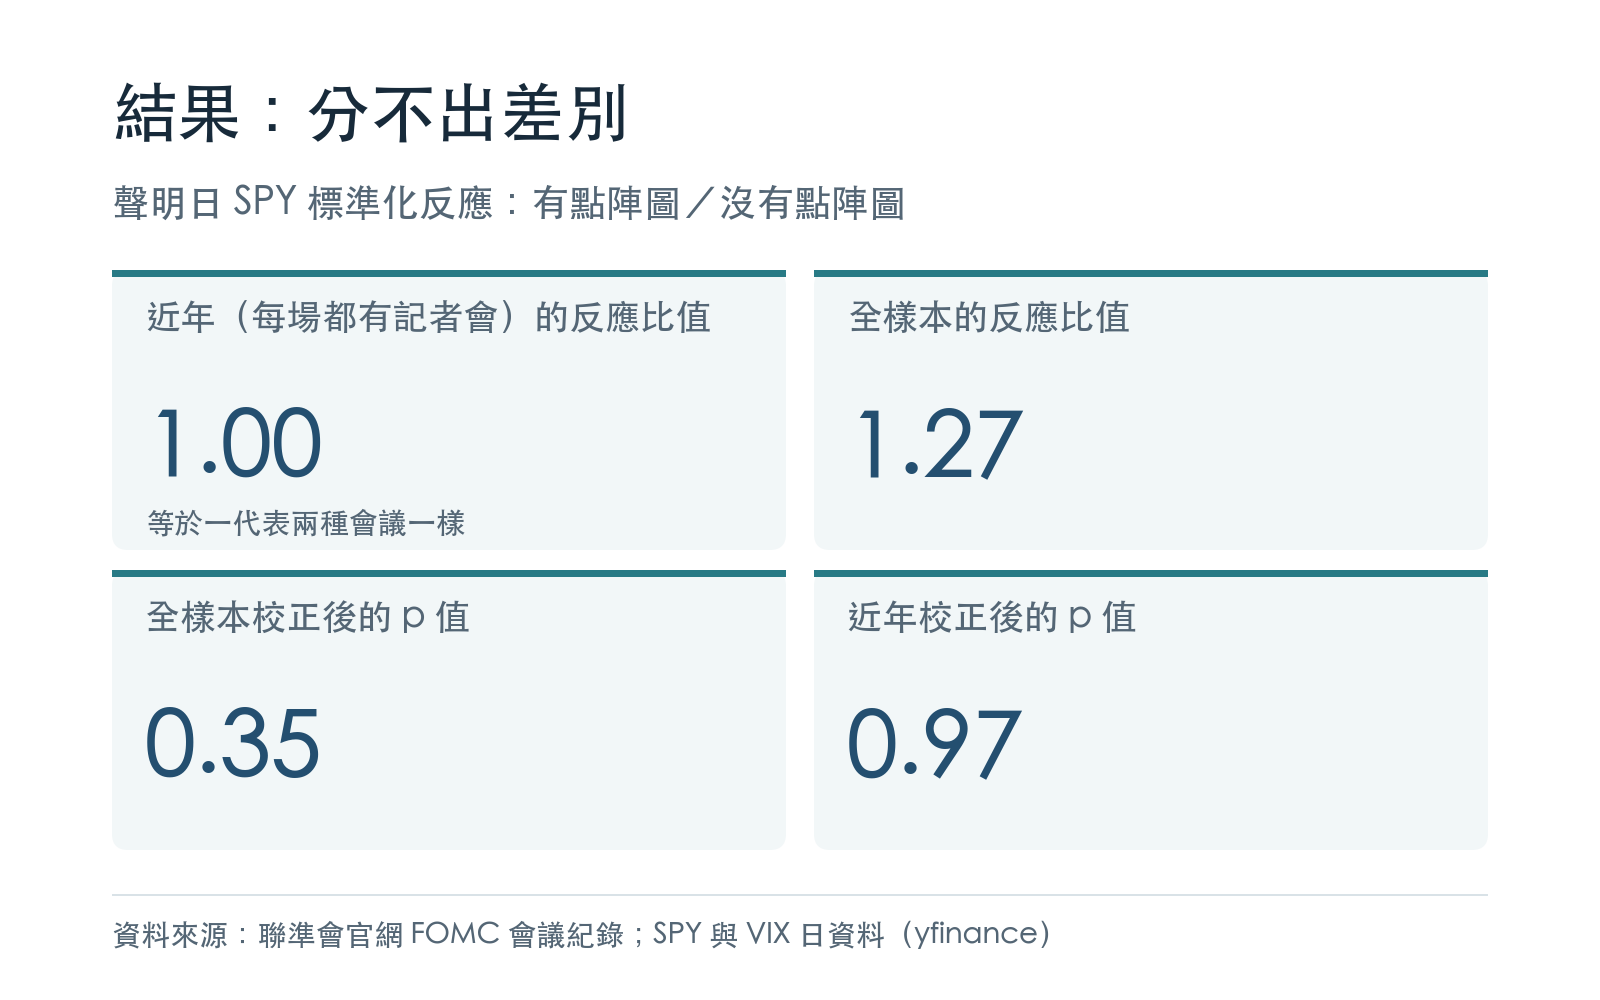
- 分不出差別。 全樣本裡,有點陣圖的會議,聲明日美股的反應是沒有點陣圖會議的 1.27 倍 , 95% 區間 0.88~1.84,跨過 1;經過三個假說的多重比較校正後,p 值是 0.35。
- 2019 年以來,比值是 1.00。 這段期間每一場會議都有主席記者會, 區間 0.59~1.72,校正後 p 值 0.97。
- VIX 當天的變化也看不出差別。 2019 年以來,有點陣圖的會議減去沒有點陣圖的會議,VIX 對數變化相差 -0.0017, 區間 -0.0585~0.0577。
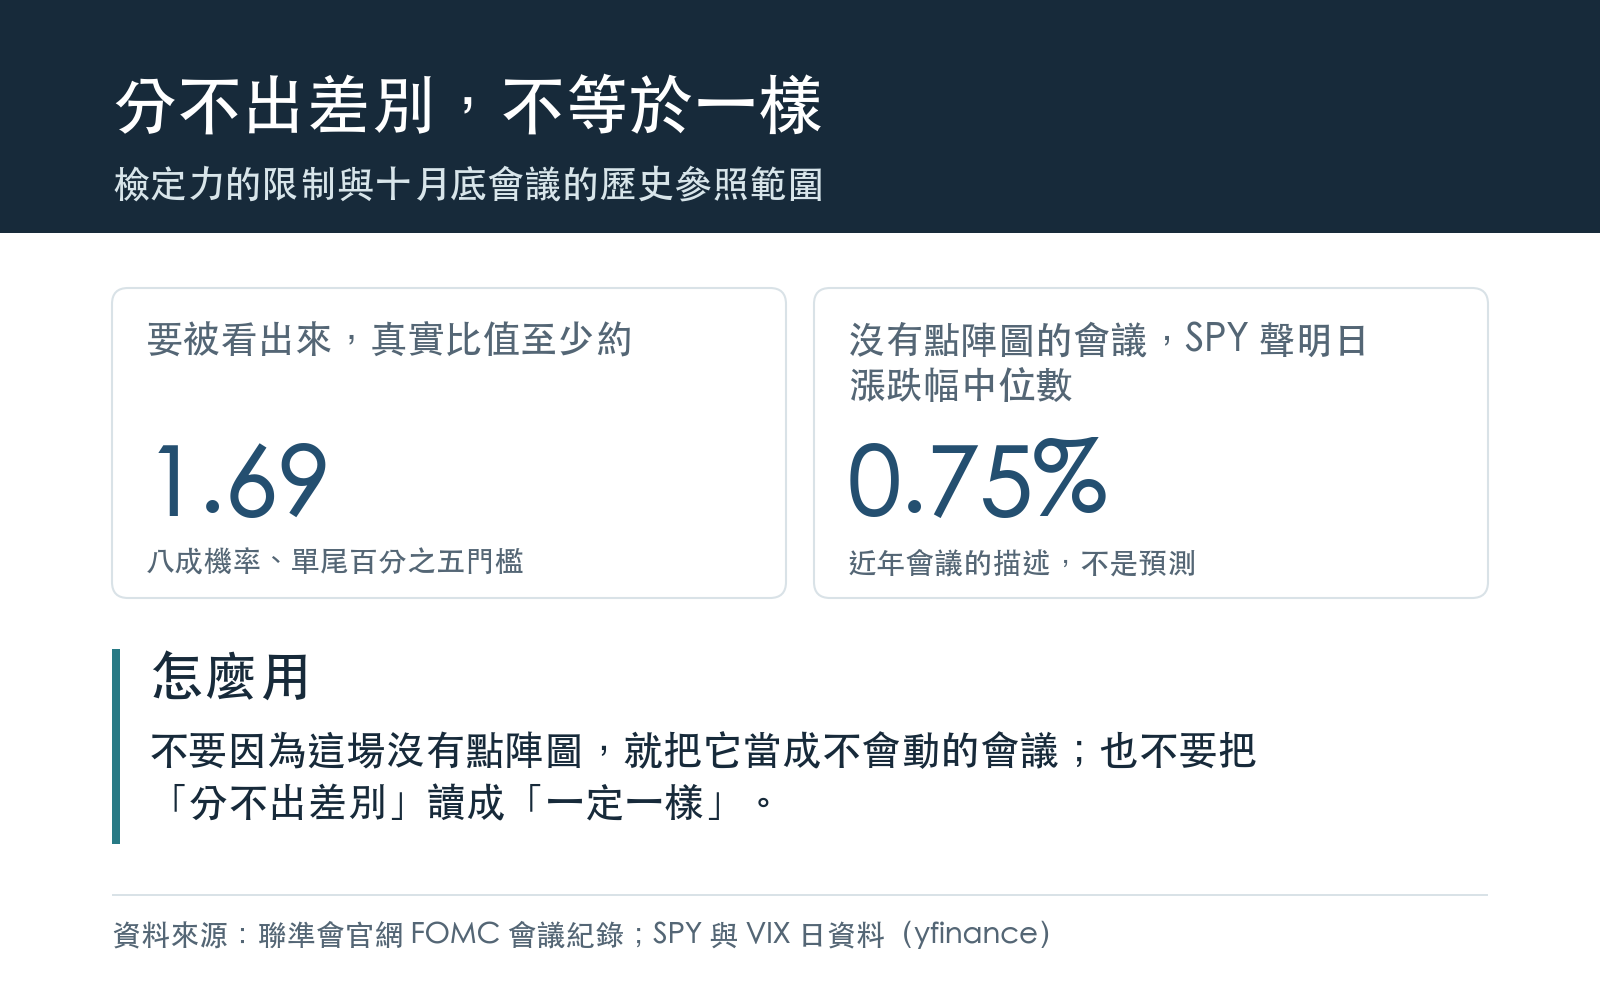
- 但「分不出差別」不等於「一樣」。 2019 年以來兩組各約 30 場,以這個場數, 真實比值要到約 1.69 倍 ,才有 80% 的機會被檢定看出來。 如果真實差距是 1.5 倍,被看出來的機會只有 56%。
| 比較 | 有點陣圖/沒有點陣圖場數 | 估計值 | 95% 區間 | 校正後 p 值 |
|---|---|---|---|---|
| 全樣本,股市反應比值 | 59/58 | 1.27 倍 | 0.88~1.84 | 0.35 |
| 2019 年以來,股市反應比值 | 30/31 | 1.00 倍 | 0.59~1.72 | 0.97 |
| 2019 年以來,VIX 對數變化差 | 30/31 | -0.0017 | -0.0585~0.0577 | 0.97 |
怎麼比
每一場會議只看聲明發布那一天:SPY 從前一天收盤到當天收盤的漲跌幅,取絕對值, 再除以會議前 20 個交易日的日報酬標準差。除這一步是為了讓平靜時期和動盪時期可以放在一起比: 同樣漲跌 1%,在平靜的月份是大新聞,在動盪的月份只是一般的一天。會議前的波動只用會議前一天以前的資料計算。
VIX 則看聲明日當天的對數變化。
比較的方法、門檻與「什麼結果算數」,在下載任何價格資料之前就寫定並提交版本紀錄。
2019 年以來:兩組幾乎疊在一起
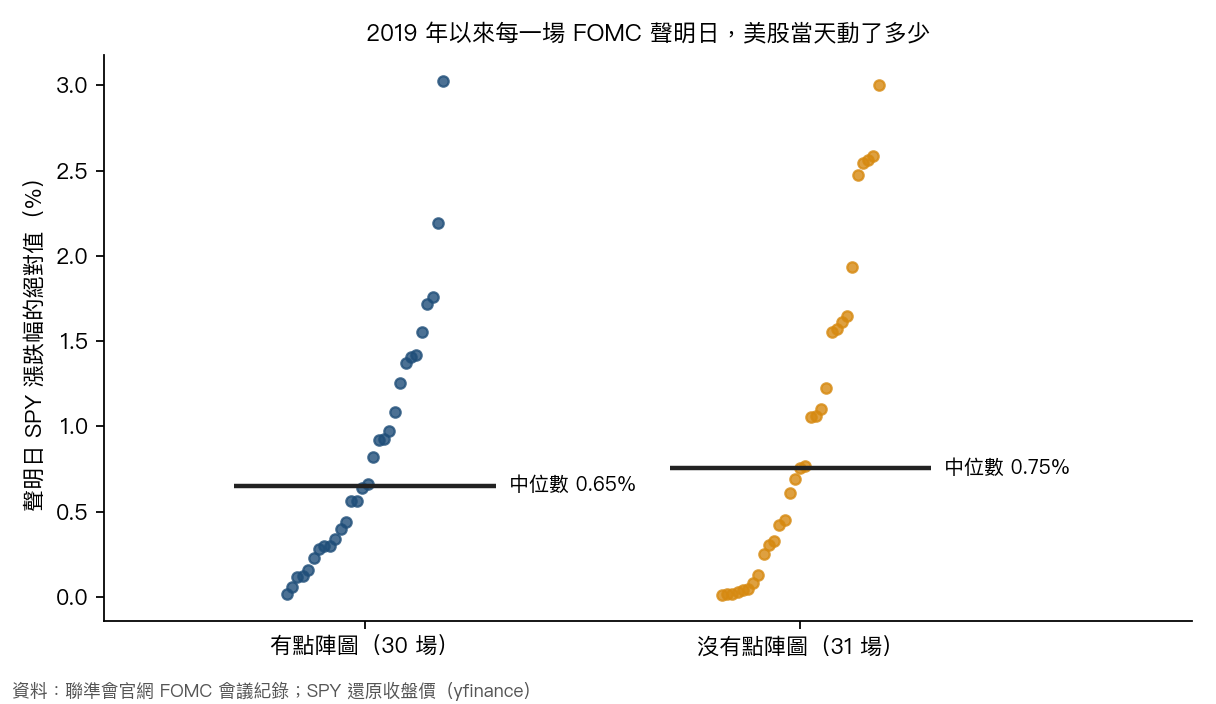
2019 年以來,有點陣圖的 30 場,聲明日 SPY 漲跌幅絕對值的中位數是 0.65%; 沒有點陣圖的 31 場是 0.75%。兩組的分布大半重疊,兩邊都有很安靜的會議,也都有大動的會議。
為什麼要把 2019 年切開
2019 年以前,只有公布點陣圖的會議才有主席記者會。所以在 2012 到 2018 年,「有點陣圖」和「有記者會」是同一群會議, 這段期間看到的任何差距,都分不出是點陣圖造成的,還是記者會造成的。 2019 年起每場會議都有記者會,那一年以後的比較才只剩下點陣圖這一個差別, 所以本文把 2019 年以來的結果放在和全樣本同等的位置。
看不出來,是因為真的沒差,還是樣本太少?
這一題樣本天生就少:一年只有八場會議,2019 年以來兩組各約 30 場。 我們用兩組的實際波動程度推算,這個比較能看出多大的差距:
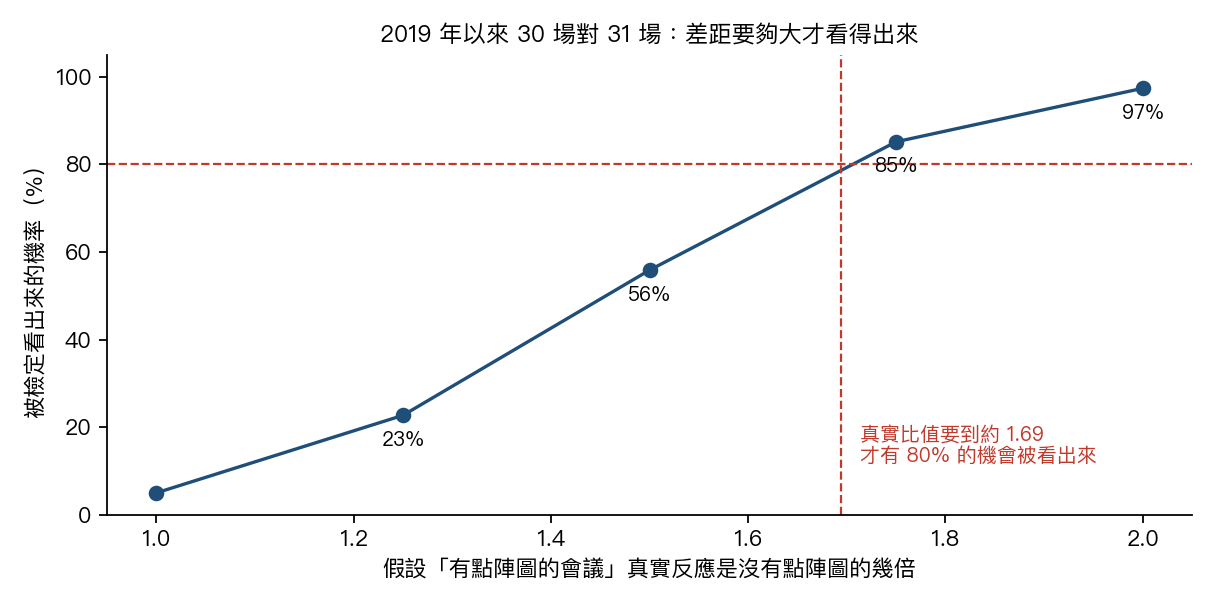
- 真實比值 1.25 倍時,被看出來的機會只有 23%;
- 1.5 倍時是 56%;
- 要到約 1.69 倍才有 80%;若以多重比較校正後的第一步門檻計算,約要 1.83 倍。
- 全樣本的對應數字是 1.54 倍與 1.64 倍。
所以這份資料能說的是: 有點陣圖的會議,股市反應並沒有大到一眼看得出來的程度。 它不能排除一個中等大小的差距,例如 1.25 倍或 1.5 倍。
對 10 月 28 日有什麼用
- 不要因為沒有點陣圖,就把它當成不會動的會議。 歷史資料不支持「小會」這個標籤。
- 作為參考範圍:2019 年以來 31 場沒有點陣圖的會議,聲明日 SPY 漲跌幅絕對值的中位數是 0.75% , 中間一半的會議落在 0.19% 到 1.59% 之間。這是過去的分布,不是對 10 月 28 日的預測。
- 同一批會議,聲明日的標準化反應中位數是 1.01,同期所有交易日是 0.63。 這兩個數字只是描述,沒有做檢定。
這份研究沒有回答的事
- 當天的其他消息沒有剔除。 用的是整天的漲跌幅,聲明前的上午盤和同一天的其他新聞都算在裡面。
- 2012 到 2015 年的聲明發布時刻。 聯準會官網這幾年的聲明頁只寫「立即發布」,沒有時刻;本研究假設聲明在美股收盤前發布。
- 只看美股大盤。 SPY 代表美國大型股,不涵蓋台股隔天開盤的反應。
- 只比較聲明日當天。 會後幾天的延續反應不在本文範圍內。
資料與方法
- 會議:聯準會官網 FOMC 歷史頁面與會議行事曆(凍結 HTML,逐檔記錄雜湊),2012-01-25 到 2026-09-16 共 117 場定期會議, 其中 59 場公布經濟預測摘要;臨時會議與取消的會議排除。2019 年以來 61 場,其中 30 場有點陣圖。
- 價格:SPY 還原收盤價與 VIX 收盤價(yfinance),2011-11-01 到 2026-09-17, 3,740 個交易日,缺值 0 筆。
- 反應:聲明日 SPY 對數報酬的絕對值,除以聲明日前一天為止 20 個交易日的報酬標準差。
- 檢定:三個假說(全樣本反應、2019 年以來反應、2019 年以來 VIX 變化)各做單尾置換檢定 20,000 次,信賴區間用重抽樣 10,000 次,三者一起做 Holm 多重比較校正。 隨機種子固定(20261028、20261029)。判定規則在下載價格資料前寫定。
- 檢定力:以兩組樣本標準差做常態近似推算,不是模擬。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊