「數位黃金」的謊言:當股市崩跌,比特幣其實是豬隊友
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你買比特幣是為了避險,但當股市崩跌,它和你一起跳水。
「數位黃金」這個說法,究竟從哪裡來?
幾年前,加密貨幣社群流行一個說法:比特幣是「數位黃金」。理由聽起來很有道理,比特幣總量有限(2100 萬顆上限),不受央行印鈔影響,是對抗通膨和金融危機的最佳工具。
如果這是真的,那麼在股市大跌的時候,比特幣應該像黃金一樣逆勢上漲,或至少穩住不跌,保護你的財富。
但數據告訴我們的,是完全不同的故事。
71%:股市崩跌時,比特幣同步下跌的機率
我們分析了 2015 年到 2026 年共 2803 個交易日的數據,專門看「股市大跌超過 2% 的那些日子」,共有 97 天。
結果令人震驚:當標普 500(SPY)大跌超過 2% 時,比特幣在同一天也下跌的機率高達 71.1%。
不只是「一起跌」,而且跌得更兇。在那些股市崩跌的日子裡,比特幣平均下跌 3.0% ;而在普通日子,比特幣平均上漲 0.4%。
這兩個數字差了 3.4 個百分點,統計上極度顯著(遠超過學術界的嚴格標準)。
換句話說:你以為在股市下跌時,比特幣會保護你。但實際上,七成機率它會和你一起受傷,而且受傷更深。
2021 年:一個改變一切的轉捩點
更值得注意的是,這個「連動性」在近年急劇惡化。
我們把數據切成兩段來看:
- 2021 年之前 :比特幣與股市的相關性只有 0.138 ——基本上各走各的
- 2021 年之後 :相關性暴增至 0.371 ——連動性幾乎是原來的三倍
這個變化在統計上極度顯著,不是巧合或隨機波動。
為什麼 2021 年是關鍵轉折? 因為那一年,機構投資人大舉進場。貝萊德(BlackRock)申請比特幣 ETF、特斯拉購入比特幣作為資產儲備、各大企業開始把加密貨幣列入財務規劃。
比特幣從「加密社群的反主流資產」,變成了「華爾街的高風險資產」。它開始跟股市用同樣的邏輯在漲跌:市場好,大家願意承擔風險,比特幣漲;市場壞,大家撤出風險資產,比特幣跌。
恐懼越深,比特幣越不可靠
我們用 VIX「恐懼指數」來衡量市場恐慌程度,再看不同恐慌程度下比特幣與股市的連動性:
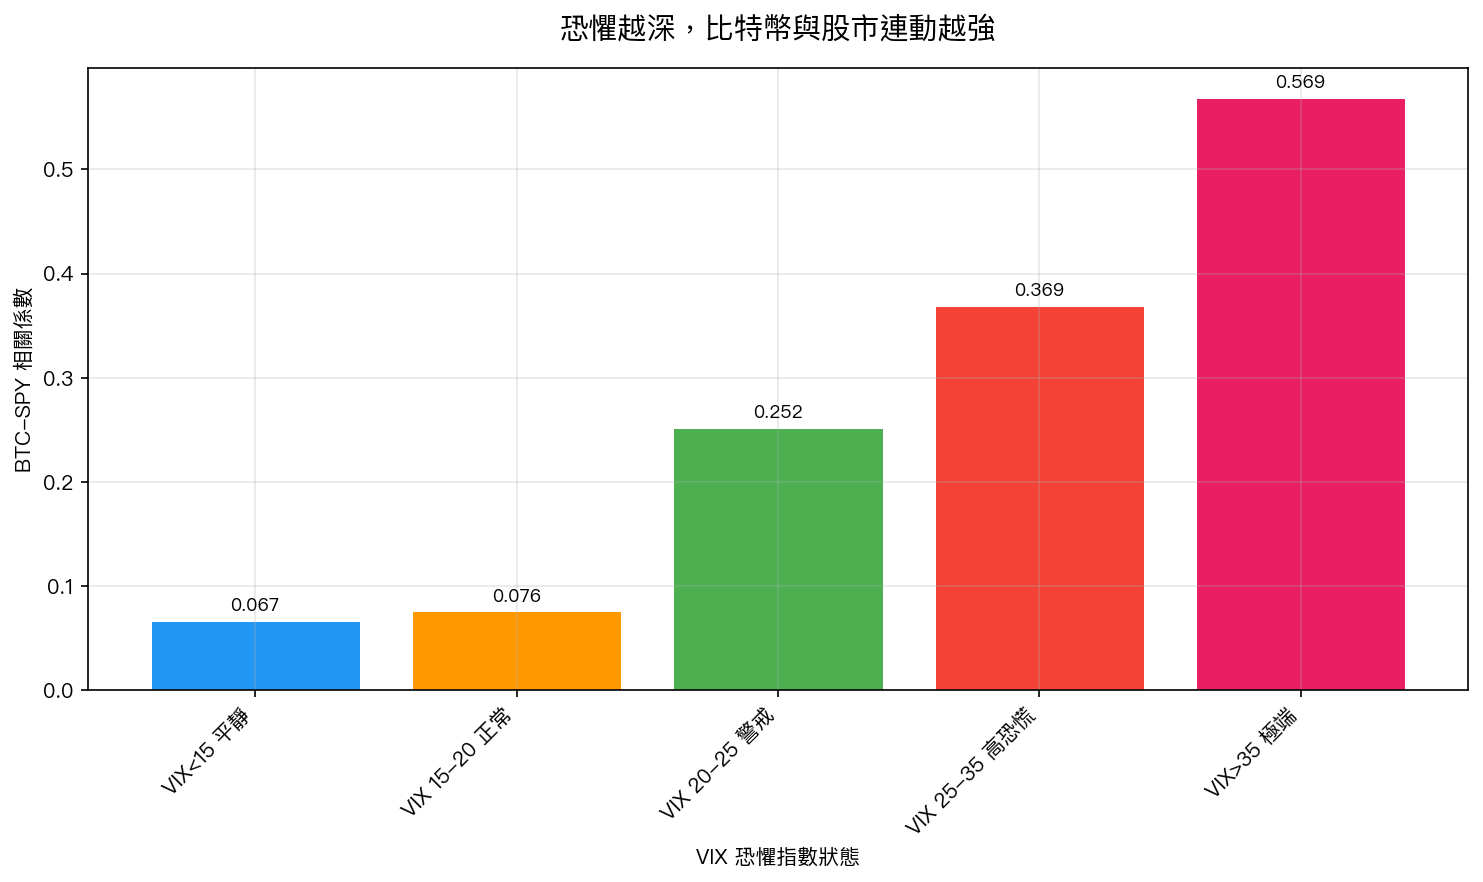
圖表清楚顯示了一個令人不安的規律: 市場越恐慌,比特幣與股市的連動越強。
- 市場平靜時(VIX<15):連動性只有 0.067,幾乎不相關
- 市場正常時(VIX 15-20):連動性 0.076,依然低
- 市場警戒時(VIX 20-25):連動性跳升至 0.252
- 市場高度恐慌時(VIX 25-35):連動性達 0.369
- 極端恐慌時(VIX>35):連動性高達 0.569
這正好是你最需要避險工具保護你的時候,比特幣卻跟股市跌得最一致。
真實的歷史案例更直白:
- 2020 年 COVID 崩盤 :比特幣跌 33%,股市也跌 34%,幾乎同步
- 2022 年加密寒冬 :比特幣跌 38%,同期股市小漲 0.4%——這次比特幣自己出問題,與股市「脫鉤」,但方向是更糟
那比特幣到底能不能買?
這裡有個微妙之處需要釐清: 比特幣不是好的避險工具,但可以是好的報酬來源。
我們用試算來說明。如果把資金配置在美股(SPY)和黃金(GLD)各 50%,年化夏普比率(衡量風險調整後報酬的指標)是 1.06 。
如果加入少量比特幣,從 50/50 調整為 48/48/5(5% 比特幣),夏普比率提升至 1.28 。
原因很簡單:比特幣的長期年化報酬率高達 61% (相比股市約 12%),大幅拉高了整體組合的報酬。代價是最大跌幅從 -20.3% 略增至 -20.8%。
結論是:少量的比特幣可以提升報酬,但它不是避險工具。 如果你的目的是「當股市崩盤時保護我的財富」,比特幣做不到這件事。
真正的避險,看這裡
如果你想要真正的「數位黃金」,去買真正的黃金(例如 GLD ETF)吧。
黃金與股市的相關性在恐慌時期通常維持低位,甚至在部分危機中逆勢上漲。2020 年 COVID 危機期間,黃金維持相對穩定;2022 年股市大跌時,黃金也表現出與股市不同的走勢。
比特幣是高波動的成長型資產,不是穩健的避險工具。 了解這個本質,才能做出正確的資產配置決定:
- 想要長期高報酬的成長暴露?比特幣(但要控制部位,建議 5-10%)
- 想要危機時保護資本?黃金、國債
- 想要整體組合最穩定?SPY+GLD 的核心配置
比特幣不是你在最需要時能依靠的那個朋友。但如果你知道這一點,它還是可以在你的組合裡扮演適當的角色。
本文基於實驗 K746 的實證結果(數據來源:yfinance,期間:2015-2026,樣本數:2803 天)。實驗腳本:experiments/k746_bitcoin_vix.py,結果數據:experiments/k746_bitcoin_vix_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊