事件溫度計|CPI 出爐複盤:保費前一天才進場、兩天就退光
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
7 月 14 日數字出爐。這篇把「數字本身」和「市場反應」分開對帳。
先看數字:四項全部低於預期
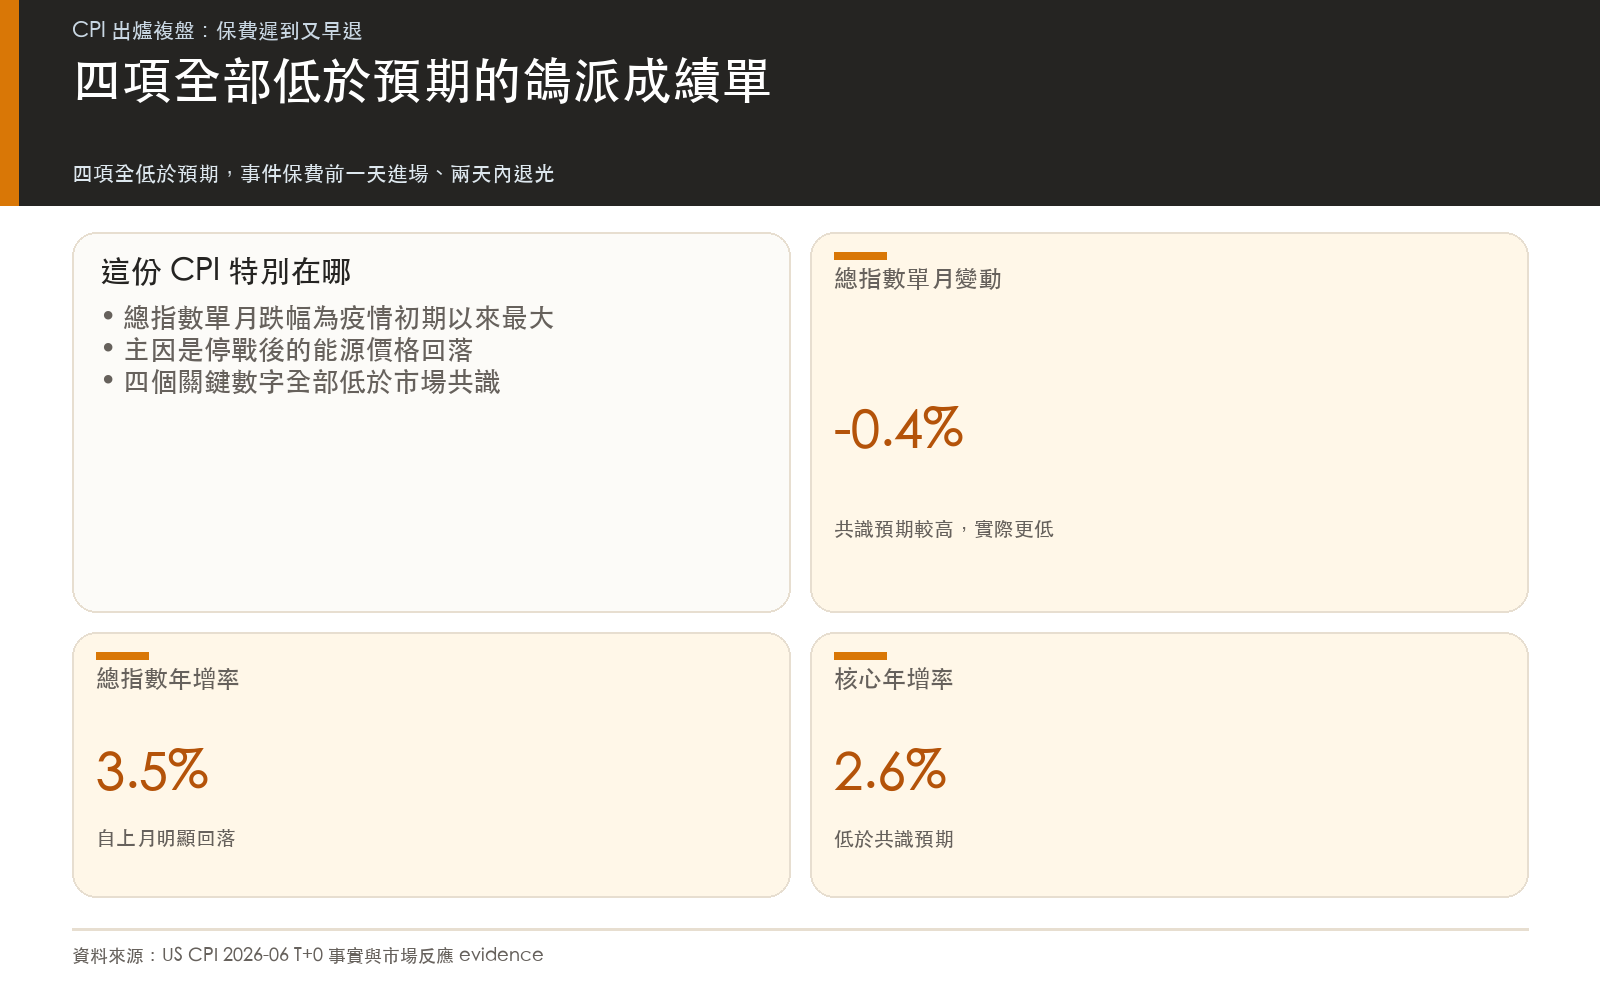
美國 6 月 CPI,總指數單月 下跌 0.4% 。這不是普通的低,是 2020 年 4 月以來最大的單月跌幅。年增率從 5 月的 4.2% 掉到 3.5%。剔除食品能源的核心 CPI 單月持平,年增 2.6%。
對照發布前的市場共識(道瓊調查):總指數月變動預期 -0.2%、年增預期 3.8%;核心月變動預期 +0.2%、年增預期 2.9%。 四個數字全部低於預期 ,而且每項都低了 0.2 到 0.3 個百分點。對利率前景來說,這是一份不折不扣的鴿派成績單。
跌幅主要來自哪裡?能源。能源指數單月 下跌 5.7% (5 月還是上漲 3.9%),背景是 6 月伊朗停戰協議後的油價回落。把這一項記住,文末要回頭講它。
再看反應:保費遲到,又早退
時間線攤開來看:
| 日期 | SPY | 恐慌指數 VIX |
|---|---|---|
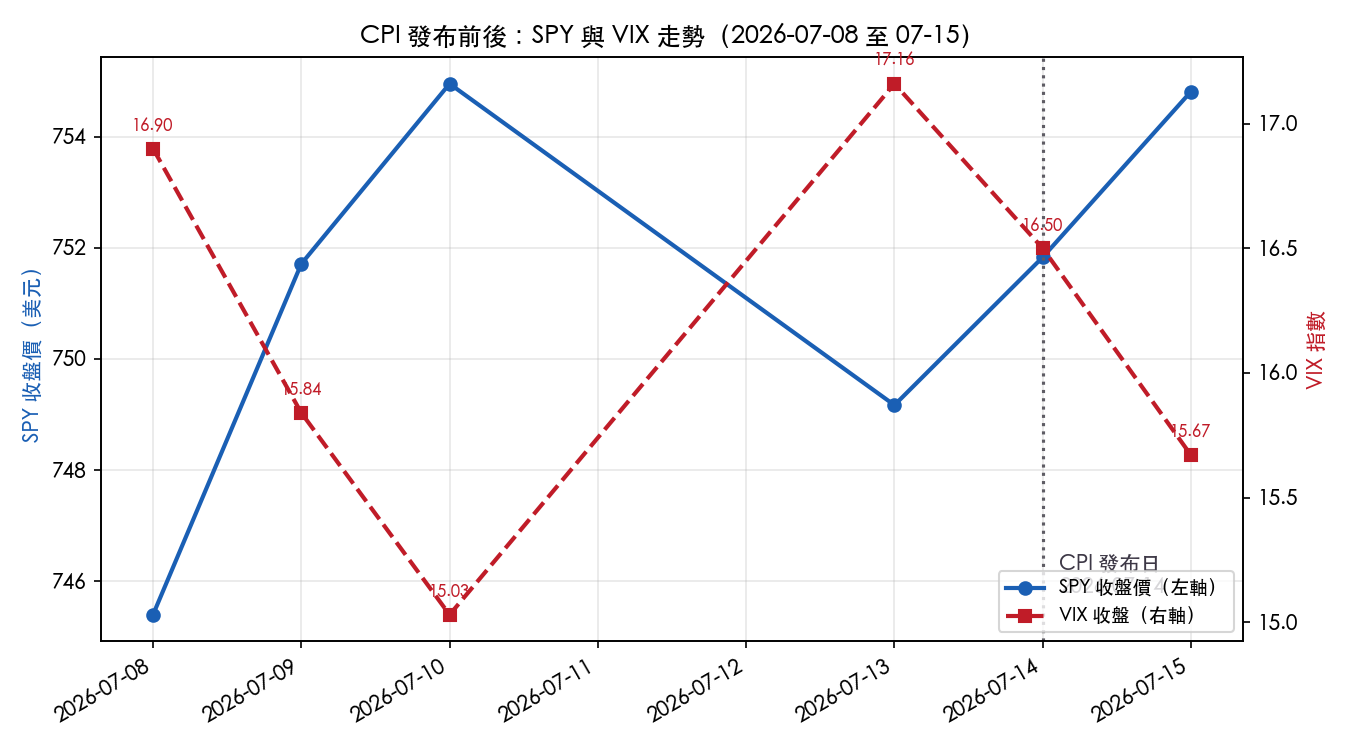
| 7/10(T-2 基準) | 754.95 | 15.03 |
| 7/13(發布前一天) | -0.77% | +14.17%,收 17.16 |
| 7/14(發布日) | +0.36%,收 751.83 | -3.85%,收 16.50 |
| 7/15(隔天) | +0.40%,收 754.81 | -5.03%,收 15.67 |
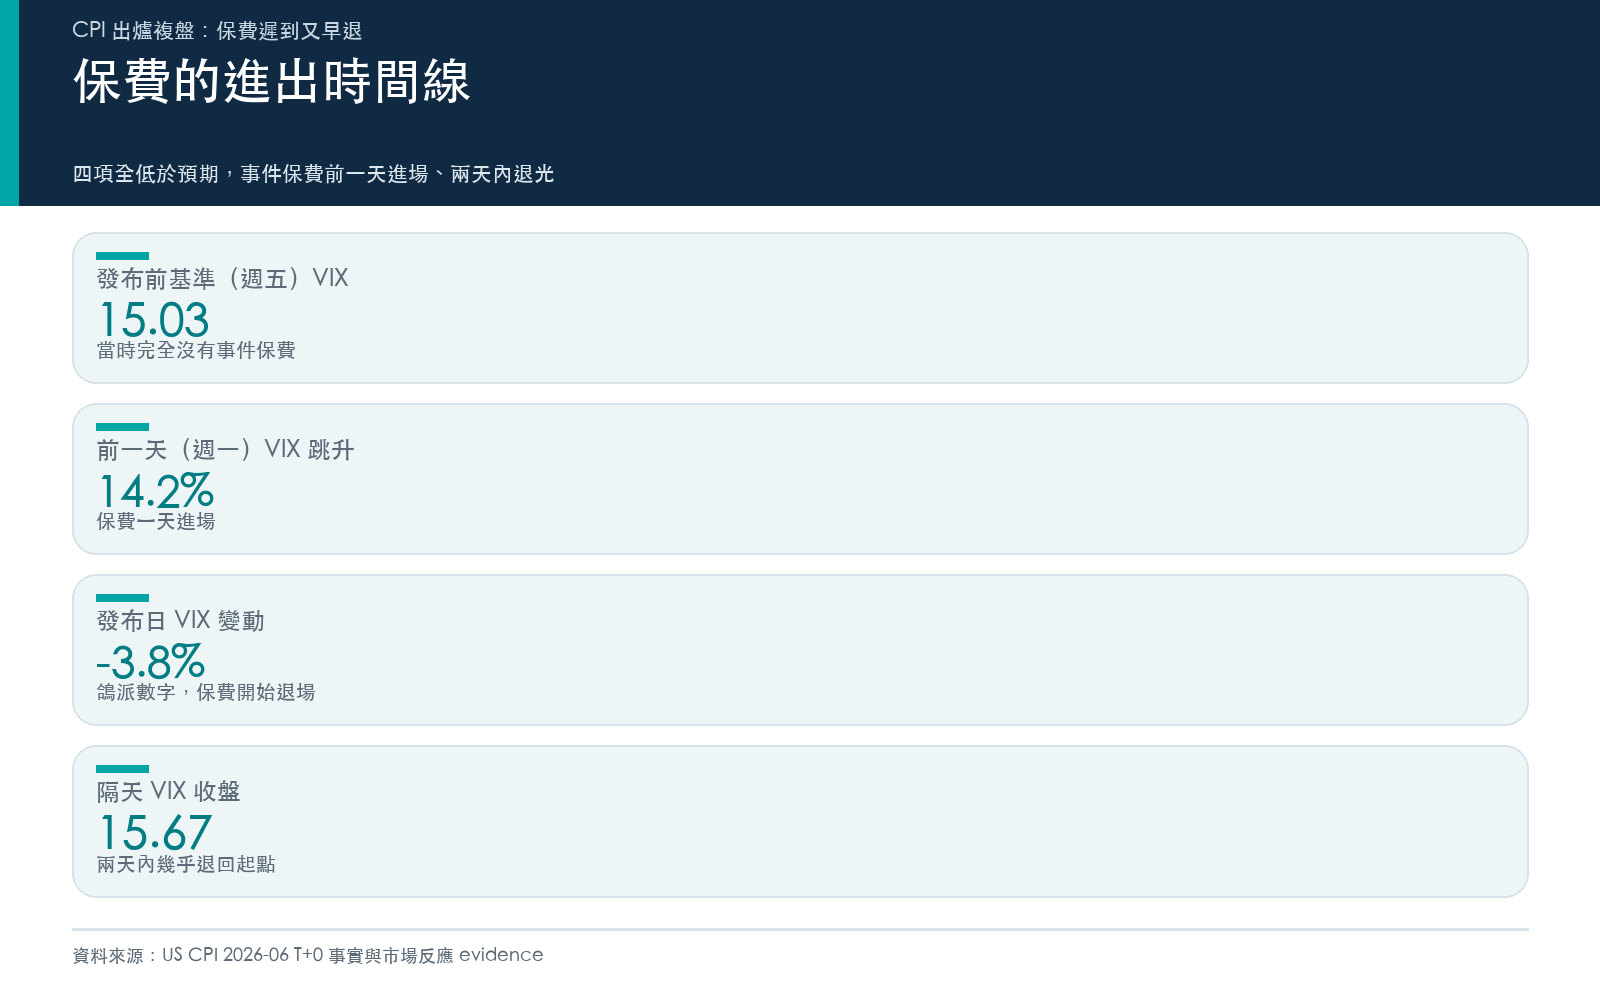
保費不是不來,是 前一天才灌進來 :7 月 13 日星期一,恐慌指數單日跳升 14%,一天就把整場 CPI 的緊張情緒收完了。然後 CPI 開出四項全低的鴿派數字,那筆保費用兩天全數退還,7 月 15 日收 15.67,幾乎回到 7 月 10 日的起點。
(一個誠實的補注:7/13 那天恐慌指數跳升,時間上跟中東局勢再度升溫重疊,很難把「CPI 保費」和「地緣保費」拆乾淨。我們能確認的是水位的進與出,不是每一塊錢保費的名目。)
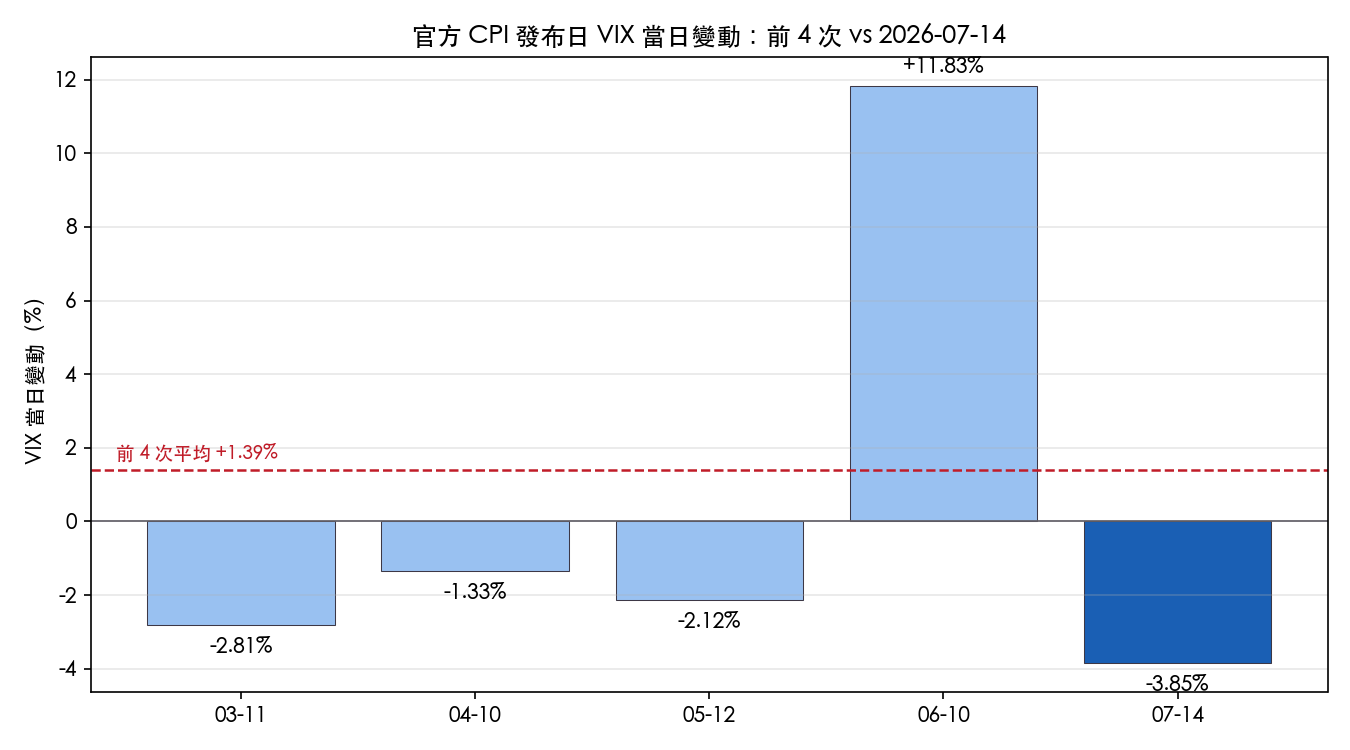
放進歷史分佈看深淺。官方日期口徑下的近 5 次 CPI 發布日,恐慌指數當日變動分別是:-2.81%、-1.33%、-2.12%、+11.83%、和這次的 -3.85% 。這次是 5 次裡第二深的單日降幅,前 4 次平均只有 +1.39%。
文末的伏筆:那個 -5.7% 正在反轉
最後回到能源那一項。這份 CPI 之所以能開出 2020 年以來最大單月跌幅,最大功臣是停戰後下跌的油價。但就在數字發布兩天後的今天,美伊衝突重燃、華府重啟對伊朗石油封鎖,西德州原油已經衝回每桶 80 美元關口。
也就是說,這份鴿派成績單裡最鴿的那一項,原料已經在反向移動。下個月的 CPI 若因油價回升而轉臉,今天退掉的保費會不會再用同一種「前一天進場」的方式回來,值得盯。
一句話帶走:CPI 保費的進出有節奏 — 前一天進場、兩天內退光;別用日曆等它,用水位看它。
數據來源:BLS 6 月 CPI 新聞稿(實際值以 FRED CPIAUCSL/CPILFESL 官方序列獨立重算核對);市場共識為道瓊調查(經 CNBC 報導轉引、FactSet 標題交叉確認);SPY 與 VIX 為 Yahoo Finance 日收盤(2026-06-01 至 07-15)。計算存 storage/drafts/assets/event_cpi_20260714_t0/evidence.json。市場觀察非投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊