社交連結最廣的那三分之一,財報日波動看起來低了 0.1754。控制產業和年份之後,這個差距沒了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
社交連結最廣的那三分之一,財報日波動看起來低了 0.1754。控制產業和年份之後,這個差距沒了
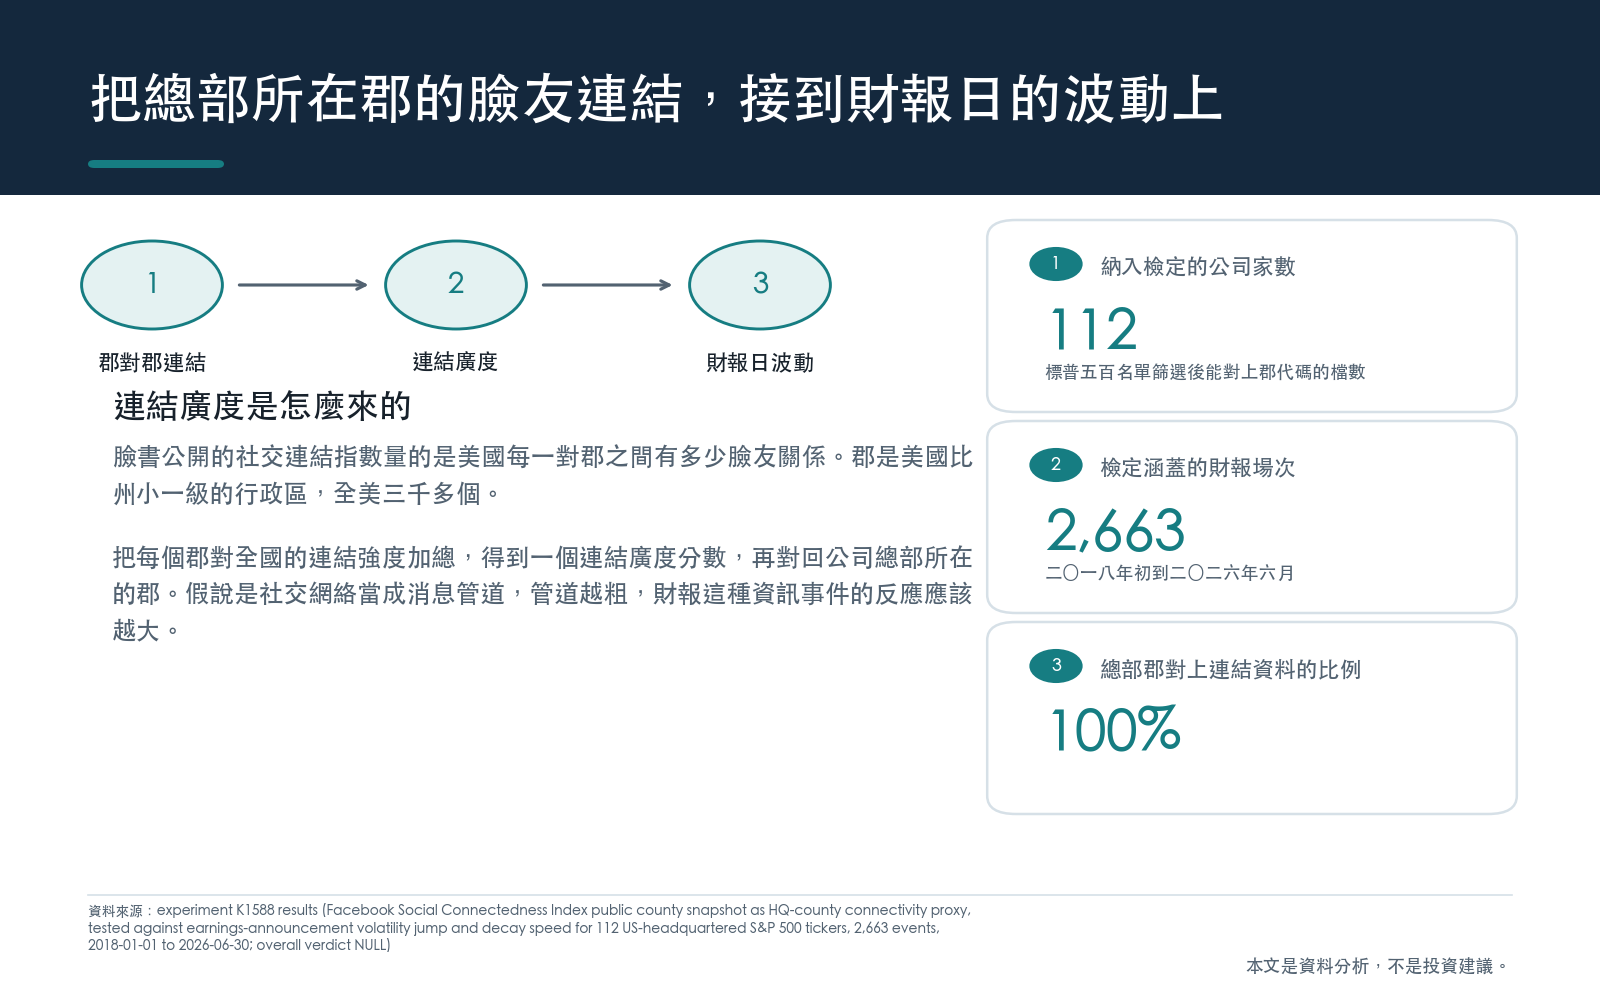
臉書有一份公開資料,量的是美國每一對郡之間有多少臉友關係。郡是美國比州小一級的行政區,全美三千多個。
把這份資料攤成一張網,每個郡都能算出一個「連結廣度」:它跟全國其他郡的臉友連結加總起來有多強。
我拿這個數字去對一件事。公司總部設在連結越廣的郡,它公布財報那天,股價的波動會不會跳得更兇、退得更慢。
假說很直白。社交網絡是消息的管道,管道越粗,財報這種資訊事件的反應應該越劇烈或越持久。
答案是:在這份公開快照撐得起的範圍內,沒有。
我怎麼量「跳」跟「退」
兩個都做成倍率。跳升是財報反應日的當日絕對報酬除以事件前的平均水準;衰退速度是同一個反應日除以之後五天的平均。兩個都取對數,所以零代表跟平常沒兩樣。
反應日取財報時間戳之後的第一個交易日。事件前的基準把前一天和事件當天都排掉,不讓答案先漏進來。
樣本從標普 500 名單起算:503 檔篩到總部在美國的 120 檔,地理編碼查得到郡的 119 檔,最後能對上 SCI 郡代碼的 112 檔。
期間 2018-01-01 到 2026-06-30,共 2,663 場財報、15,978 筆逐日的事件輪廓。以 2024 年初切開,前段 1,545 場、後段 1,118 場。期間的 VIX 中位數 18.64,有 42.36% 的事件落在高波動環境。
先看不控制任何東西的粗比較
把 112 家公司依總部所在郡的連結廣度排序,切三等份,直接比平均值。
| 連結廣度分組 | 財報場次 | 波動跳升平均 | 衰退速度平均 |
|---|---|---|---|
| 最窄的三分之一 | 917 | 0.4428 | 0.4267 |
| 中間的三分之一 | 858 | 0.2542 | 0.2181 |
| 最廣的三分之一 | 888 | 0.2673 | 0.2279 |
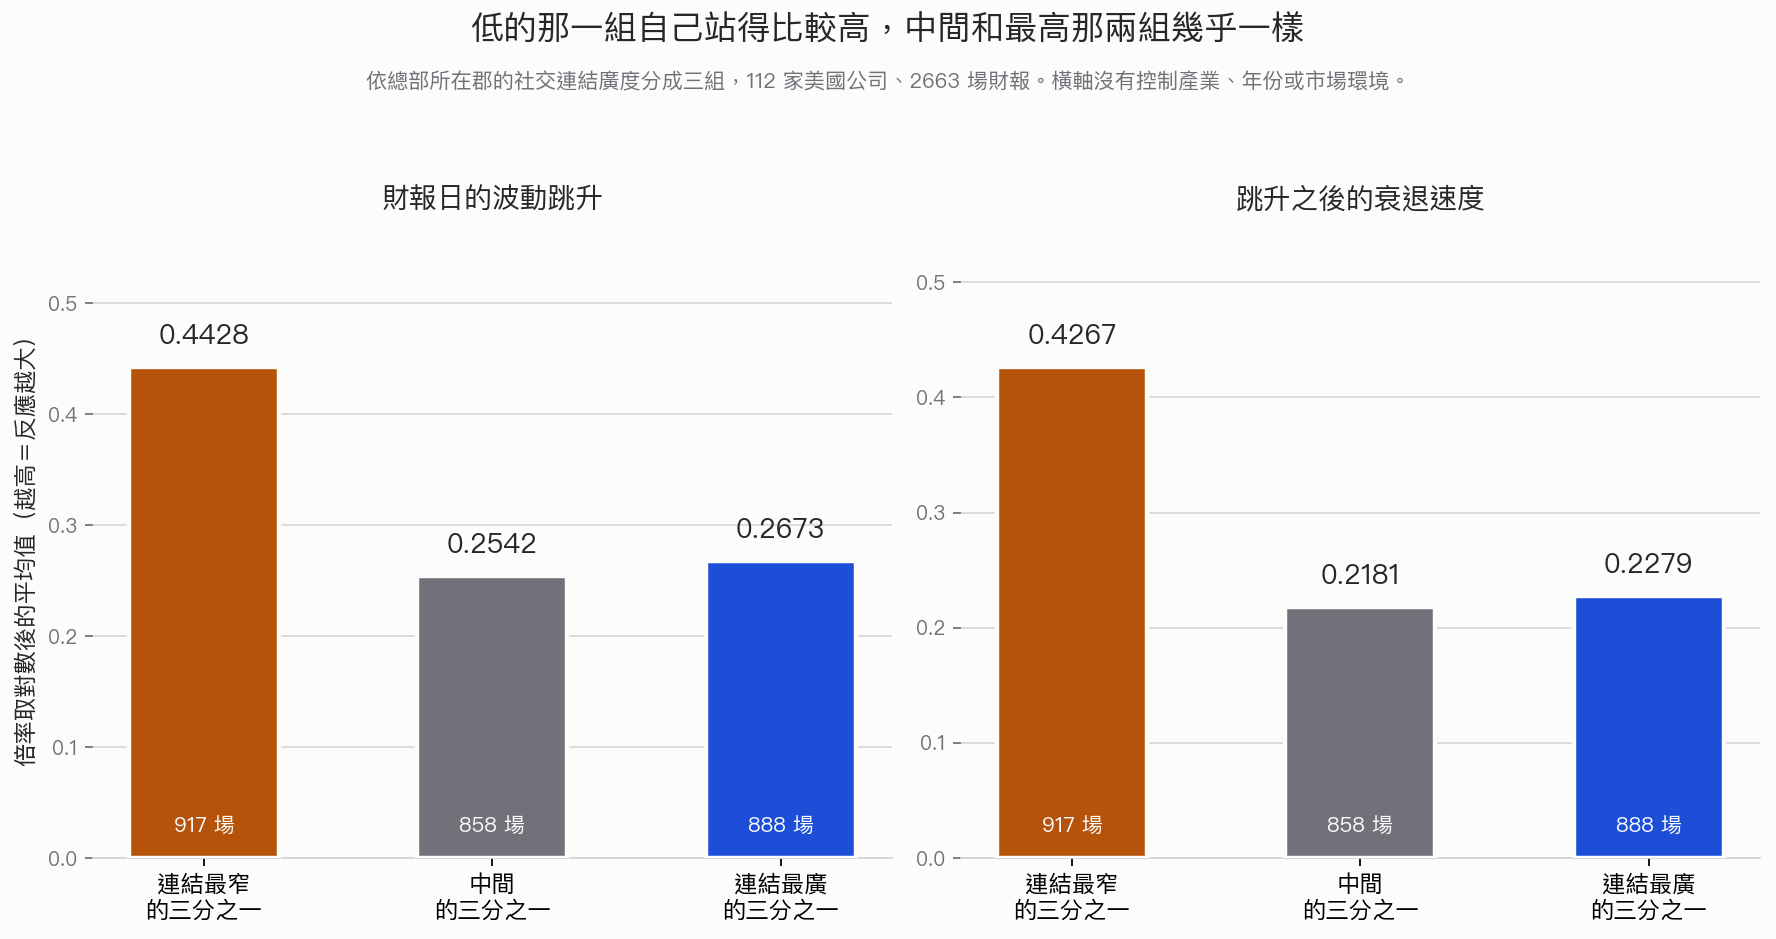
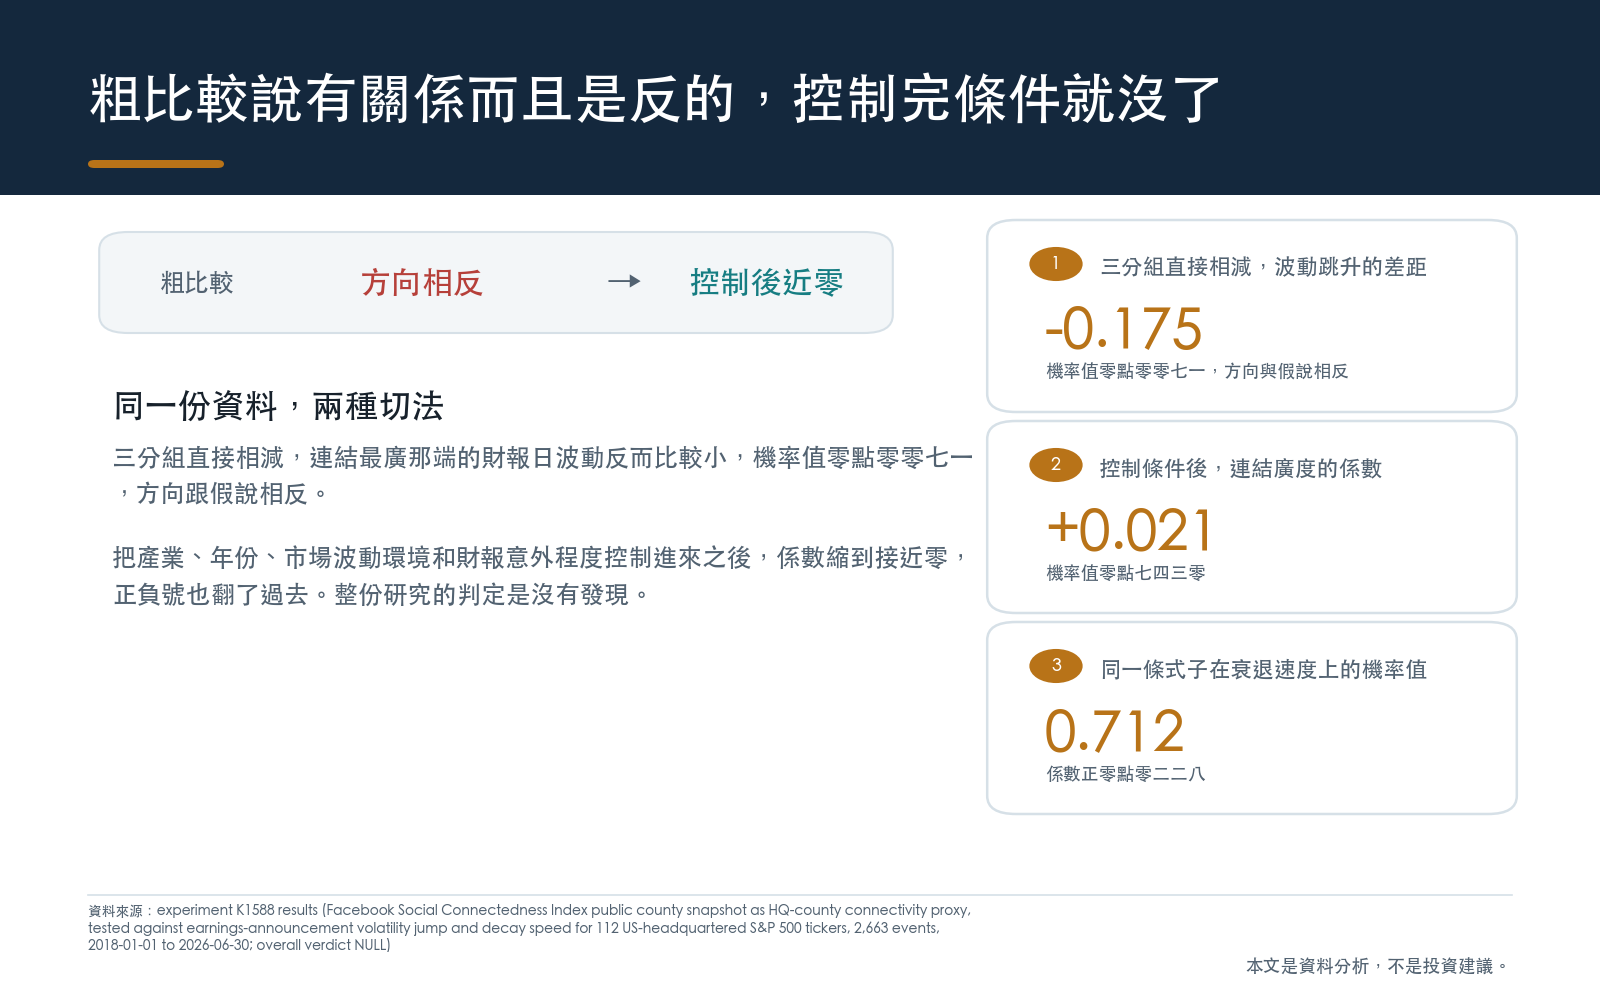
最廣減最窄,跳升是 -0.1754,衰退速度是 -0.1989。兩個差距都落在一般會被當成「顯著」的區域,跳升那格的機率值 0.0071,衰退那格 0.0023。
方向跟假說完全相反。連結最廣的那一端,財報日的反應反而比較小。
這張表單獨拿出來,可以寫成一篇很順的文章。我沒有寫,理由有三個。
理由一,中間那組壞了劇情
如果連結廣度真的在推波動,三格應該一路往下或一路往上。實際上中間組是 0.2542,最廣組是 0.2673,最廣的那組還比中間高一點點。
衰退速度那一欄同樣:中間 0.2181,最廣 0.2279。
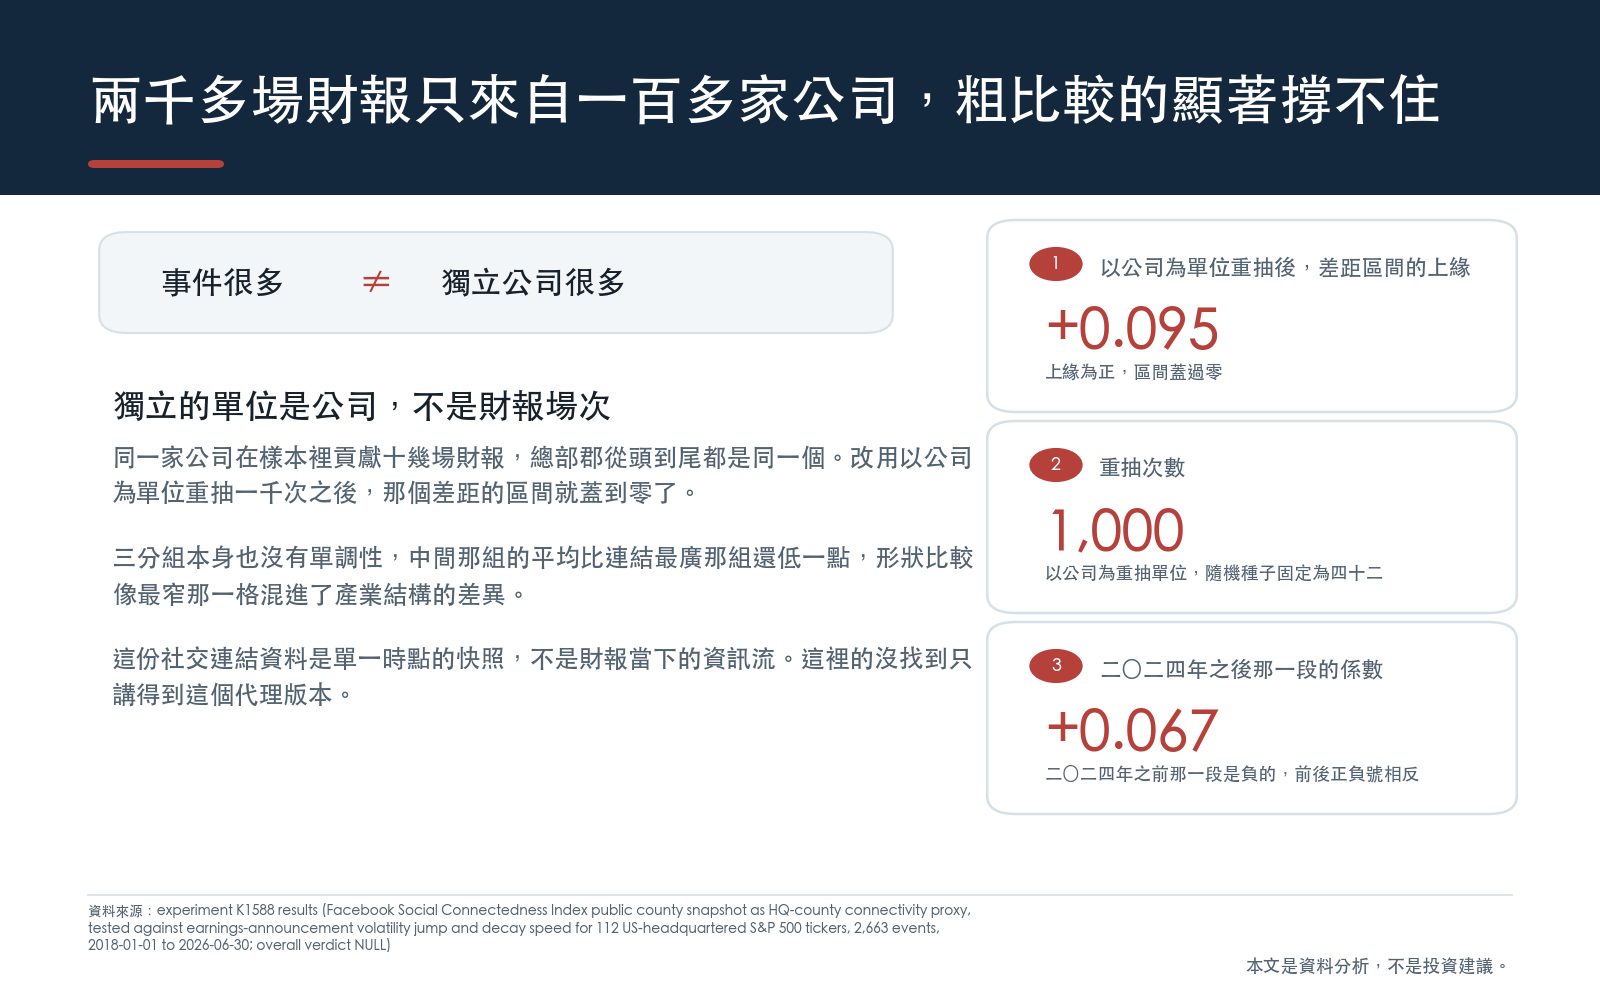
形狀是最窄那一組單獨站得比較高,剩下三分之二黏在一起。這種形狀比較像最窄那一格裡混進了別的東西,不太像連結廣度在逐級發揮作用。
理由二,2,663 場財報只來自 112 家公司
把兩組平均值相減再算機率值,前提是這 2,663 場彼此獨立。它們不獨立。同一家公司在樣本裡貢獻十幾場,而且它的總部郡從頭到尾都是同一個。真正互相獨立的單位是 112 家公司。
所以我改成以公司為單位重抽 1,000 次。跳升那個 -0.1754,區間變成 -0.4535 到 +0.0950;衰退速度那個 -0.1989,區間變成 -0.4432 到 +0.0397。兩個區間都蓋到零。
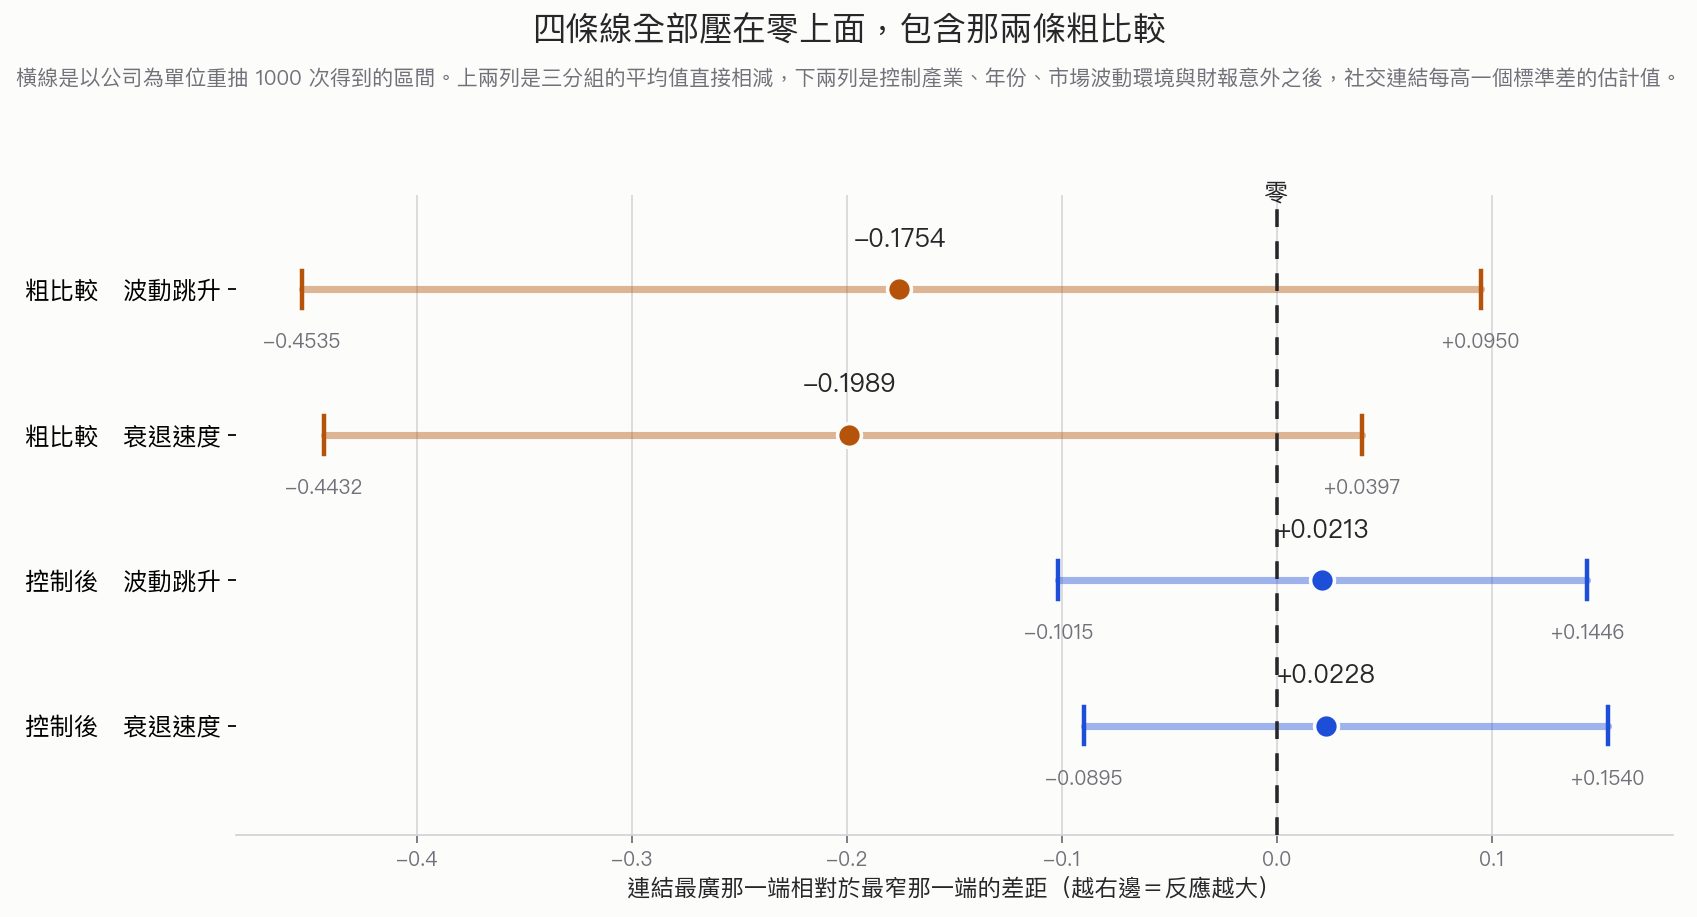
同一份資料、同一個差距,換一個把每家公司算成一個單位的算法,那個「顯著」就沒了。
理由三,控制掉產業之後也沒了
主要的檢定裡我放進產業、年份、市場波動環境、財報意外程度,以及連結廣度跟高波動環境的交互作用,誤差同樣以公司為單位處理。
| 檢定方式 | 波動跳升 | 衰退速度 |
|---|---|---|
| 三分組直接相減 | -0.1754(機率值 0.0071) | -0.1989(機率值 0.0023) |
| 控制產業、年份等條件後 | +0.0213(機率值 0.7430) | +0.0228(機率值 0.7117) |
係數縮到接近零,連正負號都翻了過去。0.7430 跟 0.7117 的意思是:假設連結廣度完全沒有作用,跑出這種大小的估計值是家常便飯。
產業的份量有多重?同一條式子裡,資訊科技業的係數是 +0.5092、公用事業是 -0.6066,兩端差 1.1158,而且這兩格自己的機率值是 0.0021 和 0.0004。
連結廣度那格是 +0.0213。單就財報日的波動來說,產業這一項的份量比連結廣度大了五十倍以上。
連結廣度高的郡在哪裡,大概不用猜。那些郡的上市公司產業結構本來就跟別的地方不同。粗比較抓到的形狀,控制產業之後留不下來。
換幾種切法,也沒長出訊號
2024 年之前那一段的係數是 -0.0089 跟 -0.0048,2024 年之後是 +0.0666 跟 +0.0613。前後兩段的正負號相反。
我另外把反應日之後的每一天分開跑,從當天算到第五天。第一天是 -0.0826,第五天是 +0.0678,中間幾天在零附近上下彈。沒有一天的機率值低於 0.05,最接近的是第五天的 0.0830。
一條真的存在的關係,不會這樣走一天正一天負。
這份資料本來就有講不到的地方
SCI 是單一時點的快照。它記的是郡跟郡之間有多少臉友關係,不是財報公布那一刻誰把消息轉給了誰。拿它當資訊流的代理,中間隔著好幾層。
總部所在郡是用目前公開的地址去查的,過去八年搬過家的公司我沒有追。
波動用的是日線的絕對報酬和平方報酬。日內的已實現波動會乾淨得多,只是那個等級的資料在這個規模上拿不到免費版本。
所以這裡的「沒找到」,講的是這個代理版本。社交網絡跟財報波動之間究竟有沒有關係,這份研究沒有資格下判斷。
我從這篇拿到什麼
一組數字,加上一次不要相信它的練習。
-0.1754 配上 0.0071 的機率值,長得很像一個發現。它跳出來的時候我停了一下,因為方向跟我原本預期的相反,這種形狀通常比較好寫。
擋住它的三件事都很無聊:三分組沒有單調性、獨立單位是 112 家公司而不是 2,663 場、產業係數比它大五十倍。
這篇換到的是一個否定的答案,以及一條可以從待辦清單上劃掉的路。公開的 SCI 郡層級快照配日線波動,我這邊到此為止。要往下走得換一份會隨時間變動的連結資料,跟一份日內的波動。
資料與範圍
社交連結取自 HDX 公開的 Facebook Social Connectedness Index 郡對照表(us_counties.csv),為單一時點快照;每個郡的連結廣度由郡對郡的連結強度加總而來,再標準化成 z 分數。112 家公司全部對得上郡代碼。
公司名單取自公開的 S&P 500 成分股快照,只留總部在美國、且能查到財報歷史的標的,每檔最多取 24 場財報。總部經緯度由 OpenStreetMap Nominatim 查得,再對回郡代碼。
價格與財報日期取自 yfinance。反應日為財報時間戳日期之後的第一個交易日;事件前基準取前 22 個交易日、排除前一日與事件當日;事件後取 5 個交易日。高波動環境以 VIX 20 為界。
主檢定為以公司為單位處理誤差的線性迴歸,控制產業、年份、財報意外程度、事件前波動基準、高波動環境,以及連結廣度與高波動環境的交互作用。以公司為單位重抽 300 次算係數區間,三分組差距重抽 1,000 次,隨機種子固定為 42。以 2024 年初切分前後段。
本文是資料分析,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊