你該用波動率目標策略嗎?一張表告訴你答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
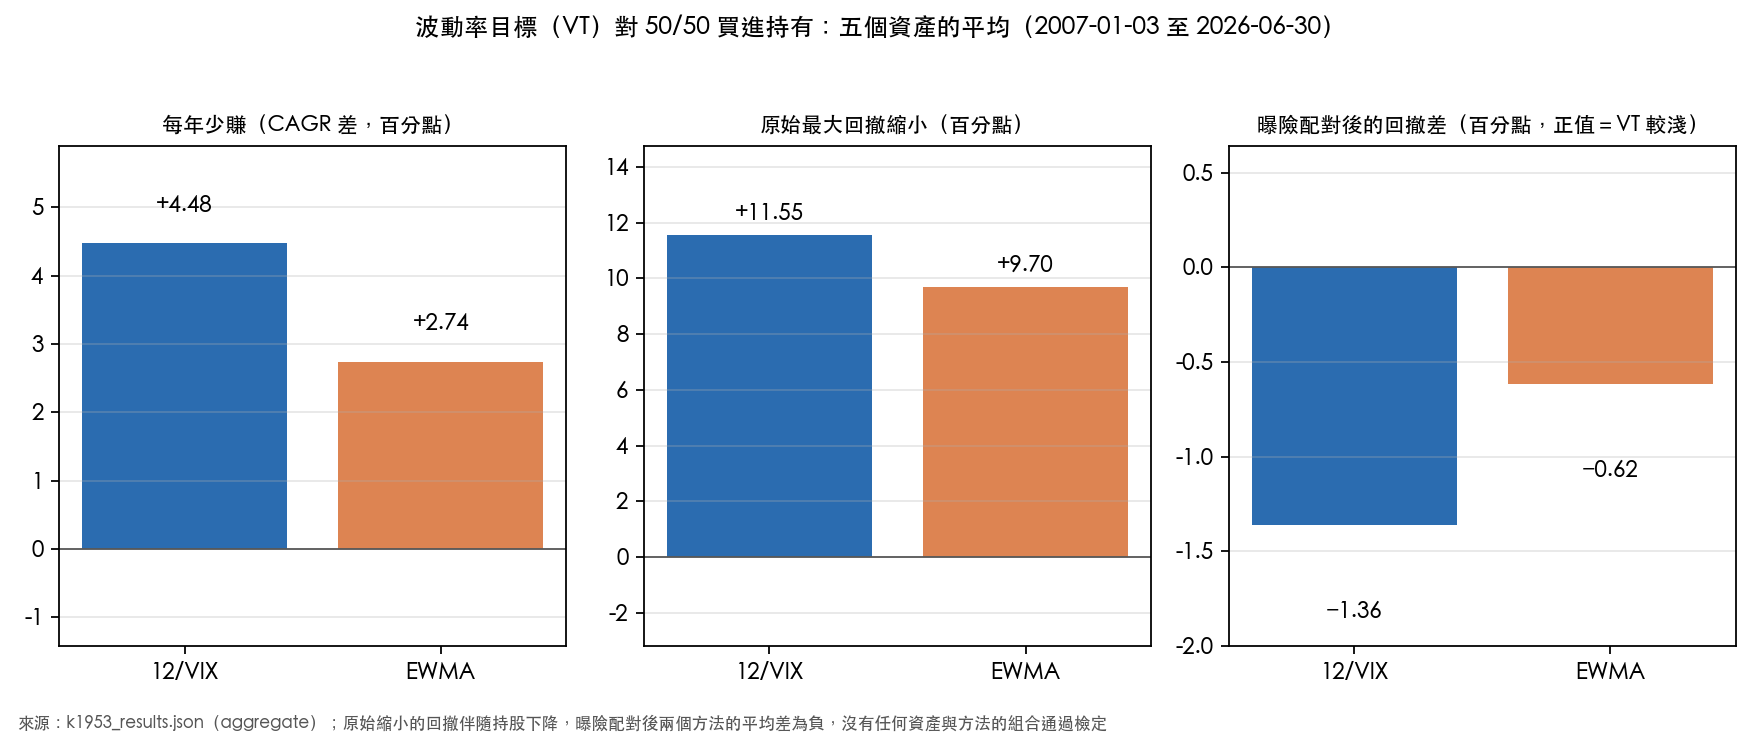
波動率目標(VT)策略平均每年比 50/50 買進持有少賺約 4.48(12/VIX)與 2.74(EWMA)個百分點,換來較淺的最大回撤;但較淺的回撤主要來自持股下降,並不是額外的保險。我們用五個資產的實證數據,說明這筆帳該怎麼看。
想像你有 500 萬退休金。
2008 年金融海嘯,你的帳戶在幾個月內縮水到剩下 250 萬。你會怎麼做?
A) 按照計畫繼續持有,心裡清楚這只是短期波動 B) 心驚肉跳,但還是忍住沒動 C) 忍不住了,在最低點出場,再也不敢重新投入
你的答案,決定了你需要哪種投資策略。
波動率目標策略是什麼?
波動率目標(Volatility Targeting,VT)策略的邏輯很簡單:
當市場恐慌、波動劇烈時(VIX 飆升), 自動減少持股 ,降低組合暴露; 當市場平靜、波動溫和時, 回補倉位 ,維持穩定的風險水準。
聽起來很合理,對嗎?那為什麼不是所有人都應該用?
答案是: 它有代價。
VT 做了什麼,代價是什麼
VT 做的事很單純:市場恐慌時降低持股,平靜時回補。持股降低,回撤自然變淺,報酬也跟著變少。實驗要回答的問題是:縮小的回撤,是不是比「單純少持股」多出了什麼。
我們用五個資產(SPY、GLD、QQQ、EEM、0050.TW)、2007 年到 2026 年的資料,把 VT 和 50/50 買進持有放在一起比,五個資產取平均:
| 策略 | 每年少賺 | 原始最大回撤縮小 | 曝險配對後的回撤差 |
|---|---|---|---|
| 12/VIX 策略 | 約 4.48 個百分點 | 11.55 個百分點 | −1.36 個百分點 |
| EWMA VT 策略 | 約 2.74 個百分點 | 9.70 個百分點 | −0.62 個百分點 |
「曝險配對」是把買進持有的部位縮到和 VT 一樣的風險水準,再比最大回撤;正值代表 VT 的回撤比同風險水準的買進持有淺。兩個方法的平均都是負值,十個資產與方法的組合裡,沒有任何一個通過回撤檢定。換句話說,VT 縮小的回撤,看不出有超出「持股下降」的額外好處。
另一個對照:只把 100% SPY 換成 50/50 SPY/GLD,不需要動態調倉,最大回撤就降低約 19.6 個百分點(我們早先的實驗結果)。
你的「風險厭惡程度」是多少?
經濟學用「gamma()」這個數字衡量風險厭惡程度。聽起來很學術,其實可以用一個問題回答:
「你能接受帳面虧損多少,而不會忍不住賣出?」
| gamma 程度 | 白話解讀 | 典型反應 |
|---|---|---|
| < 2(低) | 賠了也沉得住氣,長線投資者 | 2008 年虧 50% 還能繼續持有 |
| \gamma\ 2–4(中) | 虧損讓你不安,但還算理性 | 看到帳面大虧會睡不好,但不至於亂賣 |
| ≥ 4.5(高) | 虧損讓你非常痛苦,容易做出情緒決策 | 帳面跌超過一定幅度就想逃出去 |
你不需要計算精確的 gamma 值。只需要誠實問自己: 上次市場大跌,你做了什麼?
一張表告訴你答案
以 =5 的確定性等價衡量(五個資產平均,與 50/50 買進持有相比),12/VIX 為 −1.02 個百分點/年,EWMA 為 +0.17 個百分點/年,兩者的檢定都不顯著。損益平衡的 (五個資產的中位數):12/VIX 為 5.87、EWMA 為 4.82;改用固定 4% 的無風險利率重算,12/VIX 降到 4.59,結論跨過 5,所以這個門檻不穩。
換句話說,實驗沒有找到證據,證明風險厭惡高的人用 VT 一定比較好。
怎麼用這些結果
- 沉得住氣 :買進持有 100% SPY,享受長期複利
- 中等風險厭惡 :50/50 SPY/GLD 買進持有,不需要動態調倉,是最簡單的起點
- 撐不住大跌 :VT 會在恐慌時自動降低持股,替你擋住最容易出錯的決定;但實驗沒有證明它比較划算,也沒有證明它的回撤保護超出「持股下降」
大多數一般投資人 屬於中等風險厭惡(\gamma\ 2–4),50/50 SPY/GLD 買進持有是最簡單的起點。
如果你還是想用 VT,選哪一個?
如果你還是想用 VT,兩個策略的比較:
- EWMA VT (五個資產平均每年少賺約 2.74 個百分點):調整較平滑,換倉次數少,交易成本低
- 12/VIX (五個資產平均每年少賺約 4.48 個百分點):直覺簡單,VIX 除以 12 就是倉位;但波動較大,少賺的幅度也較大
如果你已經確定要用 VT, EWMA 策略少賺得比較少 ,=5 的確定性等價差也是兩者中較好的(點估計為正,但不顯著)。
結論:問對問題才能選對策略
很多人問:「VT 有沒有打敗大盤?」
這是錯誤的問題。
正確的問題是 :「我在市場大跌時,能不能撐住不亂賣?如果不能,我願意每年付多少『保費』讓自己睡得著?」
- 能撐住:100% SPY,享受長期複利
- 不確定:50/50 SPY/GLD,免費保險
- 確定撐不住:VT 策略有代價,實驗沒有證明它一定值得
VT 是一種降低持股的做法,對某些人來說,買到的是心安,和不在最壞時刻做出最壞決策的機會;它不是已經證明的回撤保險。
本文的 VT 數字取自五個資產(SPY、GLD、QQQ、EEM、0050.TW)、2007-01-03 至 2026-06-30 的實驗,數據來源:yfinance。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊