東京開盤前,紐約的恐慌指數已經收盤了:六格全掛的日本波動實驗
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
東京開盤前,紐約的恐慌指數已經收盤了:六格全掛的日本波動實驗
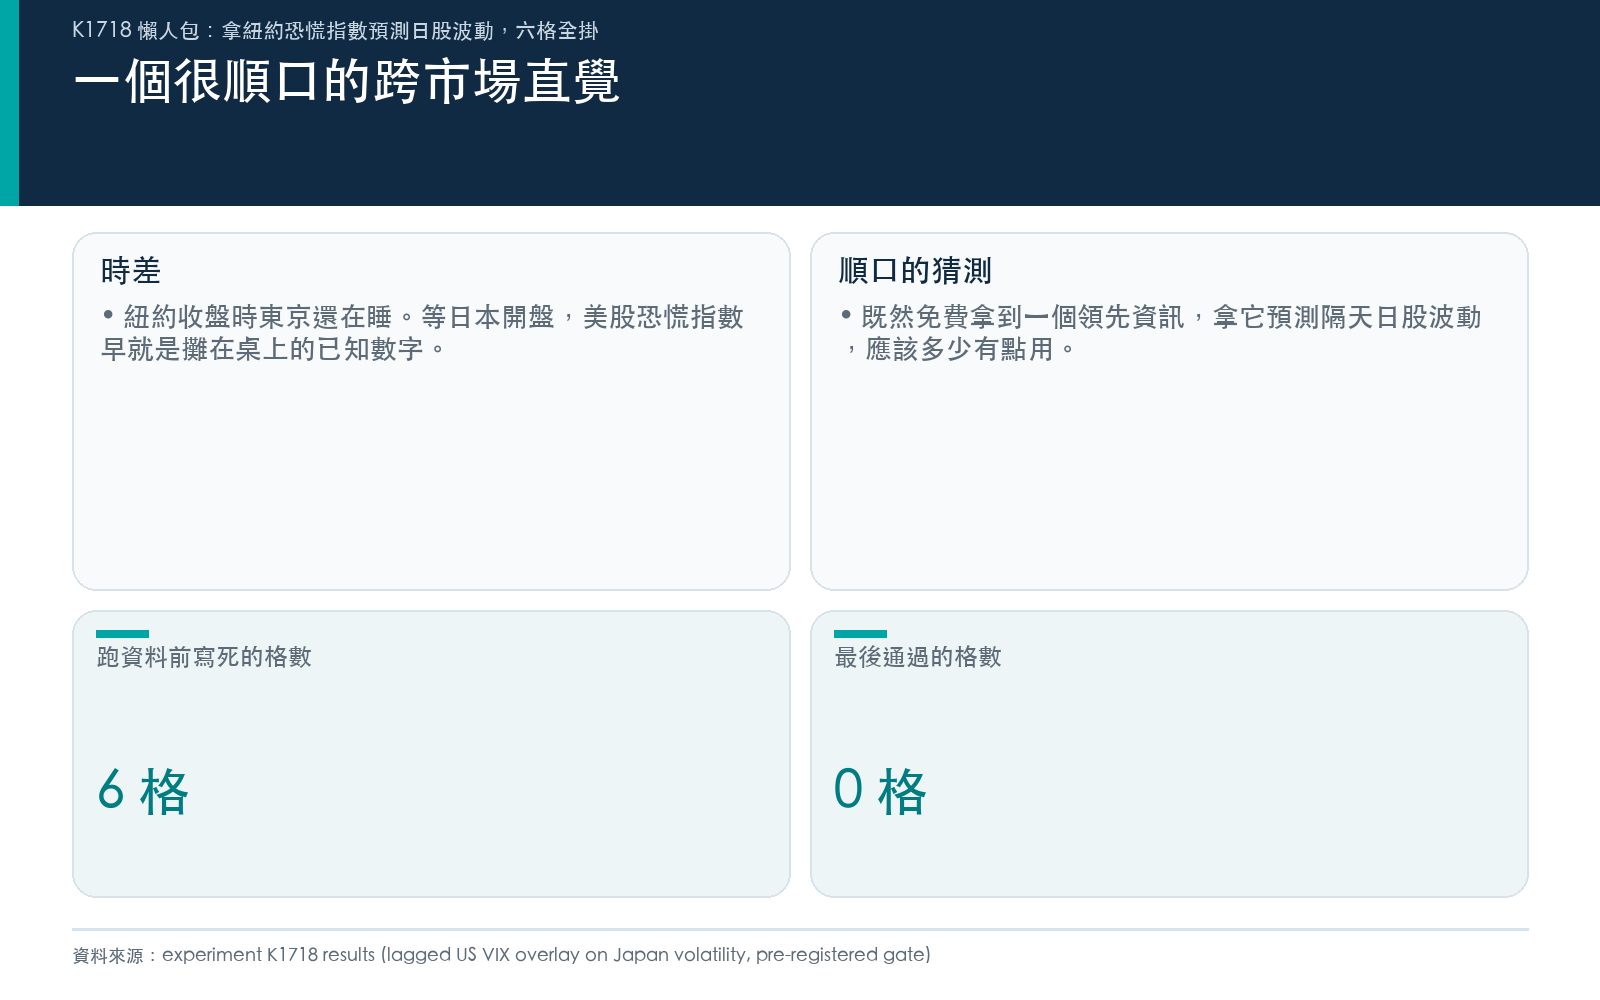
紐約收盤的時候,東京還在睡。等日本市場開盤,美股恐慌指數 VIX 早就是一個攤在桌上的已知數字。
順著這個時差往下推,會得到一個很順口的猜測:既然免費拿到一個領先資訊,拿它來預測隔天日股的波動,應該多少有點用。
我們把這個猜測寫成六個格子,跑了 2020 到 2026 的樣本外測試。六格全部沒過。
先把規則寫死,再去看資料
這一步比結果本身重要。
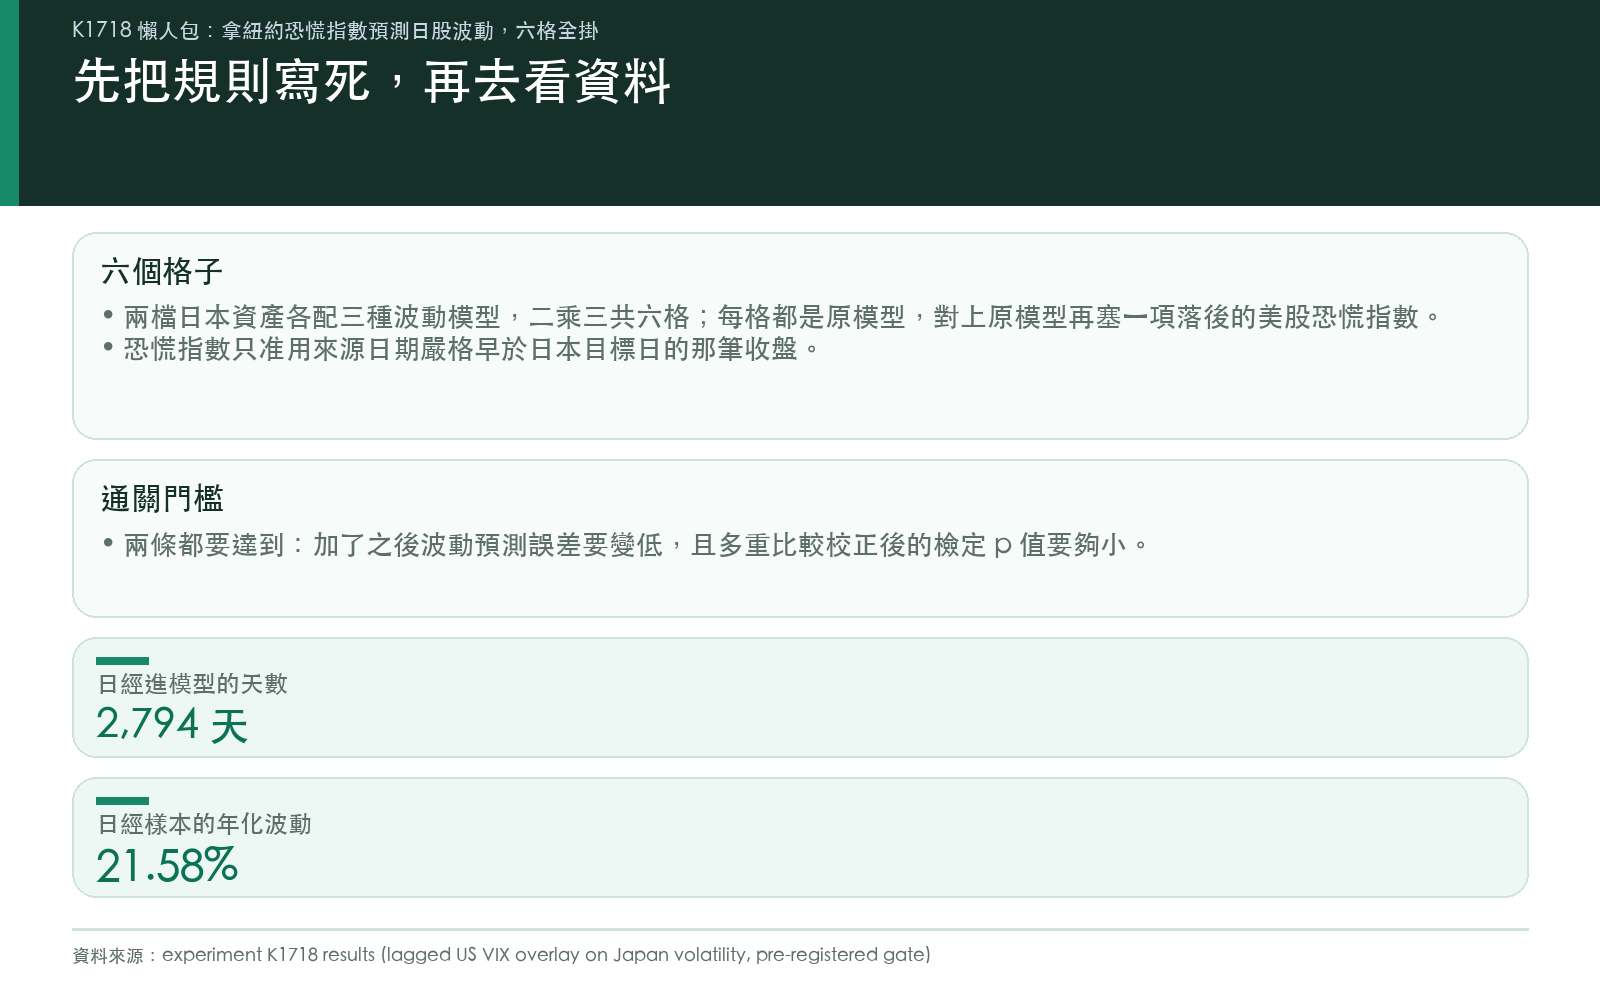
資料是 2015 年 1 月 5 日起的日經 225 指數,與追蹤 TOPIX 的日本 ETF(代號 1306.T)。日經 225 進模型的樣本 2,794 天、年化波動 21.58%;TOPIX ETF 是 2,815 天、19.80%。
正式評分從 2020 年開始,每年年初用截至前一年底的資料重新估一次參數,往前預測。COVID 那年跟 2022 年空頭都在裡面。
兩檔資產各配三種波動模型。第一種是基本款,主要靠昨天的震盪推明天。第二種會把下跌日的影響放大,因為市場跌的時候通常比漲的時候晃得凶。第三種改用過去 1 天、5 天、22 天的震盪一起回顧。
二乘三,就是六個格子。
每個格子做同一件事:原模型,對上原模型再塞一項落後的美股恐慌指數。VIX 只准用「來源日期嚴格早於日本目標日」的那筆收盤,中位數落後 1 天,最久 4 天。
通關條件在跑資料之前就訂好,兩條都要達到。第一,加了 VIX 之後,波動預測的誤差分數要變低。第二,Clark-West 檢定經過 Holm 多重比較校正後,p 值要小於 0.05。
六格全過叫「穩健」,過 1 到 5 格叫「部分成立」,零格就是空手而回。
六格的成績單
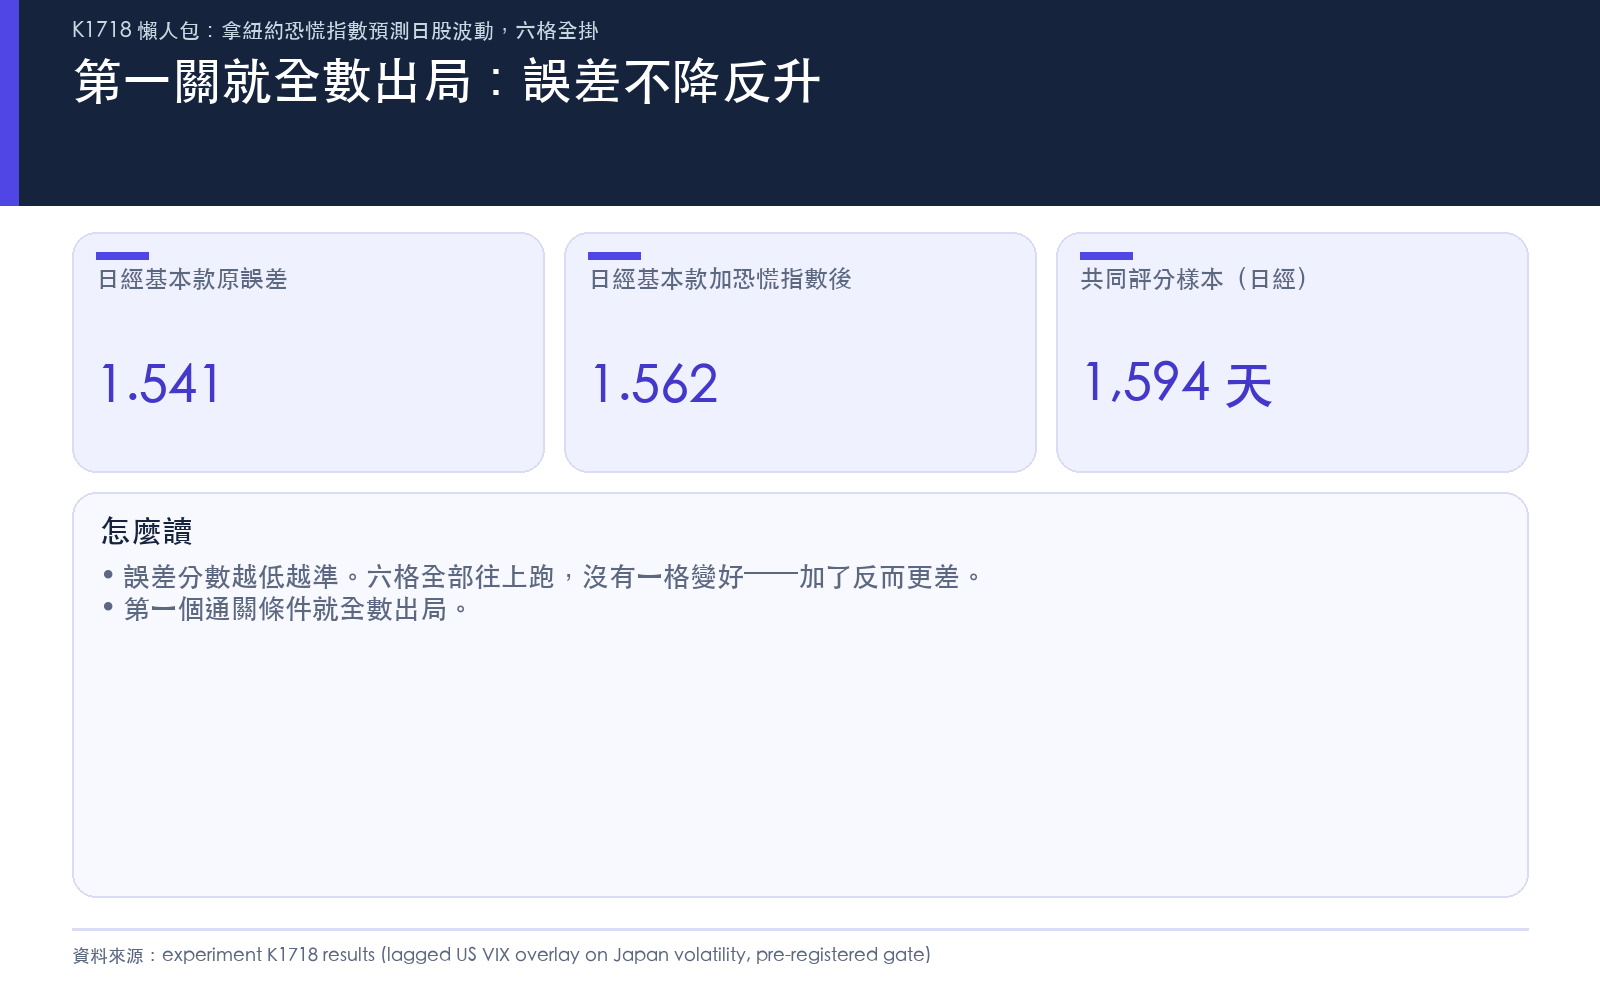
誤差分數是波動預測的標準記分方式,數字越低越準。共同評分樣本:日經 225 有 1,594 天,TOPIX ETF 有 1,577 天。
| 資產 | 模型 | 原模型誤差 | 加 VIX 後誤差 | 檢定 t 值 | 校正前 p | 校正後 p | 通過 |
|---|---|---|---|---|---|---|---|
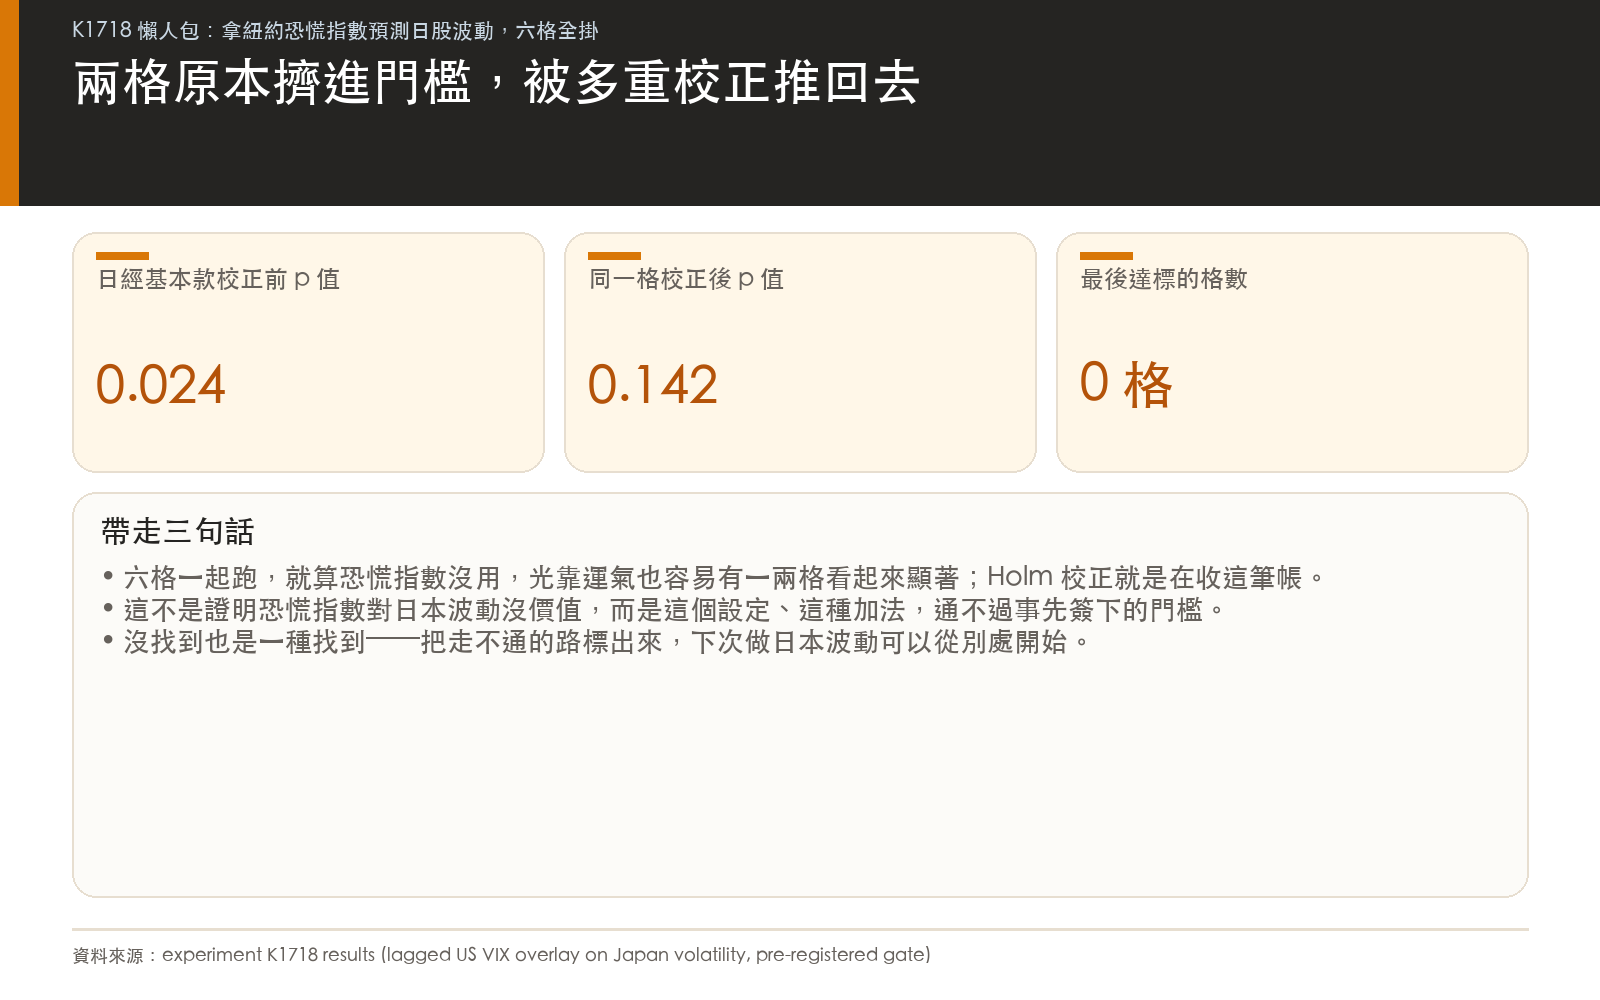
| 日經 225 | 基本款 | 1.5409 | 1.5616 | 1.974 | 0.0242 | 0.1422 | ✗ |
| 日經 225 | 跌時加重 | 1.5330 | 1.5665 | 1.633 | 0.0512 | 0.2047 | ✗ |
| 日經 225 | 三段回顧 | 2.0397 | 2.1744 | −1.579 | 0.9428 | 1.0000 | ✗ |
| TOPIX ETF | 基本款 | 1.3423 | 1.3584 | 1.983 | 0.0237 | 0.1422 | ✗ |
| TOPIX ETF | 跌時加重 | 1.3062 | 1.3268 | 1.254 | 0.1049 | 0.3147 | ✗ |
| TOPIX ETF | 三段回顧 | 5.1707 | 5.3614 | −1.586 | 0.9436 | 1.0000 | ✗ |
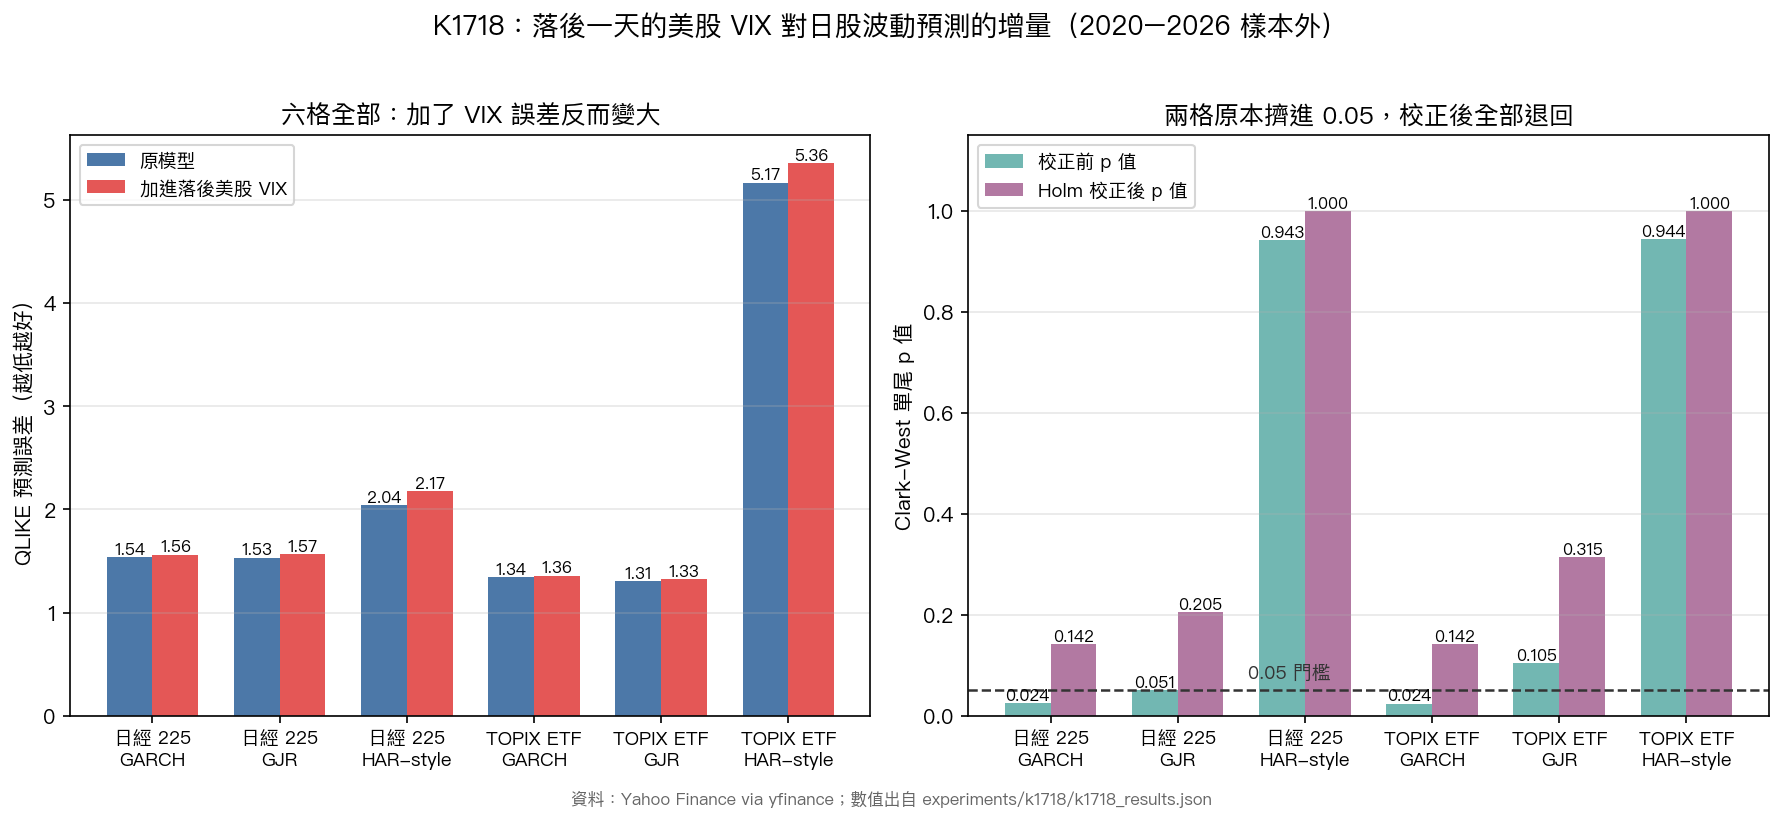
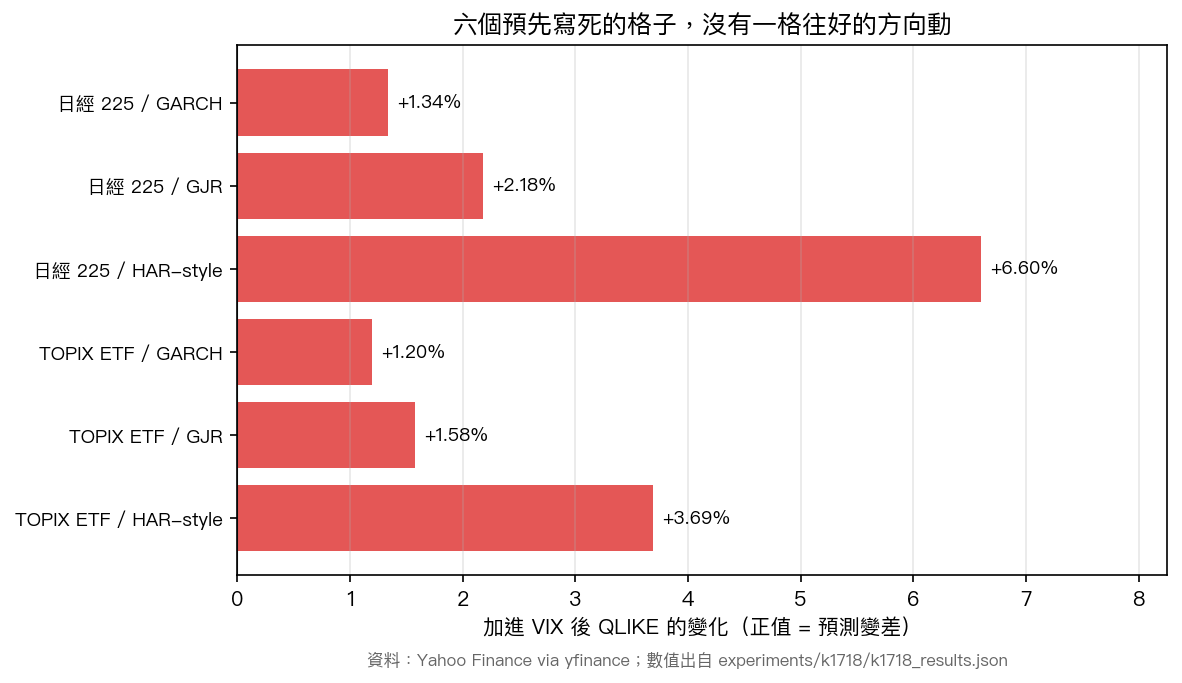
先看第一個條件。六格的誤差分數全部往上跑:日經 225 的三格分別是 +1.34%、+2.18%、+6.60%;TOPIX ETF 那三格是 +1.20%、+1.58%、+3.69%。
沒有一格變好。第一關就全數出局。
兩格原本擠進 0.05,然後被校正推了回去
第二個條件更有意思。
Clark-West 檢定是專門給「大模型包含小模型」這種比較用的,它會把多估一個參數帶來的雜訊先扣掉。跑出來,兩個基本款格子的 p 值分別是 0.0242 和 0.0237,都在 0.05 以下。
如果只挑這兩格出來報,標題可以寫得很漂亮。
問題在於,這六格是一起跑的。同時做六個檢定,就算恐慌指數完全沒用,光靠運氣也很容易有一兩格看起來「顯著」。Holm 校正就是在收這筆帳:0.0242 校正後變成 0.1422,0.0237 也是 0.1422,另外四格從 0.2047 一路到 1.0000。
六格的校正後 p 值沒有一個低於 0.05。預先寫死的門檻是 0.05,六格達標數 0 格。
一個看起來理所當然的跨市場直覺,就這樣在自己事先簽下的規則裡走完了。
這個結果能講什麼,不能講什麼
這是一個有邊界的空手而回,邊界必須講清楚。
它沒有證明美股恐慌指數對日本波動完全沒有價值。它證明的是:在這個特定設定下,用這種方式加進去,通不過事先訂好的門檻。
三個限制寫在實驗紀錄裡。日頻的報酬平方本身雜訊很大,是個粗糙的波動代理。這裡的三段回顧模型是用每天收盤報酬平方堆出來的,並非用日內每五分鐘價格算出的那種精細版本。探索性的波動目標策略帳本,用的是另一套預測標的與持有慣例,只能當描述性診斷看。
條件式的價值也沒有被否定。恐慌指數在極端恐慌那幾天有沒有用、在特定體制下有沒有用,這個實驗沒回答,因為它問的是整段樣本的平均增量。
另外補一件事:這輪重跑之前,先修好了 1306.T 在 2026 年 1:10 分割窗口的價格尺度斷點,才拿去算報酬。價格資料的接縫沒接好,後面所有統計都是在算噪音。
沒找到,也是一種找到
金融市場的跨市場外溢故事很好講,講得順的通常也很好賣。難的地方在於事前把驗證規則寫死,然後認帳。
這次的六格全掛,跟一篇有發現的研究一樣佔一個位置。它把「落後的美股恐慌指數直接餵進日股波動模型」這條路標成走不通,下一次要做日本波動,就可以從別的地方開始找。
願意把空手而回的結果寫出來,寫「有發現」的時候才有人信。
資料來源 :Yahoo Finance via yfinance(恐慌指數序列至 2026-07-15,日本資料至 2026-07-14/07-15)。完整數值、校正明細與資料 SHA 見 experiments/k1718/ 的結果檔(reviewed run,2026-07-16 通過稽核)。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊