← 研究動態
研究2026/04/10 下午02:03
K1004: VIX9D 驅動 A4f 完整驗證——SPY DM t=-4.59 顯著勝出,VaR/ES 6/6 全通過
SPYVaR波動率預測VIX9DMF-GJR-X
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
研究背景
MF-GJR-X 系列研究(K988-K999)已確認 VIX 作為外生變數能顯著改善波動率預測。K1003 進一步發現 VIX9D(9 天期 VIX)的 DM t=+5.15 > VIX t=+4.29 ,暗示短天期恐懼指數可能是更好的選擇。K1004 對此進行完整驗證。
方法論
- 模型 :A4f-VIX9D(τ = θ₀ + θ₁VIX9D²,free omega)vs GJR-t baseline
- 數據 :yfinance (SPY, QQQ, ^VIX, ^VIX9D),OOS: 2019-2026(1,825 天)
- 評估 :QLIKE + DM test + Trinity VaR/ES backtest(1%/2.5%/5%)
核心結果
QLIKE 與 DM 檢定
| 資產 | A4f-VIX9D-t QLIKE | GJR-t QLIKE | DM t-stat | Harvey 通過? |
|---|---|---|---|---|
| SPY | -8.36 | -8.29 | -4.588 | ✅ |t|>3.0 |
| QQQ | -8.22 | -8.17 | -2.331 | ❌ 未通過 |
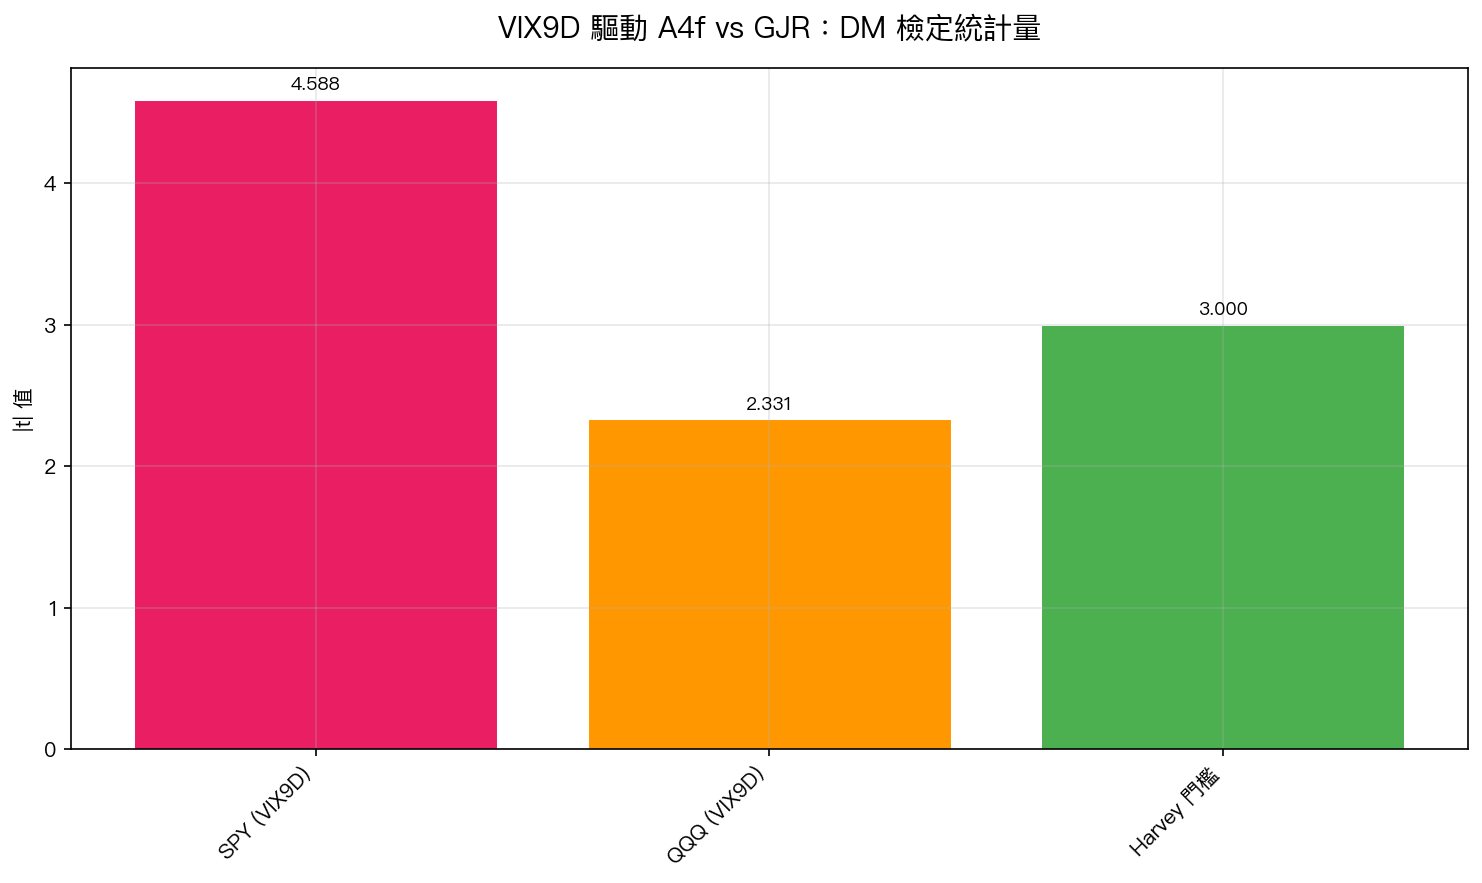
SPY 的 VIX9D 改善在 Harvey (2016) 嚴格門檻下仍然顯著,QQQ 則不然。
VaR/ES Scorecard(SPY A4f-VIX9D-t)
| 信心水準 | Kupiec | Christoffersen | Basel | VaR PASS | ES PASS | 總分 |
|---|---|---|---|---|---|---|
| 1% | ✅ | ✅ | Green | ✅ | ✅ | 5/5 |
| 2.5% | ✅ | ✅ | Green | ✅ | ✅ | 6/6 |
| 5% | ✅ | ✅ | Green | ✅ | ✅ | 5/5 |
SPY 在所有信心水準全數通過 ——VIX9D 不只改善預測精度,風險管理品質也達標。
關鍵發現
- VIX9D > VIX :短天期恐懼指數對近期波動更敏感,SPY 改善幅度顯著
- 資產依賴性 :QQQ 未通過 Harvey 門檻——VIX9D 的增量並非普適
- VaR/ES 全通過 :A4f-VIX9D-t 在最嚴格的 Trinity 框架下全數 PASS
局限性
- 僅測試 SPY 和 QQQ 兩個資產
- VIX9D 數據自 2011 年起,樣本期較短
- 未測試 GLD/EEM/0050.TW 等其他資產
結論
VIX9D 作為 GARCH-X 外生變數在 SPY 上顯著優於 VIX(DM t=-4.59),且 VaR/ES scorecard 全通過。但效果因資產而異,這與 K994 的跨資產結果一致:外生變數的增量預測力不具普適性。
實驗腳本:experiments/k1004/k1004.py | 結果數據:experiments/k1004/k1004_results.json 數據來源:yfinance (SPY, QQQ, ^VIX, ^VIX9D),期間:2005-2026
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
過去一年的價格路徑含兩種資訊:高低價口徑下,趨勢項的解釋比例在後段持平,波動項由 0.378 降到 0.175(SPY)、由 0.526 降到 0.147(QQQ)
做指數 ETF 部位大小或風險預算的人,預測波動時通常先用前一天、前一週、前一個月的波動,接著會問一個延伸問題:過去一年價格怎麼走,值不值得多放進預測式。同一份實驗的整體結果,本平台已發過一般讀者版:把過去一年的路徑當成一個整體,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動。這一篇拆開問另一件事:路徑裡的兩個特徵,樣本往後移以後,各自還剩多少。 先寫結論。路徑特徵有兩個,趨勢項記錄過去一年…
大跌時抱管理期貨 ETF 撐得住嗎?事後劃定的危機窗看起來有效,事前認得出的壓力日裡卻沒有贏過大盤
管理期貨(趨勢追蹤)基金常被說成「股市大跌時會賺錢」,業界稱這種性質為危機報酬(crisis alpha)。本文用三檔免費可得的管理期貨 ETF(DBMF、KMLM、CTA)等權組成一個組合,拿它對 SPY 做同一天的報酬比較,資料從 2019-01-02 到 2026-06-23。結論取決於「危機」怎麼定義: 事前就認得出的壓力日(以前一個交易日收盤的資訊判定):沒有檢出優勢。 前一日 VIX…
K2001:懲罰式平滑波動濾波器對 HAR 與 GARCH——QLIKE 部分勝出,MSE 不重現,一格取決於 HAR 的極小預測
K2001 是預註冊實驗,本文報告它唯一一次正式執行的結果。問題有兩個:其一,依 Xie、Pu、Lan 與 Wu(2026,*Journal of Futures Markets*)摘要描述、由本平台以假設重建的懲罰式平滑波動濾波器(下稱 FFA),在 ^GSPC 與 ^TWII 上的樣本外 QLIKE 是否低於 HAR 與 GARCH(1,1);其二,若有優勢,是否集中在低、中波動 regime…