10 種資產,3 種波動個性——你的投資組合認識它們嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
10 種資產,3 種波動個性,你的投資組合認識它們嗎?
你的投資組合裡有幾種資產?不管是 ETF、個股、黃金還是加密貨幣,每一種資產都有自己的「波動個性」。了解這些個性,是聰明投資的第一步。
資產也有性格?
想像你要組一個團隊。你需要了解每個成員的個性:誰在壓力下會崩潰?誰會保持冷靜?誰不管好壞消息都一樣激動?
資產也是一樣的。我們分析了 10 種主流資產,發現它們的波動行為可以歸類為 3 種截然不同的個性 。
下圖是我們用統計方法繪製的「波動率性格圖譜」,橫軸是波動的大小,縱軸是波動的不對稱程度:
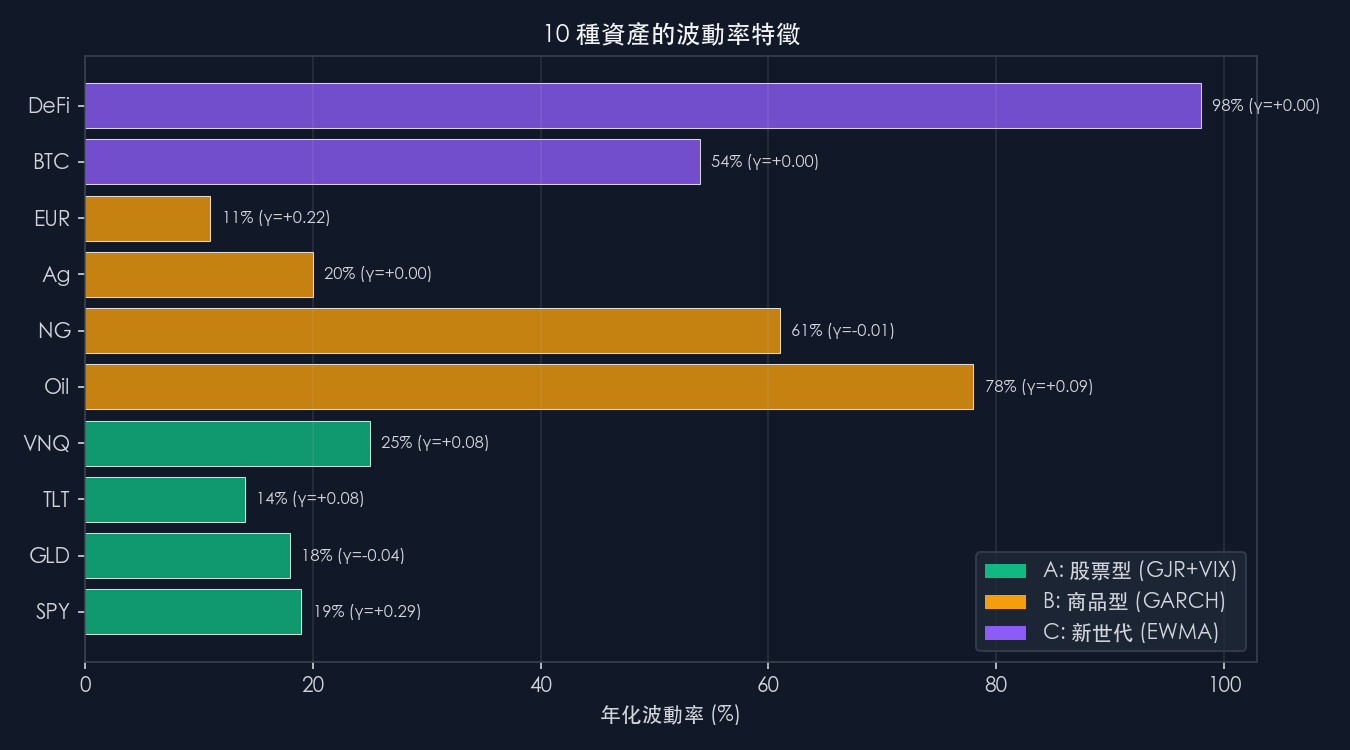
第一種個性:恐慌型(股票類)
代表資產 :SPY(美股)、QQQ(科技股)、0050.TW(台股)、IWM(小型股)
這類資產有一個明顯的特徵: 壞消息的衝擊遠大於好消息 。
用日常生活來類比:這就像一個容易焦慮的人。聽到一個壞消息,他會失眠三天;聽到一個好消息,他只會微微一笑就忘了。
具體來說:
- 當 SPY 下跌 2% 時,隔天的波動率會飆升約 45%
- 當 SPY 上漲 2% 時,隔天的波動率只會下降約 15%
- 這個 3:1 的不對稱比,就是學術上說的「槓桿效應」
投資啟示 :持有股票類資產,你必須為「恐慌時刻」做好準備。這就是為什麼股票有較高的長期報酬,你在承擔這種不對稱風險。
第二種個性:淡定型(黃金、債券)
代表資產 :GLD(黃金)、TLT(長期公債)、EFA(國際股票)
這類資產面對好消息和壞消息的反應 幾乎一樣 。
繼續用性格類比:這是一個情緒穩定的人。不管是升職還是被罵,他的反應都差不多,不太興奮,也不太沮喪。
具體數據:
- GLD 的不對稱比約為 1.2:1 (幾乎對稱)
- 壞消息和好消息對波動率的影響差距不到 20%
- 這意味著黃金不會因為「恐慌」而暴跌,它的風險更「公平」
投資啟示 :這就是為什麼黃金被稱為「避險資產」。不是因為它不會跌,而是因為它跌的方式比較「紳士」,不會突然翻臉。
第三種個性:狂野型(加密貨幣、原油)
代表資產 :BTC-USD(比特幣)、USO(原油)
這類資產的波動率本身就很高,但有一個有趣的特點: 它們的不對稱性出奇地低 。
性格類比:這是一個天生精力旺盛的人。他隨時都在跑跳尖叫,不管是好事還是壞事。他的基本能量值就是「爆炸」,不需要特別的理由。
具體數據:
- BTC 的年化波動率約為 70% (是 SPY 的 4 倍多)
- 但不對稱比只有 1.1:1 ——幾乎完全對稱
- 暴漲和暴跌的機率差不多,波動率不會因為方向而改變
投資啟示 :加密貨幣的風險是「公平」的,漲跌一視同仁。但「公平」不代表「安全」。如果你能承受整體的高波動,至少你不需要特別擔心「壞消息加速效應」。
一張表看懂 3 種個性
| 特徵 | 恐慌型 | 淡定型 | 狂野型 |
|---|---|---|---|
| 代表 | SPY, QQQ | GLD, TLT | BTC, USO |
| 基本波動 | 中等(15-25%) | 低-中(10-18%) | 高(40-70%) |
| 不對稱比 | 3:1 | 1.2:1 | 1.1:1 |
| 壞消息反應 | 劇烈放大 | 溫和 | 跟好消息差不多 |
| 避險功能 | 需要被避險 | 可以幫忙避險 | 本身就是風險 |
| 性格標籤 | 焦慮型高管 | 冥想大師 | 能量飲料代言人 |
對你的投資組合意味著什麼?
一個核心 takeaway :好的投資組合不只是分散「報酬風險」,更要分散「波動個性」。
如果你的組合全是恐慌型資產(純股票),那每次市場下跌,你的整個組合都會「同時恐慌」。加入一些淡定型資產,不是為了追求報酬,而是為了在暴風雨中有一個不會崩潰的隊友。
三個實用建議 :
- 檢查你的「個性比例」 :理想的組合應該有三種個性的混搭,而不是全部押注在同一種上
- 下跌時看誰在幫你 :真正的避險資產不是「不跌」的資產,而是「不會因為恐慌而加速跌」的資產
- 加密貨幣可以少量配置 :波動高但對稱,作為「非相關波動源」有其價值,但比例要控制在能承受的範圍
(基於 K383 研究發現,數據來源:yfinance 日度數據,10 種資產 2005-2025 年分析。GJR-GARCH(1,1) 模型估計不對稱參數)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊