🧪 迷思實驗室|水星逆行會影響股市嗎?八項事先註冊的檢定,只有一項過關
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
「水星逆行期間,市場特別容易出事」是投資圈流傳的說法:報酬變差、波動變大、成交量放大。 我們把它做成可以被推翻的檢定:在看任何結果之前,先寫死要比什麼、怎麼比、什麼結果才算數。 八項檢定裡,只有一項達到我們事先寫死的規則,而且它的方向和這個說法相反。
先講結論
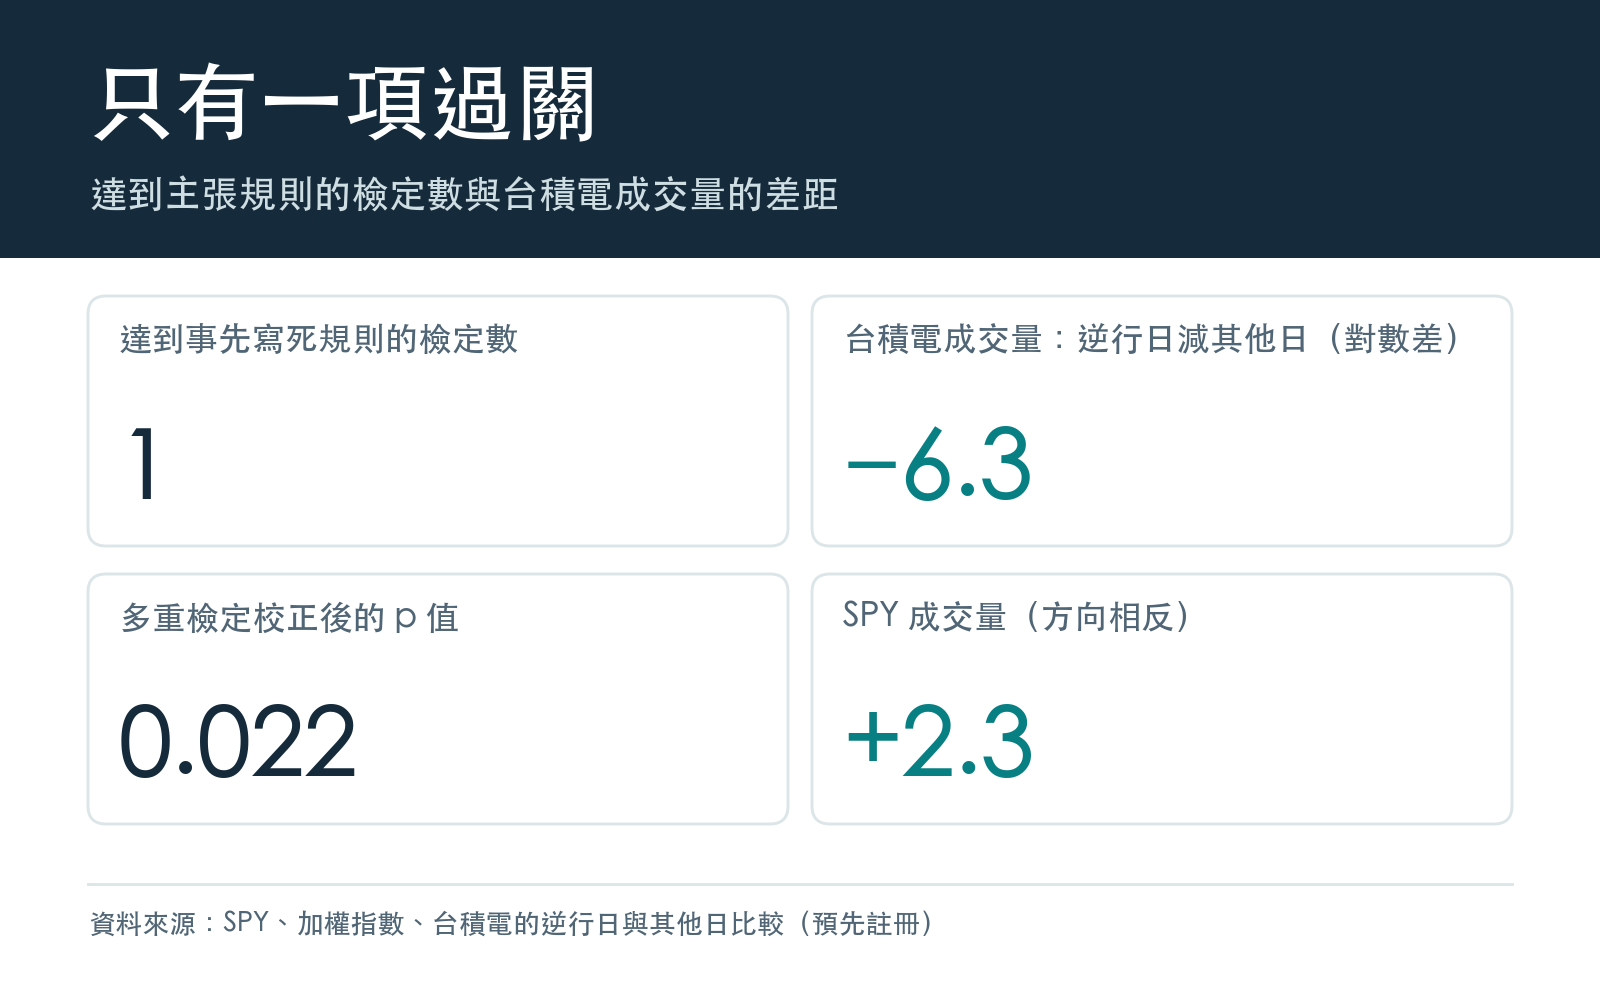
- 八項檢定,一項過關。 過關的是台積電(2330)的成交量:逆行日比其他日低約 6.32 個對數點(約 6%), 校正多重檢定後的 p 值是 0.022。
- 其餘七項沒有過關。 SPY 的報酬、波動、成交量,加權指數的報酬與波動,台積電的報酬與波動,校正後的 p 值最小是 0.4175(台積電波動),其餘都是 1.0000。
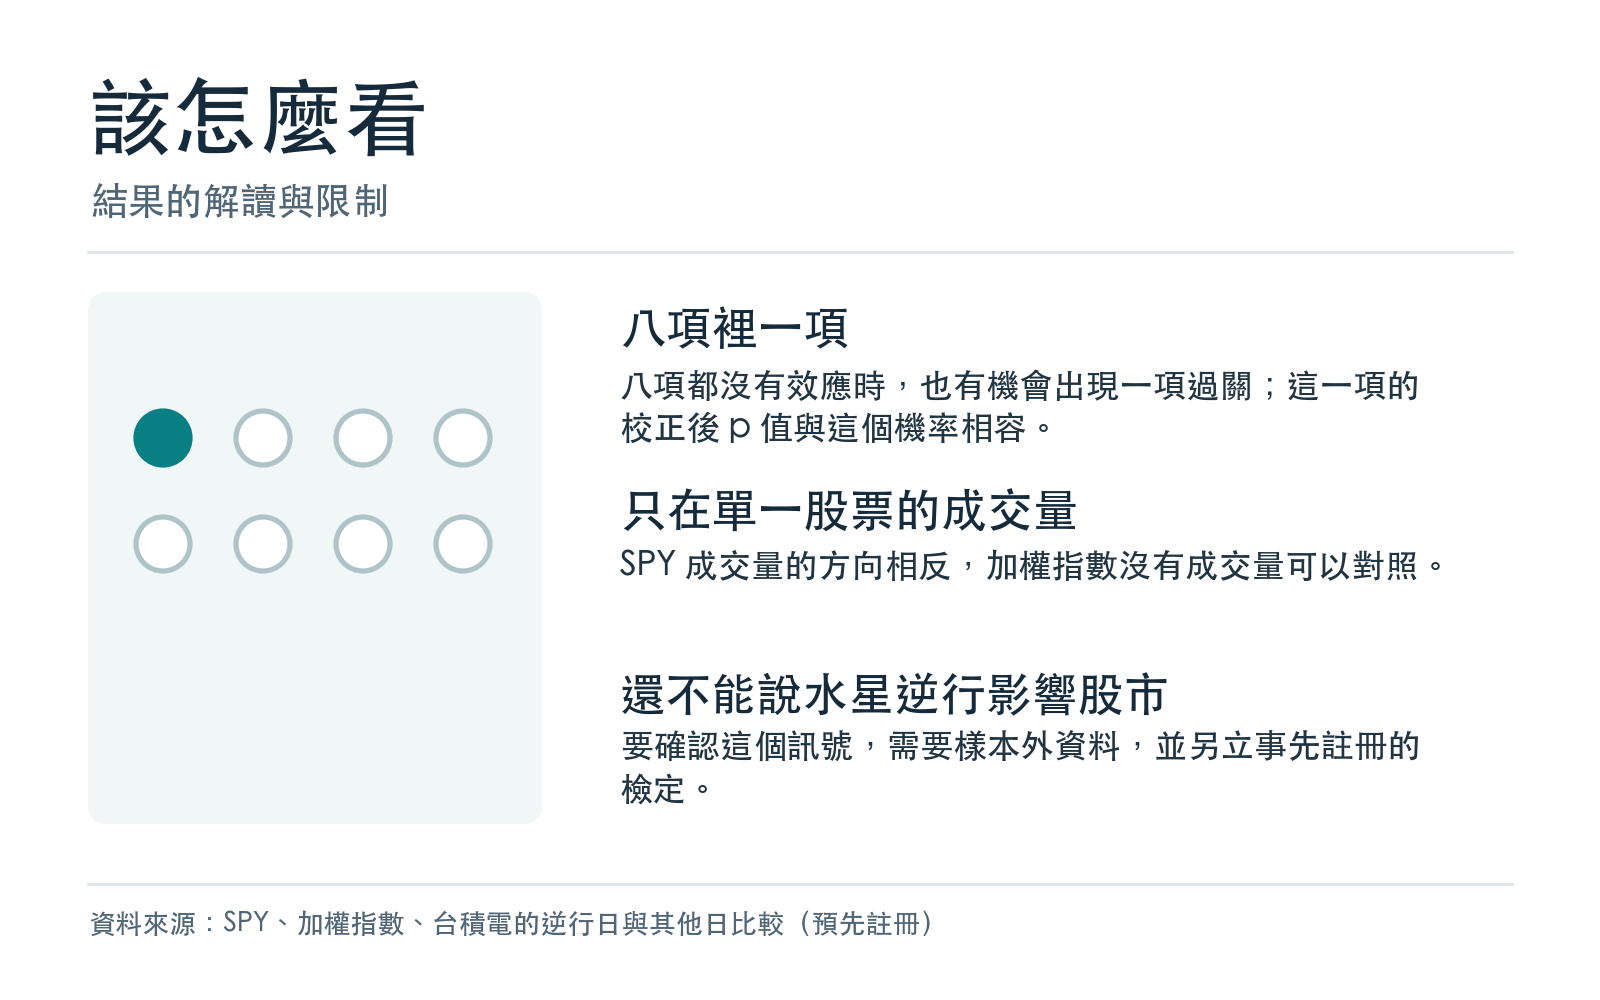
- 這不能讀成「水星逆行影響股市」。 一項對八項、只出現在單一股票的成交量、差距小於這個檢定能可靠偵測的幅度,而且另外兩種檢驗方法不支持。
- 這是一份檢定結果,不是已確立的發現。 沒有任何交易含義;要確認這個訊號,需要樣本外資料和另一次事先註冊的檢定。
我們怎麼檢驗
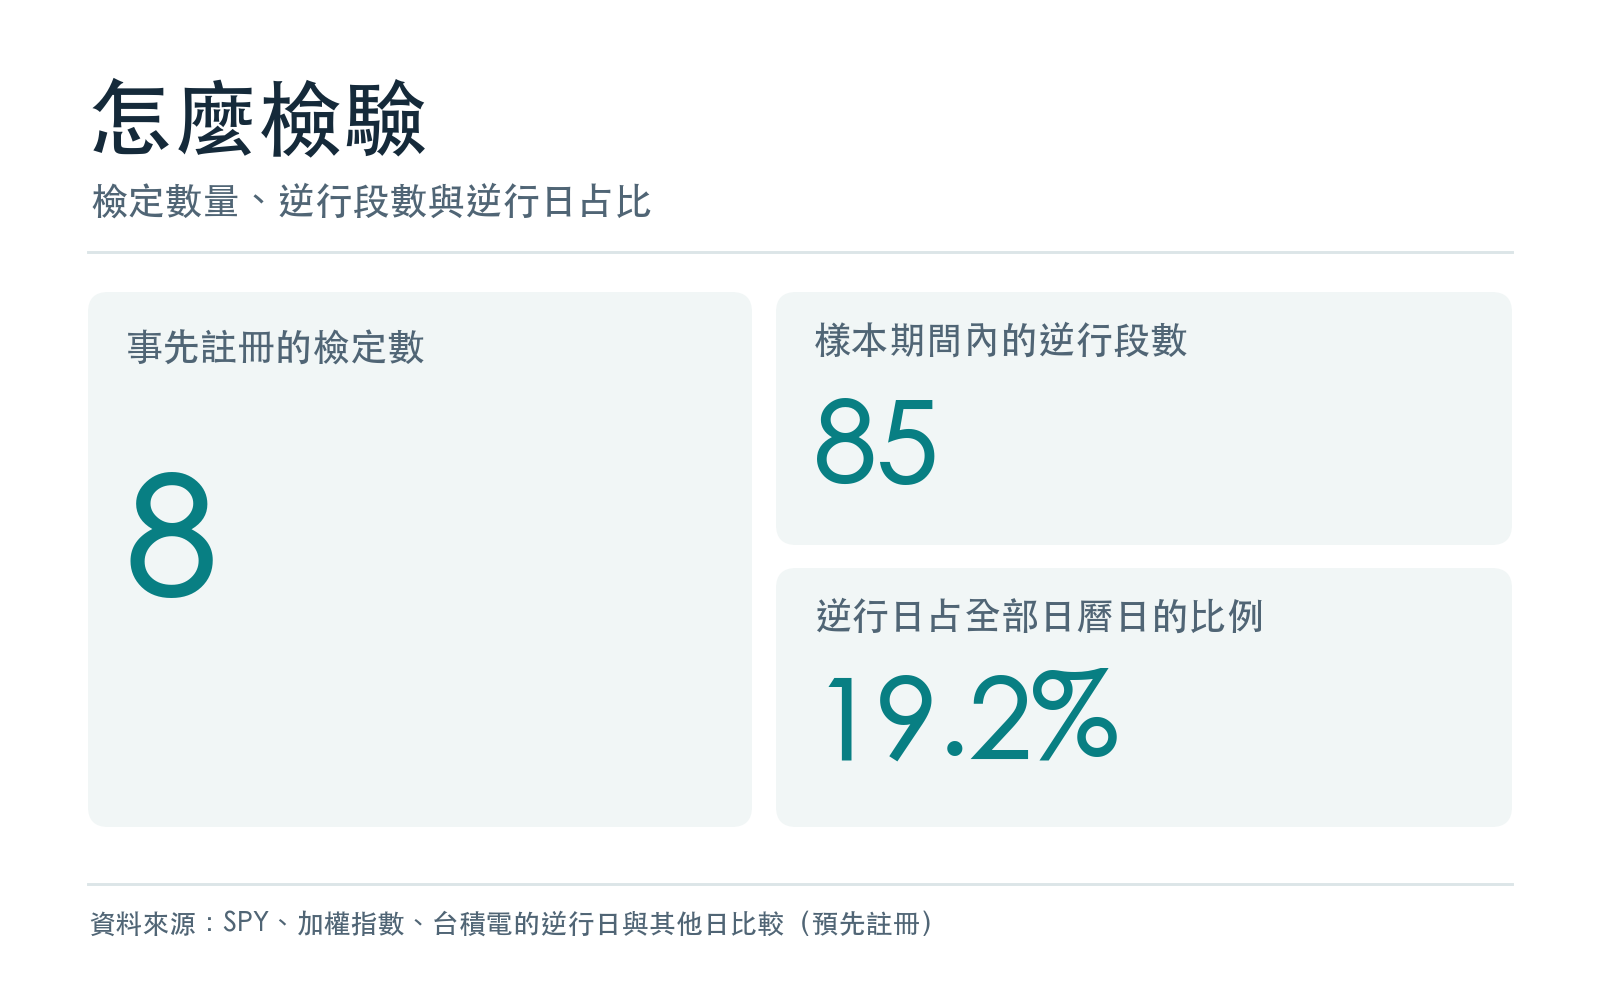
逆行日怎麼定。 我們用公開的行星軌道近似參數,自己算出水星相對地球的視位置,水星的黃經開始倒退就是逆行。 2000 到 2026 年共 85 段逆行,平均每段 22.2 天,逆行日占全部日曆日的 19.2%。 逆行日只由日曆決定,和市況無關,所以這是少見的乾淨處置。
比什麼。 三個市場:SPY(2000-01-03 至 2026-07-29,6,682 個交易日)、 加權指數(2000-01-04 至 2026-03-17,6,423 日)、 台積電(2008-01-02 至 2026-07-10,4,537 日)。 每個市場看三件事:報酬、波動(用每日高低價的區間估算)、成交量;後兩者先扣掉前 250 個交易日的平均水準。 加權指數是價格指數,沒有成交量,所以共 8 項。每一項都算「逆行日的平均」減「其他日的平均」。
怎麼判斷差距是不是偶然。 我們把整份逆行日曆(保留每段逆行的長度與先後順序)平移到市場資料上的其他位置, 每個市場平移到數千個不同的位置(SPY 有 5,696 種,台積電成交量有 3,956 種),看真實日曆的差距在這些「假日曆」裡排得有多極端。 8 項檢定一起做多重檢定校正(Holm 方法)。 主張規則在看結果前就寫死 :校正後 p 值小於 5%,且全樣本平均切成三個等長子期後,至少兩個子期的差距同方向。
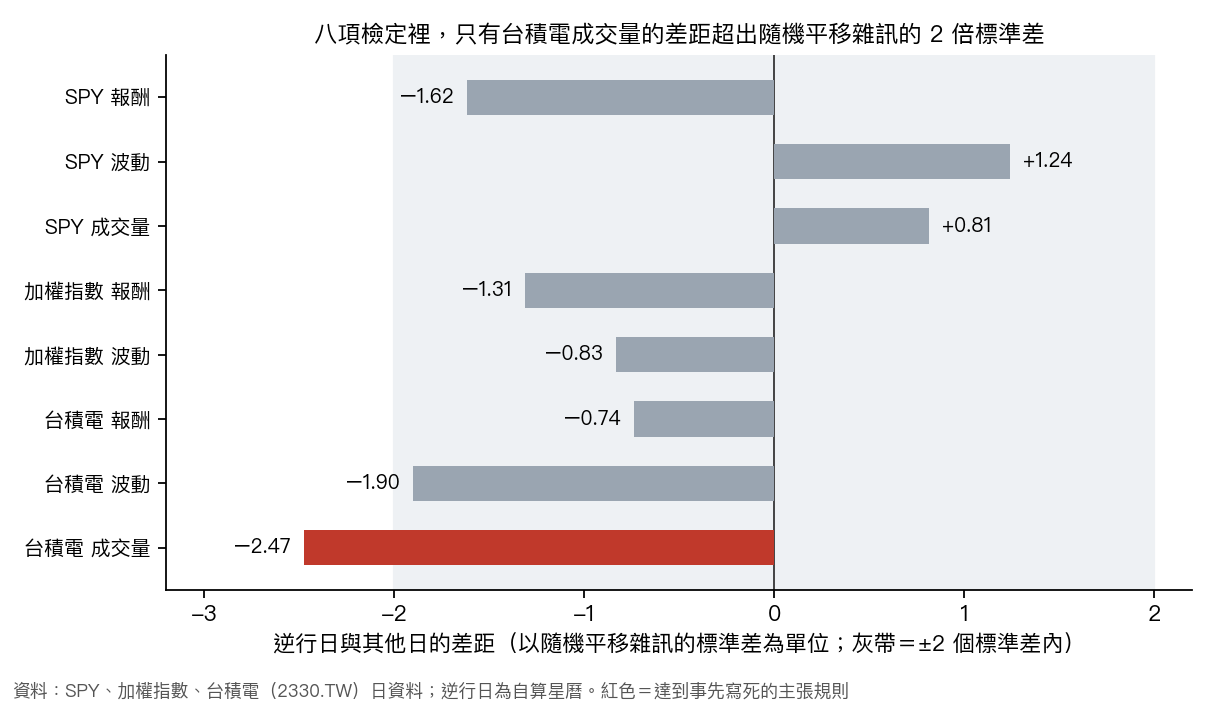
| 市場 | 指標 | 逆行日減其他日 | 平移檢定 p 值 | 校正後 p 值 | 主張規則 |
|---|---|---|---|---|---|
| SPY | 報酬 | −7.94(基點/日) | 0.1955 | 1.0000 | 未過關 |
| SPY | 波動 | +9.91(對數差 ×100) | 0.3798 | 1.0000 | 未過關 |
| SPY | 成交量 | +2.31(對數差 ×100) | 0.6205 | 1.0000 | 未過關 |
| 加權指數 | 報酬 | −5.19(基點/日) | 0.1975 | 1.0000 | 未過關 |
| 加權指數 | 波動 | −2.92(對數差 ×100) | 0.4062 | 1.0000 | 未過關 |
| 台積電 | 報酬 | −4.28(基點/日) | 0.4706 | 1.0000 | 未過關 |
| 台積電 | 波動 | −9.27(對數差 ×100) | 0.0596 | 0.4175 | 未過關 |
| 台積電 | 成交量 | −6.32(對數差 ×100) | 0.0028 | 0.0222 | 過關 |
過關的那一項
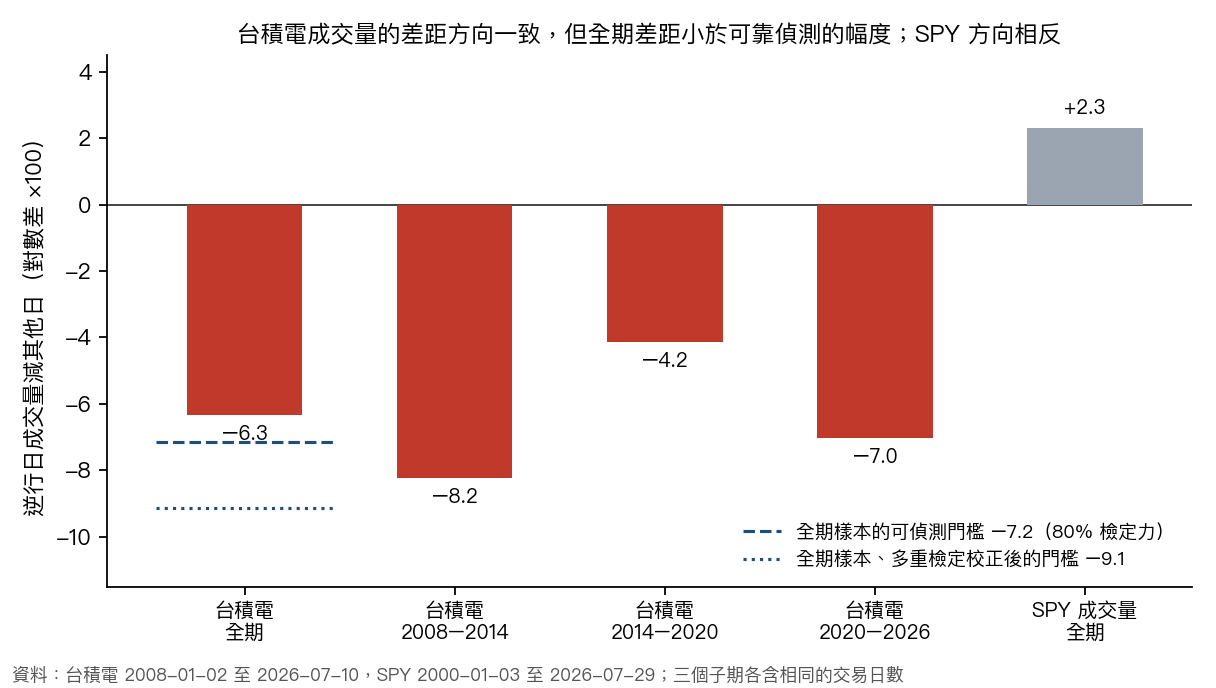
台積電的成交量,在 829 個逆行日(4,324 個有效交易日中)比其他日低 6.32 個對數點, 平移檢定的 p 值是 0.0028,校正後 0.022。三個子期(2008–2014、2014–2020、2020–2026)的差距依序是 −8.24、−4.15、−7.03,方向一致。
這個方向和「逆行期市場更混亂」的說法相反:民間說法預期逆行期成交量放大,台積電的資料顯示的是縮小。
為什麼還不能說水星逆行影響股市
- 八項挑一項。 八項檢定共用一個錯誤率上限:即使八項都沒有真效應,仍有不超過 5% 的機會至少一項過關。 這一項校正後 p 值 0.022,量級與這個機率相容,不是壓倒性的證據。
- 只出現在單一股票的成交量。 SPY 成交量的差距是 +2.31(同樣的單位),方向相反(平移檢定 p 值 0.6205); 加權指數沒有成交量,無法對照。報酬與波動在三個市場都沒有過關。
- 觀察到的差距小於檢定能可靠偵測的幅度。 在 80% 檢定力下,台積電成交量能偵測的最小差距是 7.16(多重檢定校正後 9.14), 觀察到的 6.32 比兩者都小。檢定力不足的檢定一旦過關,估計出來的差距傾向偏大。
- 另外兩種檢驗方法不支持。 改用考慮自相關的標準誤,台積電成交量的 t 值只有 −1.59(落後 17 期); 改用區塊重抽樣,95% 區間是 [−13.42, +2.10],含 0。 反方向的例子是 SPY 的報酬:t 值 −2.03、重抽樣區間 [−16.17, −0.59] 看似顯著, 預先註冊的平移檢定卻是 0.1955。三種方法互相不一致;我們事先指定只看平移檢定,因為它直接模擬「逆行窗隨機落在別處」。
- 次要分析是同一個訊號的變體。 我們另做 24 項敏感度檢定,只有台積電成交量在兩種定義下過關(差距 −7.04 與 −6.92,校正後 p 值都是 0.049), 把陰影期也算進逆行整窗後差距縮到 −3.74、p 值 0.1256。它們共用同一批資料,不算獨立證據。
這份檢定沒有回答的事
- 沒有過關不等於沒有影響。 七項未過關的檢定只表示,在這個樣本與檢定力下,沒有看到達標的差距;比檢定門檻更小的效應無法排除。
- 成交量差距不一定來自水星。 平移檢定處理的是平穩的週期成分;與逆行日曆同步的其他事件,例如除息、財報與選擇權結算的季節性,不一定被排除。
- 三個市場彼此不獨立。 逆行窗相同,八項檢定不是八個獨立樣本。
- 沒有交易含義。 這份分析沒有建立任何策略,也沒有計入交易成本。
- 要確認,需要新資料。 例如 2026 年 7 月 10 日之後的台積電成交量,或另一檔台股的成交量,並且另立事先註冊的檢定。
我們該揭露的細節
- 星曆是自己算的。 軌道參數由我們憑記憶輸入、沒有在計算前對照原表;結果出爐之後,我們才用 NASA/JPL Horizons 與 Astropro 站點表兩份獨立來源核對: 85 段逆行、170 個站點的最大偏差是 0.0149 日(約 21.5 分鐘)與 0.0140 日, 遠低於事先設定的 1 日門檻,所以星曆與檢定都沒有更動。唯一的差異是 2010 年 12 月 10 日:這天的正午前後正好是站點, 研究採用的分類與 Horizons 不同。
- 一個敏感度定義與預註冊字面不同。 預註冊把剔除站點附近交易日的做法寫成「站點日前後各 1 日」,實作剔除的是跨越每次轉換的相鄰 2 日,範圍較窄;程式與結果沒有改動,說明文件已改成實際執行的定義。
- 事先註冊只對結果是盲的。 凍結前我們只看過資料檔的筆數、期間與超限報酬筆數,沒有計算任何逆行與非逆行的差、平均或檢定量;星曆程式則是以公開的站點日期為除錯目標寫成,這些日期的吻合不算獨立檢查。
資料與方法
- 資料:SPY 與台積電的日 OHLC 與成交量(yfinance;SPY 與台積電的報酬使用股息調整收盤價),加權指數日收盤(價格指數,成交量為 0)。
- 逆行日:自算星曆(JPL 的近似軌道參數,求解克卜勒方程);獨立核對來源為 NASA/JPL Horizons(DE441)與 Astropro 水星站點表。
- 推論:日曆循環平移隨機化檢定(3,956 種平移,保留逆行窗長度與順序),八項為單一 Holm 家族;另列考慮自相關的標準誤與區塊重抽樣作為描述性對照,不進入主張規則。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊