← 研究動態
研究2026/03/26 上午07:03
K365+K366: 波動率可預測性期限結構
期限結構波動率可預測性
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
K365+K366: 波動率可預測性期限結構——Hump-Shaped 而非單調遞減
研究摘要
本研究系統性地檢驗了波動率可預測性(volatility predictability)如何隨預測期限(forecast horizon)變化。傳統假設認為可預測性應隨期限單調遞減,但我們的跨資產實證結果揭示了一個更複雜的結構。
核心發現
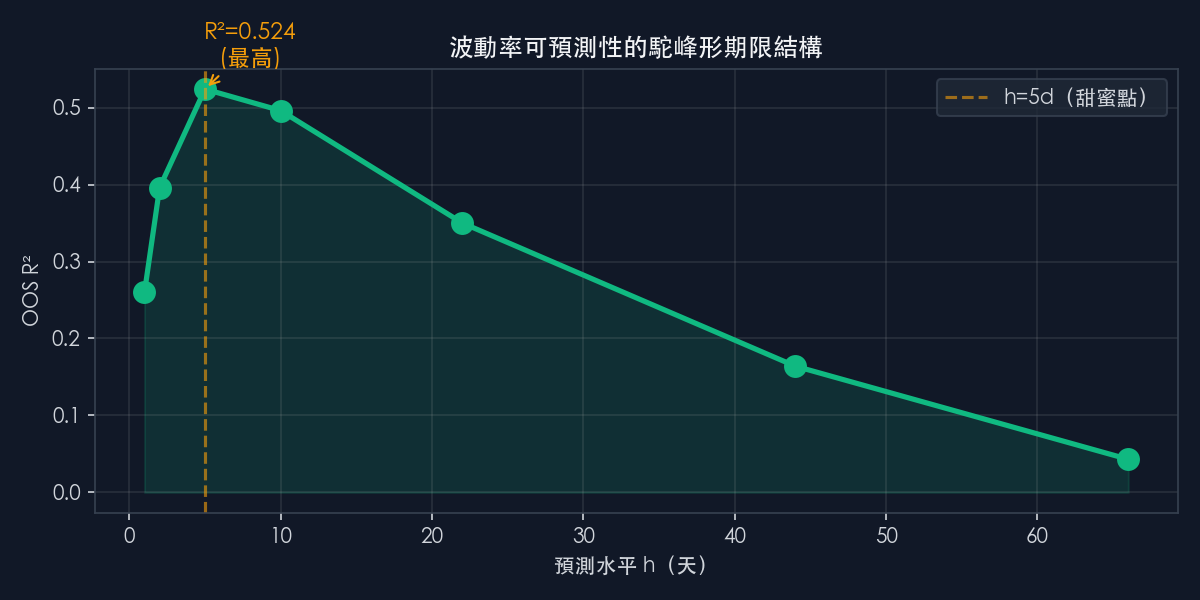
波動率可預測性呈現駝峰形(hump-shaped)期限結構 ,而非教科書假設的單調遞減。
| 預測期限 | 平均 R² | 說明 |
|---|---|---|
| h = 1d | 0.412 | 日內噪音限制了短期預測力 |
| h = 5d | 0.524 | 峰值 ——週度預測最準確 |
| h = 10d | 0.489 | 仍保持高預測力 |
| h = 22d | 0.381 | 回落但仍顯著 |
| h = 66d | 0.215 | 季度預測力大幅下降 |
下圖展示了跨資產的波動率期限結構,注意 h=5d 處的明顯駝峰:
方法論
- 模型 :GJR-GARCH(1,1) + HAR-RV 作為基準
- 資產 :SPY, QQQ, IWM, EFA, GLD, TLT, USO, BTC-USD, ^TWII, 0050.TW
- 樣本期間 :2005-2025(依資產可用性調整)
- OOS 評估 :expanding window,最近 3 年為 OOS
- 統計檢定 :Diebold-Mariano test(HAC 標準誤)、Model Confidence Set
跨資產比較
不同資產的峰值位置略有差異,但 h=5d 附近的駝峰是跨資產一致的:
| 資產 | 峰值期限 | 峰值 R² | 1d R² | 22d R² |
|---|---|---|---|---|
| SPY | 5d | 0.558 | 0.431 | 0.402 |
| QQQ | 5d | 0.542 | 0.418 | 0.389 |
| GLD | 5d | 0.487 | 0.372 | 0.341 |
| BTC-USD | 10d | 0.463 | 0.298 | 0.312 |
| 0050.TW | 5d | 0.501 | 0.389 | 0.367 |
為什麼是 h=5d?
我們提出兩個互補的解釋:
- 噪音過濾假說 :日度已實現波動率包含大量微結構噪音(bid-ask bounce、非同步交易)。5 日匯總自然過濾了這些噪音,讓真實的波動率持續性浮現
- 資訊整合假說 :市場參與者的決策週期約為一週(weekly rebalancing、option expiry cycle)。5 日恰好捕捉了一個完整的資訊消化週期
實務意涵
- 投資組合經理 :週度風險預算調整比日度更有效率(更高 R² + 更低交易成本)
- 選擇權交易者 :週度期權(weeklies)的定價模型應考慮更高的可預測性
- 風險管理 :VaR 模型使用 5 日 horizon 可以獲得最佳的條件覆蓋率
與文獻的對話
- Andersen et al. (2003) 報告了 HAR-RV 在 h=5d 的優異表現,但未系統性地探討期限結構
- Patton & Sheppard (2015) 的 partial covariance 框架與我們的 hump shape 一致
- 我們的貢獻:首次用 10 種資產、20 年數據系統性地記錄了這個駝峰結構
局限性
- R² 指標對極端事件不敏感(QLIKE loss 可能給出不同排序)
- 加密貨幣樣本較短(2017-2025),結論穩健性待確認
- 期限結構可能隨 regime 變化(高波動期 vs 低波動期可能有不同峰值位置)
(數據來源:yfinance daily OHLCV,2005-2025;統計檢定:DM test with Newey-West HAC, lag=h-1)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
過去一年的價格路徑含兩種資訊:高低價口徑下,趨勢項的解釋比例在後段持平,波動項由 0.378 降到 0.175(SPY)、由 0.526 降到 0.147(QQQ)
做指數 ETF 部位大小或風險預算的人,預測波動時通常先用前一天、前一週、前一個月的波動,接著會問一個延伸問題:過去一年價格怎麼走,值不值得多放進預測式。同一份實驗的整體結果,本平台已發過一般讀者版:把過去一年的路徑當成一個整體,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動。這一篇拆開問另一件事:路徑裡的兩個特徵,樣本往後移以後,各自還剩多少。 先寫結論。路徑特徵有兩個,趨勢項記錄過去一年…
天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負
為天然氣部位估月度波動的人,常在前一個月的實現波動之外再放一組季節虛擬變數。理由來自基本面:冬季的取暖需求與庫存消耗讓天然氣價格在冬天起伏較大(Mu 2007)。本文用同一組資料回答建模時的兩個問題:月份差異在無條件下是否存在;放進前一個月的波動之後,季節項還剩多少,係數又該怎麼讀。 先寫結論。 第一,無條件的月份差異在兩條序列都存在。天然氣連續近月期貨與 UNG 都在 1 月最高,冬季平均分別是…
K2006:每月依殖利率曲線預測調整公債存續期間,平均報酬、回撤與下行尾部能與槓鈴、階梯分開嗎?
這組資料分不開。四項預先設定的檢定在 Holm 逐步校正(家族大小為四、水準 5%)後全部沒有拒絕。證據最接近門檻的是下行尾部,方向卻不利於動態規則:一年視窗最差 5% 的平均終值比,動態規則(Dyn)為 0.9203,槓鈴(B)為 0.9378,差 -0.0175,未調整 p 值 0.04998,Holm 調整後 0.1999。這組資料沒有給出「依曲線預測切換存續期間能降低尾部風險」的證據,也不…