巴西今天投票,華爾街押的是兩種完全相反的結局:想為一場外國選舉調整部位之前,先看三格
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
巴西今天投票,華爾街押的是兩種完全相反的結局:想為一場外國選舉調整部位之前,先看三格
巴西今天(十月四日,週日)舉行總統大選第一輪投票。現任總統魯拉要拚第四任,對手是前總統波索納洛的兒子弗拉維歐.波索納洛。兩人勢均力敵,沒人過半的話,十月二十五日再投一次。
CNBC 昨天那篇報導把華爾街的盤算寫得很直白:市場看的是兩條相反的路。弗拉維歐主打財政紀律,他贏,巴西的股票、公債、貨幣預期一起漲;魯拉連任,預期反過來。摩根大通把美元兌巴西里拉寫成「雙峰」:魯拉贏看 5.50,弗拉維歐贏看 4.90。上週五收盤是 5.2226,兩個情境離現價分別是 +5.3% 和 -6.2% 。預測市場 Kalshi 給弗拉維歐六成、魯拉三成九的勝率。
手上有巴西 ETF、拉美基金或新興市場一籃子的人,這個週末大概都在想同一件事:開票前要不要先動?
這篇不猜誰會贏。我們換一個角度,把它拆成三格:反應有多大、塵埃什麼時候落、你手上真正有多少巴西。三格都看過,再決定動不動。
第一格:反應有多大
先看歷史。巴西從二〇〇二年起每四年選一次總統,第一輪都在十月初的週日,二十多天後決選。我拿美國掛牌的巴西 ETF(EWZ),算每一次投票後第一個交易日的漲跌,再放進二〇〇〇年以來 6,593 個交易日裡排名。
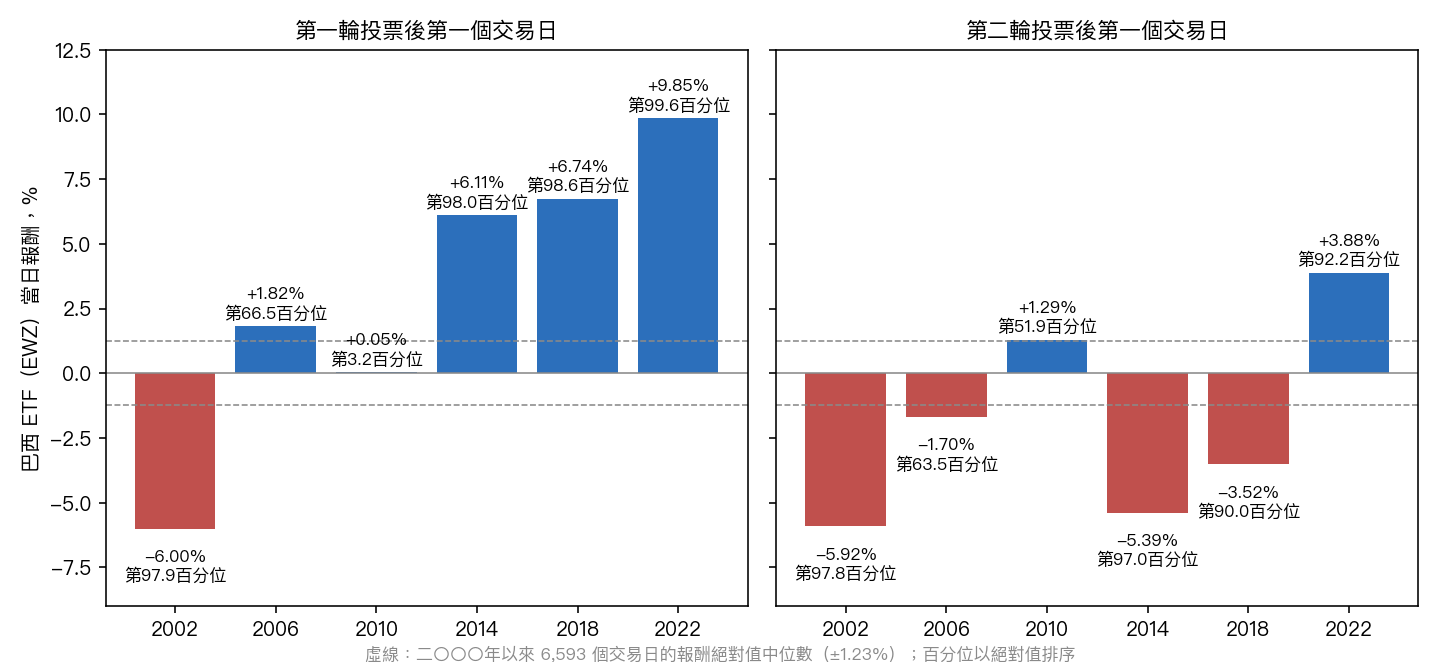
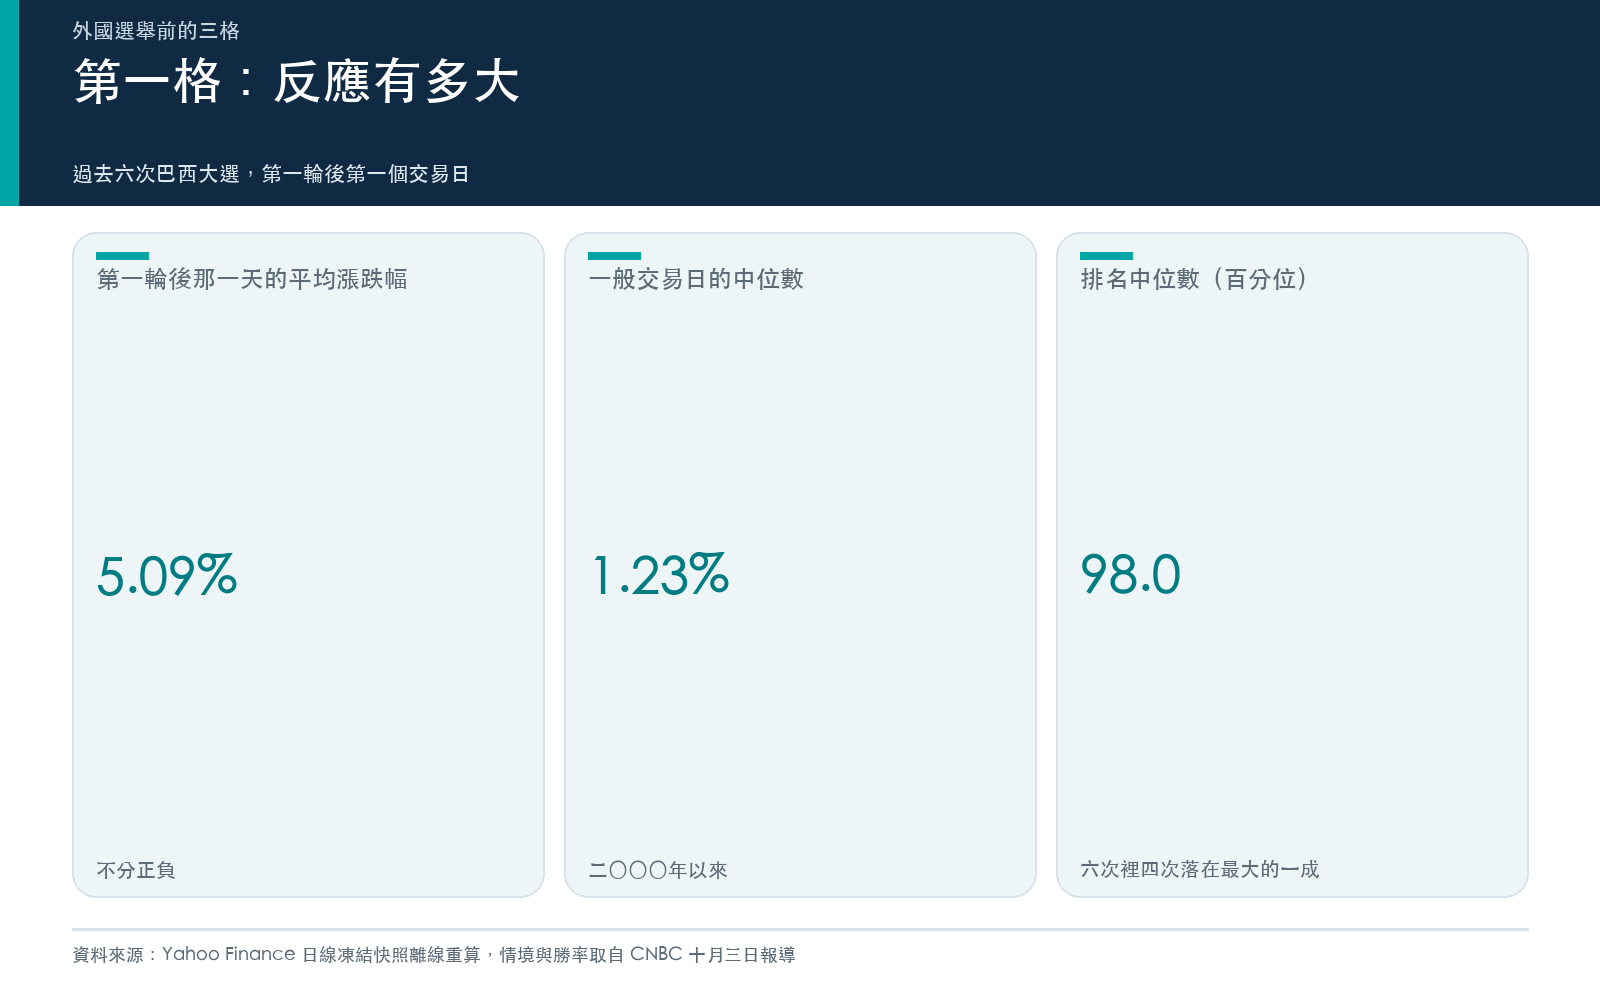
第一輪之後那一天,六次的平均漲跌幅(不分正負)是 5.09% 。一般的交易日是多少?全部交易日的中位數只有 1.23% 。六次裡有四次,落在這二十六年來最大的那一成日子裡,排名的中位數是第 98.0 百分位。
二〇二二年那次最誇張:第一輪後的週一,EWZ 一天漲了 9.85% ,巴西股市指數漲 5.54% 。當時民調普遍看魯拉大幅領先,結果波索納洛的得票比民調高出一截,市場一次補漲。
這跟我們熟悉的美國事件很不一樣。四月那篇〈事件減倉的反直覺代價〉測的是美國的利率會議、非農和通膨公布日:二〇〇六到二〇二五年,事件日的波動只比平常高一點,為了這些日子減碼,每年反而少賺約 1.77% 。七月那篇〈選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週〉看美國期中選舉,選後隔天 VIX 平均只跌 4.9% ,市場的緊張在投票前三、四週就退得差不多了。
巴西的第一輪不是這樣。它是少數「排在日曆上、而且真的會讓價格一天跳一大段」的事件。
不過有兩件事要一起記住。第一,樣本只有六次,這是描述,不是規律。第二,方向沒有固定答案:六次裡五次是漲的,但二〇〇二年魯拉第一次當選那年,第一輪後是跌 6.0% 。漲跌取決於開票結果跟市場原本押的差多少,而那個「原本押的」,你在投票前看不到全貌。
第二格:塵埃什麼時候落
很多人以為投完票就沒事了。巴西的資料說:第一輪投完,通常才進入下半場。
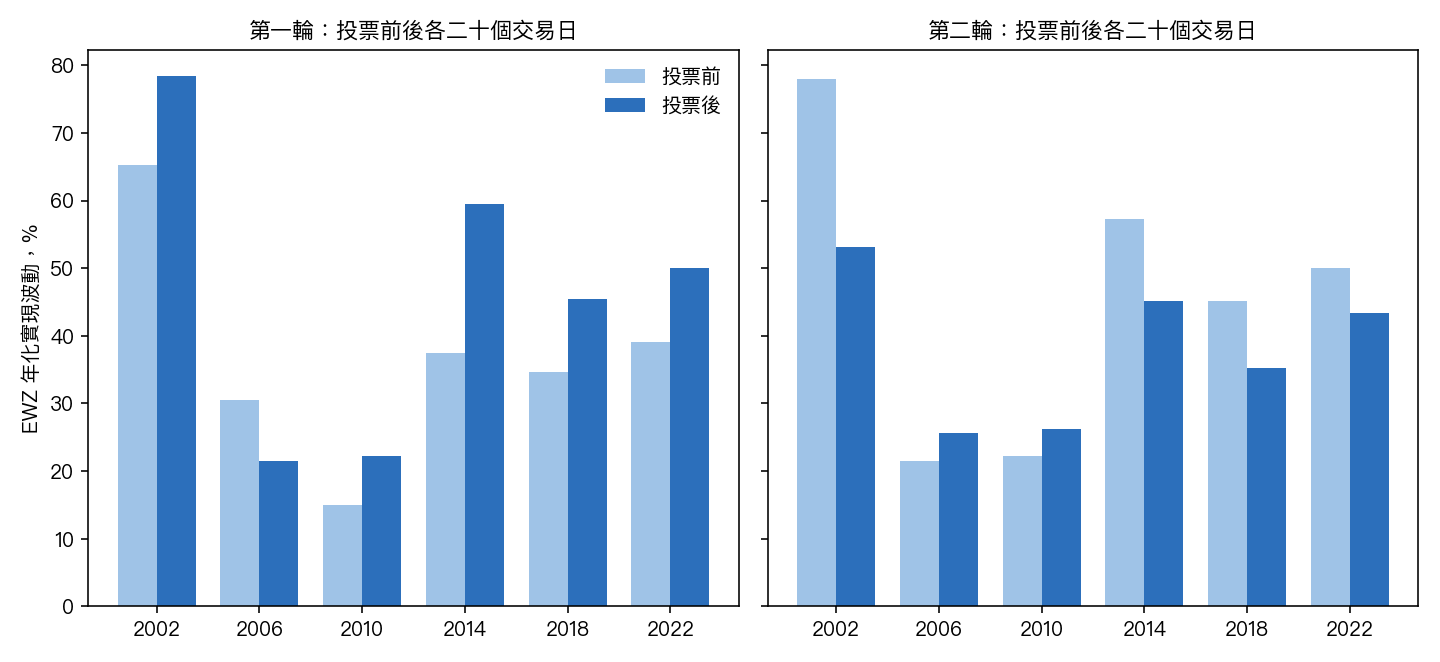
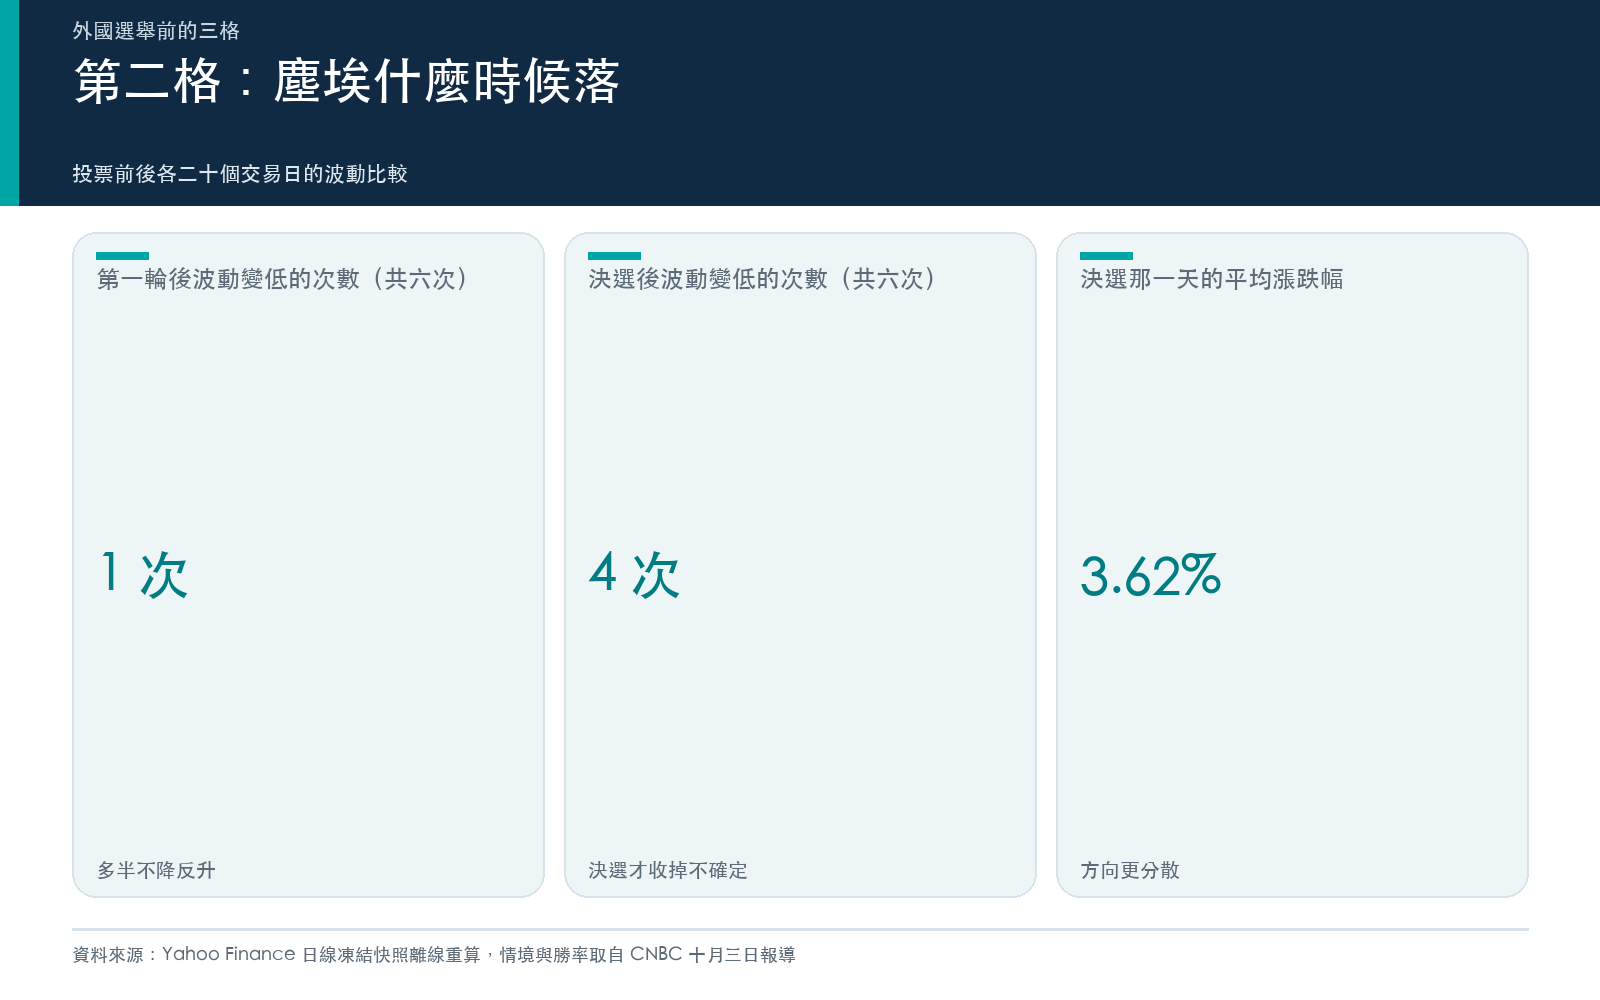
把每一輪投票前、後各二十個交易日的波動拿來比:第一輪之後,六次裡只有 1 次波動變低,其餘五次都變高。決選之後,六次裡有 4 次波動下降。
道理不難想。第一輪只決定誰進決選,接下來三週,民調、結盟、國會席次一路在變,價格天天重新定價。真正把不確定性收掉的,是決選那一天。
決選那天本身也不小。六次的平均漲跌幅是 3.62% ,同樣有四次落在最大的一成裡。只是方向更分散:兩次漲、四次跌。
所以如果你打算「等選完再說」,要先講清楚是哪一個選完。今年的時間表是十月四日第一輪、十月二十五日決選。
第三格:你手上真正有多少巴西
這一格最容易被跳過,卻最影響你該不該動。
六月那篇〈你買了五個新興市場 ETF,風險不一定真的分成五份〉把整體新興市場、印度、巴西、韓國、墨西哥五檔 ETF 的波動放在一起看:一股共同力量就解釋了 77.4% 的變動。但巴西是裡面最「自己走自己的」那一個,巴西和韓國的波動同步程度只有 0.57 ,是五檔裡最低的組合。
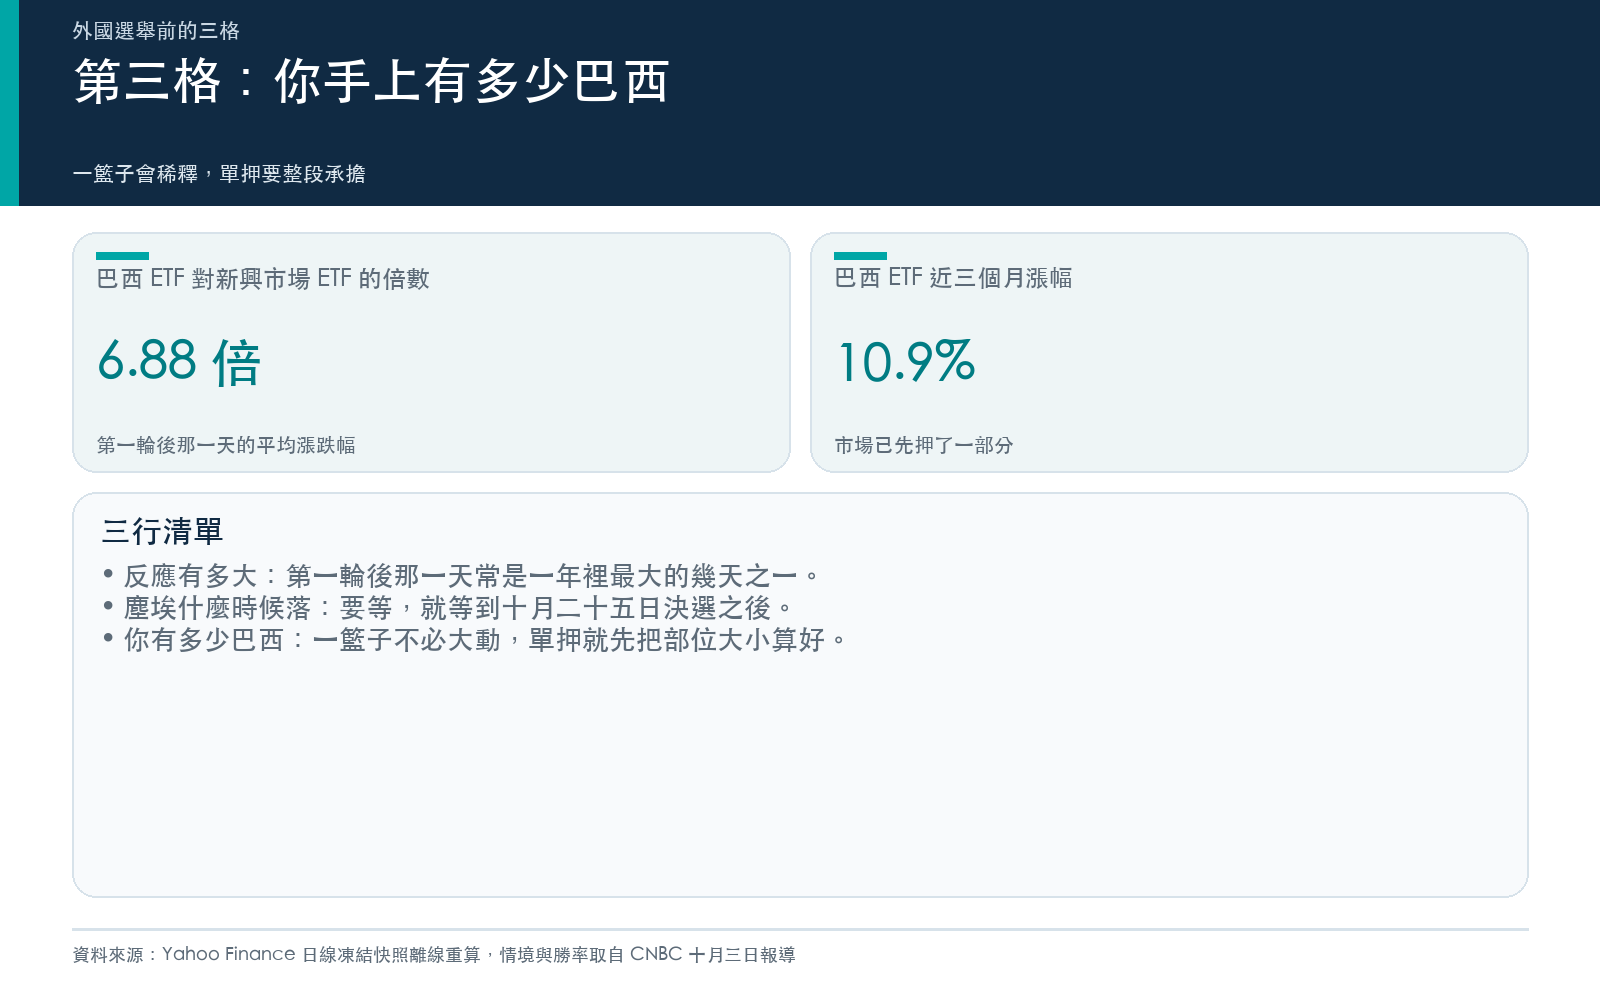
選舉正是那種只屬於巴西的衝擊。過去五次第一輪(二〇〇二年整體新興市場 ETF 還沒上市,所以少一次),投票後那一天 EWZ 的漲跌幅,平均是整體新興市場 ETF(EEM)的 6.88 倍。
這代表兩件事。如果你持有的是新興市場一籃子,巴西只是其中一小塊,選舉衝擊大部分會被稀釋,為它大動部位的理由不強。如果你持有的是巴西單一市場 ETF,你承擔的就是這一整段:七月那篇〈新興市場主權債的波動率,能提前預告 EM 股市風暴嗎?〉量過,二〇一五到二〇二六年 EWZ 的年化波動是 35.1% ,五檔新興市場股票 ETF 裡最高;那篇也確認,拿主權債的波動當提早警報,看不到可用的領先關係。
貨幣那一側同樣要先算進去。八月那篇〈新興市場貨幣的左尾確實比較厚,但「越恐慌跌得越兇」沒出現〉的結論是:新興市場貨幣往下跌那一側本來就比較厚,而且這是平常就在的性質,不是市場一慌才長出來的。換句話說,該在部位大小裡預留的空間,平常就該留,不是投票前一晚才補保險。
現在的價格,押了多少
最後看一眼投票前的盤面。上週五收盤,EWZ 近三個月漲了 10.9% ,同期 EEM 只漲 3.0% ;今年以來 EWZ 漲 21.4% 。CNBC 引述摩根大通的觀察:弗拉維歐的民調每往上一天,巴西 MSCI 指數平均漲 0.25% 。
市場已經先押了一部分。四月那篇〈跟單政治人物的真相〉講的是同一個道理:等消息傳到你手上,價格通常已經動過了。現在跟著民調去追,買到的是別人已經押過的那一段。
另一個數字值得一起看:EWZ 最近二十個交易日的年化波動是 21.7% ,比二〇〇〇年以來二十日波動的中位數 28.4% 還低。對一個歷史上會在開票隔天跳五、六個百分點的事件,盤面顯得相當平靜。這不代表會出事,只代表平靜本身不是安全的證據。
把三格寫成三行
一、反應有多大:巴西第一輪後那一天,歷史上常常是一年裡最大的幾天之一,方向看開票跟民調差多少,不看誰比較「對市場好」。
二、塵埃什麼時候落:第一輪之後波動多半更高,十月二十五日決選之後才比較可能退。要等,就等到那一天。
三、你有多少巴西:一籃子新興市場,選舉衝擊大多被稀釋,不必為它大動;單押巴西,就要接受一天可能動五個百分點以上,部位大小在投票前就該按這個算好,而不是賭結果。
這三行裡沒有「誰會贏」。那一題,預測市場和民調都還在吵。
資料與限制
歷史樣本是巴西二〇〇二、二〇〇六、二〇一〇、二〇一四、二〇一八、二〇二二年六次總統大選的第一輪與決選,投票都在週日,以下一個美股交易日的 EWZ 報酬計算;百分位以二〇〇〇年七月 EWZ 上市到二〇二六年十月二日所有交易日的報酬絕對值排序。實現波動以日報酬標準差乘以兩百五十二的平方根年化。EWZ 是美元計價,漲跌同時包含巴西股價與里拉匯率;二〇二二年那一天美股大盤也漲了 2.64% ,部分漲幅來自全球行情。六次是很小的樣本,本文只做描述,不做檢定,也不代表今年會重演。勝選機率、匯率情境與民調對股價的影響取自 CNBC 十月三日報導中引述的 Kalshi 與摩根大通,是第三方的看法,不是我們的預測。引用的研究樣本各自截止在發文前。
本期精選
- 事件減倉的反直覺代價:FOMC/NFP/CPI 避險策略全面劣於被動配置(四月二日)
- 跟單政治人物的真相:就算他們有內幕,等你看到文件,雨早就停了(四月三日)
- 你買了五個新興市場 ETF,風險不一定真的分成五份(六月二十日)
- 新興市場主權債的波動率,能提前預告 EM 股市風暴嗎?一次誠實的否定(七月四日)
- 選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週(七月二十一日)
- 新興市場貨幣的左尾確實比較厚,但『越恐慌跌得越兇』沒出現(八月二十五日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊