VIX 對未來一個月波動的解釋力,在五個市場時期從 24% 到 64%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
我們用 1993 年到 2026 年、共 8,325 個交易日的資料,把市場切成五個時期,看 VIX 恐慌指數的高低,能解釋接下來一個月股市波動變化的多少比例。五個時期的差距很大:最高是 2000 到 2007 年的 64%,最低是 2012 到 2020 年的 24%。
這個研究只描述各時期的差距有多大,沒有檢定五個時期是否相同。因此不能說 VIX 的解釋力「33 年來從未改變」或「從未失靈」。
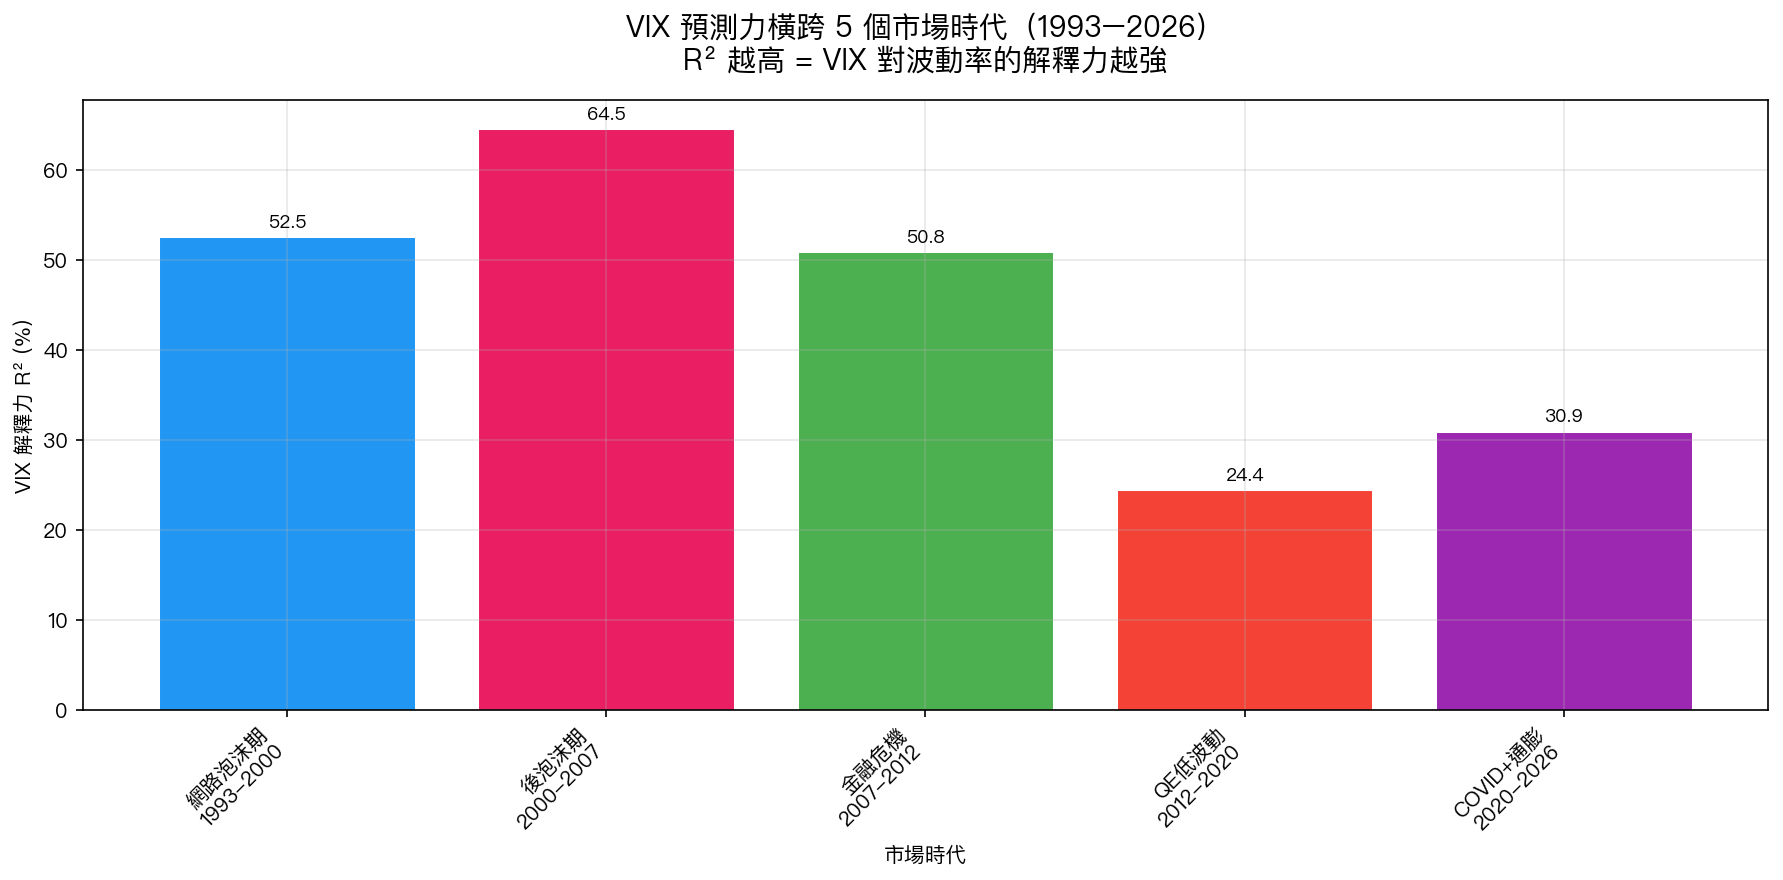
圖:各時期 VIX 對其後 22 個交易日波動的解釋比例(R²,單位 %)。資料:yfinance,1993–2026。
五個時期各是多少
| 時期 | VIX 解釋比例 | 平均 VIX |
|---|---|---|
| 網路泡沫(1993–2000) | 52% | 18.5 |
| 後泡沫(2000–2007) | 64% | 19.3 |
| GFC(2007–2012) | 51% | 26.3 |
| QE 低波(2012–2020) | 24% | 15.0 |
| COVID 後(2020–2026) | 31% | 21.0 |
- 1993–2000:網路股熱潮期間,解釋比例 52%。
- 2000–2007:泡沫破裂後的七年,解釋比例最高,64%。
- 2007–2012:全球金融危機期間,解釋比例 51%,平均 VIX 也最高(26.3)。
- 2012–2020:聯準會量化寬鬆,VIX 長期偏低,解釋比例最低,24%。
- 2020–2026:疫情、通膨與升息,解釋比例 31%。
怎麼讀這些數字
「解釋比例 52%」的意思是:在那段期間內,接下來一個月波動大小的變化,有 52% 可以由當天的 VIX 高低對應出來。它不是「猜對的機率」,也不是對未來的保證。
2012 到 2020 年解釋比例最低,同一時期 VIX 本身的起伏也最小(標準差 3.71,其他時期介於 6.27 到 10.74)。這兩件事同時出現,本研究沒有檢驗它們之間有沒有因果關係。
五個比例的離散程度(變異係數 0.33)只是描述這五個數字有多分散,不是統計檢定的結果。
這些結果不能說明什麼
- 不能說明 VIX 的預測力不隨時代改變。研究沒有做「各時期是否相同」的檢定,也沒有估計這些比例的誤差範圍。
- 不能說明 VIX 在所有時期都足夠。在 2007–2012 與 2020–2026 兩個時期,另外加入波動率動量(近 20 日與 60 日波動的比值)後,解釋比例分別多了 2.2 與 3.7 個百分點,比其他時期的增加量大。
- 這些都是「樣本內」數字:同一段資料既用來估計、也用來評估,沒有拿一段沒看過的資料來驗證。
- 沒有計入交易成本,也沒有把結果轉成投資規則,不構成投資建議。
- 資料來自 yfinance 單次下載,沒有固定快照,重新下載可能得到略有不同的數字。
結論
在這份 1993 到 2026 年的資料裡,VIX 對未來一個月波動的解釋比例在各時期從 24% 到 64% 不等,2012 到 2020 年最低。這組數字說明差距的大小,沒有回答這個差距是否只是抽樣誤差,也沒有回答 VIX 在樣本外是否同樣有效。
本文基於實驗 K752(腳本:experiments/k752_vix_sufficiency_eras.py,結果:experiments/k752_vix_sufficiency_eras_results.json)。資料來源:yfinance,期間:1993–2026,樣本:8,325 個交易日。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊