一家台積電,兩個波動率:美股在狂跳,台股卻很淡定
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電只有一家,但它同時掛在兩個市場。台北這邊是 2330,紐約那邊是掛牌的 ADR,代號 TSM。理論上背後是同一批晶圓、同一份財報、同一群客戶,價格該亦步亦趨才對。
過去兩年多數時候也確實如此。但這幾週,兩邊的「跳動幅度」被拉開到一個很少見的距離。
美股那邊的台積電,最近像坐雲霄飛車
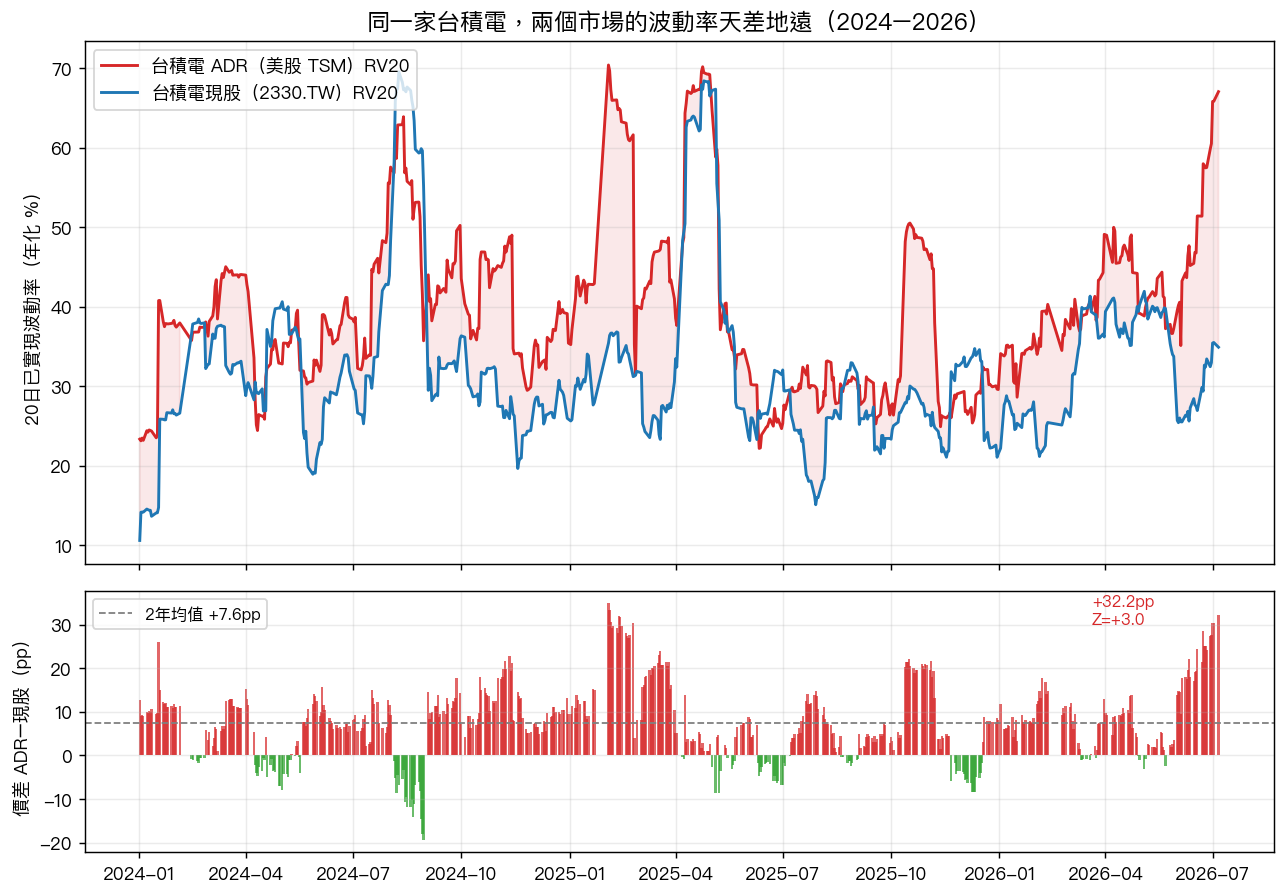
先看數字。我用最近 20 個交易日的收盤價,算出兩邊各自的「已實現波動率」,講白話,就是這段時間股價實際上下甩動的劇烈程度,換算成年化的百分比。
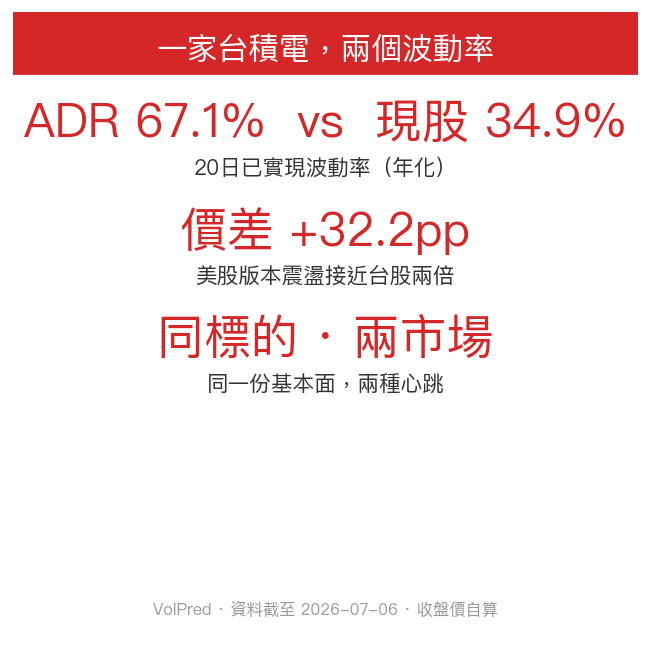
- 美股 ADR(TSM): 67%
- 台股現股(2330): 35%
差了 32 個百分點。同一家公司,美股版本的震盪幅度接近台股版本的兩倍。
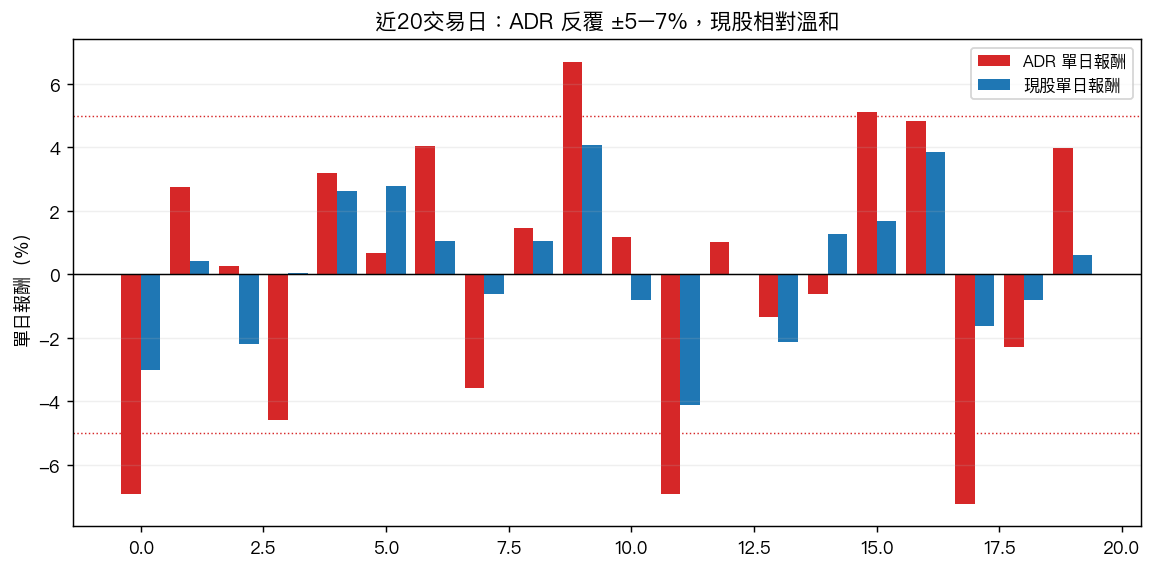
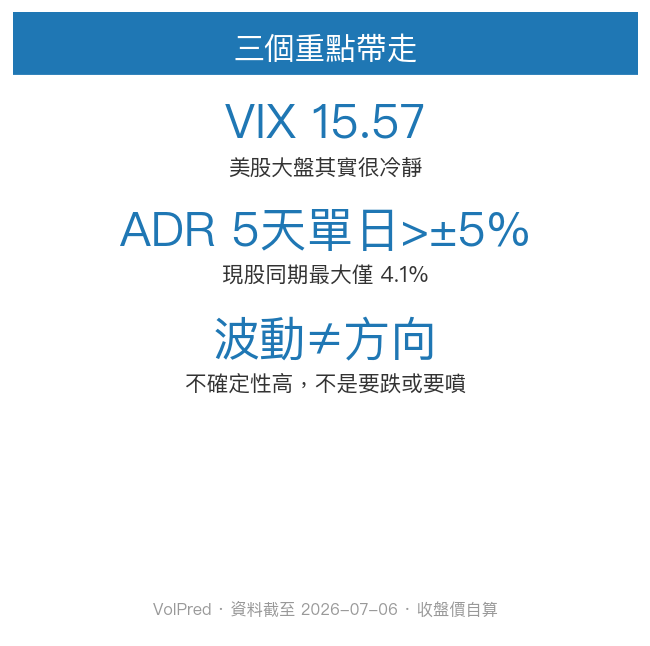
這不是某一天被一根長黑或長紅灌出來的假象。把那 20 天裡波動最大的一天拿掉重算,ADR 還是有 63%,故事沒變。真正的原因藏在每一天:光是最近 20 個交易日,台積電 ADR 就有 5 天單日漲跌超過 5% ,最兇的一天摜了 7.2%。反觀台股現股,同期間單日最大也就 4.1%,一次 5% 都沒有。
美股的台積電,最近是真的在坐雲霄飛車。
這個價差,兩年來排到前 1%
單看一個「差 32 個百分點」不夠,得放進歷史裡才知道算不算極端。
我把 2024 年到現在、每一天的「ADR 波動率減去現股波動率」都算出來,得到一條價差的時間序列。它平常的平均值大概是 +7.5 個百分點,美股版本本來就會稍微跳一點,這很正常,畢竟交易時段更長、參與的國際資金更雜。
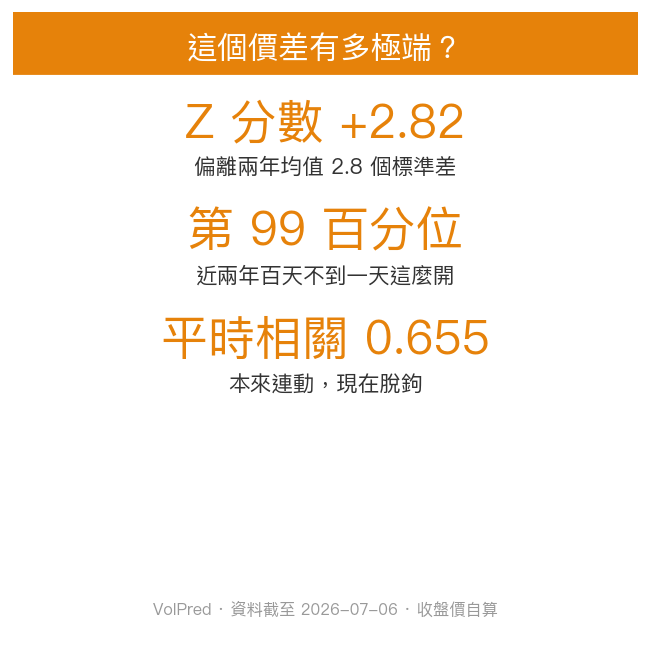
但現在這個 +32 個百分點,換算成統計上的 Z 分數是 +2.8 ,落在近兩年的 第 99 百分位 。翻成人話:這兩年裡,兩邊波動率被拉開到這麼遠的日子,一百天裡不到一天。
而且平常這兩條波動率是高度連動的(相關係數 0.66),會一起漲、一起冷。現在卻明顯脫鉤,一邊燒起來,另一邊按兵不動。
有意思的是,美國大盤其實很平靜
你可能會猜:是不是美股整體在恐慌?剛好相反。
反映美股整體恐慌情緒的 VIX 指數,現在是 15.57 ,比它自己過去 90 天的平均值 20 還低一截。整個美國市場是偏冷靜的。
所以這波高波動很難用「大盤在抖」來解釋,整個美股其實挺冷靜。震盪是 衝著台積電這一檔來的 。市場在拿美股時段,專門對台積電這家公司重新定價。地緣政治的風吹草動、AI 晶片需求到底是真需求還是估值泡沫的爭論、還有大客戶動向,這些訊息一有風吹草動,交易員第一時間反應的地方,是流動性最深、外資最集中、又能 24 小時接軌全球新聞的美股時段。
台北的現股呢?多數時候是「隔天早上才補反應」,而且台股有漲跌幅的緩衝,日內能甩的幅度天生比較收斂。於是同一則新聞,美股當天就用一根大 K 消化完,台股要分好幾天慢慢跟。波動率的差距,就是這樣被撐開的。
選擇權市場也認同這個判斷
已實現波動率講的是「已經發生的過去」。那市場對「接下來」的看法呢?
看選擇權定價出來的隱含波動率。台積電 ADR 最近到期的價平選擇權,隱含波動率報在 65% 上下 ——跟已實現的 67% 幾乎貼齊。這代表市場不覺得這波劇烈震盪只是一時,而是預期它還會延續一段時間。買賣選擇權的真金白銀,投給了「高波動會持續」這一票。
對一般投資人,這代表什麼
三件事值得記住:
第一,別把 ADR 的劇烈波動直接套到台股部位上。 你手上的 2330,這陣子的實際震盪只有美股版本的一半。看到 ADR 昨晚崩了 7% 就恐慌殺出台股,可能是被放大的情緒嚇到。
第二,這種脫鉤通常不會永遠持續。 兩邊波動率長期是連動的,現在拉到近兩年極端。歷史上這種極端讀數之後,價差多半會慢慢收斂,要嘛台股補跟上、要嘛 ADR 先冷卻。哪一種先發生,取決於後面的新聞往哪走。
第三,波動大不等於方向明確。 這 20 天裡 ADR 有大漲 6.7% 的日子,也有大跌 7.2% 的日子。高波動的意思是「不確定性高」,不是「要跌了」也不是「要噴了」。把波動當方向來賭,通常是兩面挨巴掌。
同一家台積電,同一份基本面,卻在兩個市場走出兩種心跳。這種時候,與其猜哪邊對,不如先認清一件事:現在市場對台積電的「不確定性定價」正處在兩年來的高點,而且大部分焦慮,都塞在美股那個時段裡發洩。
本文數據來自公開市場收盤價(TSM、2330.TW、VIX),波動率為作者自行計算,資料截至 2026-07-06。已實現波動率為 20 日滾動年化標準差;隱含波動率取自最近到期價平選擇權。本文為市場觀察與波動率分析,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊