同一份分歧資料,三個估計層次給三個答案——K1585 的 null 該怎麼讀
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
同一份分歧資料,三個估計層次給三個答案——K1585 的 null 該怎麼讀
我們先前寫過〈經濟學家吵得越兇,市場越危險?資料給的答案是反的,而且連反的都站不住〉,那篇回答的是 K1585 的主問題:專業預測者的意見分歧,能不能在波動率指數之外增量地預測標普 500 的未來已實現波動。答案是不能,而且原始分組對比的方向還與直覺相反。那個結論沒有變。
這篇問的是它下面那一層: 同一份資料的三個估計層次,答案的符號並不一致,該以哪一個為準?
這不是修辭。K1585 的結果檔裡,無條件分組給的是負向對比(分歧高、後續波動低),條件 HAC 迴歸給的是正向且顯著的偏效果(分歧高、後續波動高),樣本外評估則在短天期上讓兩把損失尺指向相反的方向。三者若被當成對同一個問題的三次獨立回答,那就是一份自相矛盾的結果檔。本文的主張是: 它們估的不是同一個量,符號不一致本身不是瑕疵;真正的 null 該寫成這樣:沒有任何一個層次的訊號能一致地帶到樣本外。
設定:三個層次各自的樣本與條件集
分歧指標取自費城聯準銀行專業預測者調查的離散度工作表(D2,T+4 視野),以實質 GDP 成長率與 GDP 平減指數兩份四分位距做 log1p 後取平均。季頻資料 226 季,涵蓋 1968Q4 至 2026Q2。市場端是標普 500 ETF 與波動率指數日線,2000-01-03 至 2026-06-26,共 6660 個交易日,seed 42。
可得性處理是這份實驗的前提:調查季末加 45 個日曆日才允許該季數值進入資料,之後日頻前向填補,再整體落後一日;波動率指數收盤價同樣先落後一日再取擴張窗 z 分數。樣本外迴圈另有一層保護,對視野 h 的第 i 個預測點,訓練資料只用到第 i-h 列以前,確保重疊的目標都已完全實現。
三個層次的差別在此:
| 層次 | 樣本 | 條件集 | 估的是什麼 |
|---|---|---|---|
| 無條件分組 | 高波動率指數子樣本(n=976 與 n=1009) | 僅以分歧 z 分數是否大於零切分 | 兩組後續已實現波動的平均差 |
| 條件 HAC 迴歸 | 全樣本(h=21 為 6388 列、h=5 為 6404 列) | 波動率指數 z 分數、落後對數已實現波動、落後報酬、落後絕對報酬 | 控制上述變數後分歧的偏斜率 |
| 樣本外預測 | 擴張窗(h=21 為 5367 點、h=5 為 5399 點) | 同上,但參數只用當期以前的資料估計 | 加入分歧後的預測損失變化 |
三個層次的樣本不同、條件集不同、參數是否用到未來資訊也不同。要求它們給同號的答案,本身就是誤置的期待。
第一層:無條件分組,方向是負的,而且誤差帶跨零
把高波動率指數的日子依分歧高低切成兩堆,後續二十一日已實現波動的平均值換算年化如下。
| 分組 | n | 後續二十一日已實現波動(年化) | 分歧中位數 | 波動率指數中位數 |
|---|---|---|---|---|
| 高波動率指數/低分歧 | 976 | 30.48% | 0.472953 | 26.06 |
| 高波動率指數/高分歧 | 1009 | 24.36% | 0.674673 | 26.29 |
| 低波動率指數/低分歧 | 2959 | 13.39% | 0.471969 | 13.86 |
| 低波動率指數/高分歧 | 1444 | 14.29% | 0.616742 | 17.62 |
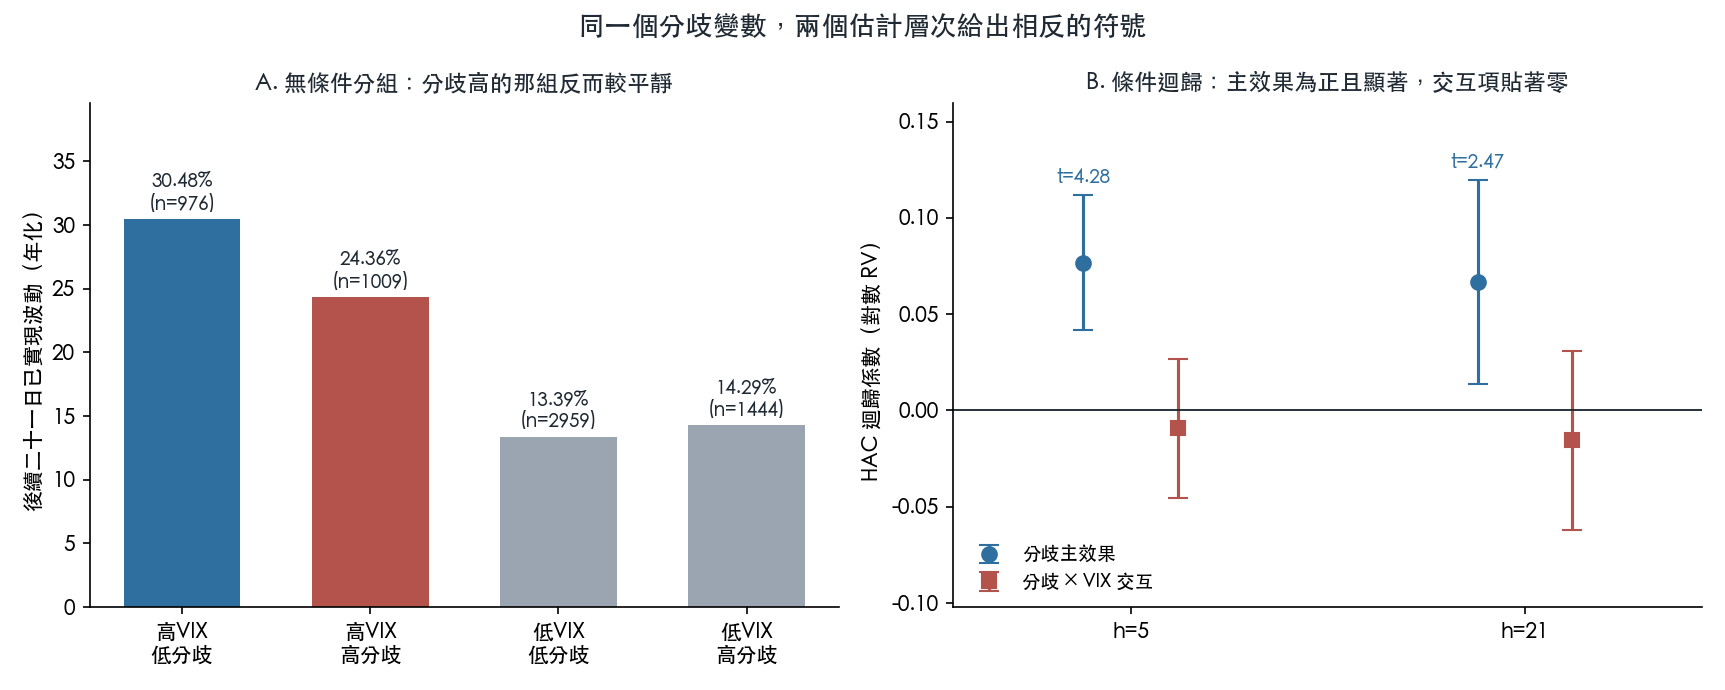
兩個高波動率指數分組的波動率指數中位數幾乎相同(26.06 對 26.29),因此這個對比不是「分歧組其實比較不緊張」的假象,切分之後,兩組的不確定性水位是對齊的。
但移動區塊拔靴法給出的誤差帶跨過零。四個目標的檢定結果:
| 目標 | 一致組減分歧組 | 九成五信賴區間 | 單邊 p 值 |
|---|---|---|---|
| 後續二十一日已實現變異數 | 0.002793 | [-0.000375, 0.006391] | 0.044 |
| 後續五日已實現變異數 | 0.000643 | [-0.000213, 0.001648] | 0.0875 |
| 後續二十一日尾部事件率 | 0.055422 | [-0.072370, 0.189370] | 0.1875 |
| 後續二十一日最大跌幅 | -0.011053 | [-0.027615, 0.004688] | 0.917 |
四個目標的區間全部含零,其中最大跌幅那一列的點估計還指向另一個方向。單邊 p 值 0.044 在傳統門檻之下,但同一個統計量的區間估計包含零,這是單邊檢定與區間估計對同一份資料的標準張力,不是兩份互斥的證據。
第二層:控制之後符號翻正,而交互項貼著零
全樣本 HAC 迴歸(Newey-West)的結果與第一層符號相反。
| 視野 | 分歧主效果 | HAC t | HAC p | 分歧 × 波動率指數 | 交互項 HAC t | 交互項 HAC p |
|---|---|---|---|---|---|---|
| h=5 | 0.076634 | 4.2809 | 0.0000186 | -0.009361 | -0.5078 | 0.6116 |
| h=21 | 0.066832 | 2.4742 | 0.0134 | -0.015525 | -0.6538 | 0.5132 |
主效果為正,兩個視野都通過常規顯著水準,短天期的 t 值還相當高。若只看這張表,會得到與第一層完全相反的敘事。
關鍵在第三與第四欄。交互項直接檢定「分歧的效果在波動率指數高時是否更強」,兩個視野的點估計皆為負、t 值絕對值皆小於零點七、p 值皆在零點五以上。也就是說, 第二層並不支持把它的正向主效果外推到第一層所在的高波動率指數子樣本 :資料沒有給出分歧效果隨不確定性水位變化的證據,第一層的負向對比也就不能被讀成「第二層在高波動率區的表現」。兩層各自成立,橋不起來。
第二層買到的解釋力也要放在尺度上看。加入分歧與交互項後,調整後判定係數的增幅在 h=21 為 0.006159(0.520493 到 0.526652),h=5 為 0.005045(0.501448 到 0.506494)。以一個 HAC t 值超過四的變數而言,這是很薄的增量。
第三層:樣本外,兩把損失尺在短天期上打架
| 視野 | 樣本外點數 | 基準 QLIKE | 加分歧 QLIKE | QLIKE 改善率 | 對數 MSE 改善率 | DM t | DM p |
|---|---|---|---|---|---|---|---|
| h=5 | 5399 | 0.402864 | 0.405975 | -0.772% | +0.496% | 0.9426 | 0.3459 |
| h=21 | 5367 | 0.335098 | 0.345953 | -3.239% | -0.209% | 1.8417 | 0.0656 |
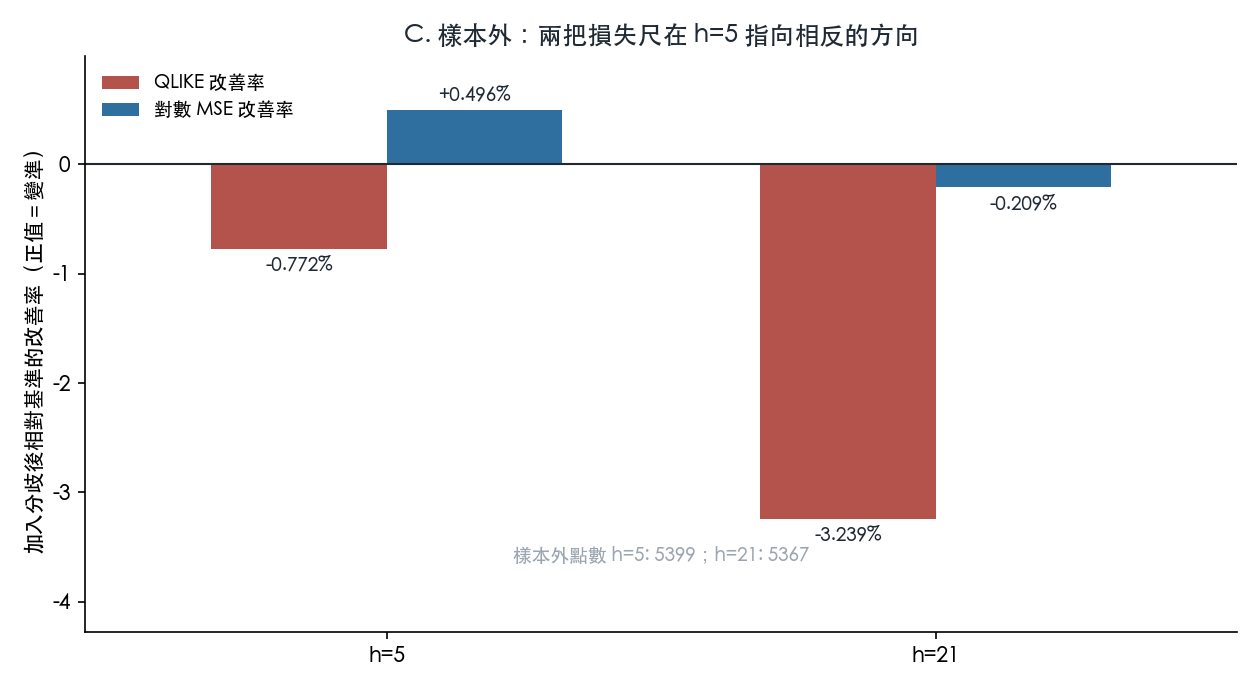
h=5 那一列是本文認為最值得單獨記錄的一筆:同一組預測、同一個樣本外期間,QLIKE 說變差 0.772%,對數 MSE 說變好 0.496%。兩把尺對誤差的加權方式不同——QLIKE 對低波動區間的相對誤差敏感得多,對數 MSE 則把兩端拉得比較平,所以在一個增量效果只有千分之幾的比較上,選哪一把尺會決定符號。
h=21 沒有這個問題,兩把尺同號,QLIKE 改善率是 -3.239%。但這裡要留意 DM 統計量的方向:兩個視野的 t 值皆為正(0.9426 與 1.8417),h=21 的 p 值 0.0656 在雙邊意義下接近常規門檻。把它讀成「加入分歧顯著變差」同樣是過度解讀,這個比較沒有在任一方向達到預先寫定的門檻。
預先寫定的門檻擋掉了什麼
實驗開跑前寫進程式的支持條件是兩條同時成立:樣本外 QLIKE 改善且 DM t 小於 -3,以及分歧項的 HAC t 絕對值大於 3。
實際結果是:HAC 條件在 h=5 通過(4.2809),在 h=21 未通過(2.4742);DM 條件兩個視野都未通過,而且方向與要求相反。結果檔的 verdict 因此記為 WEAK_RAW_ONLY,supportive_horizons 為空集合,兩個視野都落在 weak_horizons。外部審查另行標註了一句不可推廣為正面預測發現。
門檻的價值在這份結果上是可以具體指認的。若沒有預先寫定,第二層的 h=5 主效果(t 值超過四、p 值在十萬分之一量級)足以支撐一篇「專家分歧對短天期波動有顯著預測力」的文章,而該文章的每一個數字都會是真的。擋住它的不是誠實的自覺,是一條在看到結果之前就寫死的規則。
這份 null 的邊界
三件事不在本文的主張範圍內。
其一,本文只否證了「這個分歧代理、在這個條件集之下、對這兩個視野」的增量價值。分歧的其他量法(個別預測者層次的離散度、通膨與成長分開處理、或改用調查修正幅度)沒有被檢驗。
其二,可得性延遲取的是季末加 45 個日曆日的保守值。若真實可得時間更早,訊號會更新鮮;這個方向的修正只會讓結果變好,因此不影響 null 的方向,但會影響它的強度上界。
其三,樣本外評估用的是線性設定。分歧若以門檻或狀態轉換的形式作用,本設定測不到,那是另一個實驗的題目。
真正可以帶走的,是第一層與第二層符號相反這件事本身。它指出的問題在問句本身:「分歧和波動有沒有關係」尚未指定估計量。指定之後,三個層次會給三個答案,而其中沒有一個能在樣本外賺回成本。
資料來源:費城聯準銀行專業預測者調查離散度工作表(D2),1968Q4 至 2026Q2 共 226 季;標普 500 ETF 與波動率指數日線,2000-01-03 至 2026-06-26 共 6660 個交易日。所有訊號皆已加入公布延遲與落後一日處理,樣本外訓練另行退後以避免目標重疊。實驗編號 K1585,seed 42,結果檔 experiments/k1585/k1585_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊