K759:金融股壓力指標作為台積電波動率早期預警——partial r=0.357,超越 VIX 的增量預測力
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
研究背景:金融股能「預見」台積電的動盪嗎?
台灣股市有一個長期存在的結構性謎題:台積電(2330.TW)佔台股市值逾三成,被視為台灣經濟的晴雨表。然而,台積電的波動率如何被系統性地預測,至今仍是未解之謎。我們在 K757b 實驗中發現了一個出乎意料的 Granger 因果關係: 金融股(富邦金 2881、國泰金 2882)的波動率在統計上領先台積電 ,而非反之。這一發現引出了 K759 的核心問題:如果我們把金融股波動率建構成一個「金融壓力指數」(Financial Stress Index,FSI),它能提供超越 VIX 的台積電波動率預測力嗎?
本實驗採用 2010 年 1 月至 2026 年 3 月的台灣股市資料(含 3,952 個交易日),以富邦金與國泰金的 20 日實現波動率均值為 FSI,系統性地檢驗其在多個時間維度上的預測效力。
Part A:壓力訊號的提前預警能力
FSI 的基本設定:當 FSI 超過歷史 P75 分位數(RV > 0.2459)即定義為「壓力期」。在 3,952 個交易日中,共識別出 60 個壓力事件群,涵蓋 983 個壓力日(約 25%),其中 394 天為嚴重壓力(P90 以上)。
核心發現:FSI 壓力期對台積電波動率飆升有顯著且持久的預警效力。
我們定義台積電「波動率飆升」為當日 20 日滾動實現波動率(RV20)超過平均值加 2 倍標準差(0.4163)。統計結果如下:
| Lead Days | 壓力期飆升機率 | 非壓力期飆升機率 | Lift |
|---|---|---|---|
| +1d | 15.89% | 1.12% | 14.2x |
| +2d | 15.60% | 1.22% | 12.8x |
| +3d | 15.31% | 1.32% | 11.6x |
| +5d | 14.62% | 1.56% | 9.4x |
| +10d | 12.33% | 2.34% | 5.3x |
| +15d | 9.71% | 3.22% | 3.0x |
| +20d | 7.46% | 3.97% | 1.9x |
即便到了第 10 個交易日,FSI 壓力期的飆升機率仍是非壓力期的 5.3 倍。這種長達 2 週的預警效力,反映了金融股波動率所捕捉的系統性壓力具有一定的持續性。
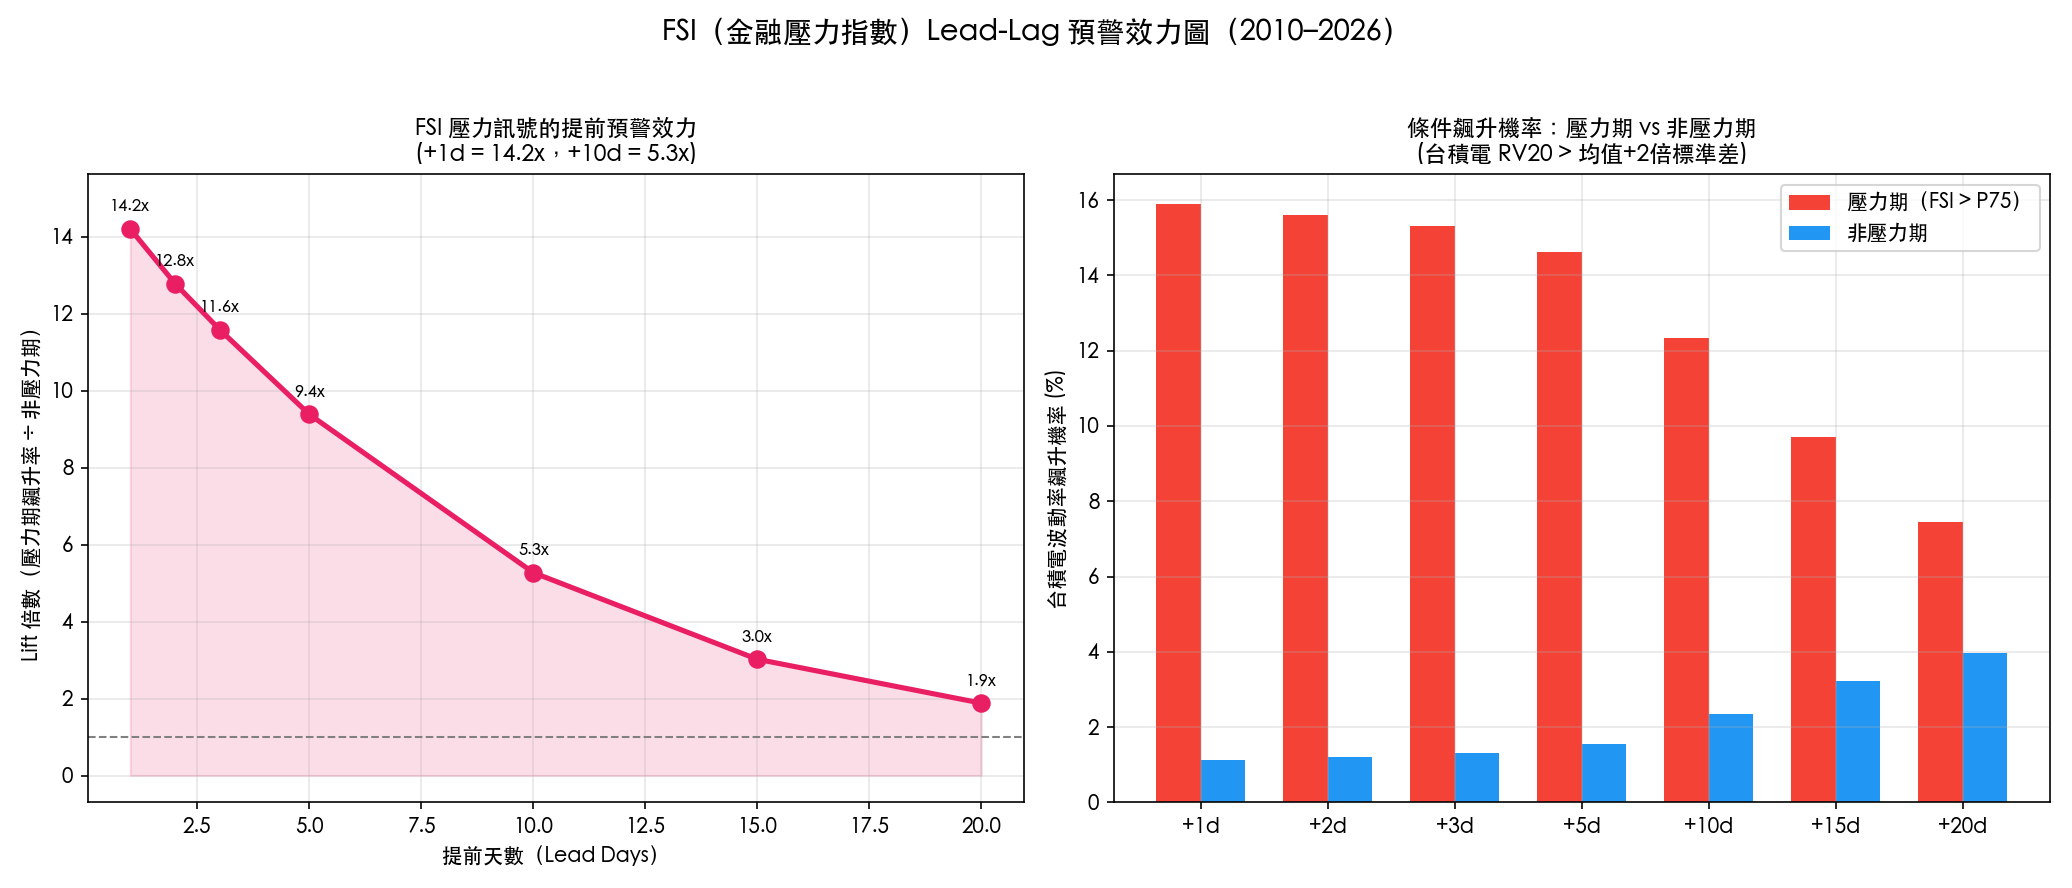 左圖:Lift 隨 Lead Days 單調衰減,+1d 達 14.2x;右圖:壓力期(紅)vs 非壓力期(藍)的條件飆升機率對比
Part B:超越 VIX 的增量預測力(partial r = 0.357)
以 OLS 迴歸量化 FSI 的預測力:
模型一(VIX only):
- R² = 13.92%,VIX 係數 = 0.00458(t = 18.32)
模型二(VIX + FSI):
- R² = 24.88%,VIX 係數 = 0.00294(t = 12.80)
- FSI 係數 = 0.335(t = 15.16,p ≈ 0)
- 增量 R² = +10.96 個百分點
在控制 VIX 後,FSI 的 partial correlation = 0.357 ,t 值高達 23.9。用 HAC 標準誤計算的 DM 統計量 = 2.24(p = 0.025),在名義上達到顯著性。
分類預測表現(ROC AUC)同樣改善顯著:
- VIX alone:AUC = 0.802
- FSI alone:AUC = 0.806
- VIX + FSI 組合:AUC = 0.862(+6.0 個百分點)
然而,Bootstrap 分析(n=5,000)顯示,FSI vs VIX 的 AUC 差異 95% CI 為 [-0.038, +0.048],區間跨越零,代表單純 FSI 對比 VIX 並沒有統計顯著優勢;組合效果才是關鍵。
⚠️ 方法論警示:在樣本內有效,但需 HAC 修正確認
必須謹慎解讀上述數字,有三項方法論限制:
1. 樣本內 ROC AUC 虛高(In-sample overfitting) :ROC 計算使用了相同樣本的擬合值,而非真正的 OOS 預測。在重疊窗口(20 日 fwd RV 與連續預測高度相關)下,in-sample AUC 會系統性高估真實預測力。
2. HAC 標準誤需要更嚴格的 Newey-West bandwidth :我們的 DM test 雖已使用 HAC(dm_t = 2.24,p = 0.025),但因預測目標為 5 日前向 RV,重疊窗口導致殘差序列相關,標準誤可能仍被低估。更大的 bandwidth 可能使 DM 統計量降至不顯著。
3. VIX 時點問題 :Part B 的 VIX 與台股報酬在本文程式中以同一日期對齊,預測的資訊時點未經查證;partial r 與 AUC 未在修正後的時點下重估。
結論 :partial r = 0.357 和 +11.0% R² 是 暗示性(suggestive)證據 ,不是統計上確定的突破。需要以 proper HAC correction 和真正 OOS 迴歸重新驗證。
理論詮釋:為何金融股能領先台積電?
這個發現有幾個可能的機制:
1. 信用管道(Credit Channel) :金融股的波動率上升往往反映信用環境惡化,利率風險、系統性流動性壓力。台積電的設備資本支出極高,對融資成本敏感,因此金融系統壓力可能提前傳導到台積電的經營不確定性。
2. 外資行為(Foreign Capital) :外資是台股最大的邊際力量,金融股常作為外資調整台灣風險敞口的槓桿。金融股壓力期可能反映外資撤退的早期信號,而外資撤退最終影響台積電的交易波動率。
3. 系統性風險傳導 :K757b 已用 Granger 因果確認「金融 → 台積電」的方向性,但僅在波動率層面。本實驗進一步量化了這種傳導的強度:partial r = 0.357 控制 VIX 後仍顯著,代表 FSI 捕捉了 VIX 之外的本地金融系統資訊。
這與 Adrian & Brunnermeier (2016) 的 CoVaR 框架一致,系統性風險在金融中介機構之間交叉傳遞。
研究局限與未來方向
本研究的主要局限:
- 重疊窗口偏誤 :fwd5 RV 的 5 日前向窗口造成嚴重序列相關,需要更嚴格的 HAC correction 才能確認統計顯著性
- 樣本內過擬合 :ROC AUC 0.86 是 in-sample 數字,真正的 OOS AUC 可能顯著較低
- FSI 定義過於簡單 :僅使用 2 家金融股(富邦金、國泰金),未涵蓋銀行股、證券股等其他金融次產業
- 代理變數假設 :20 日 RV 均值作為金融壓力的代理,忽略了信用利差、違約率等更直接的壓力指標
值得繼續探索的方向:
- 納入更多金融股(如中信金 2891、兆豐金 2886)建構更廣義的台灣 FSI
- 以真正的 OOS 迴歸重新計算預測力(HAC bandwidth > 10)
- 探索非線性閾值效應:FSI 在哪個水準時預測力最強?
結論:暗示性證據
K759 呈現了一個引人入勝但尚不確定的發現: 金融股壓力指標(FSI)在控制 VIX 後,對台積電波動率具有 partial r = 0.357 的增量預測力,增量 R² 達 +11.0%,ROC AUC 改善至 0.862 。Lead-Lag 分析顯示,這種預警效力可持續長達 2 週(+10d Lift = 5.3x)。
方法論上有三項限制(in-sample ROC、HAC 不足、VIX timing),使得統計顯著性可能被高估。此結果目前應視為 暗示性證據(suggestive evidence) ,需要後續的 proper HAC 確認實驗。
實驗腳本:experiments/k759_financial_early_warning.py
結果數據:experiments/k759_financial_early_warning_results.json
數據來源:yfinance(2330.TW、2881.TW、2882.TW、^VIX),期間:2010-01-04 至 2026-03-27,N=3,952 交易日。
參考文獻:Adrian & Brunnermeier (2016) "CoVaR" AER;Harvey et al. (2016) "…and the Cross-Section of Expected Returns" RFS
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊