階層式配置與交易成本的毛淨比較
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1639 拿十一檔 ETF、2008-04-11 到 2026-07-02 共 4585 個交易日,比較四種階層式配置法(HRP、HERC、NCO、Schur 分塊)與四個簡單基準(等權重、反波動、風險平價、最小變異)。結果檔的判定摘要是:沒有任何階層式方法,在夏普值的拔靴比較上同時勝過風險平價與最小變異。同一個實驗已經有一篇一般讀者版報導了排名。
這篇要問的是 :扣不扣交易成本,會不會改變階層式與簡單基準的夏普比較。下面先把未扣成本與扣成本後的夏普值並列,再看夏普差的拔靴區間。
一、設定
| 項目 | 值 |
|---|---|
| 標的 | 十一檔 ETF(股、債、信用、黃金、商品) |
| 樣本外期間 | 2008-04-11 至 2026-07-02 |
| 樣本外天數 | 4585 |
| 回看視窗 | 252 個交易日 |
| 再平衡 | 每月第一個交易日 |
| 交易成本假設 | 每一元成交額 5.0 個基點 |
| 共變異數 | 樣本日共變異數,對角線收縮一成 |
| 拔靴 | 1000 次,區塊長度 21,種子 42 |
二、未扣成本與扣成本後的夏普值
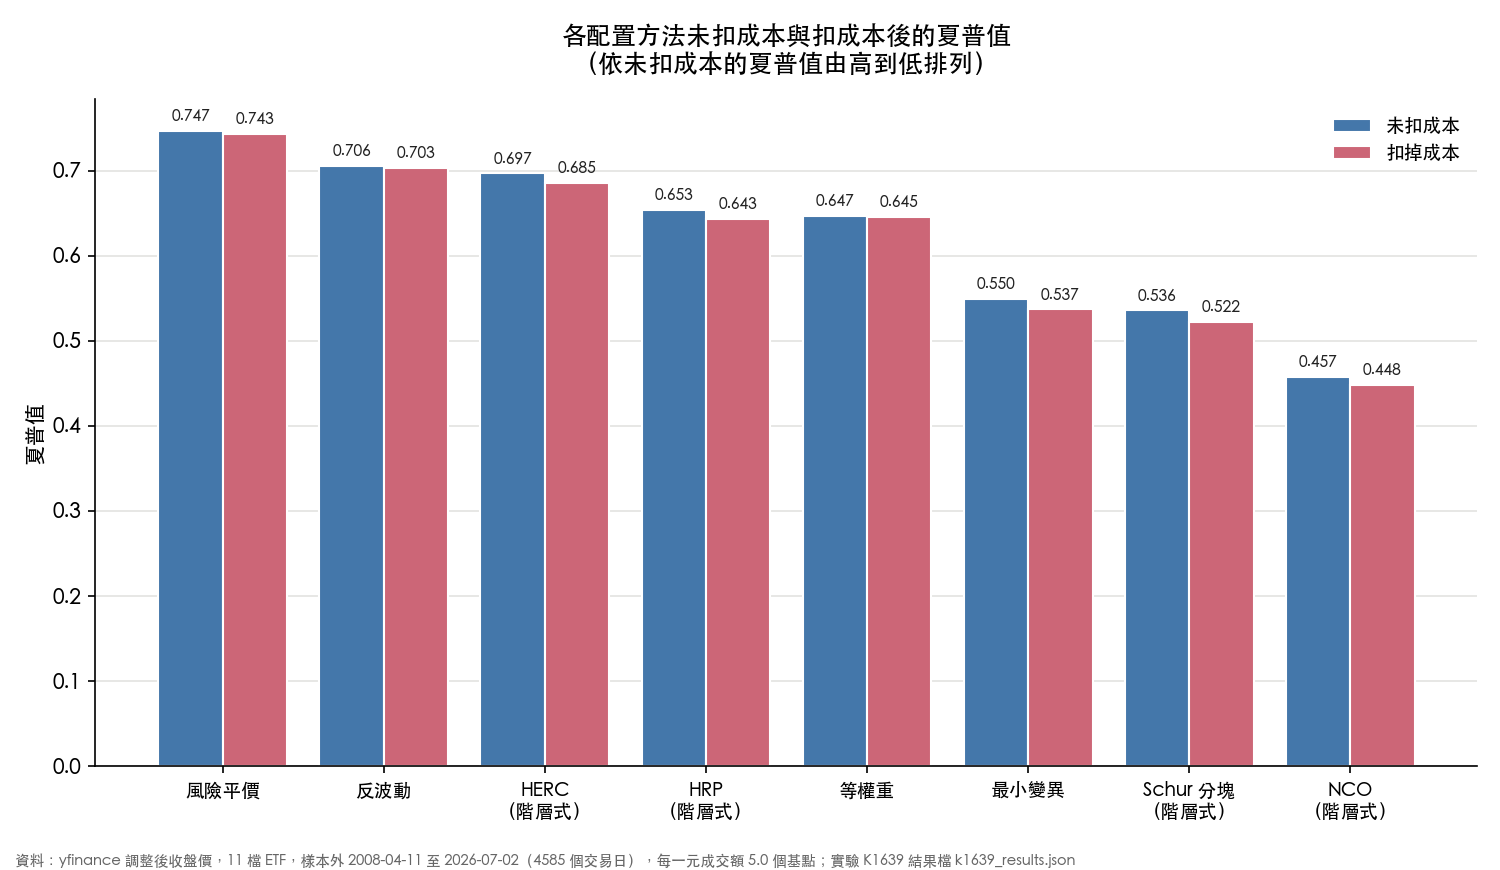
| 策略 | 未扣成本夏普 | 扣成本後夏普 | 年換手率 | 最大回撤 |
|---|---|---|---|---|
| 風險平價 | 0.7470 | 0.7433 | 0.5473 | -0.2036 |
| 反波動 | 0.7056 | 0.7031 | 0.4254 | -0.2438 |
| HERC | 0.6973 | 0.6853 | 1.5425 | -0.2018 |
| HRP | 0.6534 | 0.6432 | 1.3155 | -0.2014 |
| 等權重 | 0.6468 | 0.6454 | 0.3112 | -0.3442 |
| 最小變異 | 0.5496 | 0.5371 | 1.3932 | -0.1775 |
| Schur 分塊 | 0.5358 | 0.5218 | 1.6903 | -0.1885 |
| NCO | 0.4573 | 0.4479 | 1.1565 | -0.2188 |
兩欄夏普值很接近。扣成本前後變動最大的是 Schur 分塊,從 0.5358 降到 0.5218;HERC 從 0.6973 降到 0.6853,風險平價從 0.7470 降到 0.7433。風險平價與 HERC 在未扣成本時的夏普值點估計差距,比任何策略因成本損失的夏普值都大:把所有策略的交易成本歸零,風險平價的點估計仍高於 HERC。
這是點估計的比較。這個差距本身的不確定性,要看下一節的拔靴區間。
三、夏普差的拔靴區間
結果檔對每個階層式方法做了夏普差的區塊拔靴,使用扣成本後的報酬。
- HERC 對風險平價 :夏普差 -0.058,拔靴信賴區間 [-0.209, 0.091],p = 0.418。區間包含零,這份資料沒有證明 HERC 的夏普值低於風險平價。
- HERC 對最小變異 :夏普差 +0.148,拔靴信賴區間 [0.012, 0.286],p = 0.038。區間在零以上。
另一個口徑是平均報酬:HERC 減風險平價的年化平均報酬差是 -0.0109,HAC 檢定的 p 值是 0.046。這個檢定沒有調整兩者的波動差異;HERC 的年化波動率是 0.0644,風險平價是 0.0740。
四、換手率
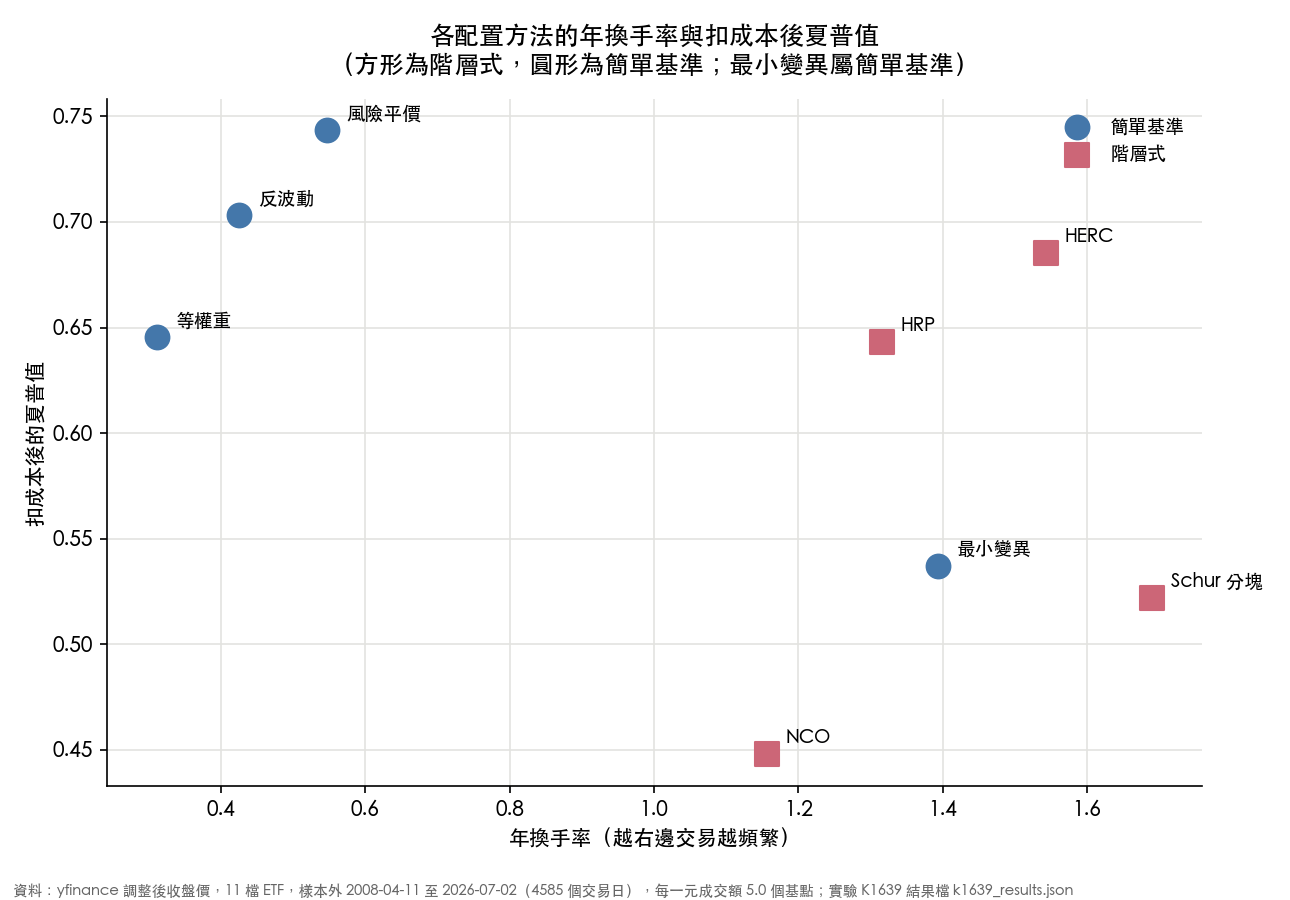
年換手率:等權重 0.3112、反波動 0.4254、風險平價 0.5473;最小變異 1.3932;NCO 1.1565、HRP 1.3155、HERC 1.5425、Schur 分塊 1.6903。四種階層式方法的換手率(1.1565 至 1.6903)高於等權重、反波動與風險平價,與最小變異的 1.3932 在同一區間。換手率較高的策略,扣成本後夏普值的降幅也較大(見上表)。
扣成本後,HERC 與風險平價的夏普值點估計差距(0.7433 對 0.6853)比扣成本前(0.7470 對 0.6973)略大;這個差距本身的拔靴區間包含零。
五、最大回撤
最大回撤由淺到深:最小變異 -0.1775、Schur 分塊 -0.1885、HRP -0.2014、HERC -0.2018、風險平價 -0.2036、NCO -0.2188、反波動 -0.2438、等權重 -0.3442。HRP 與 HERC 的最大回撤與風險平價相近,比等權重淺;最淺的是最小變異。
六、能與不能支持什麼
能支持的 :在這個標的池、這段期間、每月再平衡、每一元成交額 5.0 個基點的設定下:
- 扣成本前後,各策略的夏普值只小幅變動;風險平價的夏普值點估計,在未扣成本與扣成本後都高於四種階層式方法。
- 夏普差的拔靴區間:HERC 對風險平價包含零;HERC 對最小變異在零以上。
- 四種階層式方法的年換手率高於等權重、反波動與風險平價。
不能支持的 :
- 不能說階層式配置「輸給」簡單基準:HERC 對風險平價的區間包含零,對最小變異的區間則在零以上。
- 不能把「差距來自毛報酬而不是成本」當成統計結論:未扣成本的夏普差沒有單獨的拔靴檢定,這篇只比較了點估計。
- 不能說階層式配置沒有用途,也不能把結果外推到別的標的池或再平衡頻率:這個實驗只有十一檔 ETF、每月再平衡與一種成本假設,沒有做成本或再平衡頻率的敏感度分析。
七、可以延伸的方向
擴大標的池、調整再平衡頻率、加入成本敏感度分析。這份實驗沒有回答這些問題。
證據來源 :experiments/k1639/k1639_results.json(canonical)。圖表由 storage/drafts/k1639_research_charts_v2.py 從該檔繪製。
與既有文章的關係 :同一個實驗的一般讀者版(mile_de666838)報導的是排名結果本身。本篇比較未扣成本與扣成本後的夏普值,並加上夏普差的拔靴區間。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊