財報日波動與分析師覆蓋數:合併面板顯著,但市場內部只有美股成立
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
財報日波動與分析師覆蓋數:合併面板顯著,但市場內部只有美股成立
財報日的波動,有些股票特別大
同樣是公布財報,有些股票當天的波動明顯高於平常,有些幾乎看不出差別。一個常見的猜測是:被越多券商分析師追蹤的股票,財報日的波動越大。這篇用 4 個市場的個股資料檢驗這個猜測。
檢驗結果:分析師越多,財報日額外波動越大(效果中等)
我們對 4 個市場的大型股做了分析,發現一個方向一致的規律:
平均而言,一檔股票有越多券商的分析師在寫研究報告,它的財報日額外波動就越大。
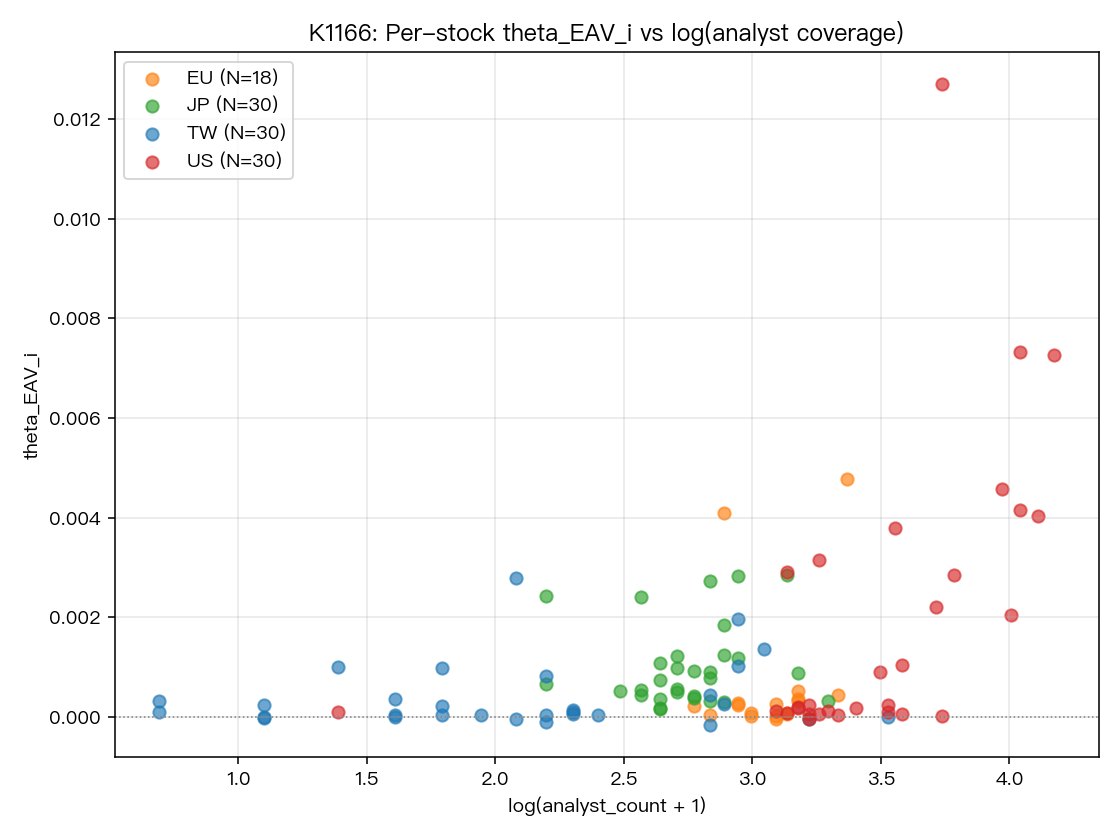
三個樣本範圍不同的合併面板檢驗(K1165 為 133 檔,t=+3.24;K1166 為 110 檔個股重估,t=+3.56;K1168 為 153 檔,t=+3.63;樣本互相重疊,不是獨立複製)都高於 Harvey (2016) 建議的 3.0 門檻。
效果大小有限。K1166 的合併面板(含市場固定效果)R² 為 0.19,個股 θ_EAV 與分析師數的 Spearman 相關為 +0.24(p=0.012,n=108)。分析師數只解釋財報日額外波動差異的一小部分。
三個可能的機制(本文沒有直接檢驗)
機制一:注意力集中
每家券商在財報前後會發 preview 報告、財報當日快報、財報後調整評等。 多家券商各發數篇報告,大量對同一家公司的即時分析湧進市場 。所有基金經理、機構交易員、自營部在同一個時間獲得大量資訊 → 同步反應 → 波動集中爆發 。
機制二:選擇權倉位大小
分析師覆蓋高 = 機構與散戶選擇權部位密集 。財報日這些部位需要大規模對沖調整,選擇權流通性低的個股沒有這個效應。
IV crush (選擇權隱含波動率在財報公布後急遽崩落)的深度,可能取決於事前選擇權市場的深度,而選擇權市場深度又可能與基本面覆蓋程度有關。
機制三:避險部位同步
基金經理在財報日前會把台積電部位調整到接近基準權重(以防意外);公布後再調回自己想要的水位。 分析師覆蓋高的股票 = 很多基金把它當標配 = 所有人在同一天做同樣的倉位調整 → 集體買賣壓力 → 波動放大。
實用:三個層次的投資應用
以下建立在中等的效果大小上:分析師數只是參考指標之一,下面的分組門檻是粗略分組,不是檢定得出的切點。
層次一:判斷個股財報日風險
在 Bloomberg / TradingView / 工商時報 / MoneyDJ,每檔股票都有一個「分析師預估數量」欄位。 這個數字越大,財報日額外波動平均越大 。
簡單決策規則:
- 分析師 > 20 → 平均預期波動較大 ,可考慮降低財報日的單日倉位
- 分析師 5-20 → 中等波動,正常操作
- 分析師 < 5 → 波動溫和,基本面研究比量化風險重要
層次二:選股時的隱含風險判斷
當你在比較兩檔同產業股票時(例如台積電 vs 聯電、鴻海 vs 緯創、聯發科 vs 聯詠), 分析師覆蓋數差距平均而言對應財報季波動差距 。組合時可以:
- 希望穩定 → 選分析師覆蓋較低的那檔(聯電、緯創、聯詠)
- 希望有事件交易機會 → 選覆蓋較高的那檔(台積電、鴻海、聯發科)
層次三:ETF 內部成分權重
0050(台灣 50)的權值股(台積電、鴻海、聯發科)分析師覆蓋都在 20+ 級別,財報季特別劇烈;中低權重成分(中鋼、台塑、國泰金)分析師覆蓋分散。 0050 在財報季的波動,有相當部分來自前十大權值股的集中反應 。這就是為什麼月底那兩週 0050 看起來特別不穩,不是指數變壞,是權值股集中公布造成的統計結構。
跨市場檢查
我們在 4 個市場分別計算個股 θ_EAV 與分析師數(取對數)的 Spearman 相關:
| 市場 | 納入計算的股數 | 分析師數中位數 | Spearman ρ | p 值 |
|---|---|---|---|---|
| 台灣 | 30 | 7.5 | +0.05 | 0.79 |
| 歐洲 | 18 | 21.0 | +0.25 | 0.31 |
| 日本 | 30 | 14.5 | +0.19 | 0.31 |
| 美國 | 30 | 32.5 | +0.58 | 0.0009 |
四個市場的相關係數方向全為正,但只有美國在 5% 水準顯著。台灣、日本、歐洲的樣本只有 18 到 30 檔,相關係數與 0 無法區分。合併面板的 t 值(含市場固定效果)達 +3.56,不等於每個市場內部都顯著。
一個重要的 caveat
這個規律比較的是同一個市場內的不同股票,市場固定效果吸收了各市場的整體水準。它不能用來解釋各市場之間整體財報反應強度的差異,那需要另外的識別。
本文整合 3 個跨市場實驗:
- K1166(per-stock θ_EAV refit, N=110 stocks 4 markets):腳本
experiments/k1166/k1166.py,panel β=+9.68e-4 t=+3.56 - K1168(N=10 markets extended panel, N=153 stocks):腳本
experiments/k1168/k1168.py,panel t=+3.63 replication - K1165(N=7 markets, N=133 stocks):腳本
experiments/k1165/k1165.py,panel t=+3.24 replication
資料來源:yfinance 全球 4-10 市場股票 + Ticker.get_recommendations_summary() 分析師 count + earnings_dates,2014-2025。
方法:per-stock MLE with Engle-Ghysels-Sohn (2013) E[g]=1 normalization + panel OLS with market FE + White HC0 robust SE + Harvey (2016) |t|>3 嚴格門檻。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊