命中率 55% 的好指標,用 60 天成績單打分數,一年內有七到八成機率被判不及格
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
命中率 55% 的好指標,用 60 天成績單打分數,一年內有七到八成機率被判不及格
很多看盤工具、投資網站和社群帳號,都會替各種預測訊號打分數:最近猜對幾次、命中率多少。 常見的規則大概長這樣:看最近 60 個交易日的命中率, 連續 10 天低於一半就降級觀察;觀察 60 天還沒回到 55% 以上,就淘汰 。
聽起來很合理:猜不準的就該換掉。問題是, 一個真正有用的指標,被這種規則誤判的機率有多高?
先講結論
- 一個真實命中率 55% 的指標,一年內被誤判降級的機率是 72%~82%,被淘汰的機率是 38%~47%。 範圍來自四種不同的對錯序列假設。
- 就算真實命中率有 60%,一年內被降級的機率仍有 26%~45%。
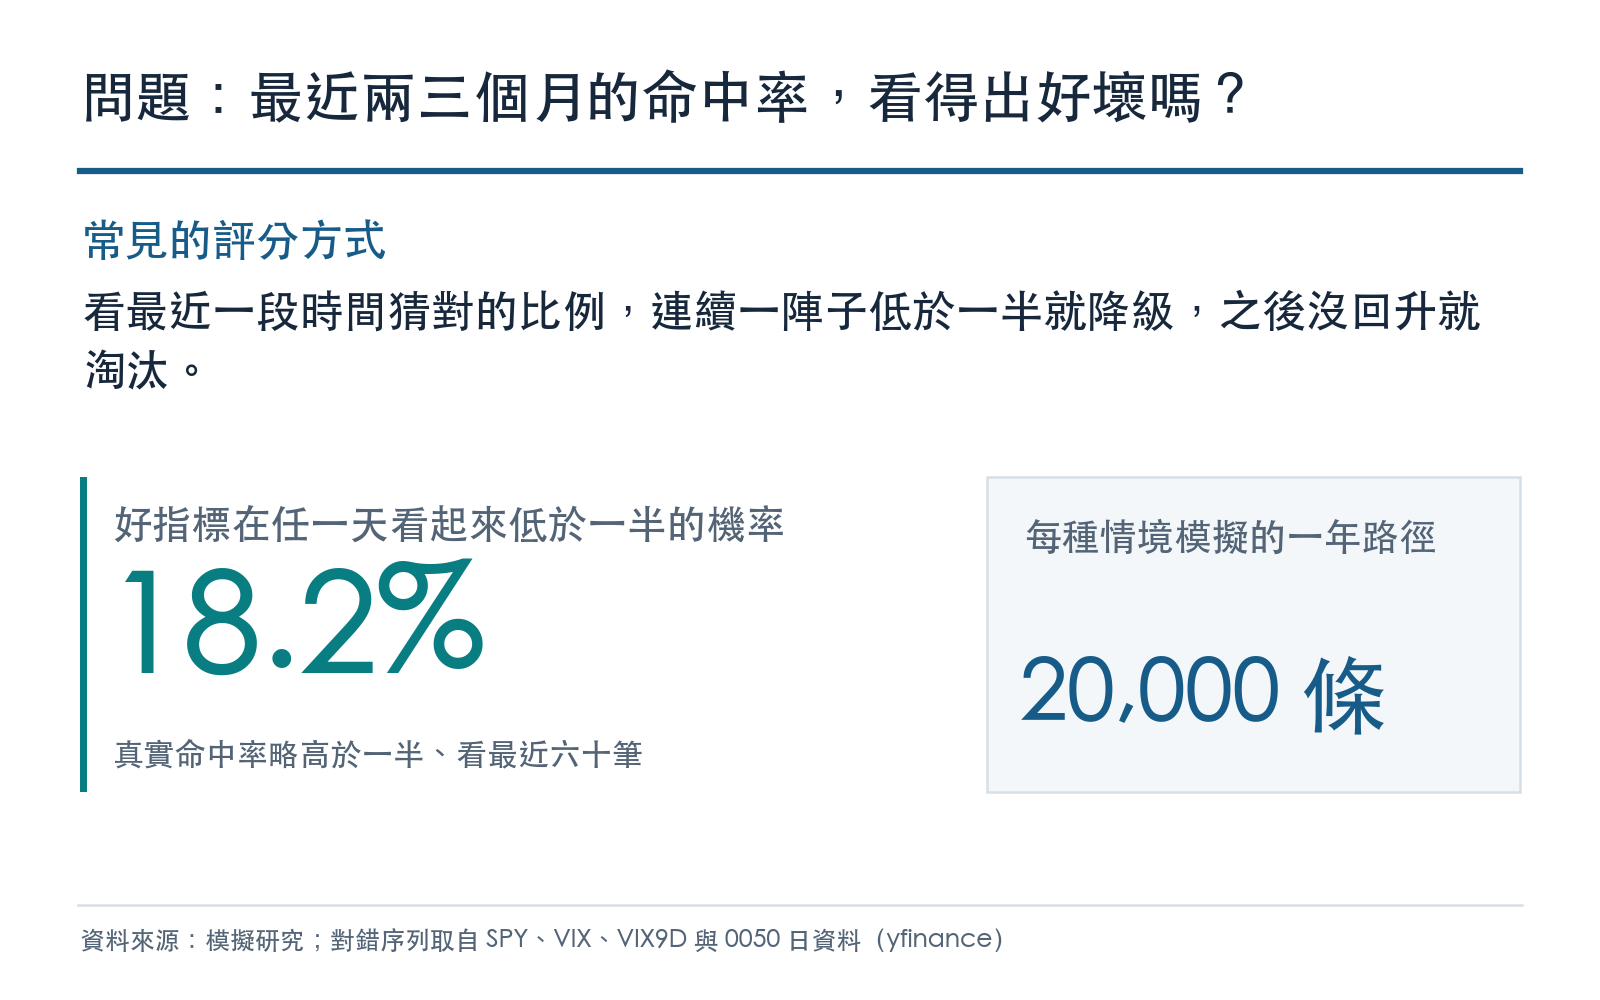
- 原因很單純:60 筆太少。命中率 55% 的指標,在任何一天回頭看最近 60 筆, 有 18.2% 的機率猜對不到一半 ; 規則每天都重看一次,一年看兩百多次,總會碰上幾段手氣差的日子。
- 把窗口拉長、門檻放寬、要求更久的連續天數,誤判可以壓到 5% 以下; 代價是真正無用的指標也更難抓出來 。
怎麼算
我們用模擬回答這個問題:先設定指標的「真實」命中率,再產生一年(252 個交易日)每天的對錯, 套用上面那條規則,看它有沒有被降級、有沒有被淘汰。每種情境跑 20,000 條一年路徑。
每天的對錯怎麼產生,會影響結果:真實的預測常常是連對一陣、連錯一陣,不像擲硬幣那樣每天獨立。所以我們用四種方式產生對錯序列:
| 類型 | 對錯序列 |
|---|---|
| 獨立 | 每天獨立、像擲硬幣 |
| 真實序列重抽樣 | 美股隔夜報酬猜台股漲跌的真實對錯序列 |
| 真實序列重抽樣 | VIX 恐慌警示猜台股漲跌的真實對錯序列 |
| 真實序列重抽樣 | VIX 期限結構猜美股波動方向的真實對錯序列 |
後三種取三個真實方向預測訊號的歷史對錯序列,以區塊重抽樣保留「連對、連錯」的結構,再把平均命中率調到設定值。 其中 VIX 期限結構那一條是用 5 天期間做預測、每天重疊,連對連錯最明顯。規則與判準在跑任何模擬之前就寫定。
結果:好指標也常被判不及格
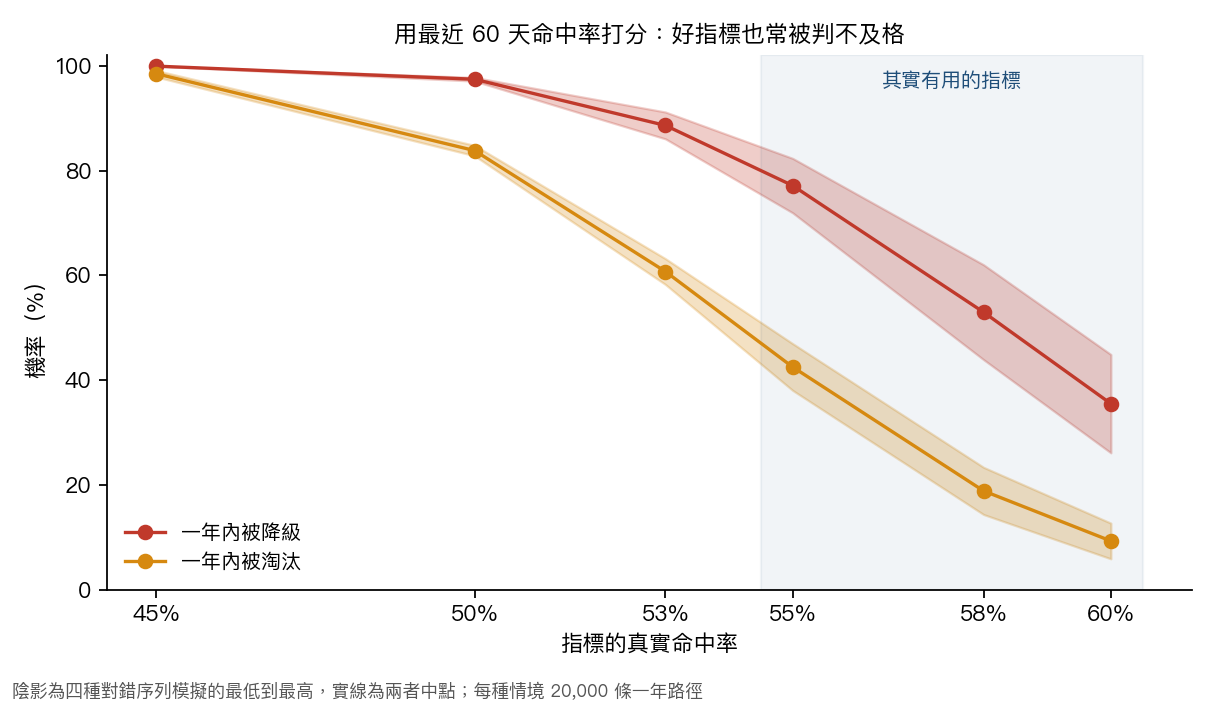
| 指標的真實命中率 | 一年內被降級 | 一年內被淘汰 |
|---|---|---|
| 45% | 100% | 98%~99% |
| 50% | 97%~98% | 83%~85% |
| 53% | 86%~91% | 58%~63% |
| 55% | 72%~82% | 38%~47% |
| 58% | 44%~62% | 14%~23% |
| 60% | 26%~45% | 6%~13% |
命中率 55% 的好指標,第一次被降級的時間中位數落在第 66~81 個交易日,也就是四個月左右就會被判不及格一次。
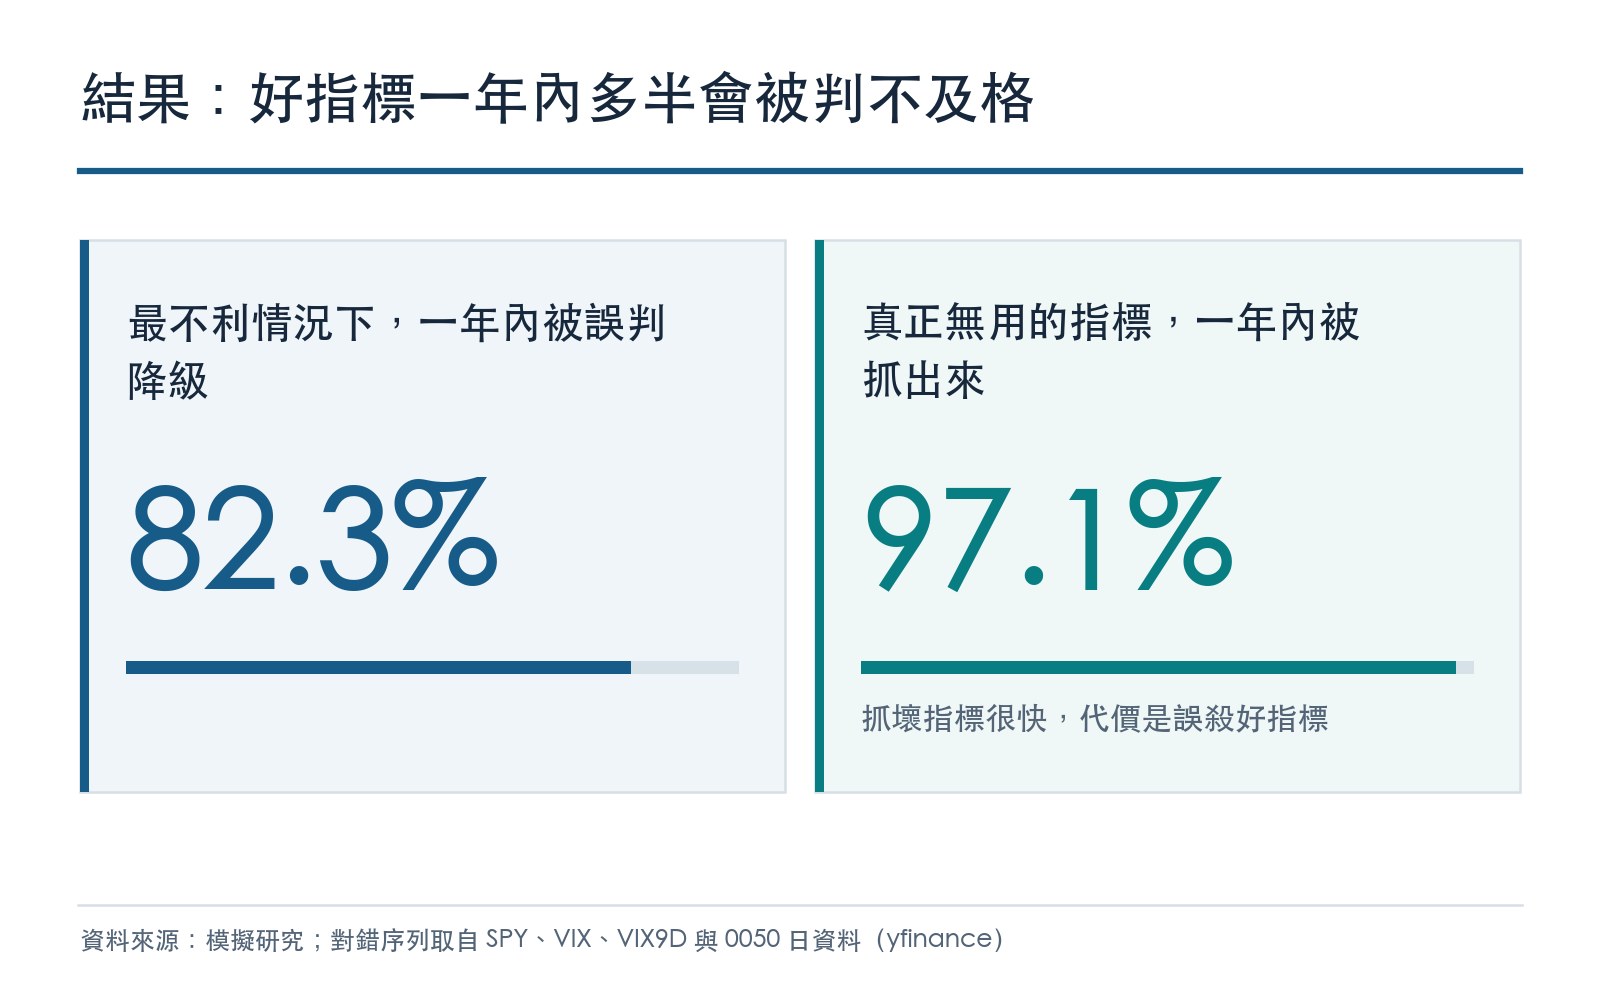
從另一邊看,這條規則抓壞指標很快:真實命中率只有 50% 的無用指標,一年內至少有 97.1% 的機率被抓出來。 它抓壞指標的能力沒問題;它的弱點在於分不清 50% 和 55%。
為什麼 60 筆不夠
命中率 55% 和 50% 只差 5 個百分點。60 筆資料算出來的命中率,自己的抽樣誤差大約就有正負 6 個百分點, 兩者本來就會大幅重疊。
再加上規則每天都檢查一次。某一天剛好低於一半的機率是 18.2%,看起來不高; 但一年檢查兩百多次,連續 10 天都低於一半的情形遲早會出現。 對錯本身有連續性的時候更嚴重,手氣差的日子會擠在一起。
拉長窗口:少誤殺,但抓得慢
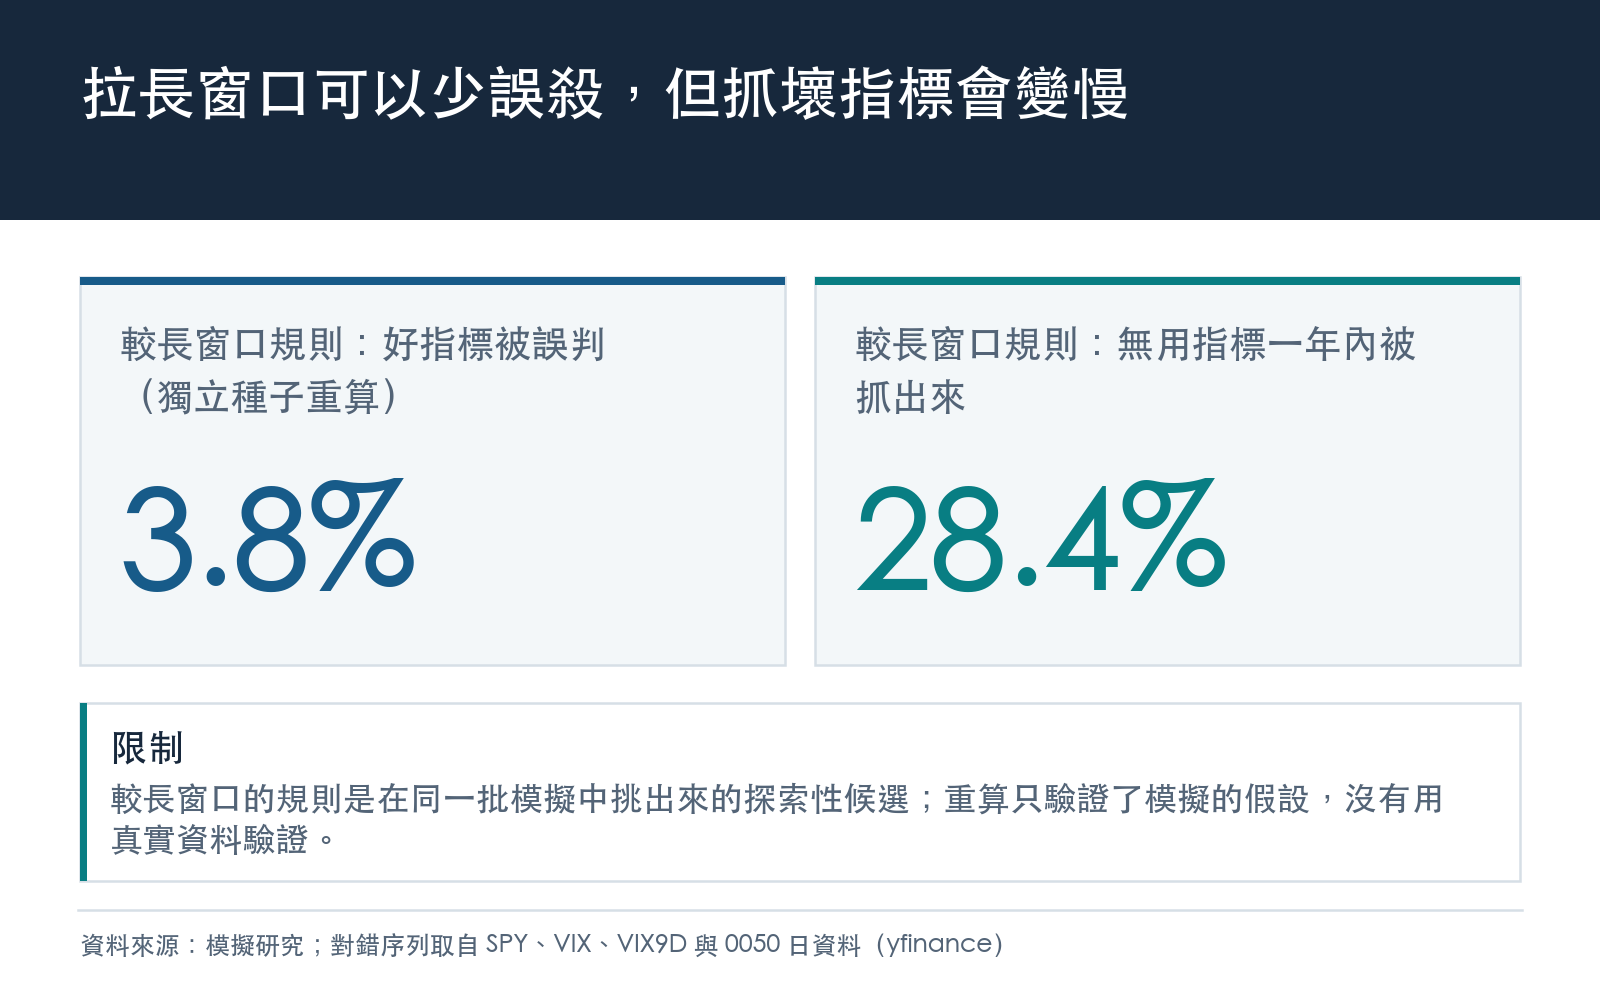
我們在同一批模擬裡試了窗口長度、門檻與連續天數的各種組合,找出誤判降級可以壓到 5% 以下的規則。 其中偵測力最好的一組是: 看最近 250 天、低於 48%、連續 60 天才降級 。
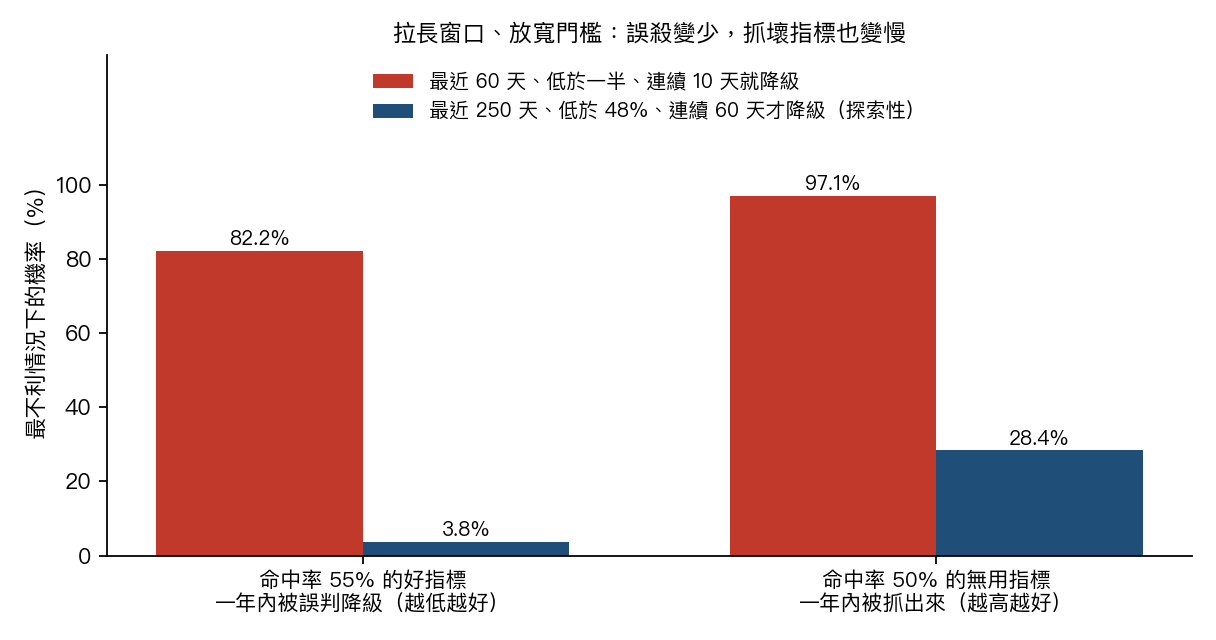
- 換一組獨立的亂數重算,這組規則讓 55% 的好指標一年內被誤判降級的機率,在最不利的情況下是 3.8%; 原來的 60 天規則是 82.2%。
- 代價是:真實命中率 50% 的無用指標,一年內被抓出來的機率從 97.1% 降到 28.4%。
沒有一條規則能同時做到「不誤殺好的」又「很快抓到壞的」。55% 和 50% 本來就很接近,要分清楚,只能多看資料、多等時間。
這組參數只是探索性的候選。 它是在同一批模擬路徑上挑出來的,重算也只驗證了模擬本身的假設成立時的誤判率, 沒有用真實資料驗證過。
這對你有什麼用
- 看到「某指標最近命中率跌破五成」,先問窗口有多長。 60 筆以內的命中率,分不出 55% 和 50%。
- 不要因為一兩個月的連錯就換掉一個訊號。 對一個真正有用、但優勢不大的訊號來說,連錯一陣子是常態。
- 一條評分規則應該同時說清楚兩件事 :好指標被誤判的機率,以及壞指標被抓出來要多久。只講其中一件,另一件的代價就被藏起來了。
- 我們首頁的預測指標競技場也是用命中率呈現指標表現,本研究的數字可以當作讀那些命中率時的參考尺度。
這份研究沒有回答的事
- 只看方向對錯。 命中率不管猜對時賺多少、猜錯時賠多少;一個命中率不到一半、但猜對時幅度很大的訊號,這個分析不適用。
- 較長窗口的規則沒有在真實資料上驗證。 它的好表現來自模擬,真實世界的對錯序列若有模擬沒涵蓋的結構,誤判率會不同。
- 對錯序列只取自三個訊號。 其他訊號的連對連錯程度可能更強,誤判會更嚴重。
資料與方法
- 模擬:每種情境 20,000 條一年(252 個交易日)路徑;起點時窗口已滿、指標處於正常狀態。 隨機種子固定(18800924;獨立重算 18800926)。
- 對錯序列:獨立模型,以及三個方向預測訊號的歷史對錯序列(區塊重抽樣,平均區塊長度 10 天), 原始價格取自 yfinance 的 SPY、VIX、VIX9D 與 0050 日資料。
- 模擬器驗證:獨立模型下,任一天最近 60 筆命中率低於一半的模擬頻率 18.03%,與精確二項機率 18.17% 相符。
- 規則網格:窗口 60、120、250 天;門檻 50%、48%、45%;連續 10、20、40、60 天。較長窗口規則的選法事前寫定: 在四種對錯序列下誤判降級的最大值不超過 5% 的規則中,選抓出 50% 指標機率最高的一組。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊