每天調倉的手續費有多重?兩支 VIX 策略改成每月調一次,扣成本後的夏普值明顯回升
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
用 VIX 調整股票部位的策略,最常見的做法是每天收盤後算一次目標權重,隔天照著調。 規則很乾淨,但每天調就代表每天都可能要買賣。對透過複委託買美股 ETF 的台灣投資人來說, 單邊交易成本大約 0.25%,一年下來會吃掉多少?如果改成每個月只調一次,會不會比較划算?
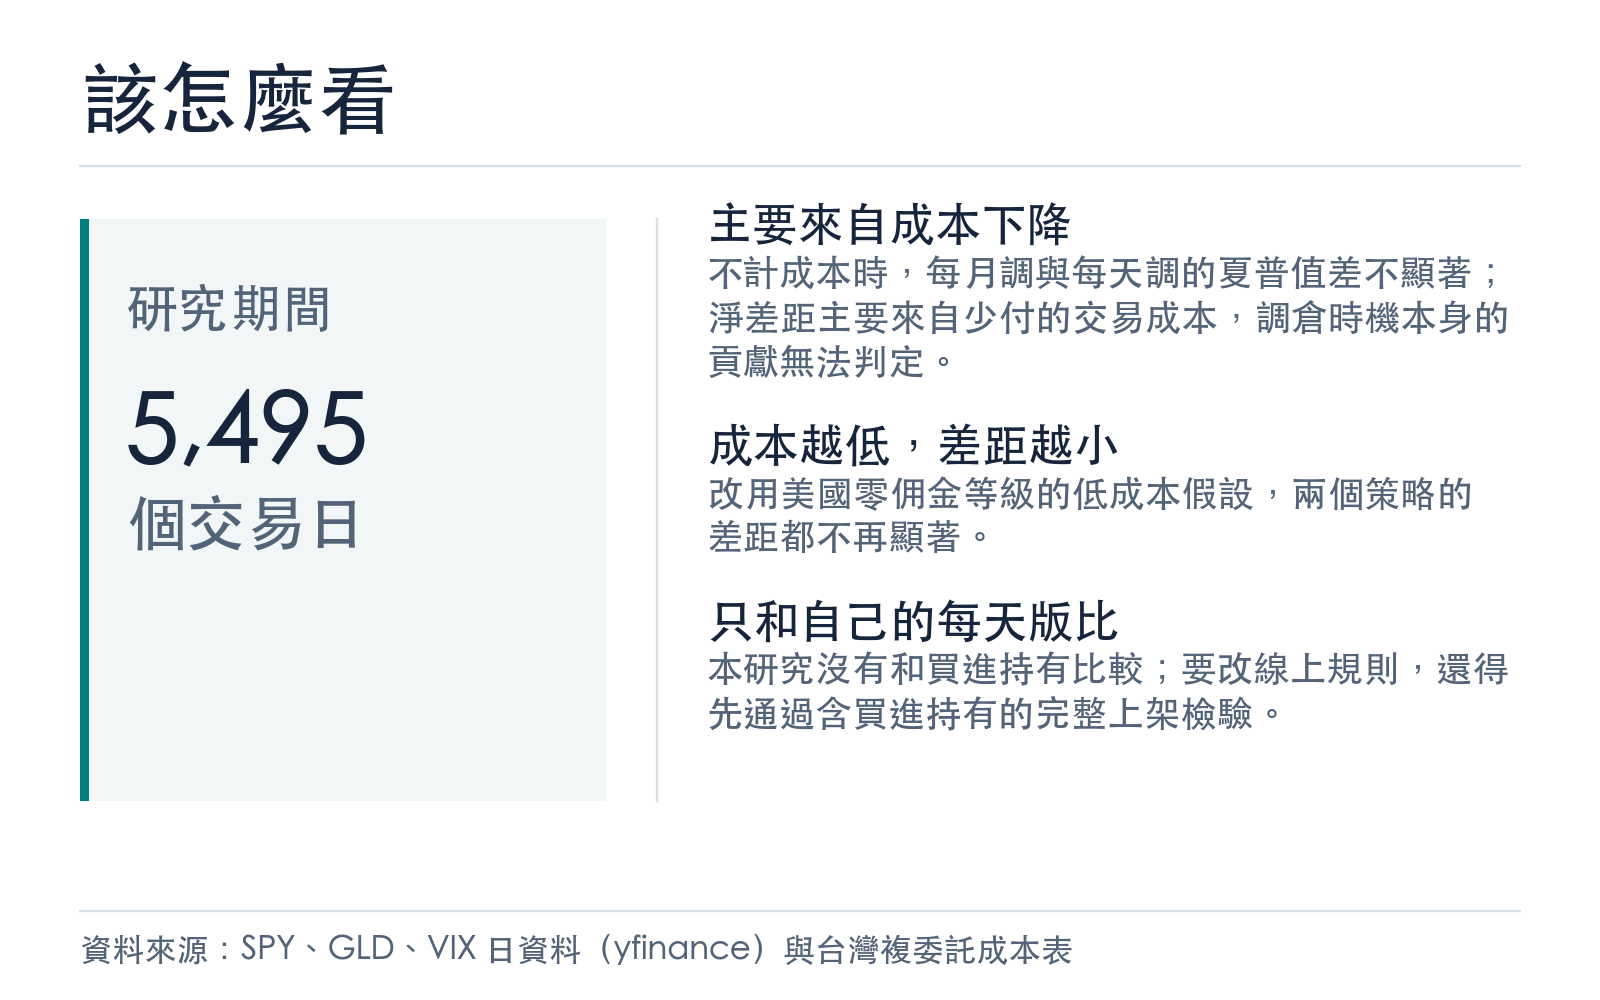
我們拿本站首頁三支以 VIX 或波動率調整部位的策略來測:VIX 條件槓桿、自適應三階 VT, 以及用波動率模型預測來調整部位的波動率模型 VT(首頁顯示為 GARCH VT)。 每支策略都保留原本的權重公式,只改「多久調一次」,研究期間從 2004 年 11 月 22 日 到 2026 年 9 月 25 日, 共 5,495 個交易日。
先講結論
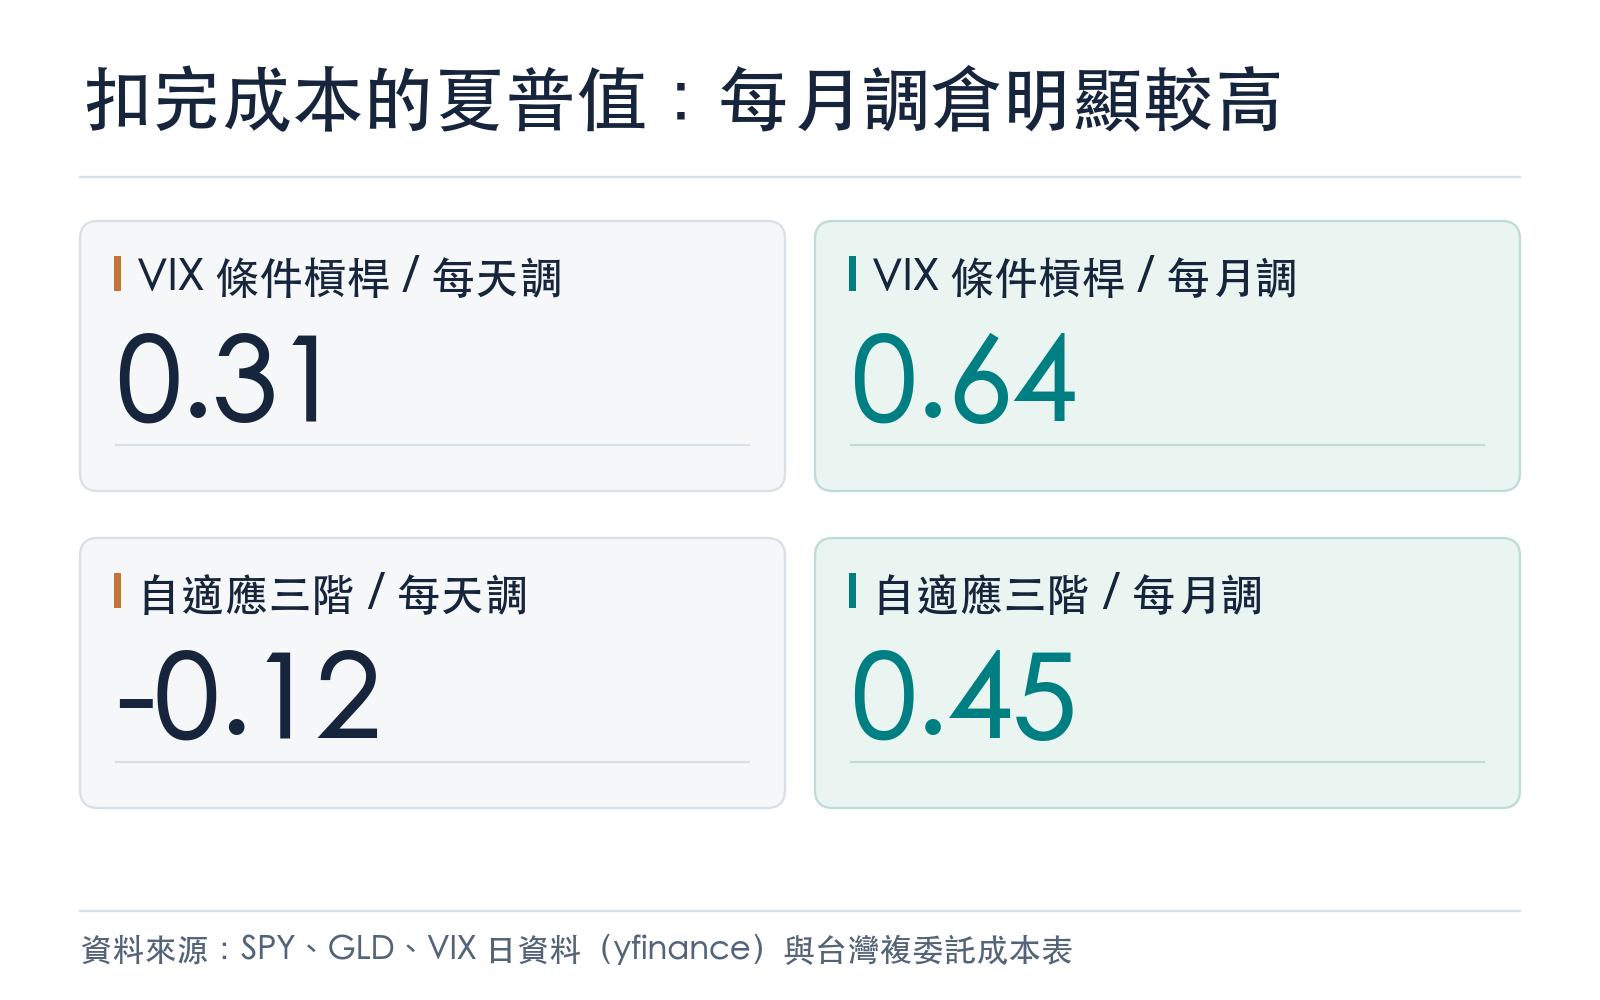
- 扣完成本,每月調一次明顯比較好。 VIX 條件槓桿的年化夏普值從 0.31 升到 0.64, 自適應三階 VT 從 -0.12 升到 0.45。經多重比較校正後 p 值不超過 0.0012,這已是這次重抽樣次數能給出的最小值。
- 淨差距主要來自成本下降。 不計成本時,每月調和每天調的夏普值差,t 值都在 ±2 以內,統計上不顯著, 所以無法判定調倉時機本身有沒有貢獻。
- 成本越低,差距越小。 改用每邊 0.025% 的低成本假設(接近美國零佣金券商的水準),兩支策略的差距都不再顯著。
- 這裡只和同一個策略的每天版比較,沒有和「買進持有」比。 要改線上規則,還得先通過含買進持有的完整上架檢驗。
只改調倉頻率,其他都不動
| 策略 | 每天調的夏普值 | 每月調的夏普值 | 每一邊每年換手(部位的倍數) | 每年成本拖累 |
|---|---|---|---|---|
| VIX 條件槓桿 | 0.31 | 0.64 | 8.2 倍 → 1.3 倍 | 4.19% → 0.66% |
| 自適應三階 VT | -0.12 | 0.45 | 11.0 倍 → 1.6 倍 | 5.65% → 0.83% |
| 波動率模型 VT | 0.32 | 0.57 | 14.3 倍 → 1.8 倍 | 3.64% → 0.46% |
「每月調」是每個月第一個美股交易日把部位調回目標,其他日子不交易,部位隨價格自然漂移。 每天調的版本則每天都把部位拉回目標。權重只用前一天收盤的 VIX 決定,賺的是決定之後那一天的報酬。
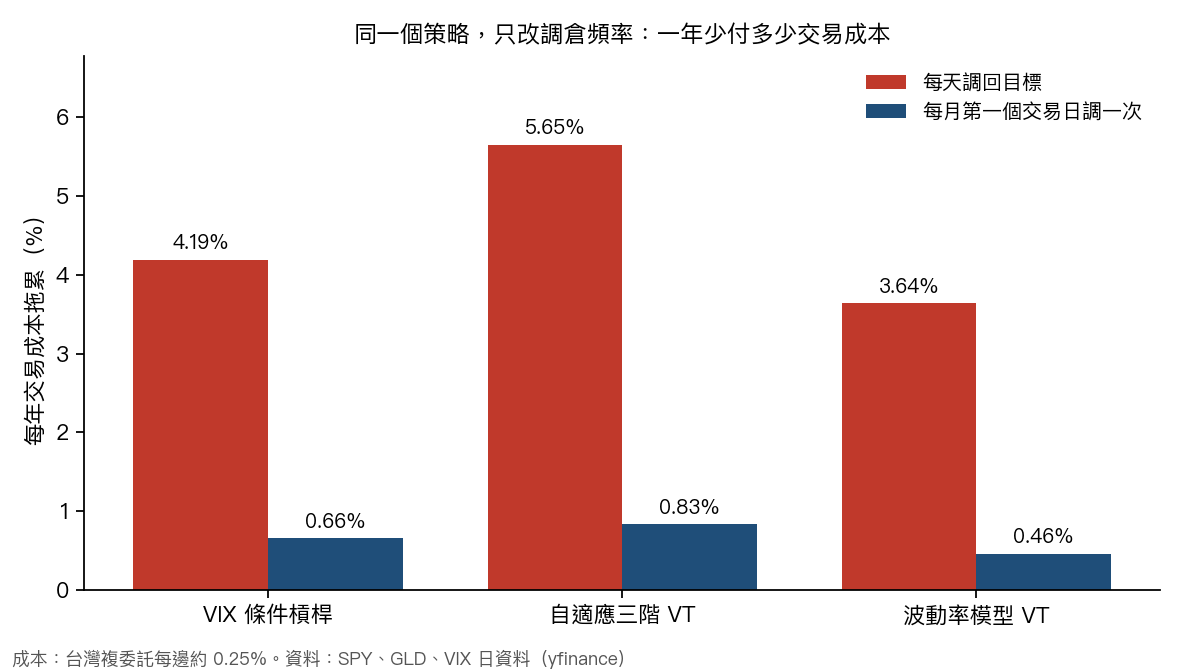
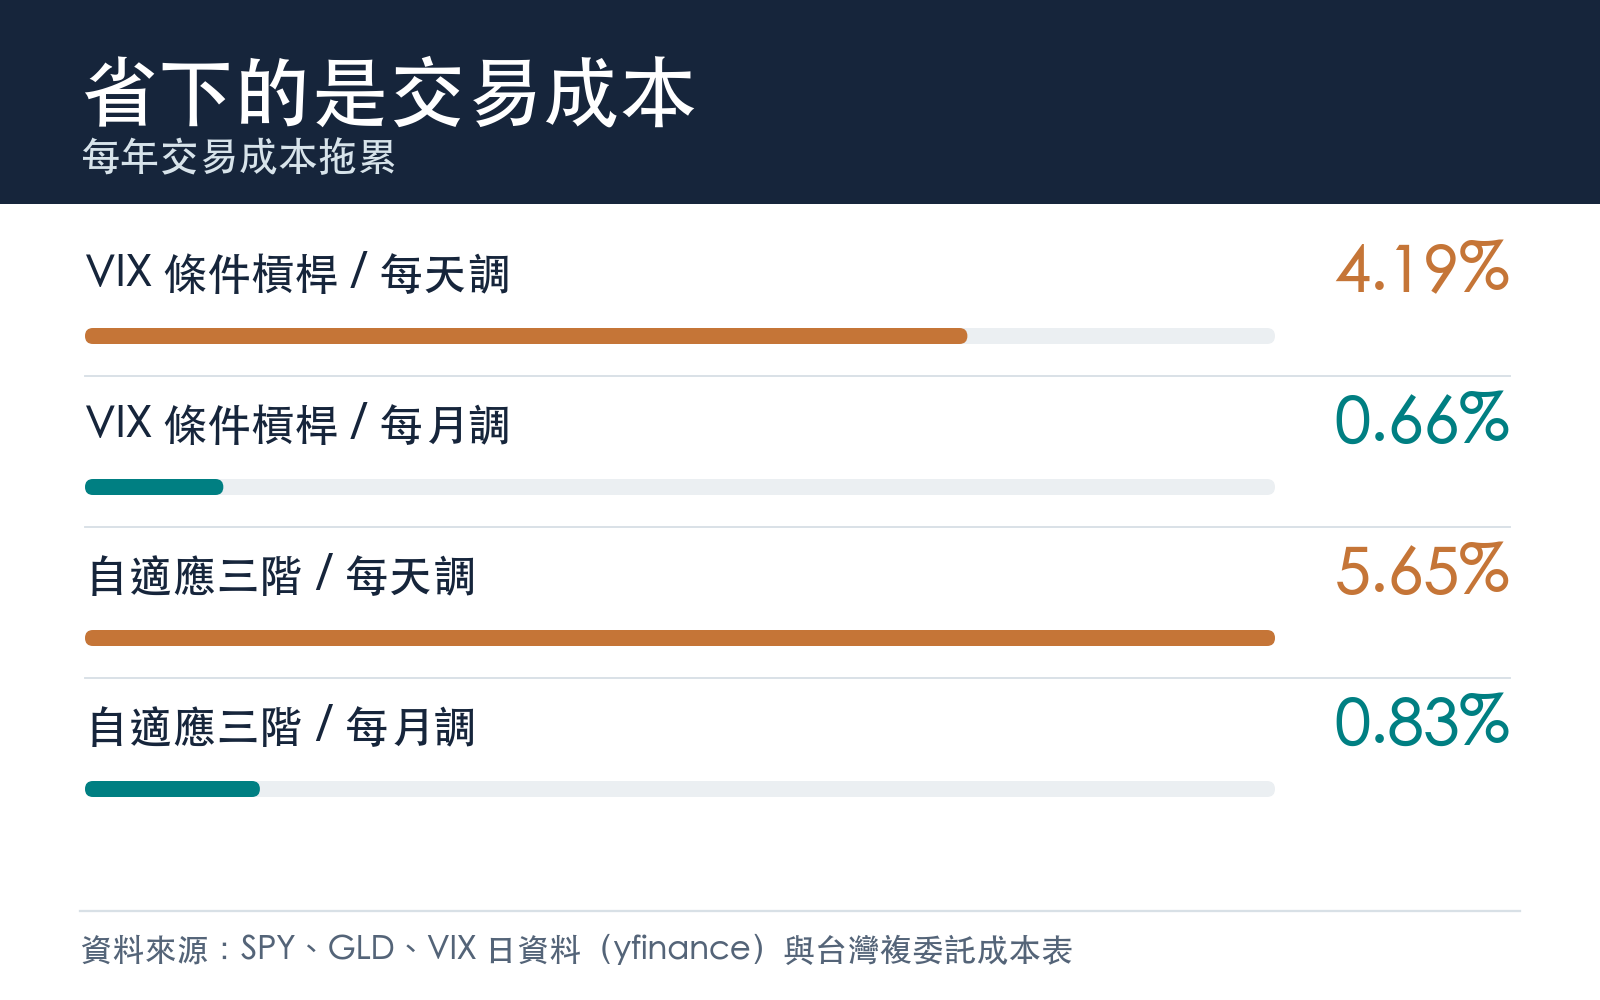
每天調的時候,三支策略一年的交易成本拖累在 3.64% 到 5.65% 之間; 改成每月調,降到 0.46% 到 0.83%。 淨夏普值的回升,主要來自這部分成本下降。
差距在「成本」那一欄
為了看夏普值的回升有多少來自省成本,我們把同樣的比較做三次: 用台灣複委託的成本、用每邊 0.025% 的低成本,以及完全不計成本。
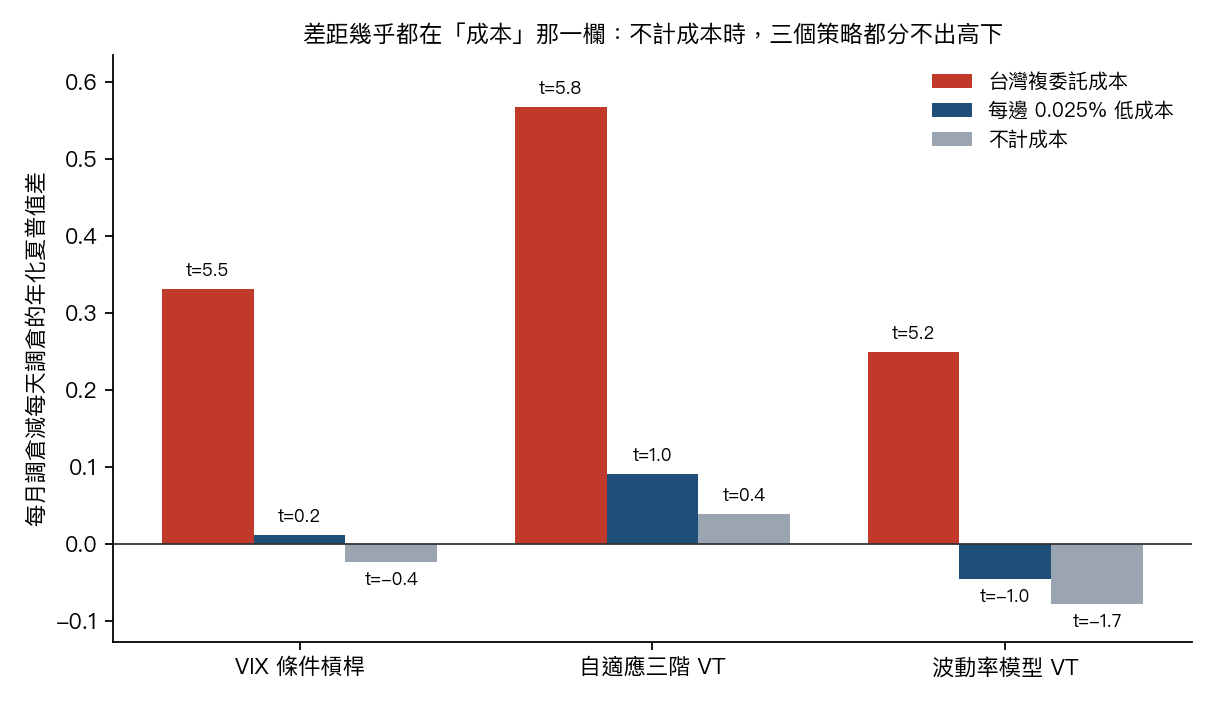
- 用台灣複委託成本:三支策略的差距都在 0.2 以上,t 值 5.22 到 5.81。
- 用低成本:VIX 條件槓桿差 0.012(t 值 0.20), 自適應三階 VT 差 0.091(t 值 1.01),都不顯著; 波動率模型 VT 甚至變成 -0.045。
- 不計成本:三支策略的差距都小於 0.1,t 值都在 ±2 以內。
所以同一個結論要看你付多少手續費。成本越高,少交易越划算;成本低到接近零佣金的水準,改頻率就幾乎沒差。 波動率模型 VT 在低成本下差距轉負,因此改成每月調對它並不穩,我們不建議據此調整它。 我們另一項測試也看到同樣的形狀:波動率模型 VT 改成只在波動極端時才調整部位,扣成本後的夏普值領先 0.101, 但統計上不顯著;不計成本時反而落後 0.024(同樣不顯著),淨領先主要與少交易一致。
風險有沒有變大
少調倉也代表 VIX 在月中飆高時,部位不會立刻降下來。我們把每月版的報酬縮放到和每天版相同的波動, 再比較 2008 年金融海嘯、2020 年疫情崩盤與 2022 年升息熊市三段的最大回撤。 兩支策略的每月版都在事先設定的容許範圍內;不過自適應三階 VT 在疫情崩盤那段,最大回撤比每天版深 1.9%,方向是比較深。
另一個折衷做法(部位偏離目標超過一成才調,而且只調到邊界)的成本比每天調低、但比每月調高: 一年的成本拖累 VIX 條件槓桿 0.96%、自適應三階 VT 2.03%。 而且這兩支策略在疫情崩盤那段的回撤明顯變深,超過容許範圍,所以不列入結論。
這對你有什麼用
- 自己照 VIX 調部位的人 :如果你透過複委託交易,這兩支策略每天調倉的成本,一年分別吃掉 4.19% 與 5.65% 的報酬。 改成每月調一次,是最簡單的省錢方式;在這份資料裡,不計成本時兩種調法的差距不顯著。
- 交易成本很低的人 :如果你每邊的成本接近 0.025%(美國零佣金券商大致在這個水準),每天調和每月調的差別就不明顯了。
- 本站首頁策略 :這個結果會交給策略上架流程,和買進持有做完整比較後,才決定要不要改線上的調倉規則。
這份研究沒有回答的事
- 沒有和買進持有比較。 每月調比每天調好,不代表它比單純持有大盤好。
- 成本表是現在的台灣複委託費率 ,套用到 2004 年起的整段歷史;過去的實際費率可能不同。
- 每天調的版本會把前一天的價格漂移也調回目標 ,換手可能比實際帳本略高。
- 自適應三階 VT 的每月版只在月初判斷要不要出場,月中 VIX 飆高不會立刻反應。
資料與方法
- 資料:SPY、GLD 調整後收盤價與 VIX(yfinance),2004 年 11 月 22 日 至 2026 年 9 月 25 日,5,495 個交易日。
- 權重公式逐項比照本站線上策略;權重在當天收盤決定,只用前一天的 VIX,賺隔天的報酬。
- 成本:SPY 買進 0.2525%、賣出 0.2546%,GLD 相近,依實際交易方向計算。
- 檢定:Ledoit 與 Wolf(2008)的夏普值差區塊重抽樣檢定(區塊 10 天、5,000 次),三支策略、兩種改法共六個檢定一起做 Holm 多重比較校正; 判定規則在下載資料之前寫定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊