油價六天漲 12.86% 衝過一百美元、隔天又跌 4.65%:抱著股票的人,這一個月該盯的不是油
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
油價六天漲 12.86% 衝過一百美元、隔天又跌 4.65%:抱著股票的人,這一個月該盯的不是油
10 月 9 日,西德州原油收在每桶 91.85 美元。六個交易日後的 19 日,它收在 103.66 美元,漲了 12.86%,重新站上一百美元。20 日又單日跌 4.65%,收 98.84。
同一段時間,標普 500 跌 1.55%,加權指數跌 5.05%。兩件事擺在一起,很容易讀成「油價把股市拖下來」,接著就是那個問題: 油價這樣噴,手上的股票要不要先減一點?
這篇不猜油價接下來往哪走。它只問一件可以用歷史資料回答的事:油價短時間漲這麼快之後,股票的下一個月通常長什麼樣。答案和直覺不太一樣,而且把它弄清楚,就能把注意力放回真正需要動手的地方。
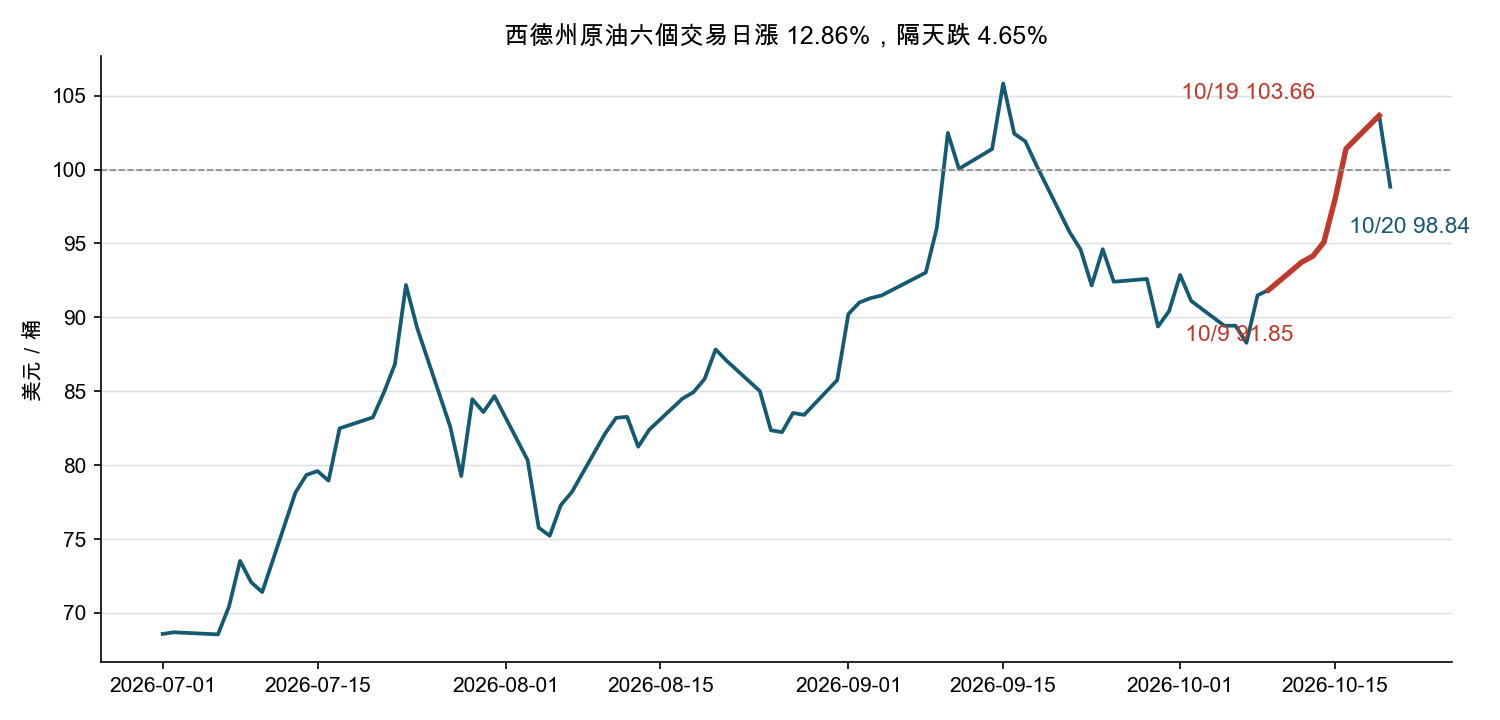
圖一|西德州原油近月期貨日收盤,2026 年 7 月 1 日到 10 月 20 日。紅線是 10 月 9 日到 19 日。資料:yfinance CL=F,2026-10-21 凍結。
一張三格對帳表
油價急漲的新聞,通常把三件事寫成一句話:「油價飆漲,市場不安,投資人宜降低風險。」這句話同時假設了三格的答案。拆開記比較清楚:
| 格子 | 你在問什麼 | 這次查到的答案 |
|---|---|---|
| 股票格 | 手上的大盤、ETF 接下來一個月會不會比較差? | 歷史上沒有比較差 |
| 油格 | 油價本身會不會很快吐回去?直接持有油或能源股的風險變了嗎? | 不一定吐回,風險確實變大 |
| 訊號格 | 油價這種走法,是不是股市出事的前兆? | 急漲不是,急跌才比較像 |
下面一格一格對。
股票格:油價急漲之後一個月,股市平均沒有比較差
把條件寫死:西德州原油六個交易日累計漲幅達 12% 以上,同一波只取第一天,事件之間至少隔二十個交易日。2000 年 8 月到 2026 年 9 月,符合的有 42 次(這一次不算在內)。2020 年 4 月油價跌到個位數、甚至負值的那幾天,比率沒有意義,排除。
每一次事件之後二十個交易日,大約一個月,看兩個指數的報酬:
| 之後二十個交易日 | 油價急漲之後(42 次) | 所有交易日 |
|---|---|---|
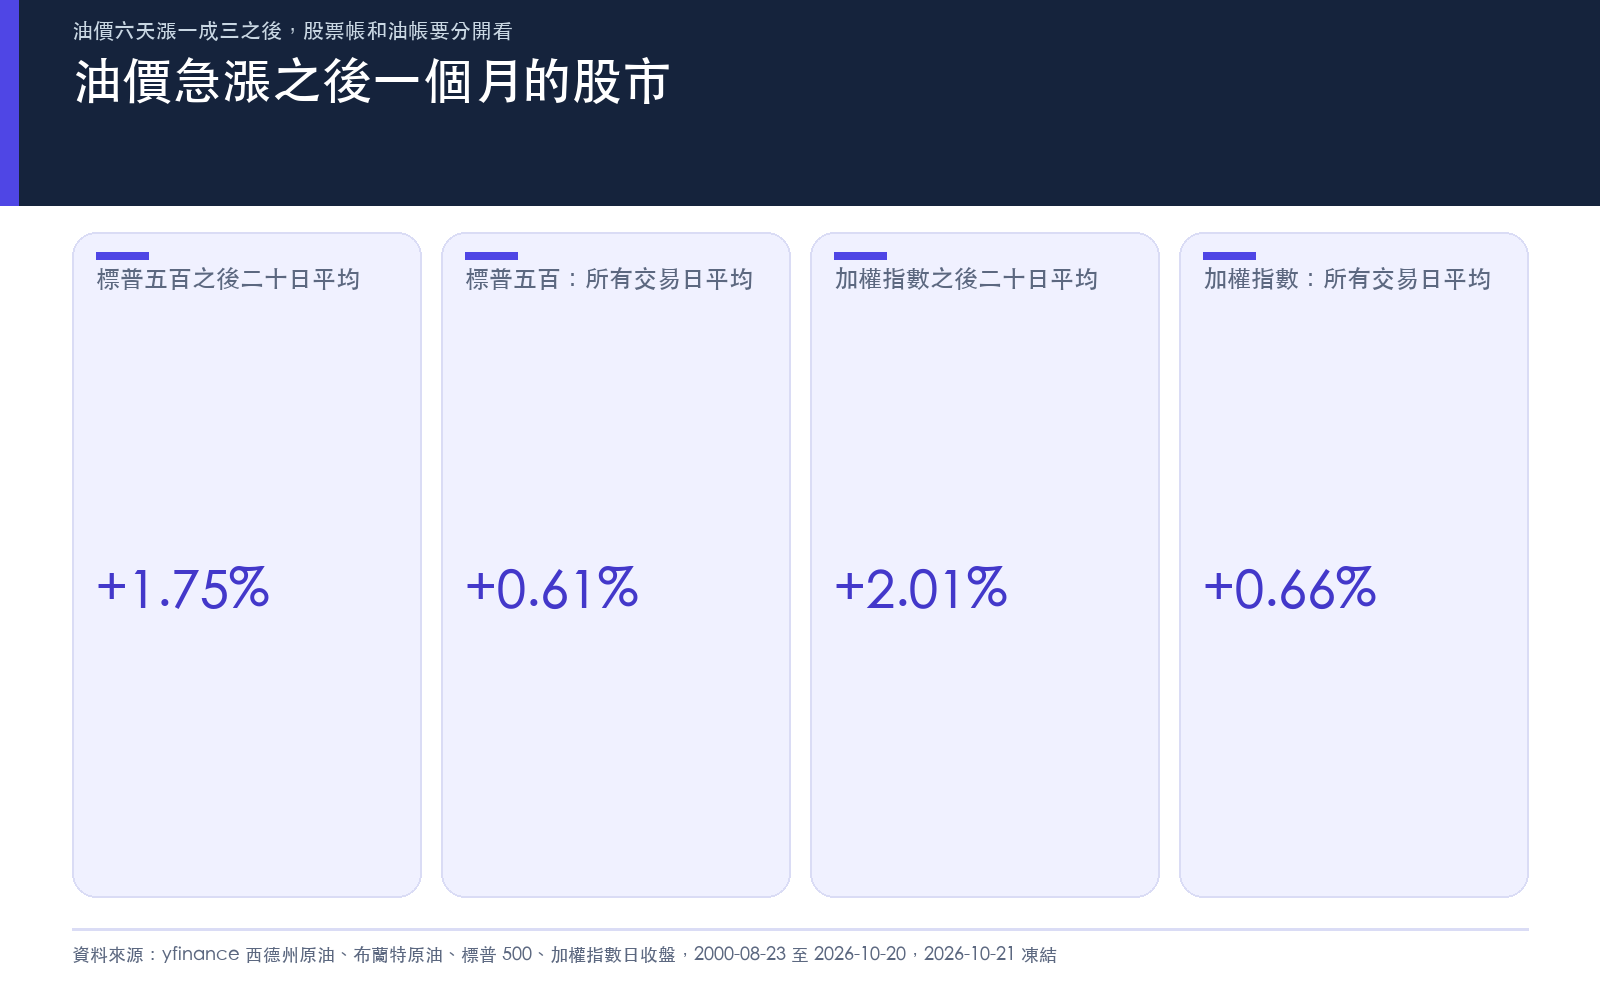
| 標普 500 平均報酬 | +1.75% | +0.61% |
| 標普 500 上漲的比例 | 69.0% | 63.5% |
| 加權指數平均報酬 | +2.01% | +0.66% |
| 加權指數上漲的比例 | 66.7% | 57.3% |
急漲之後的那一欄,平均反而比較高。但先別把它讀成「油價急漲是買點」。從所有交易日隨機抽 42 天、重複兩千次,標普的平均落在 -0.53% 到 +1.73% 之間(第 5 到第 95 百分位),加權指數落在 -0.94% 到 +2.27%。急漲之後的數字貼在這個範圍上緣,沒有明確跳出去。比較誠實的說法是: 看不出油價急漲之後股市會比較差,也撐不起「會比較好」這種結論。
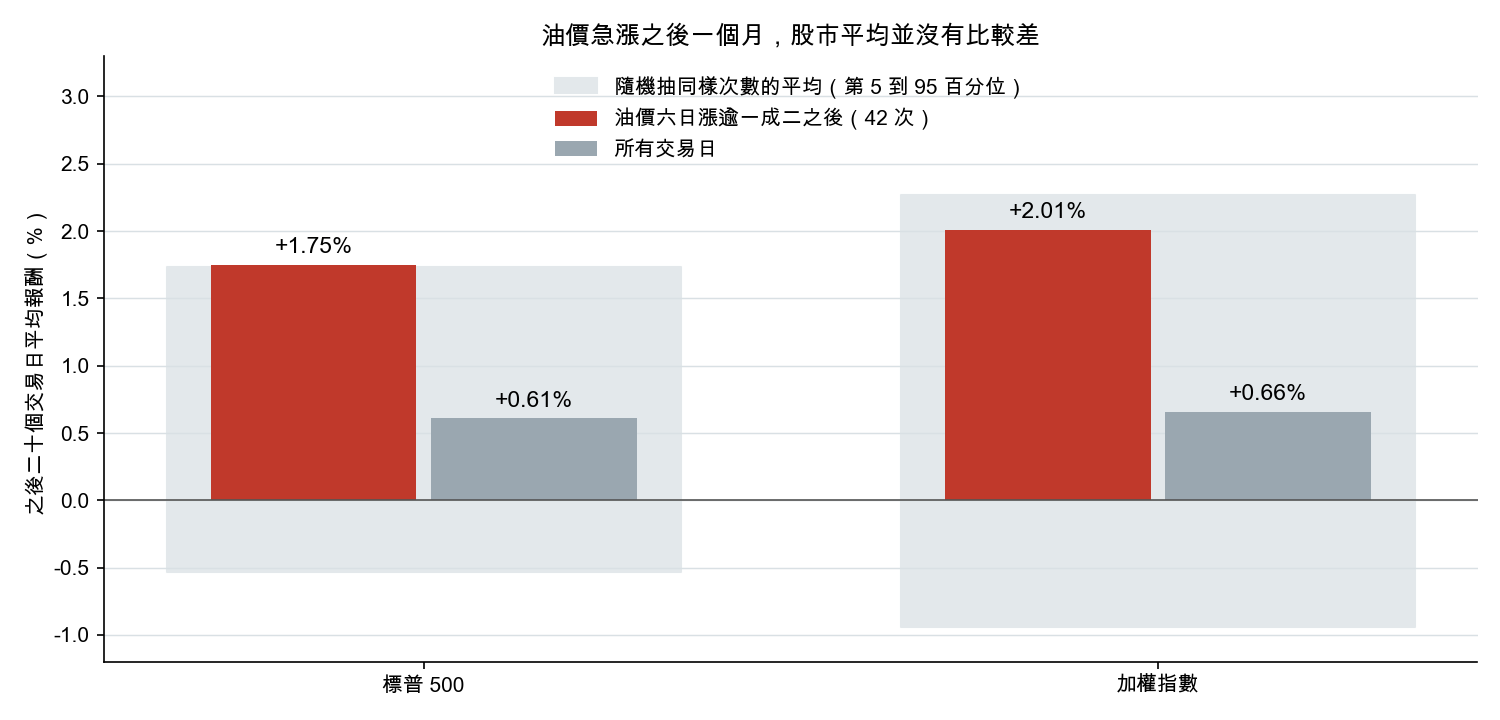
圖二|紅色是油價六日漲逾一成二之後二十個交易日的平均報酬,灰色是所有交易日,淺灰底是隨機抽 42 天平均的第 5 到第 95 百分位。資料:yfinance 西德州原油、標普 500、加權指數日收盤,2000-08-23 至 2026-10-20。
平均之外,也要看最壞的那幾次。42 次裡,標普之後一個月下跌的有 13 次,最差是 2008 年 9 月那一次,報酬 -18.37%;最好的一次是 +14.23%。2008 年 9 月 22 日那天油價單日暴衝,主因是當月期貨合約到期前的軋空,接下來一個月的股災則是雷曼倒閉後的金融危機。把那個月的崩跌算在油價頭上,因果就弄反了。
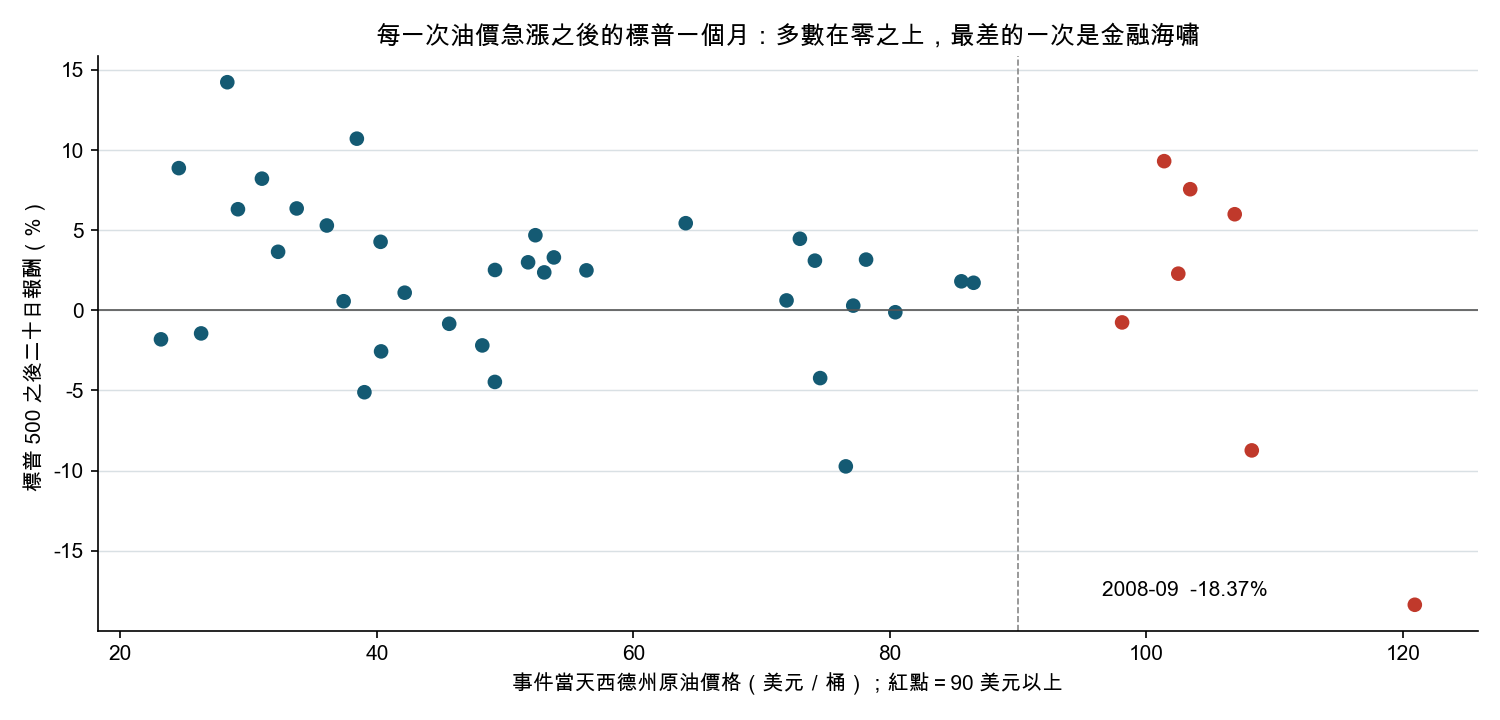
圖三|橫軸是事件當天的油價,紅點是 90 美元以上。資料同圖二。
有人會問:這次是衝過一百美元,高油價時不一樣吧?油價在 90 美元以上的事件只有 7 次,標普之後一個月平均 -0.39%;扣掉 2008 年 9 月那一次,剩下 6 次平均是 +2.61%。七個樣本、而且結論被一個樣本翻轉,這種數字只能當成「看不出來」,不能當成證據。
這和八月底那篇導讀的結論是同一個方向。那篇用的是另一組條件:油價五天漲六個百分點以上、而且恐慌指數還很低,2010 年以來 72 次,之後十個交易日標普平均 +0.15%,全樣本是 +0.51%,差距沒有通過檢定。這次把門檻拉到一倍、觀察期拉到一個月、再加上台股,結果仍然站在「看不出比較差」那一邊。兩組條件不同、時間窗不同,得到同一個方向,比單一組數字可信一些。
油格:油本身不一定吐回去,而且它自己的風險變大了
股票格答案偏平靜,油格就不是了。
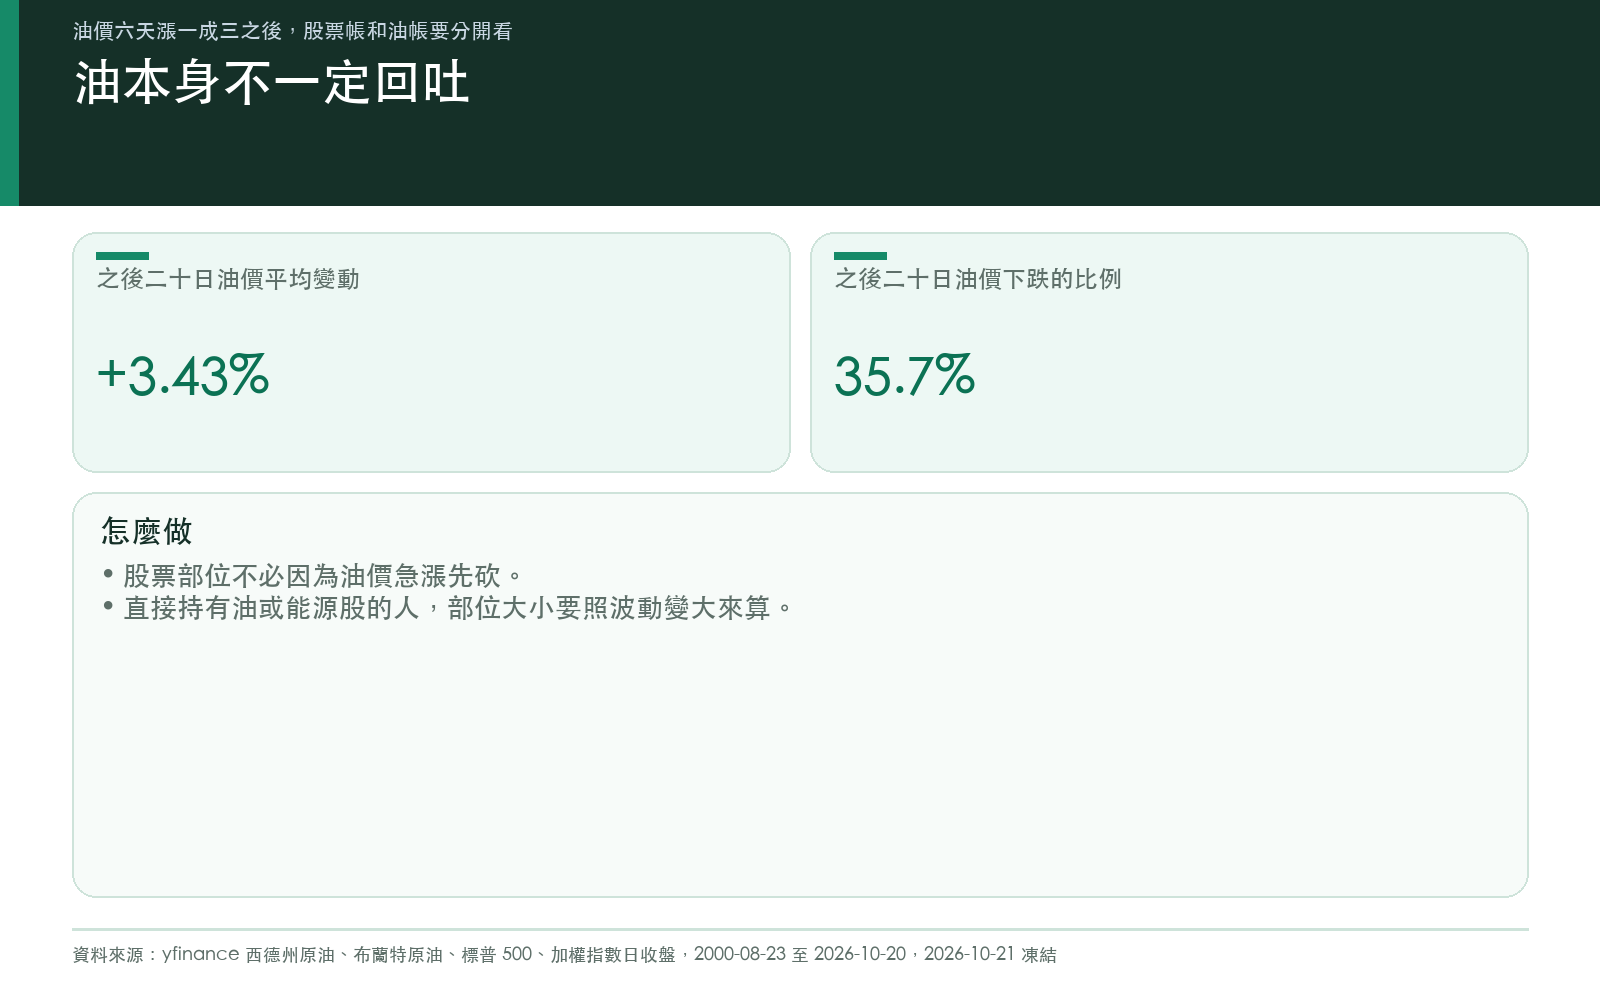
同樣那 42 次,油價之後二十個交易日平均再漲 3.43%,下跌的比例只有 35.7%。「漲太快一定會回檔」這個直覺,在油價身上大約三次裡只對一次。20 日那天跌 4.65%,不代表這一波已經結束。
反過來也成立。九月中旬油價從 105.83 美元連跌六天到 92.16 美元,區間變動 -12.92%,當時市場順手推出「油跌、通膨退、利率降」這條鏈,結果十年期美債殖利率反而上升 11.8 個基點。油價的大起大落有它自己的節奏,不太替其他資產指路。
真正該在油格動手的,是直接持有原油 ETF、能源股,或者生意成本跟油價綁在一起的人。石油和股票的波動邏輯是反的:股票跌時波動放大,原油則是漲時波動放大,因為價格上漲代表供給餘裕正在被吃掉。同一篇也發現,拿預測股票波動很準的那類模型去預測原油,誤差比最基礎的模型還多出 38%。用量股票的尺來量油,會低估油的風險。
尺不能共用這件事,在選擇權市場也看得到。2026 年伊朗衝突那一波,原油波動指數最高衝到 120.9,美股恐慌指數最高只有 31.0;兩者的平均比值,從 2022 年俄烏戰爭時的 2.2 拉開到 3.9。這次 20 日美股恐慌指數收 17.31,同樣不能拿來推論油市平靜。
訊號格:急漲不是股市的警報,急跌才比較像
很多人把油價急漲當成「市場要出事了」的訊號。資料指向另一邊。
一項涵蓋 4,839 個交易日的分析把油價劇烈波動的日子分成急漲與急跌。油價急跌之後,標普的震盪幅度平均多了 4.8 個百分點,統計強度 5.82;急漲之後只多 0.7 個百分點,統計強度 0.70,和零分不開。急跌常常是需求在萎縮,急漲多半是供給出狀況,兩者對股市的意思不一樣。
另一篇直接檢查「油價亂,股市會不會跟著亂」,用 4,103 筆觀測,前一天原油的波動對隔天標普的波動,p 值是 0.90,完全看不出關係;反方向,前一天標普的波動對隔天原油的波動,p 值 0.008。比較像是股市帶著油走,不是油帶著股市走。
至於想用新聞或政策消息來預測油價下一次大漲大跌,也很難:把政策不確定性指數加進模型,極端日的勝算只變成原來的 1.01 倍,範圍 0.84 到 1.22 倍,跨過一倍,看不出幫助。
台股這次為什麼跌比較多
同一段時間加權指數跌 5.05%,比標普的 -1.55% 多很多。油價急漲期間台股跌得兇,很容易歸給「台灣能源仰賴進口」。但前面的歷史表顯示,油價急漲之後一個月,加權指數平均並沒有比平常差。這一週台股的跌幅,更直接的線索是外資連續賣超與台幣走弱,那是另一本帳。把它算進油價,等於拿一個沒有歷史支持的理由,替一個另有成因的下跌找解釋。
資料怎麼確認
原油報價用的是 yfinance 的近月連續期貨,換月時可能出現跳價。為了確認事件日不是資料源自己造出來的,同樣的事件日拿布蘭特原油核對:兩者每日報酬的相關係數 0.879;在布蘭特有資料的 34 次事件裡,32 次在前後三天內也出現了接近的急漲。
這週可以這樣做
- 股票格:不必因為油價急漲先砍大盤部位。 歷史上急漲之後一個月,標普與加權指數平均都沒有比平常差。要減碼,理由應該來自你自己的資金需求或配置偏離,不是油價。
- 油格:直接持有油或能源股的人,照「波動變大」來算部位。 急漲之後油價三次裡只有一次回落,而且漲勢中的波動是往上走的。原本打算持有的金額,可以換算成「最壞一個月跌兩成,我受不受得了」。
- 訊號格:把注意力留給急跌。 油價如果在幾天內從高處崩下來,那才是歷史上比較常伴隨股市震盪的走法,到時候再回頭檢查股票部位。
- 台股:先拆外資與匯率那一本帳。 這一週台股的跌幅,不要整筆記在油價身上。
本期精選
- 石油和股票的波動邏輯完全相反
- 油價暴跌才是最危險的信號
- 石油市場嚇壞了,股票市場沒有:OVX 120 與 VIX 17 說的兩個故事
- 原油狂飆狂跌,股市波動真的會跟著抖嗎?
- 油價一週噴掉近六個百分點、恐慌指數卻在睡覺
- 油價連跌六天、十年期殖利率卻創一年新高
- 政策不確定性預告得了油價的極端日嗎?
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊