除權息旺季前瞻:0050 成分股集中除息對 vol 的歷史足跡
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
除權息旺季前瞻:0050 的除息集中在 7 月與 1 月,夏季月份的月實現波動沒有可偵測的差異
摘要 :每年 6-8 月是台股除權息旺季。0050.TW 在 2013 年 10 月到 2026 年 1 月的 23 次除息(台灣證券交易所公告日期)中,10 次在 7 月、9 次在 1 月。本文用 2009 年 4 月到 2026 年 4 月的日資料(4,158 個交易日、205 個月),比較夏季(6-8 月)與其他月份的月實現波動:夏季平均 0.17 ,其他月份也是 0.17 (Welch 檢定 p 值高於 0.9,Cohen's d = -0.01)。這組資料在月實現波動的度量下沒有偵測到夏季與其他月份的差異;但在保留 2009 年第一季的序列上,逐日平方報酬的夏季平均較低(Welch 檢定 p 值 0.0015),所以結論隨度量與資料口徑而異(見發現二與「限制與穩健性」的並列表)。
研究背景
每年 6-8 月是台股除權息旺季。本文檢查兩件事:0050 自己的除息月份分布,以及夏季月份的波動是否與其他月份不同。0050 成分股集中除息期間的影響不在本文範圍內。
方法與數據
| 項目 | 設定 |
|---|---|
| 資產 | 0050.TW(元大台灣 50) |
| 除息日期 | 2013 年 10 月至 2026 年 1 月共 23 次(台灣證券交易所除權除息計算結果表) |
| 價格資料 | yfinance 0050.TW,2009-04-02 至 2026-04-16,4,158 個報酬;已修正資料中 2014-01-02 的價格斷點(單日 -75.06%;該日之前的收盤價除以 4)、刪除 15 個成交量為 0 且開高低收同價的列,並排除 2009 年第一季(當季有 10 個簡單報酬的絕對值超過 7.5%,即當時 7% 的漲跌幅限制加 0.5 個百分點的容差) |
| 日報酬 | log(Close_t / Close_{t-1}),不做填權還原 |
| 月實現波動 | 曆月內日報酬的標準差 × √252 |
| 統計檢定 | Welch 雙樣本 t 檢定(異方差)、月區塊 bootstrap(10,000 次) |
Lookahead 檢查 :本文所有數字為歷史描述統計,沒有策略訊號與報酬的對應。
核心發現
發現一:0050 歷年除息集中在 7 月
2013 年 10 月到 2026 年 1 月,台灣證券交易所公告的 0050 除息共 23 次,按月分布如下:
- 7 月:10 次(43.5%)
- 1 月:9 次(39.1%)
- 10 月:3 次,2 月:1 次
含義 :2013 至 2016 年每年除息一次(2013 至 2015 年在 10 月,2016 年在 7 月),2017 年起每年兩次(2017 年為 2 月與 7 月,2018 年起為 1 月與 7 月)。夏季 6-8 月的除息日全部落在 7 月,所以對 0050 來說,「旺季」是 7 月,而不是整個夏季 6-8 月。
發現二:月實現波動沒有偵測到夏季差異,但結論隨度量與資料口徑而異
把 2009 年 4 月到 2026 年 4 月的日資料按曆月聚合(205 個月,其中夏季 51 個月、其他月份 154 個月):
| 時段 | 年化 RV(逐月平均) | 月數 | 日數 |
|---|---|---|---|
| 夏季 6-8 月 | 0.17 | 51 | 1,086 |
| 其他月份 | 0.17 | 154 | 3,072 |
| 差異 | 不到 1% | — | — |
| Welch p 值 | 高於 0.9 | — | — |
| Cohen's d | -0.01 | — | — |
含義 :在排除 2009 年第一季的這個序列上,月實現波動沒有偵測到夏季與其他月份的差異;同一序列換成逐日絕對報酬、逐日報酬平方、月 RV 取對數,p 值分別為 0.87、0.66、0.78;合併日 RV 比值為 0.98,月區塊 bootstrap 的 95% 區間為 0.83 到 1.16。其他資料口徑的結果見「限制與穩健性」的並列表,結論不全相同。
限制與穩健性
- 樣本規模 :資料期間為 2009 至 2026 年(18 個日曆年度);夏季月份 51 個、其他月份 154 個;本文不做跨年度的樣本外檢驗。
- 檢定力 :沒有偵測到差異,不等於沒有差異。在主要口徑上,夏季對其他月的合併日 RV 比值,月區塊 bootstrap 的 95% 區間為 0.83 到 1.16。
- 2020 疫情影響 :2020 年 3 月的月 RV 為 0.51,可能推高其他月份的平均。在主要口徑上,剔除 2020 年後,夏季平均 0.17、其他月份 0.17,Welch 檢定 p 值高於 0.9,仍沒有偵測到差異。
- 除息價差未還原 :日報酬不做填權還原,除息日的價格下跌包含已公告的股利,計入該月的波動。在主要口徑上,把除息日報酬改用台灣證券交易所公告的參考價還原後,夏季與其他月份的月 RV 比較同樣沒有偵測到差異(p 值高於 0.9)。
- 月實現波動的估計 :以日報酬估計,沒有使用日內資料。
- 成分股 vs ETF :本文只分析 0050 本身的日資料,沒有分析成分股;結論不能直接推論到台股個股集中除權息期間。
資料口徑與度量的並列 :下表用同一份 yfinance 0050.TW 原始資料(四個口徑都已把 2014-01-02 之前的收盤價除以 4、並刪除 15 個停市日資料列),列出夏季(6-8 月)平均相對其他月份平均的差,以及 Welch 檢定的 p 值;負值表示夏季較低,月 RV 取對數一欄以幾何平均比表示。
| 資料口徑 | 月實現波動 | 逐日絕對報酬 | 逐日報酬平方 | 月 RV 取對數 |
|---|---|---|---|---|
| 刪除停市日資料列,保留 2009 年第一季 | -8.3%(p 0.30) | -6.5%(p 0.070) | -31.9%(p 0.0015) | -1.6%(p 0.79) |
| 刪除停市日資料列並排除 2009 年第一季(本文主要口徑) | -0.4%(p 0.95) | +0.6%(p 0.87) | -4.4%(p 0.66) | +1.7%(p 0.78) |
| 刪除停市日資料列,只去掉超過漲跌幅限制加容差的 10 個報酬 | -5.5%(p 0.44) | -3.0%(p 0.39) | -15.5%(p 0.094) | -1.0%(p 0.87) |
| 刪除停市日資料列,從 2010-01-04 起 | -0.4%(p 0.96) | +0.3%(p 0.93) | -3.1%(p 0.77) | +1.2%(p 0.85) |
16 格中有 12 格的夏季平均較低,只有「保留 2009 年第一季、逐日報酬平方」一格的 p 值小於 0.05(0.0015);同一度量在排除 2009 年第一季後為 -4.4%(p 0.66)。這些格子使用同一組日資料,並非獨立檢定,也沒有做多重比較校正。
結論
- 在主要口徑(排除 2009 年第一季)下,夏季(6-8 月)與其他月份的月實現波動沒有偵測到差異(0.17 對 0.17,p 值高於 0.9);保留 2009 年第一季並改用逐日平方報酬時,夏季平均較低(-31.9%,p 值 0.0015),所以結論隨度量與資料口徑而異。
- 0050 的除息「旺季」是 7 月(23 次中 10 次,43.5%)加 1 月(9 次,39.1%),不是整個 6-8 月。
- 開放問題 :高股息 ETF(0056/00878/00919)的月份季節性是否有夏季差異?0050 成分股集中除息期間的個股波動,會不會透過成分股聚合回來影響 0050?本文沒有回答。
圖表
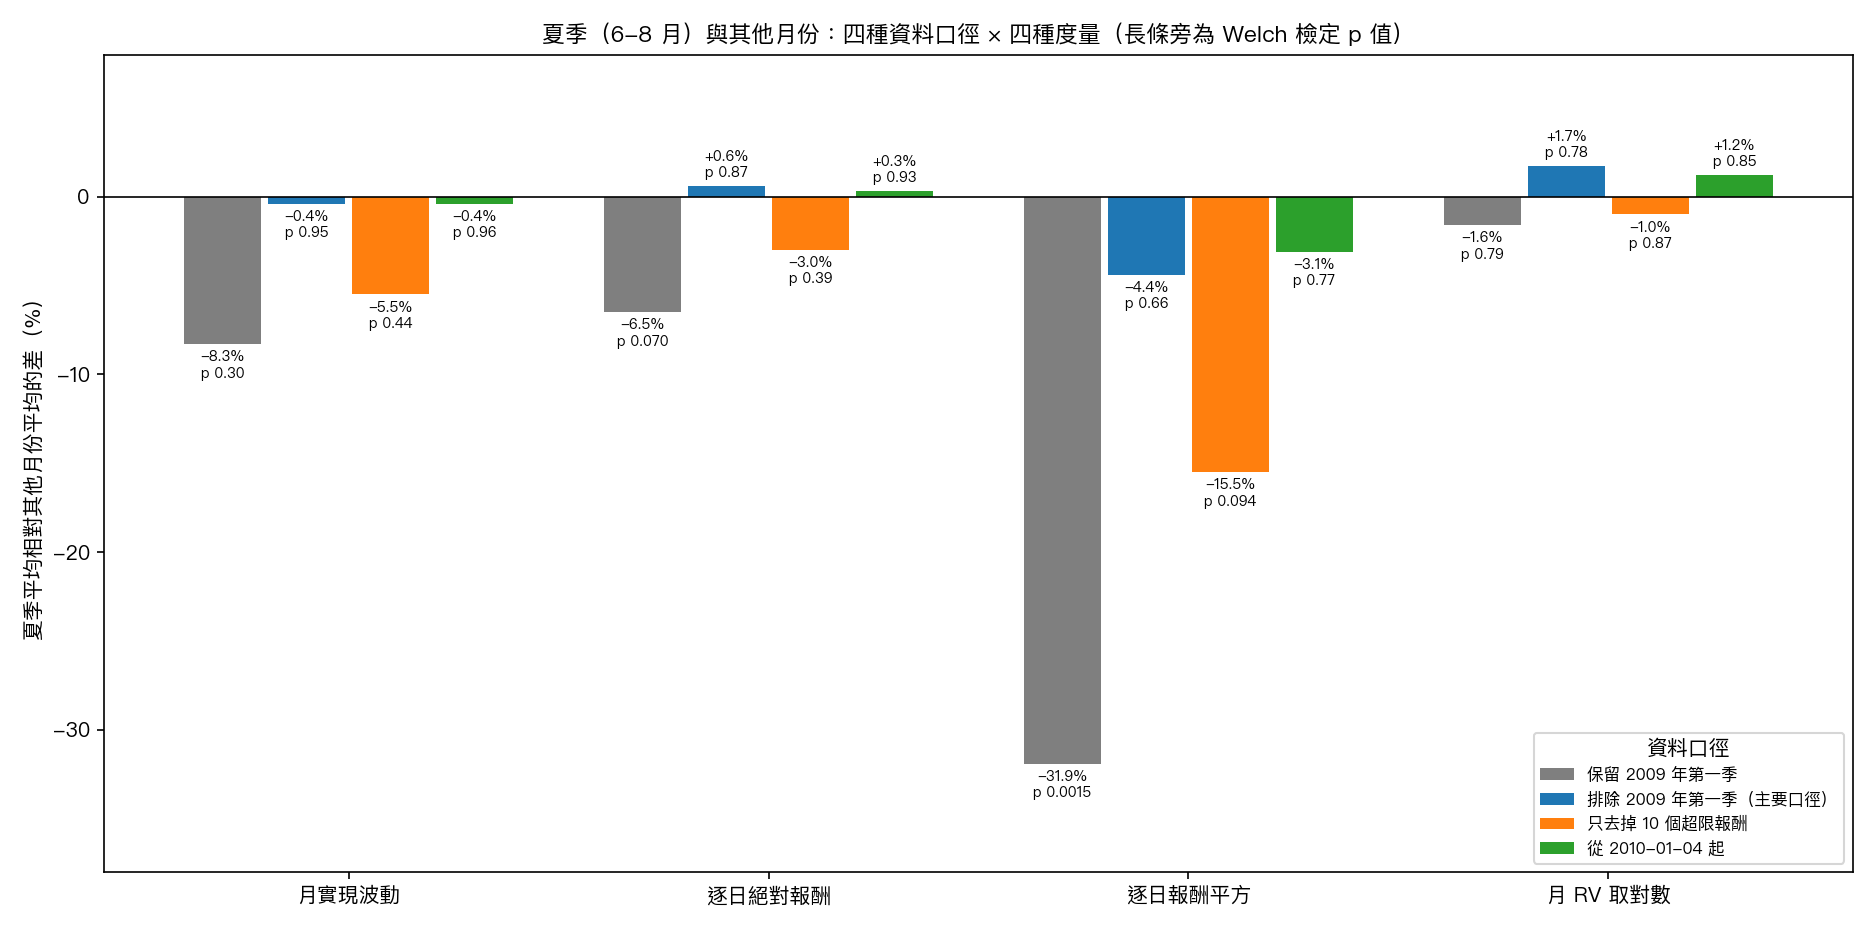
上圖逐格重畫「資料口徑與度量的並列」表:長條為夏季平均相對其他月份平均的差,長條旁標註 Welch 檢定的 p 值。
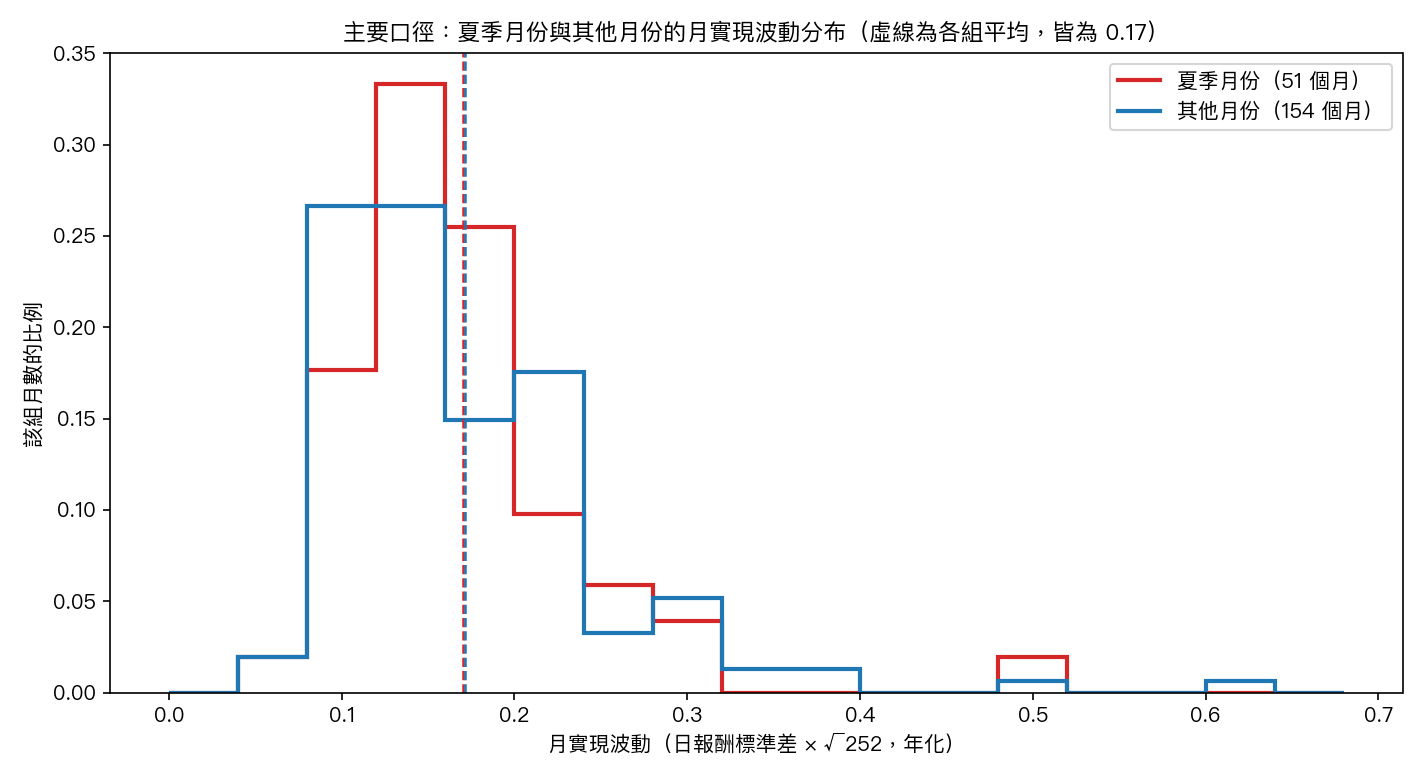
上圖呈現主要口徑下夏季月份與其他月份的月實現波動分布,虛線為各組平均,平均值取自發現二的表。
資料來源:yfinance 0050.TW 日資料(2009-04-02 至 2026-04-16,4,158 個報酬);除息日期取自台灣證券交易所除權除息計算結果表(2013 年 10 月至 2026 年 1 月,23 次)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊