K1399:VIX 四個分量裡,水準最強;5 日均線也過門檻,但沒有增量優勢
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1399:VIX 四個分量裡,水準最強;5 日均線也過門檻,但沒有增量優勢
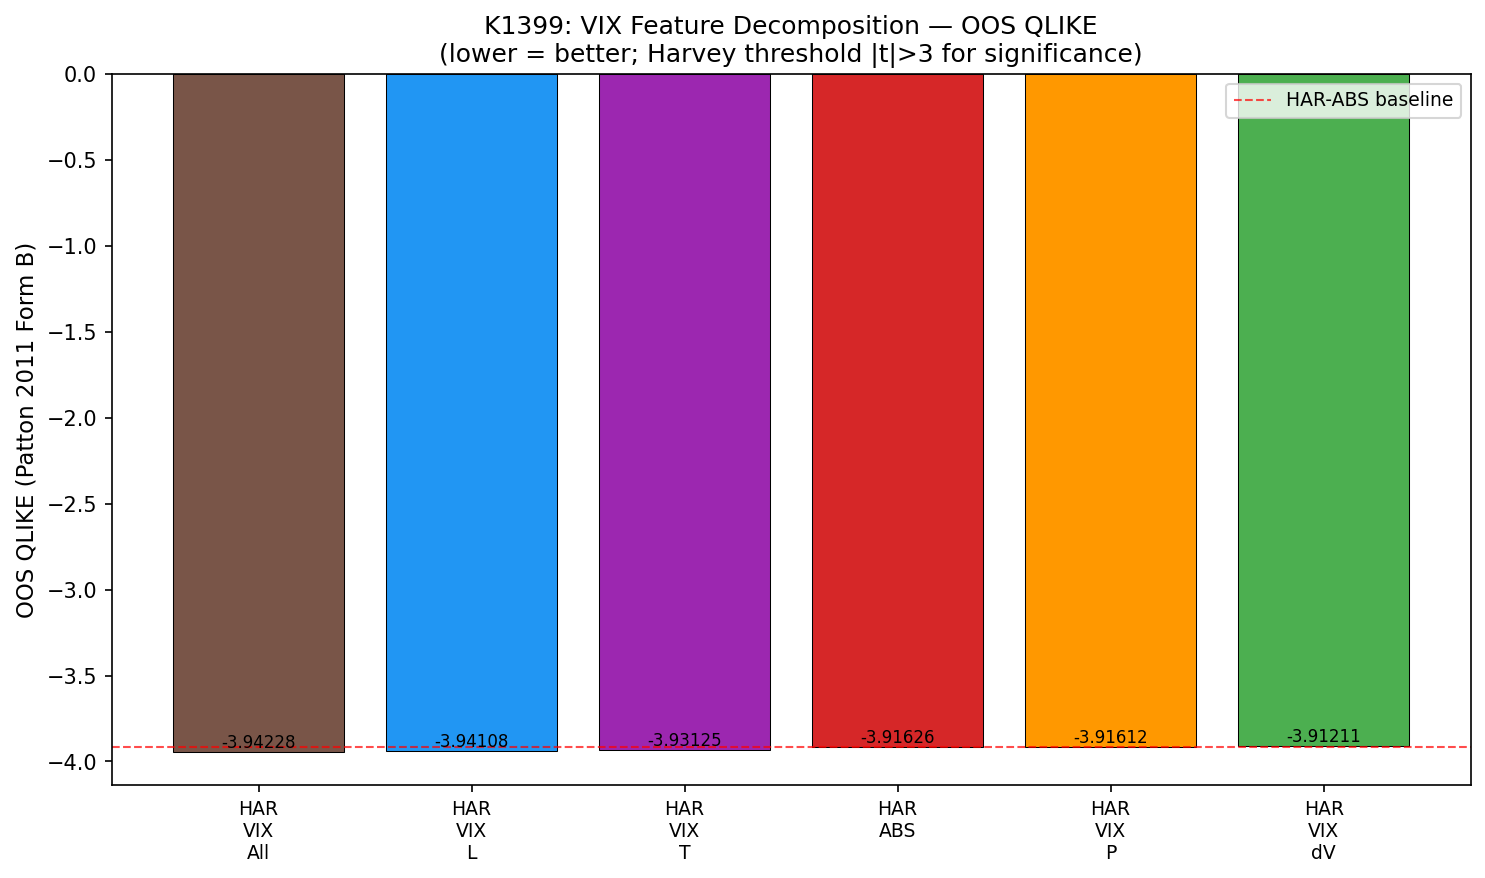
前一日 VIX 水準是這組 SPY 預測比較中最強的單一分量。加入水準後,相對 HAR-ABS 的 DM 統計量為 -4.90;5 日均線也通過基準門檻,DM 為 -3.97,但直接比較時仍輸給水準。
資料與設計
IS 為 2005-01-04 至 2018-12-31,共 3,522 筆;OOS 為 2019-01-02 至 2026-05-19,按日期去重後共 1,855 筆 。去重在計算報酬、差分及滾動特徵之前完成,日期重複但價格衝突時會拒絕估計。
預測目標為日絕對對數報酬。HAR 基準使用前一日、前五日、前二十二日的歷史絕對報酬。其餘規格分別加入 VIX 水準、變化量、波動率溢酬或五日均線,全都使用 t-1 或更早的資訊。溢酬的縮尾界線只用 IS 及以前的資料;OLS 係數在 IS 估計後固定,OOS 沒有重估。
損失函數保留 Patton Form B:log(預測值)+實際值/預測值。此形式可能為負,數值較低代表損失較小。DM 檢定保留 HLN 修正、Newey-West 頻寬 T^(1/3) 與 |t|>3 門檻;正值表示前者損失較大。
六個模型的結果
| 排名 | 模型 | OOS QLIKE | 相對基準差值 | DM t vs 基準 |
|---|---|---|---|---|
| 1 | HAR_VIX_All | -3.9360 | -0.0275 | -4.68 |
| 2 | HAR_VIX_L | -3.9352 | -0.0267 | -4.90 |
| 3 | HAR_VIX_T | -3.9249 | -0.0164 | -3.97 |
| 4 | HAR_ABS | -3.9085 | +0.0000 | — |
| 5 | HAR_VIX_P | -3.9084 | +0.0001 | +0.79 |
| 6 | HAR_VIX_dV | -3.9040 | +0.0045 | +1.09 |
相對 VIX 水準,其他分量有增量嗎?
| 比較 | DM t | p 值 |
|---|---|---|
| HAR_VIX_dV vs L | +4.58 | 4.89e-06 |
| HAR_VIX_P vs L | +4.91 | 9.85e-07 |
| HAR_VIX_T vs L | +3.67 | 0.000249 |
| HAR_VIX_All vs L | -0.25 | 0.8 |
變化量與波動率溢酬單獨使用時,沒有通過對 HAR-ABS 的改善門檻。五日均線雖然能擊敗基準,相對水準的損失仍顯著較高。全部特徵的模型在點估計上排名第一,但相對水準的 DM 為 -0.25、p=0.800,未提供通過既定門檻的增量證據。
共線性與限制
| 特徵 | VIF |
|---|---|
| rv1 | 2.25 |
| rv5 | 5.13 |
| rv22 | 8.14 |
| vix_L | 60.26 |
| dvix | 2.10 |
| premium | 1.12 |
| ma5_vix | 68.30 |
水準與五日均線高度重疊,因此微小的排名差距與係數不能直接解讀成獨立經濟機制。結果只涵蓋 SPY 日頻、固定 IS 係數與這個 OOS 窗口,不能直接外推到其他資產或滾動估計。本研究檢查預測誤差,沒有交付可執行交易策略或交易成本後收益。
在這份資料與規格下,水準仍是最強的單一分量,五日均線是較弱的替代規格;增加其他分量需要額外的樣本外證據。
資料來源:本地凍結的 SPY 調整後收盤價與 VIX 收盤價。所有數字取自 experiments/k1399/k1399_vix_decomp_results.json;完整程式、輸入 SHA256 與重現收據保留於實驗 K1399。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊