如果美股影響台股的力道每天都在變,模型該怎麼辦?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果美股影響台股的力道每天都在變,模型該怎麼辦?
很多人看台股波動時,都會有一個很自然的想法:
美股前一晚如果很亂,今天台股應該也會比較亂。既然如此,把美股恐慌指標放進模型,理論上應該會更準。
問題是,美股影響台股的力道,不像水龍頭只有開跟關。
有時很強,有時很弱,有時甚至方向都會變。
這份實驗就在問一件事:
如果這個影響力天天在變,模型是不是也該跟著變?
答案是:方向上有幫助,但還不夠大,還不能直接宣告翻盤。
先講最重要的結果
這次用的是 0050.TW、SPY 和 ^VIX 的日資料,全樣本從 2009-01-05 到 2026-03-24,總共 4,073 筆觀測值。真正拿來驗證模型的外樣本區間,是 2023-01-03 到 2024-12-31,有效樣本 449 天。
比較結果很乾脆:
- 固定版:比基準做法 更差
6.14% - 會隨時間慢慢調整的版本:大約 好
1.7% - 但這個
1.7%還不夠大,不足以說已經穩定贏了
換成白話,就是:
問題真的出在「固定不變」這件事上,但把它改成動態後,也只修好一部分。
為什麼固定版會出問題
這份資料裡,美股和台股的連動本來就不穩。
以 63 日滾動相關來看:
- 平均只有
0.140 - 標準差卻有
0.156 - 最低到
-0.395 - 最高到
0.641 - 大約
18%的時間還會出現負相關
這種資料結構代表,美股對台股的影響不是一條固定直線,而是一段會忽強忽弱的關係。
如果你硬要用一個永遠不變的係數去描述它,就很容易在某段時間估得很準,換一段時間就立刻失效。
這也是為什麼固定版在這次外樣本裡不只沒加分,反而明顯退步。
動態版本為什麼看起來比較合理
這次不是只試一個新招,而是把幾種不同的動態做法一起放上去:
- 每隔一段時間重估一次
- 高恐慌、低恐慌用不同規則
- 讓係數每天慢慢調整
裡面表現最好的是「慢慢調整」那一版。它不是每天大幅重寫規則,而是承認市場關係會變,但不相信它會一夜之間從 A 跳到 B。
這種做法比較像在處理真實世界:
會變,但不要亂跳。
也正因為這樣,它確實把固定版的傷害收回來一些,外樣本成績也重新回到基準附近。
但別急著把它當成新答案
這份結果最成熟的地方,不是它找到一個新贏家,而是它沒有過度宣稱。
雖然最好的動態版本比基準好大約 1.71%,但這個差距還不足以排除「只是剛好」。
這就是這篇最值得記住的地方:
方向可能是對的,但證據還不夠厚。
你可以把它想成在試一條新路:
- 舊路確定有洞。
- 新路確實比較順一點。
- 但還沒順到可以直接改導航。
後續的跨市場追蹤,把這個問題看得更清楚
下面兩張圖不是這次主實驗自己畫的,而是後續延伸實驗留下的遠端圖。它們剛好能補強這份結果最核心的機制:VIX 的影響力真的會漂移,而且不同市場漂移方向還可能不一樣。
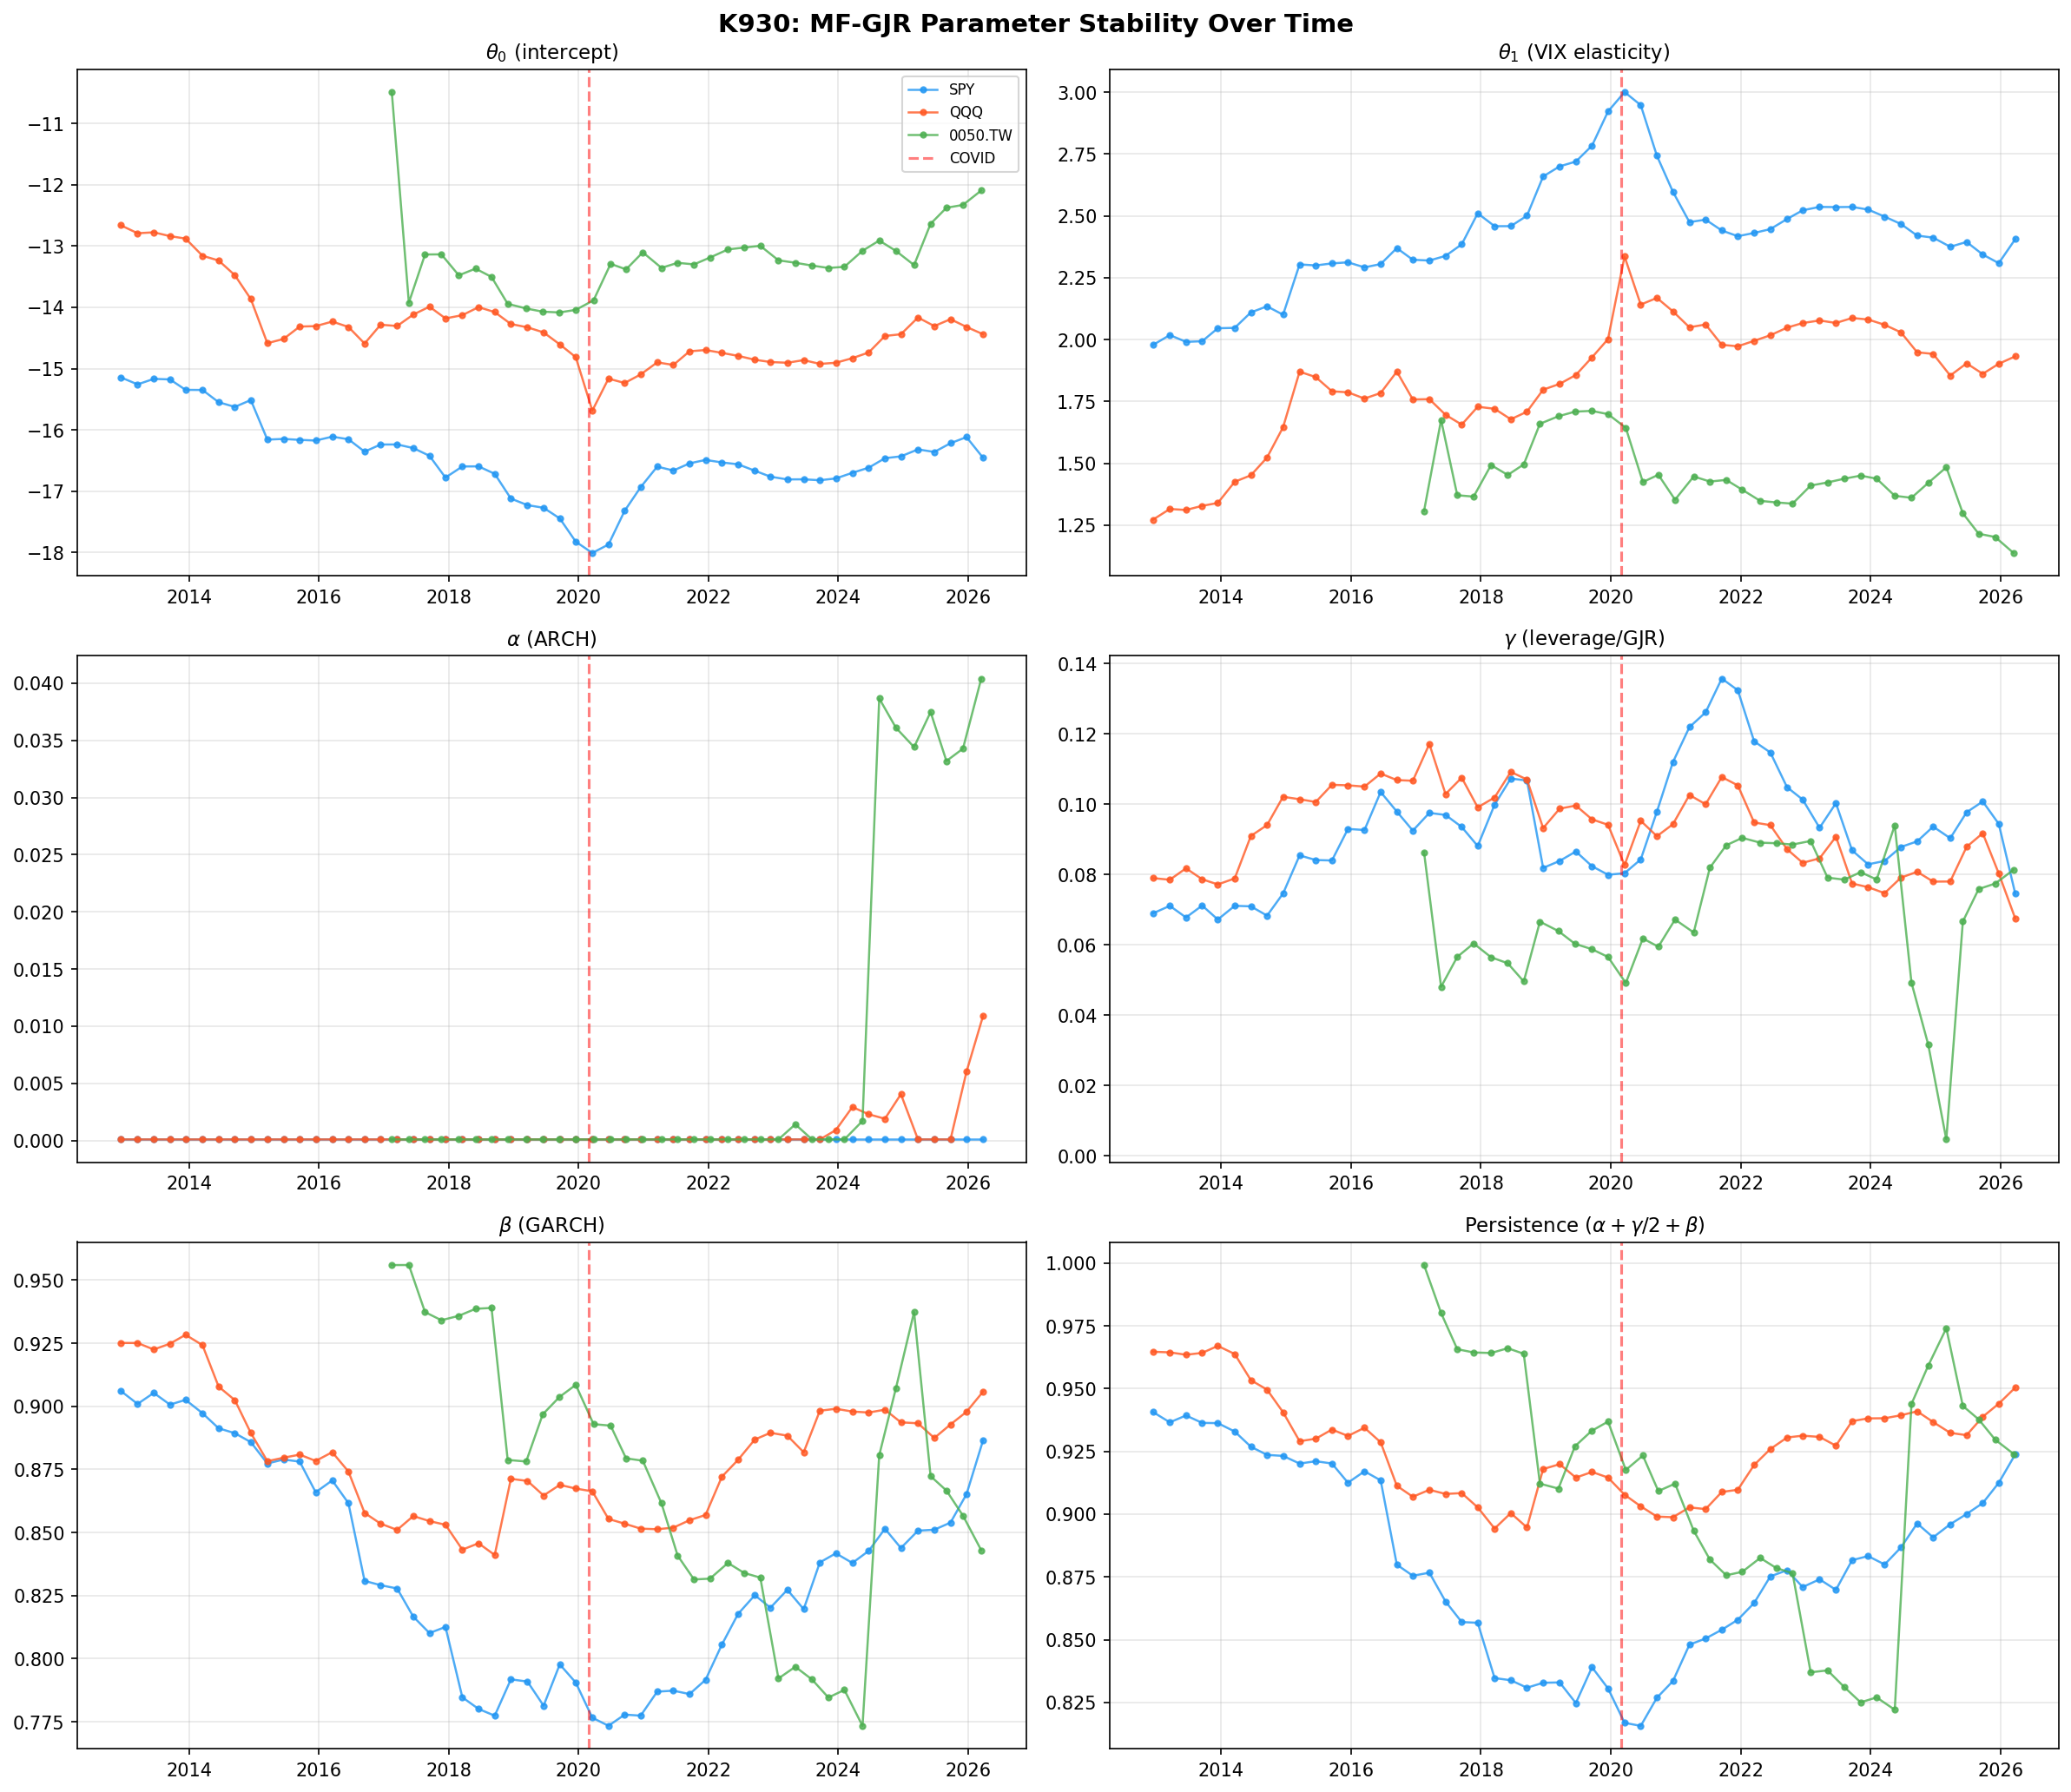
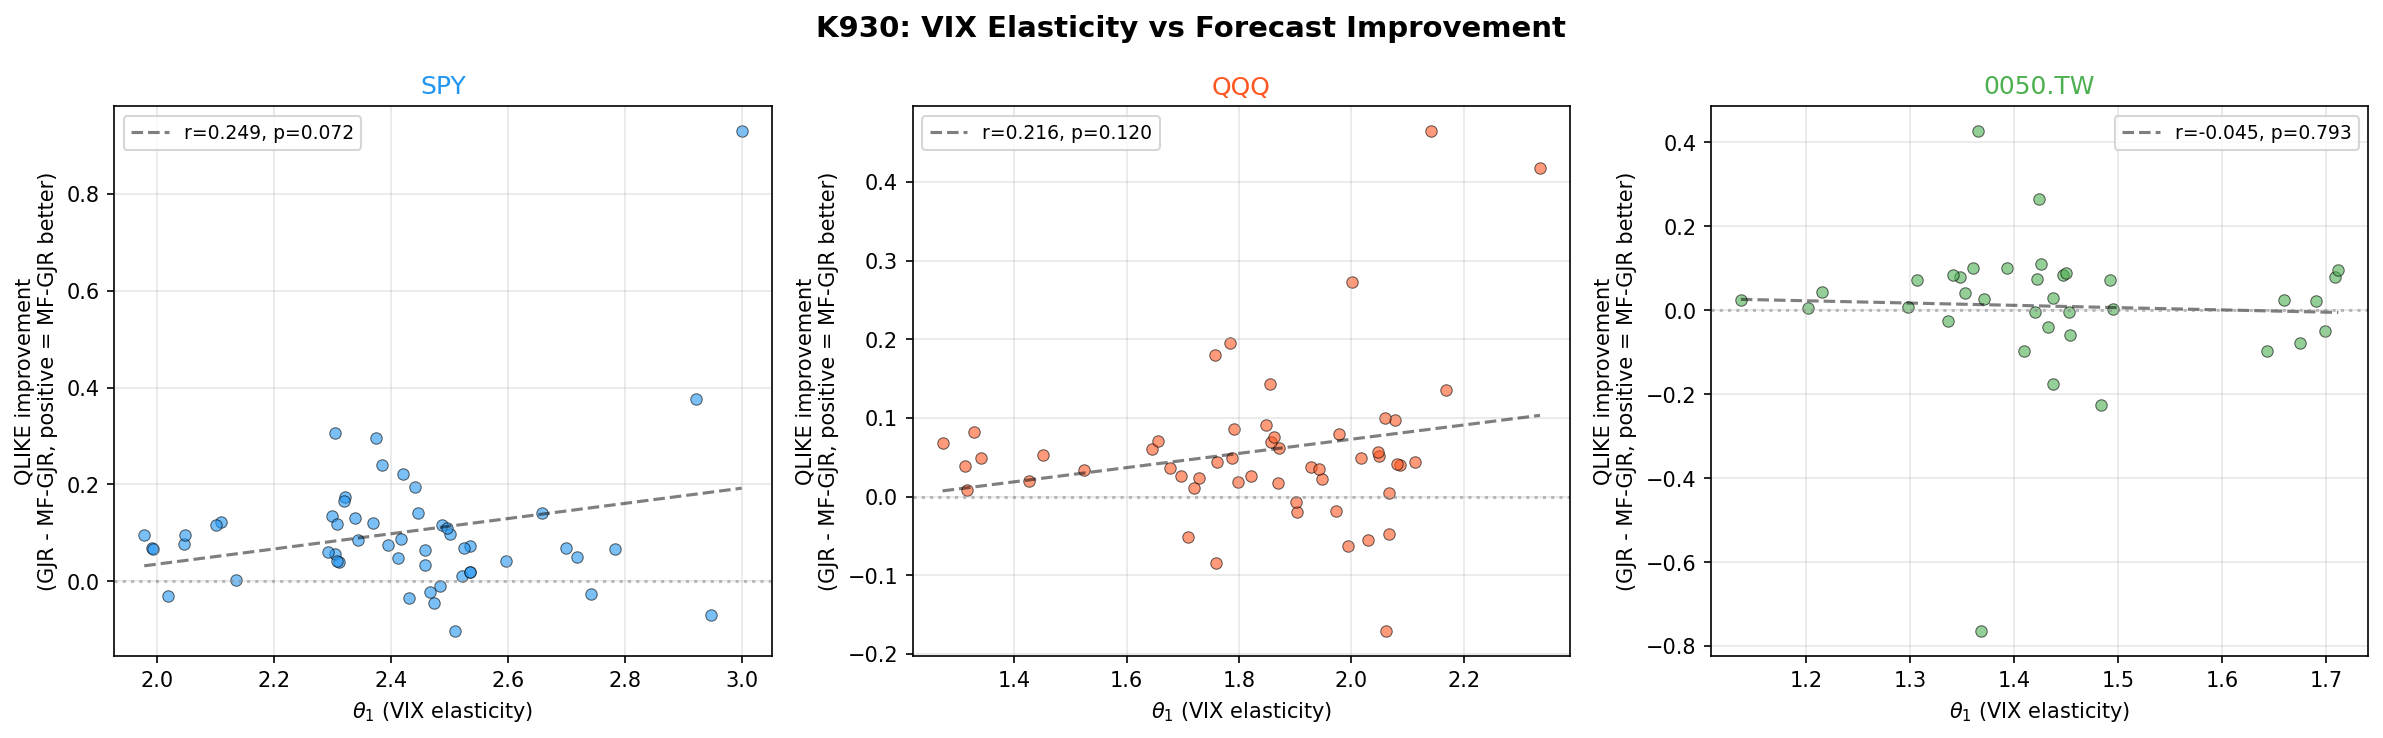
這兩張圖要提醒的事情很重要:
就算你已經知道「係數會變」,也不代表只要把它做成動態,模型就自然會更準。市場關係會漂移是一回事,你能不能把漂移估得夠穩,又是另一回事。
對一般投資人最有用的提醒
如果你平常會看美股和台股,這份結果其實比看起來更實用。
它告訴你的不是「以後請用某個更複雜的模型」,而是:
- 美股恐慌確實會影響台股,但這個影響不是固定比例。
- 看到一個更靈活的模型,不代表它就比較可信。
- 很多時候,模型只是從「太死」變成「太吵」。
所以最穩妥的解讀不是「新方法贏了」,而是:
我們更確定問題在哪裡了,但解法還在半路上。
一句話結論
把美股影響台股的係數做成動態,確實比固定寫死更合理,也確實拿回一點外樣本表現;但到目前為止,這個改善還不夠大,不足以穩定打敗老派基準模型。
這不是壞消息。它至少幫我們排除了另一條錯路:問題不是 VIX 完全沒用,而是你不能假設它永遠用同一種力道在影響台股。
本文基於實驗 K463(腳本:experiments/k463/k463_tvp_garchx_taiwan.py,結果:experiments/k463/k463_tvp_garchx_taiwan_results.json),正文圖表另借用後續 K930 已發布圖片作為補充說明。資料來源:yfinance(0050.TW、SPY、^VIX);全樣本期間 2009-01-05 至 2026-03-24;外樣本期間 2023-01-03 至 2024-12-31;外樣本 449 天。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊