台指期貨成交推估的買賣方向,能預測接下來 5 分鐘和 30 分鐘的波動嗎?看得出一點效果,但小到不具實質意義
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
期貨的逐筆成交資料只有價格和數量,沒有買賣委託的內容。常見的做法是用成交價的變動去推估這一筆是買方主動還是賣方主動,再把推估的買賣方向乘上成交量,得到「成交推估的簽名成交量」。 我們問一個很窄的問題:用這個推估量做成的狀態模型,能不能讓台指期貨接下來 5 分鐘與 30 分鐘波動(RV)的預測更準?這是預先註冊的檢定,答案是有,但太小。
先講結論
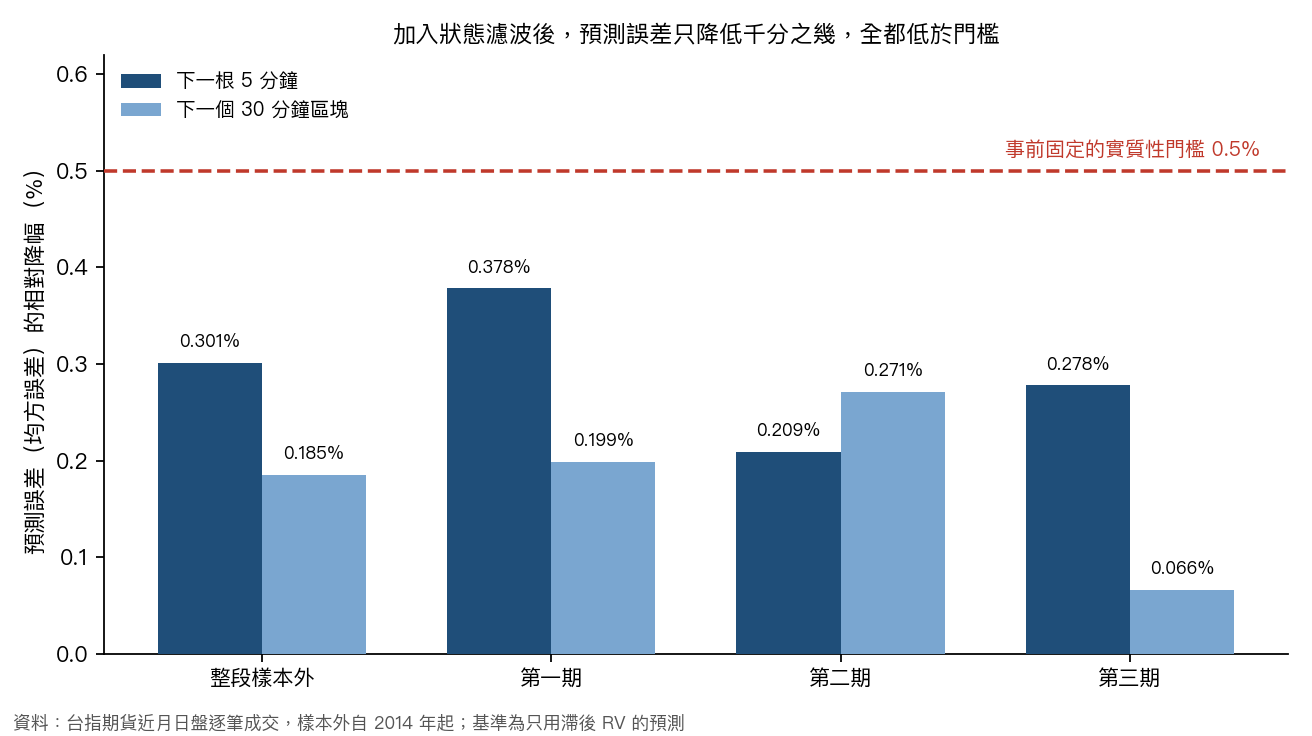
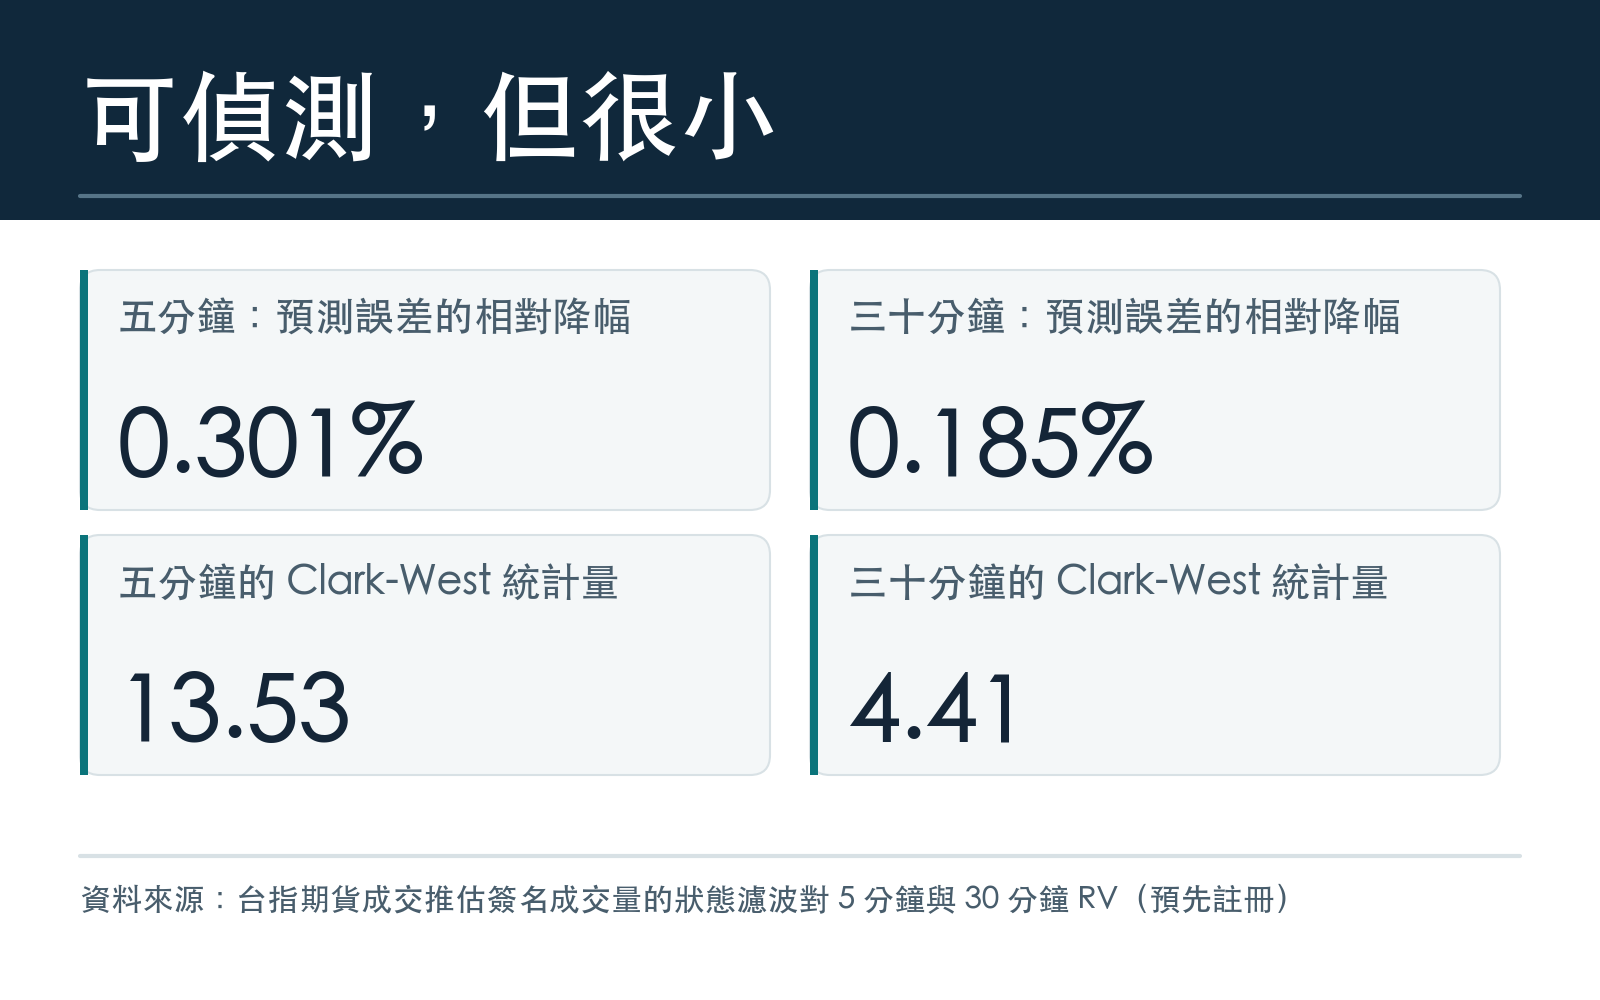
- 在台指期貨日盤的逐筆成交資料上,用成交價變動推估買賣方向(成交推估簽名成交量,是代理,不是真正的委託流),再以三狀態模型濾波,對下一根 5 分鐘與下一個 30 分鐘區塊的波動預測,有統計上可偵測、但不具實質性的增益: 預測誤差只降低 0.301% 與 0.185%,兩者都低於我們事前固定的實質性門檻 0.5%。
- 所以不能說這個狀態是波動的領先指標。 預先註冊的措辭規則要求降幅達到門檻才可以這麼說,這次沒有達到。
- 範圍很窄。 結論只涵蓋台指期貨近月合約的日盤逐筆成交、3,099 個樣本外交易日;分析不是盲的,而且其中的置換檢定在看過結果之後更正過(見下方)。
- 這不是策略,也不是上架依據。 這份分析沒有建立任何交易規則。
我們怎麼檢驗
資料與推估。 台指期貨近月合約日盤的逐筆成交,樣本外自 2014 年起。買賣方向由成交價推估:價格比上一筆高,記為買方主動;低,記為賣方主動;不變則沿用前一個符號。這個推估一定會有誤分類,所以它只是代理。
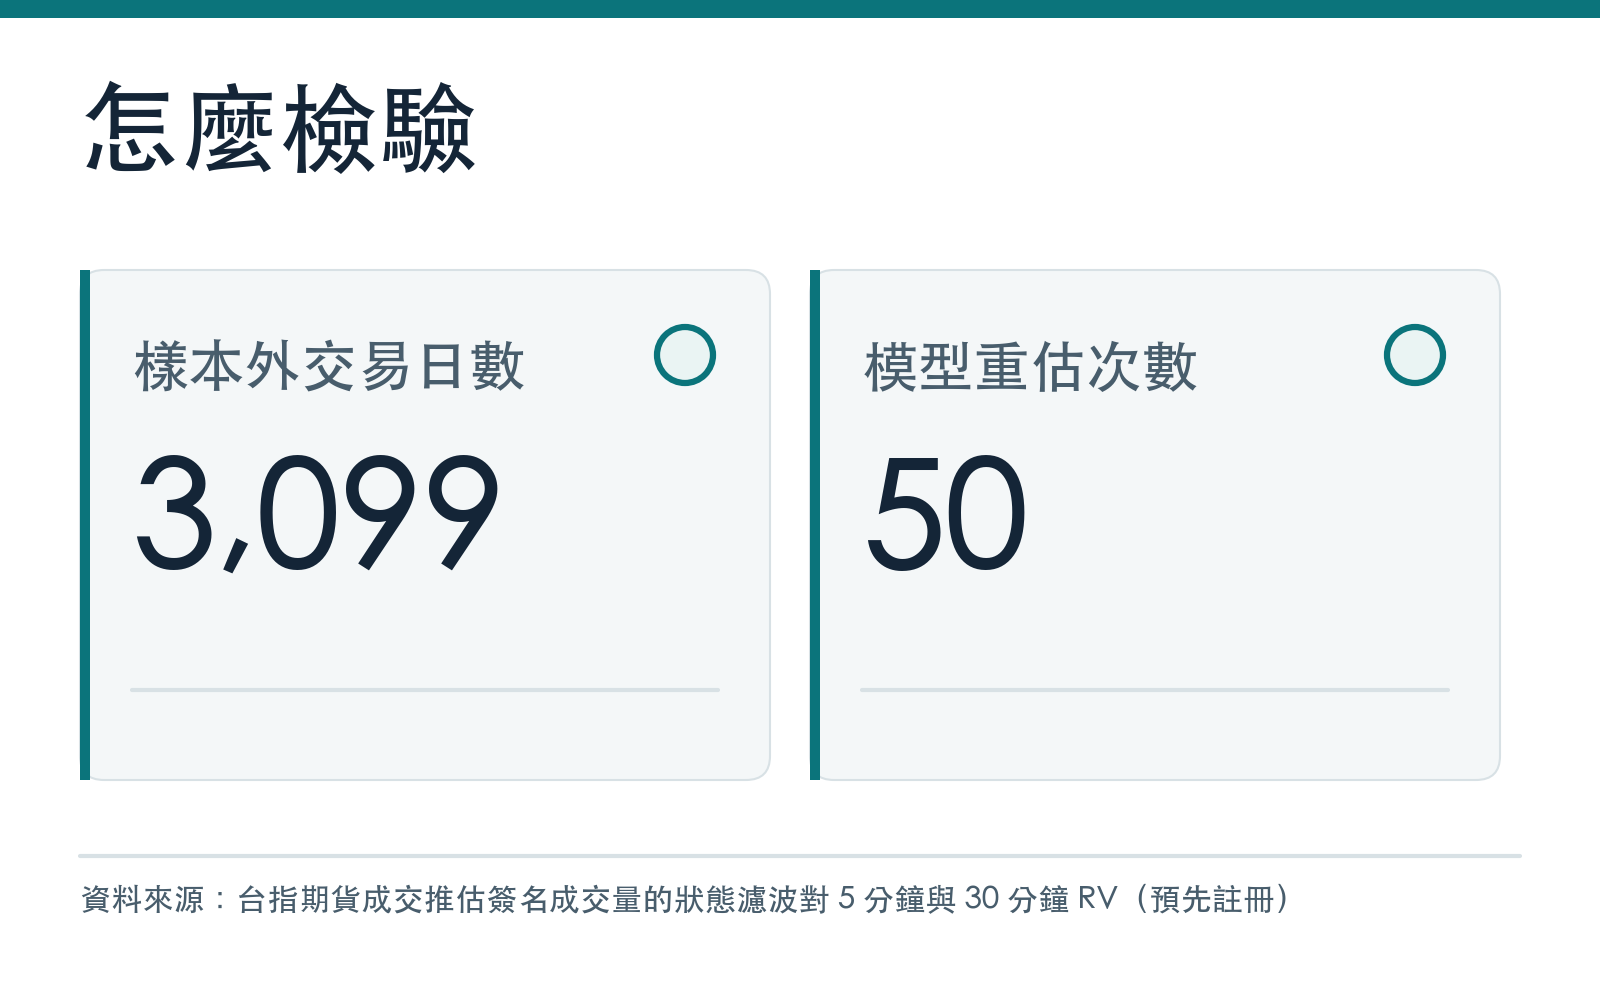
狀態模型。 用一個三狀態的高斯隱藏馬可夫模型描述簽名成交量,每天重設,每 63 個交易日重估一次(共 50 次)。我們使用的是「濾波機率」:只用到當下為止的資料,估計處於各狀態的機率,沒有偷看未來。
預測與比較。 預測目標是下一根 5 分鐘 K 線(以及下一個 30 分鐘區塊)去季節後的對數 RV。基準模型只用過去的 RV;比較模型在基準之上加入狀態濾波的特徵。兩者是巢狀模型,所以用 Clark-West 檢定比較預測誤差, 並對兩個預測視窗做多重檢定校正(Holm)。「實質性」的門檻在看資料之前就固定:預測誤差的相對降幅要達到 0.5%,才算有實質意義。
結果
| 下一根 5 分鐘 | 下一個 30 分鐘區塊 | |
|---|---|---|
| 基準 → 加入狀態後的預測誤差 | 0.7708 → 0.7685 | 0.2535 → 0.2531 |
| 相對降幅 | 0.301% | 0.185% |
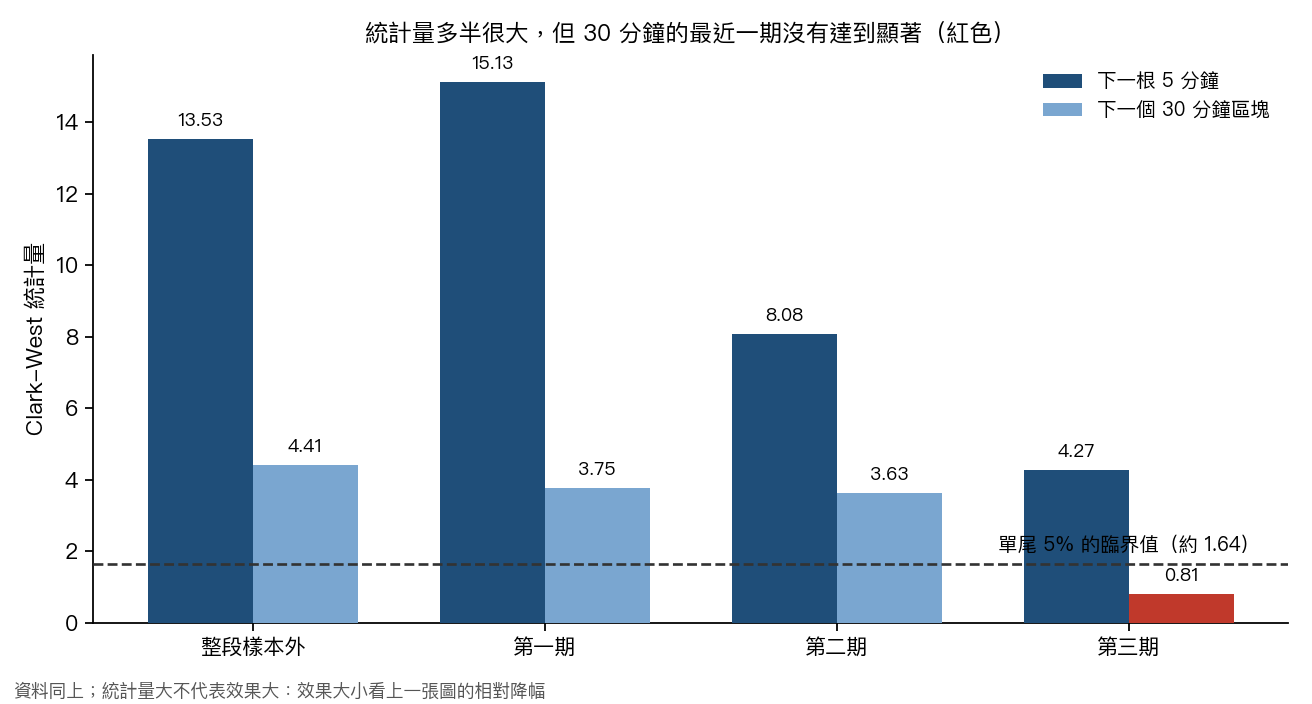
| Clark-West 統計量 | 13.53 | 4.41 |
| 校正後的機率值 | 1.1e-41 | 5.1e-06 |
| 三個子期間的統計量(第一/二/三期) | 15.13/8.08/4.27 | 3.75/3.63/0.81 |
| 三個子期間的相對降幅 | 0.378%/0.209%/0.278% | 0.199%/0.271%/0.066% |
| 預註冊的分類 | 可偵測但不具實質性 | 可偵測但不具實質性 |
統計量很大,是因為樣本多、比較的是巢狀模型;真正該看的是降幅:最大也只有 0.378%,離 0.5% 的門檻還很遠。
30 分鐘的視窗在最近一期(第三期)的統計量只有 0.81,沒有達到顯著,所以不能把「三個子期間都顯著」當成穩定的證據:
置換檢定要帶著限定讀。 區塊置換檢定的機率值是 0.0099(兩個視窗相同),這是 100 次置換的下限,意思是沒有任何一次置換得到的統計量達到真實值; 它只適用於事後更正過的置換設計,另一種字面讀法的置換結果沒有重跑。置換虛無分布的統計量平均為負(−0.14 與 −0.47),不證明虛無分布以零為中心。 這個機率值不改變分類:分類只由 Holm 檢定與降幅是否達門檻決定。
這些結果怎麼讀
- 狀態特徵多給的資訊,也很小。 原始的簽名成交量特徵,在控制當根報酬路徑之後仍可偵測(統計量 6.27 與 2.94,降幅 0.263% 與 0.395%); 狀態濾波特徵在同時控制原始特徵與價格路徑之後仍有增量(15.61 與 4.12,降幅 0.295% 與 0.142%)。所以可以說「簽名成交量代理含有超過當根報酬路徑的增量資訊」,但同樣很小。
- 另一種「換檔偵測」特徵沒有增量。 線上的變點偵測特徵,統計量只有 1.90 與 0.70。
- 看得見的最小效果。 閘門的植入訊號模擬顯示,這個樣本看得見的最小降幅,5 分鐘視窗約 0.050%、30 分鐘約 0.100%;植入的訊號是「目標加獨立雜訊」的理想化設計,真實的門檻更高。
這份結果沒有回答的事
- 不是真正的委託流。 資料只有逐筆成交,買賣方向是由價格變動推估的;成交價不變的連續成交只能沿用前一個符號,必有誤分類。這個結果不能推到委託簿深度或真實的買賣壓力。
- 分析不是盲的。 凍結前我們已經看過邊際結構、同類題目在別的資料上的結論,以及第一輪的算術與兩個設計缺陷(狀態特徵代理了日內時點、基準含一個完全共線的項),這些都在計算任何真實的配對統計量之前處理。
- 置換檢定是事後更正的。 原先的實作把置換施加在整段前綴,使樣本外的特徵取自訓練期,與預註冊的設計不符;看過舊結果之後,我們改成以每次重估的邊界為界,並讓樣本外側的區塊都離開原位。舊的置換數字作廢; 主檢定、降幅、子期間與分類都不受影響。預註冊的「區塊置換」另有一種字面讀法(區塊可以留在原位,較保守),它的置換結果沒有重跑,本文也不引用。
- 模型重估不保證收斂。 重估的疊代有上限,部分重估(含第一次)達到上限。
- 單一市場、日盤、近月合約。 RV 只由 5 個 1 分鐘報酬構成,量測雜訊大。
- 沒有交易含義。 這份分析沒有建立任何策略。
資料與方法
- 資料:TAIFEX 台指期貨近月合約日盤逐筆成交,樣本外 3,099 個交易日,原始資料的雜湊與抽樣檢查隨實驗封存。
- 推論:Clark-West 檢定(按日期聚合,HAC 標準誤),Holm 校正;區塊置換虛無 100 次;三個子期間;隨機種子固定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊