定期定額選哪天扣款?答案是:隨便——5 檔 ETF、33 年數據的真相
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你可能在網路上看過這種文章:「定期定額選月底最後一個週五扣款,歷史回測報酬最高!」聽起來很有道理,還有圖表佐證。
我們用嚴謹的方式測了。結論分成兩層。
第一層:兩個軸的差距都小到不值得動作
K882 對 5 檔主流 ETF 做 DCA 時間測試:
- 測試標的 :0050.TW、0056.TW、SPY、QQQ、VTI
- 資料期間 :SPY 最長,自 1993-01-29 起、8,348 個交易日
- 測試維度一 :每月第 1、5、10、15、20、25 天與當月最後一個交易日,共 7 套策略
- 測試維度二 :週一到週五,共 5 套策略
- 統計方法 :區塊自助抽樣 10,000 次,Bonferroni 校正 10 個檢定(α=0.005)
實驗在動手之前就訂了一條實務門檻: 年化差距要超過 10 bps/yr 才值得為它改變行為 。
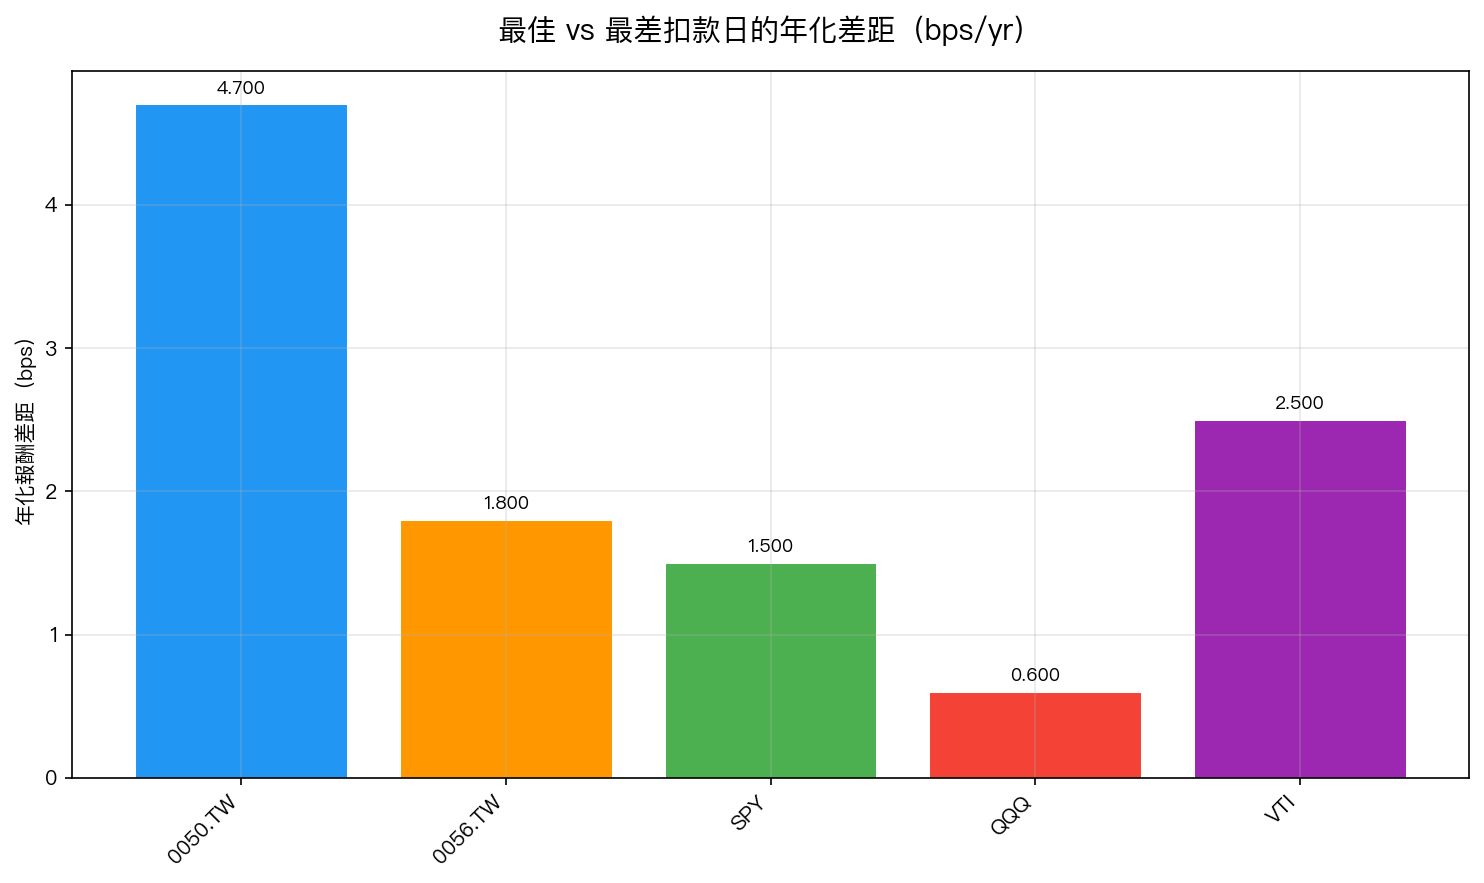
挑每月第幾天,跨 5 檔的平均差距是 2.13 bps/yr ;挑星期幾是 1.99 bps/yr 。兩者都遠在 10 bps/yr 以下,實驗對兩個軸的實務顯著性判定都是否。
第二層:統計測得到,和值得你動作,是兩件事
這是這篇文章真正的主題。
挑每月第幾天 :0 檔通過 Bonferroni 校正。最大的一檔是 0050.TW 的 4.66 bps/yr,單看 p 值是 0.0456,扣掉「一次做了 10 個檢定」的運氣成分後不成立。
挑星期幾 :5 檔全部通過 Bonferroni 校正,自助抽樣的 p 值全部是 0.0。以 0050.TW 為例,週五與週三的年化差距是 3.92 bps/yr,而這個差距在統計上和「純屬運氣」分得開。
所以星期效應在這批資料上是 測得到的 。它沒有進入建議,理由在量級: 1.99 bps/yr 低於實驗事前訂下的 10 bps/yr 門檻 。在這個量級上,把星期幾當成扣款日的選擇依據,得到的好處會被任何一次「今天忘了扣」抵銷有餘。
「測不到」和「不值得動作」是兩個獨立的判準,而這個實驗在兩個判準上給的答案剛好一個是、一個否。
「週五最便宜」的比較為什麼需要一道手續
那些聲稱「週五買最便宜」的比較,多半直接比五個星期的終值。這裡有一個結構性問題: 五個星期的扣款次數本來就不一樣 ,因為假日分布不均。次數不同,投入總額就不同,終值當然不能直接比。
K882 的處理方式寫在結果檔的 note 欄位裡:星期軸的比較用 平均買入成本 與 每投入一元的終值比 ,而不用原始終值,目的就是把扣款次數不等這個混淆拿掉。
這道手續屬於方法上的防護,本身不構成一個發現:做完這道手續之後,差距依然通過 Bonferroni 校正,只是小。
「最佳日」確實會移動,而這件事有數字
「今天的最佳日可能是明天的最差日」這句話,結果檔裡有數字。
把資料切成滾動 5 年窗口重測,同一批 ETF 的最佳與最差日差距會放大好幾倍:
| ETF | 全樣本差距 | 滾動 5 年窗口平均 | 滾動 5 年窗口最大 |
|---|---|---|---|
| SPY | 1.88 | 17.01 | 36.08 |
| QQQ | 0.64 | 21.35 | 35.73 |
| 0050.TW | 4.66 | 19.77 | 31.16 |
(單位 bps/yr)
任何一個 5 年窗口裡,差距的平均值都 超過 10 bps/yr 的實務門檻,最大值更是全樣本的好幾倍。換句話說:拿任何 5 年資料去找「最佳扣款日」,你幾乎一定會找到一個看起來值得行動的差距。把窗口拉長到全樣本,它就消失了。
0050.TW 的 13 個滾動窗口裡,「第 1 天」贏了 8 次、「第 15 天」2 次、「第 10 天」2 次、「第 5 天」1 次。贏家會換人。
那什麼才是真正重要的?
真正驅動 DCA 成效的因素,按重要性排列:
- 有沒有投 (最重要)
- 投多少 (第二重要)
- 有沒有中斷 (第三重要)
- ......(中間隔了很遠)
- 哪天投(量級在 2 bps/yr 附近,低於實驗自訂的 10 bps/yr 門檻)
給你的行動建議
停止研究「最佳扣款日」,把這個時間拿去做更有意義的事:
- 選薪水入帳當天 :錢一到就投出去,省去一切心理負擔
- 或選月初第一個工作日 :簡單記憶,不需計算
- 選一個日期,終身不改 :一致性是 DCA 最大的護城河
只要你能做到「每月固定投入,永不中斷」,扣款日的選擇對你的成效影響,小於一次中斷。
本文基於實驗 K882 的實證結果(數據來源:yfinance,SPY 自 1993-01-29 起、8,348 個交易日,5 檔 ETF:0050.TW、0056.TW、SPY、QQQ、VTI)。本文所有數字取自該實驗結果檔的具名欄位。
實驗腳本:experiments/k882/k882_dca_day_study.py | 結果數據:experiments/k882/k882_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊