免費的政策不確定性與新聞情緒指標,能讓波動預測變準嗎?美股九年的樣本外檢驗:沒有檢出增量
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一種說法是:政策不確定性指數、新聞情緒指數這類免費、每天更新的指標,能比價格更早反映市場的緊張,拿來預測波動,會比只看過去的波動更好。 我們把這個說法放進標準的波動預測,看樣本外有沒有真的變準。
先講結論
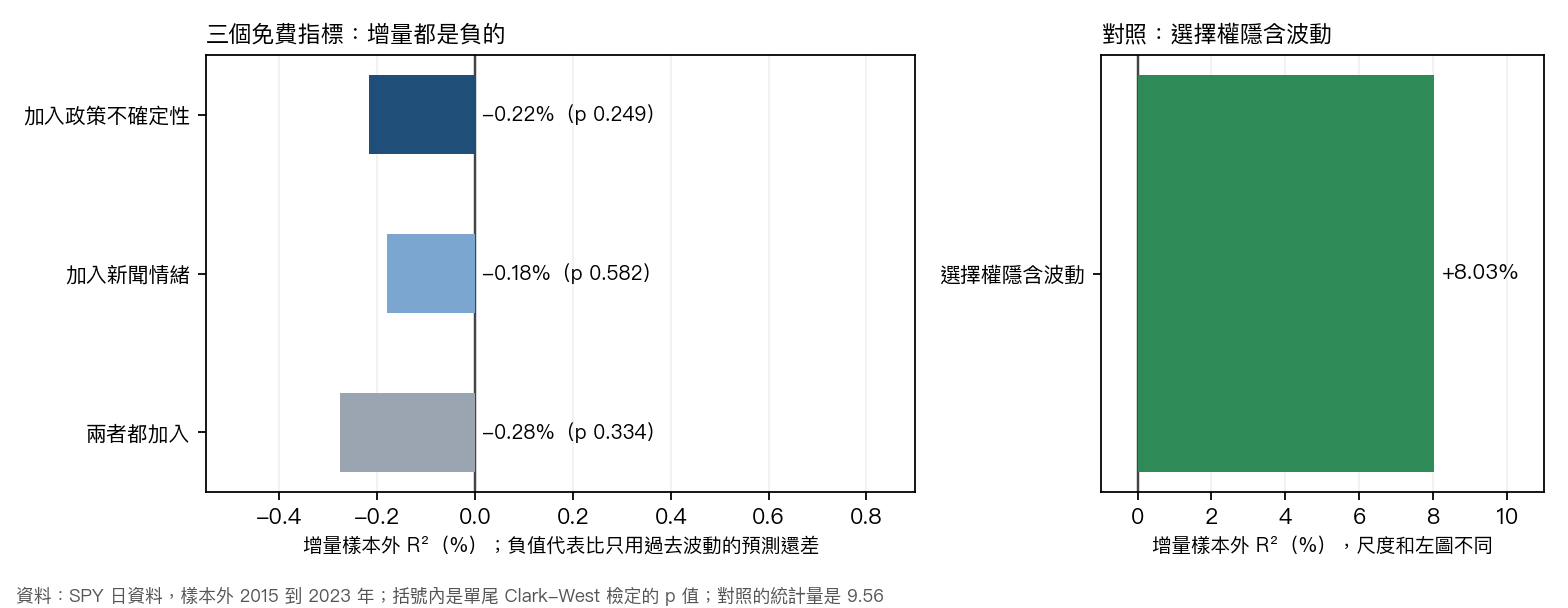
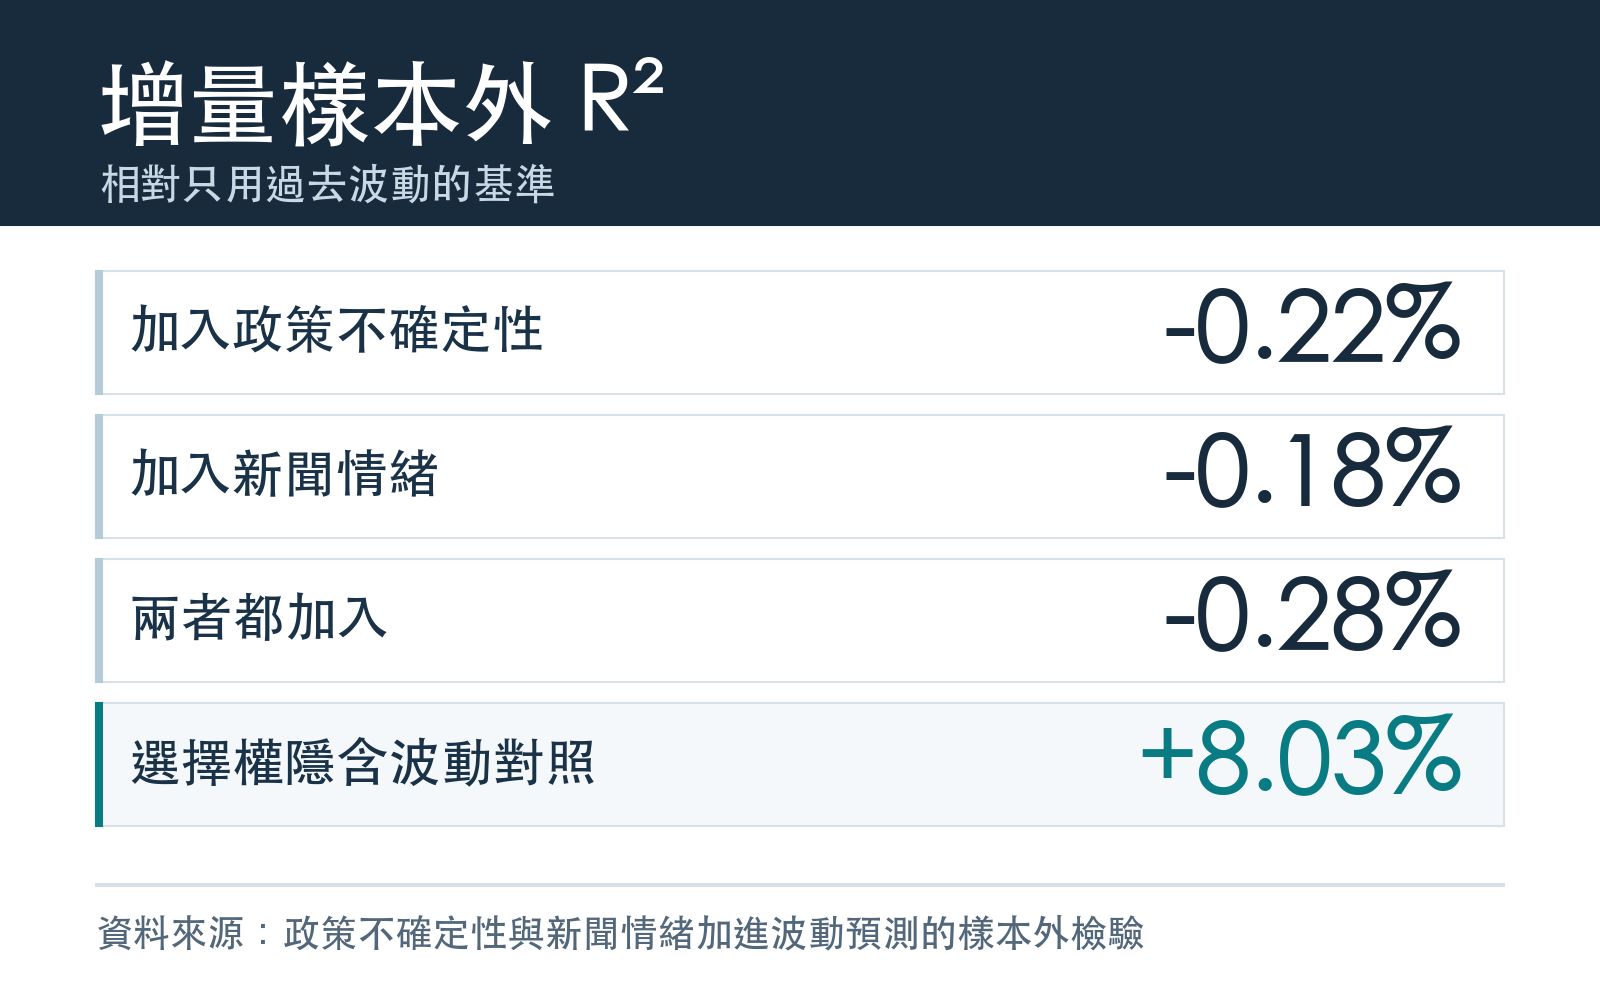
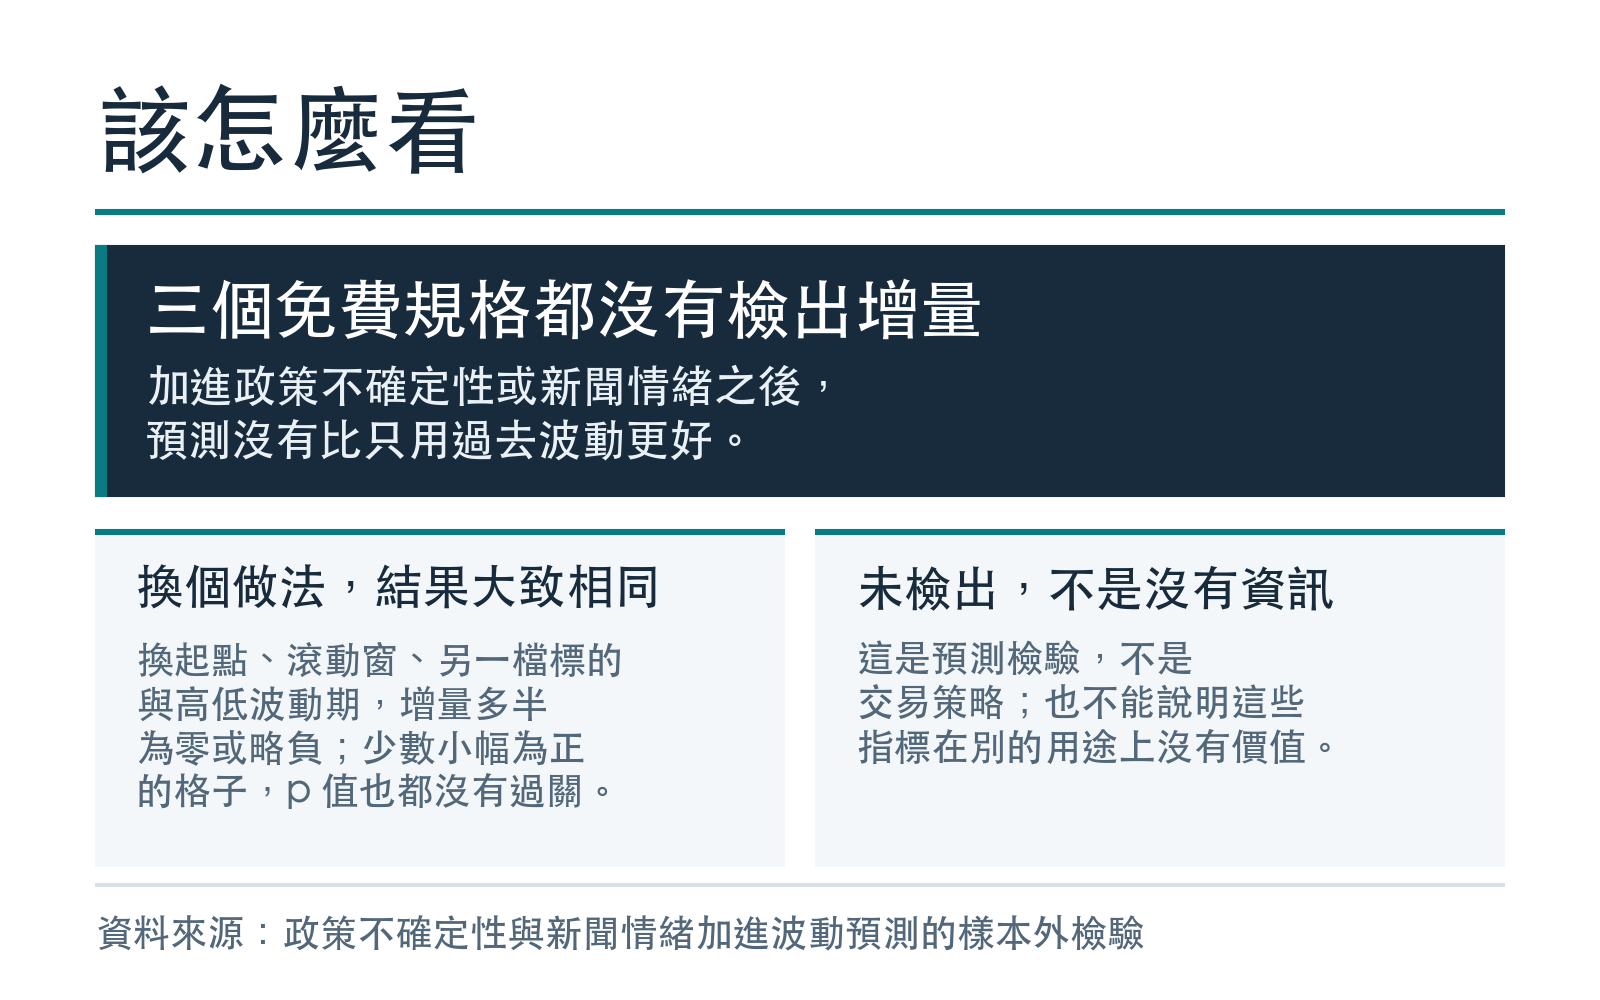
- 在 SPY 2015 到 2023 年的 2,246 個樣本外預測日裡,加進政策不確定性、新聞情緒,或兩者都加進去,增量樣本外 R² 分別是 -0.22%、-0.18%、-0.28%,三個都是負的,沒有檢出增量預測力。
- 單尾檢定的 p 值分別是 0.249、0.582、0.334,都沒有過關。
- 同一套流程下,作為對照的選擇權隱含波動(VIX)增量樣本外 R² 是 +8.03%,統計量 9.56。它只是個對照的尺度,不是免費替代品,也不能推到別的預測變數。
- 這是「未檢出增量」,不是「這些指標沒有資訊」;也是預測檢驗,沒有任何進出場規則、成本或績效,不是交易訊號。
我們怎麼量
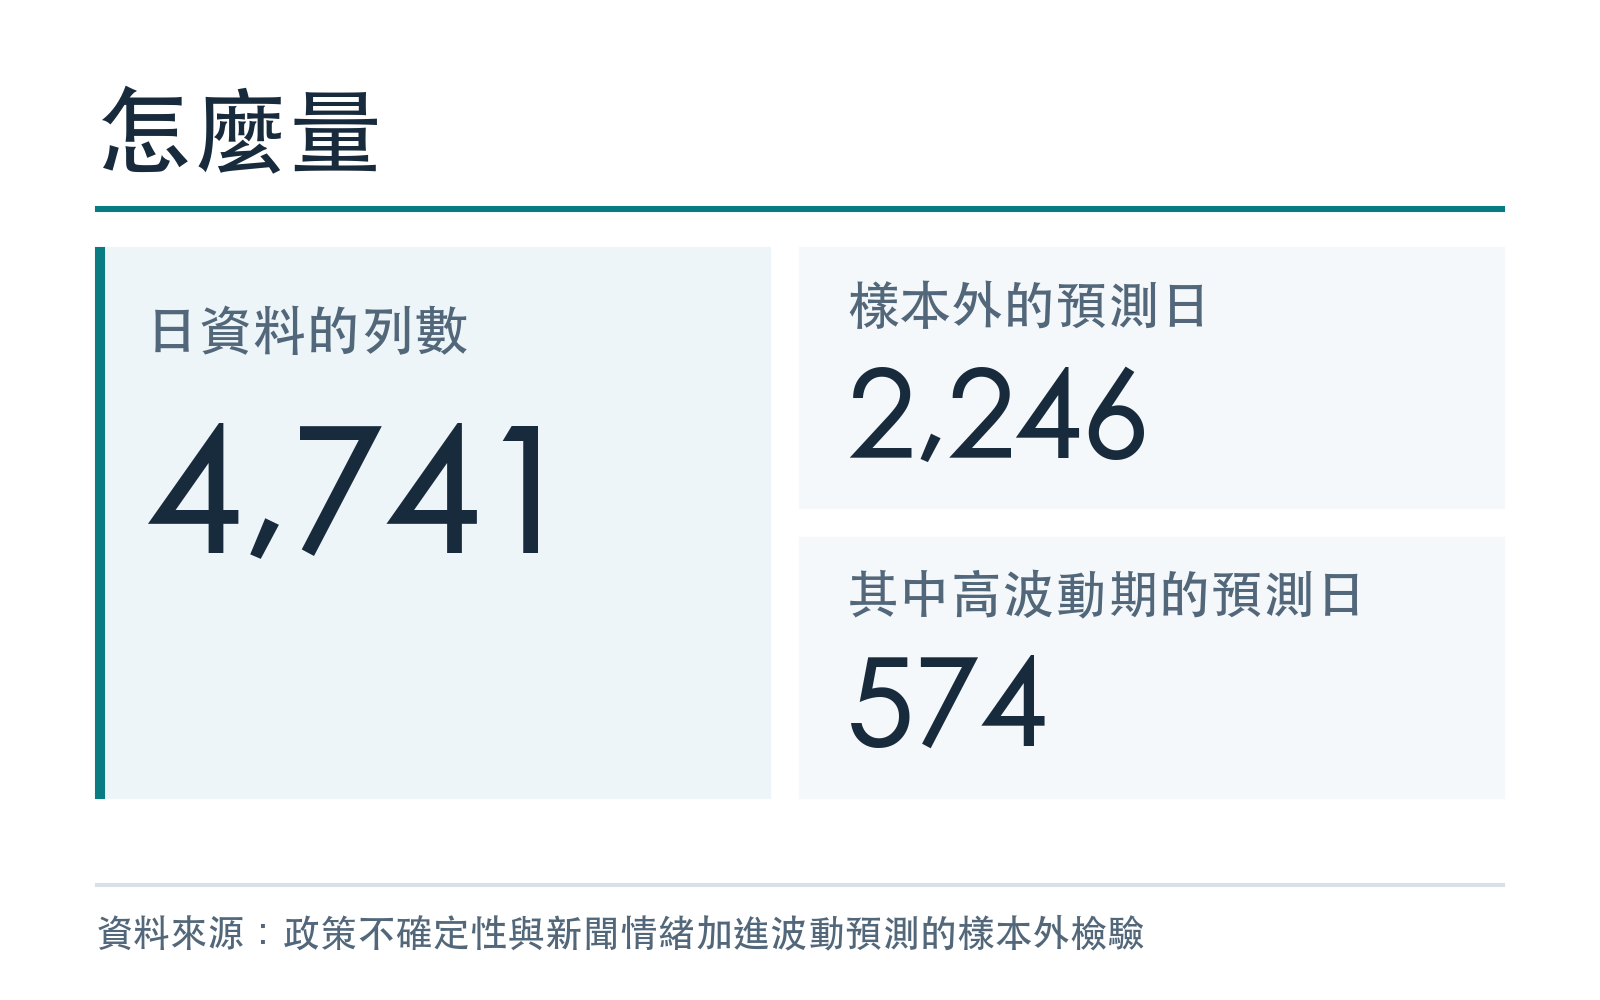
資料。 SPY 與 QQQ 的日開高低收,從 2005-02-03 到 2023-12-04,共 4,741 列。波動用開高低收估出來的日變異數(Garman-Klass 近似,不是日內高頻資料)取對數。 免費指標有兩個:每日的政策不確定性指數(EPU,美國聖路易聯邦準備銀行的 FRED 資料庫提供),以及舊金山聯邦準備銀行編的每日新聞情緒指數。VIX 同樣來自 FRED,當作對照。 我們原本還打算加進 Google 搜尋熱度,但資料被限流,取不到,所以沒有納入。
怎麼判斷。 基準是標準的 HAR 波動預測(用過去的日、週、月波動來預測明天)。樣本外從 2015 年開始,逐日往後推,每個預測日只用當時已有的資料重估一次;所有預測變數都落後一天。 比較的是「相對 HAR,預測誤差平方減少多少」(增量樣本外 R²,負值代表比 HAR 還差),並用適合巢狀模型的 Clark-West 檢定,單尾。
結果
| 預測規格 | 增量樣本外 R² | 統計量 | 單尾 p 值 |
|---|---|---|---|
| 加入政策不確定性 | -0.22% | 0.68 | 0.249 |
| 加入新聞情緒 | -0.18% | -0.21 | 0.582 |
| 兩者都加入 | -0.28% | 0.43 | 0.334 |
| 對照:選擇權隱含波動 | +8.03% | 9.56 | — |
三個免費規格的增量都是負的,也就是加進去之後,預測平均上比只用過去的波動還差一點點,差距很小,統計上也沒有過關。
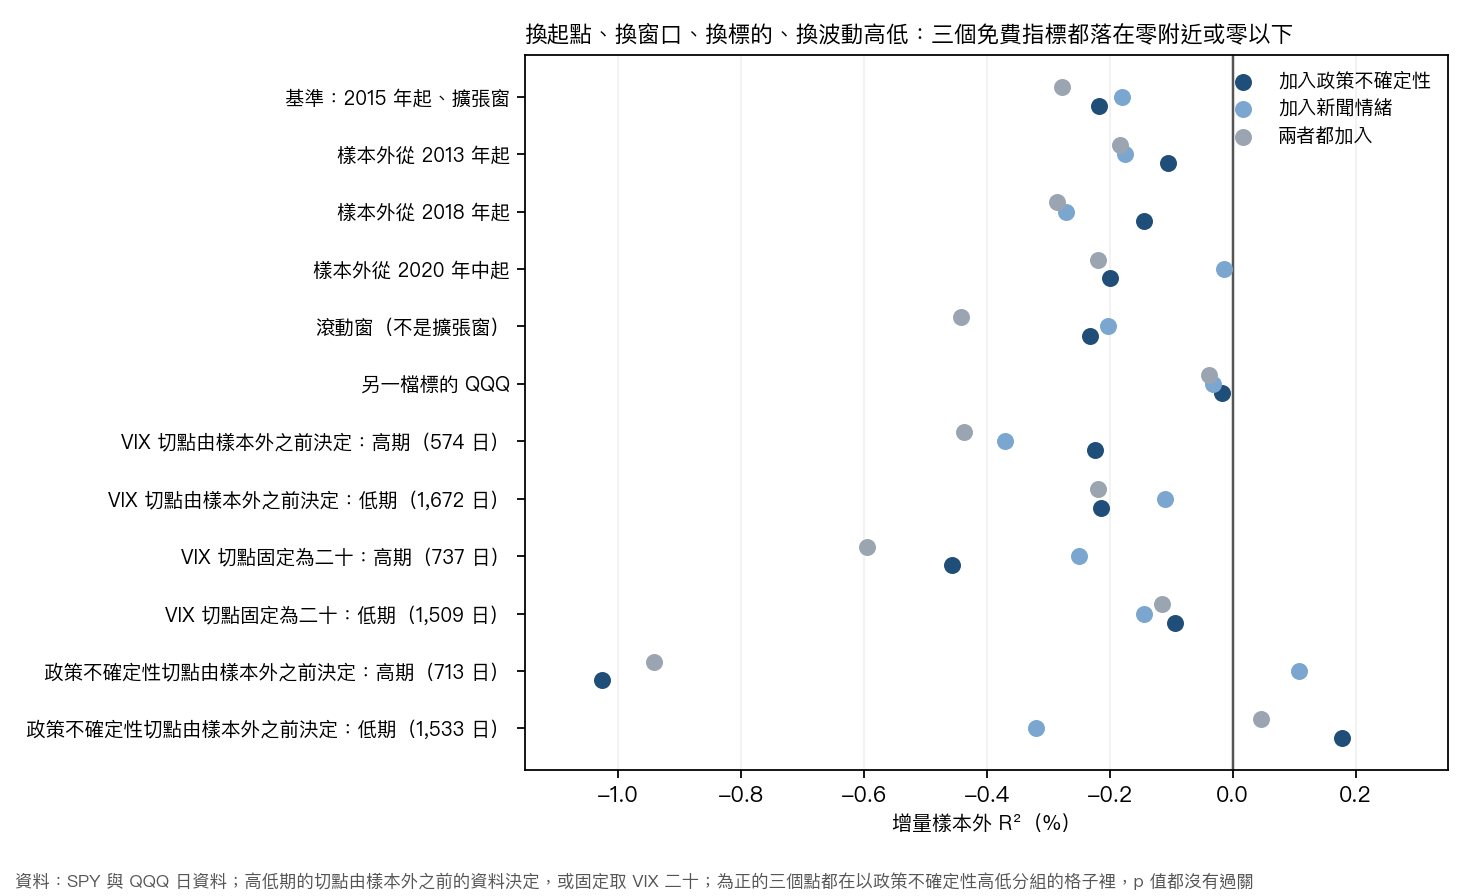
換個做法會不會不一樣。 我們換了樣本外的起點(2013 年、2018 年、2020 年中)、改用滾動窗、改看另一檔 QQQ,也把樣本外按波動高低分組。 QQQ 上三個規格的增量是 -0.02%、-0.03%、-0.04%,同樣都是負的。 所有做法加起來三十六個點,只有三個是正的,而且都出現在以政策不確定性高低分組的格子裡:高不確定性期的新聞情緒規格 +0.11%(單尾 p 值 0.168),低不確定性期的 EPU 規格 +0.18%(0.055)與兩者都加的規格 +0.05%(0.136),都沒有達到常用的門檻。這是許多分組裡的幾格,我們不拿來下結論。
這份結果沒有回答的事
- 這是事後版本的偽樣本外,不是即時資料。 政策不確定性指數用的是最後下載到的版本,當時的人看到的數字可能有些不同,所以這不是在檢驗「當天能不能用」。
- 波動是近似值。 用日開高低收估的,不是日內高頻資料。
- 範圍有限。 新聞情緒資料到 2023 年 11 月 26 日為止,樣本止於 2023 年底;只涵蓋美股指數,SPY 為主、QQQ 為輔;Google 搜尋熱度沒有納入。
- 另一個損失函數的結果,我們不當成證據。 用 QLIKE 衡量時,三個規格的點估計略好於 HAR,但這個比較不是適用於巢狀模型的有效檢定,也可能只是對數轉換後的計算偏差,所以不拿它支持任何一邊。
- 只能說「未檢出增量」。 這不代表這些指標沒有資訊,也不能推到別的用途或別的市場。
- 沒有任何交易。 預測檢驗,沒有進出場規則、成本或績效。
資料與方法
- 資料:SPY、QQQ 日開高低收;每日政策不確定性指數;每日新聞情緒指數;VIX(對照)。
- 設計:標準 HAR 預測加一個或兩個指標,擴張窗、一步預測、每個預測日重估;所有預測變數落後一天;比較增量樣本外 R² 與 Clark-West 檢定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊