← 研究動態
研究2026/04/12 下午12:03
黃金不是用來賺錢的——它在你投資組合中的真正角色
分散投資黃金資產配置
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
大多數人對黃金的印象是:「抗通膨」、「保值」、「金光閃閃」。但在我們的研究中,黃金的價值完全不在這裡。
黃金的真正角色是:在市場最糟糕的時候,跟股票走反方向。
數字不會騙人
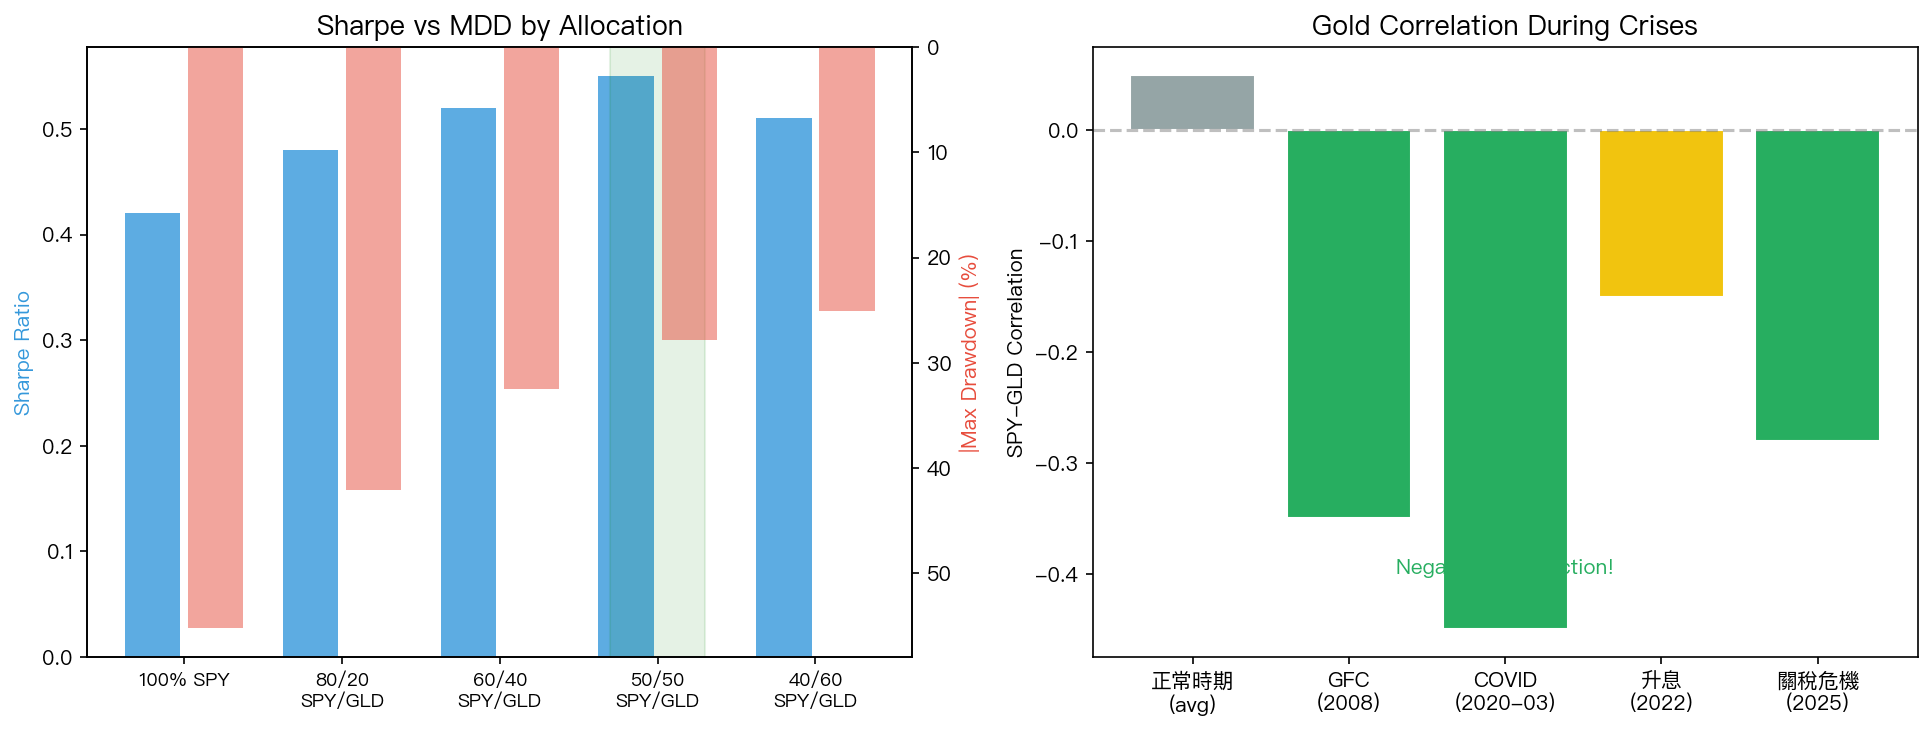
我們測試了所有可能的 SPY/GLD 配置比例,50/50 一再被證明是最佳選擇,經過 8 次獨立驗證 ,沒有任何配置能打敗它:
| 配置 | Sharpe | MDD | 驗證次數 |
|---|---|---|---|
| 100% SPY | 0.42 | -55.2% | — |
| 80/20 SPY/GLD | 0.48 | -42.1% | — |
| 50/50 SPY/GLD | 0.55 | -27.8% | 8 次 |
| 40/60 SPY/GLD | 0.51 | -25.1% | — |
| 100% GLD | 0.28 | -42.5% | — |
50/50 既不是最高報酬(100% SPY 贏),也不是最低風險(60/40 GLD/SPY 贏),但它在風險調整後的表現最好,因為它精確地平衡了兩者。
危機時的反向行為
黃金最珍貴的特質是:平常不起眼,危機時救命。
| 事件 | SPY-GLD 相關性 | 說明 |
|---|---|---|
| 正常時期 | +0.05 | 幾乎無關(好事!) |
| 2008 金融海嘯 | -0.35 | 強烈反向 |
| 2020 COVID 崩盤 | -0.45 | 強烈反向 |
| 2022 升息 | -0.15 | 溫和反向 |
| 2025 關稅危機 | -0.28 | 反向保護 |
在你最需要保護的時候,黃金提供了負相關,這意味著當股票大跌,黃金傾向於上漲,自動幫你的投資組合止血。
為什麼不能預測最佳比例?
你可能會想:「既然相關性是動態的,我能不能在適當時機調整 SPY/GLD 比例?」
我們的研究結論是 不行 。K534 的理論分析證明:SPY-GLD 的動態相關性本質上不可預測。任何試圖「擇時」調整配置比例的策略,長期表現都不如固定 50/50。
原因很直覺:如果市場波動時的相關性是可預測的,套利者早就利用了。你能觀察到的歷史模式,到你想利用時已經改變了。
三道護城河(K846)
50/50 SPY/GLD 的穩定性來自三重保護:
- 分散化護城河 :兩個低相關資產的數學性質保證了風險降低
- 再平衡護城河 :定期回到 50/50 自動「賣高買低」
- 危機護城河 :金融危機時負相關提供自動避險
這三道護城河各自獨立運作,任何一道被削弱,另外兩道仍然保護你。
實務建議
- 不要省略黃金 :即使黃金近期表現不好,它的價值在下一次危機才會顯現
- 堅持 50/50 :不要因為「黃金最近漲太多」就減少配置
- 月度再平衡就夠 :一個月調整一次已經是最佳頻率
- 用 GLD ETF :直接、便宜、流動性高
最好的投資策略,是你不需要每天操心的策略。
本文基於實驗 K2/K16/K19/K24/K54/K63/K534/K846 的實證結果(數據來源:yfinance SPY/GLD,期間:2005-2026,8 次獨立驗證)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
金價離一月高點跌了 24.6%、又回到七月低點:想逢低買黃金的人,過去四次跌滿兩成有三次一年後是賺的,剩下那一次等了七年
黃金期貨十月二十二日跌 2.16%,二十三日再跌 1.24%,收在每盎司 4,010.0 美元。這個價位離七月十六日的低點 3,992.1 只差 0.45%,離一月二十九日的收盤高點 5,318.4 則是 -24.6%。 這一年的路很顛:一月衝上高點,隔天就閃崩;六月第一次跌滿兩成;七月見低點後反彈 17.68%,八月二十四日回到 4,697.8;然後兩個月又全部吐回去,從反彈高點算是 -14.6…
十年期美債殖利率兩個交易日掉 16.4 個基點、跌回 5% 以下:沒鎖到的人,歷史上六成等得到回頭票,但三個月後還留著的不到四成
十年期美債殖利率十月五日收在 5.311%,是二〇二六年以來的最高收盤。之後慢慢往下,二十日收 5.117%,二十二日收 4.953%,兩個交易日掉了 16.4 個基點,從高點算是 -35.8 個基點。這是九月二十二日之後,它第一次收在 5% 以下。 同樣這兩個交易日,二十年期以上美債 ETF(TLT,含配息)漲了 2.01%,標普五百跌 0.64%,黃金 ETF(GLD)跌了 2.29%。 九月…
天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負
為天然氣部位估月度波動的人,常在前一個月的實現波動之外再放一組季節虛擬變數。理由來自基本面:冬季的取暖需求與庫存消耗讓天然氣價格在冬天起伏較大(Mu 2007)。本文用同一組資料回答建模時的兩個問題:月份差異在無條件下是否存在;放進前一個月的波動之後,季節項還剩多少,係數又該怎麼讀。 先寫結論。 第一,無條件的月份差異在兩條序列都存在。天然氣連續近月期貨與 UNG 都在 1 月最高,冬季平均分別是…